Có học các tình huống giao dịch với công ty mẹ hoặc bên liên quan không?
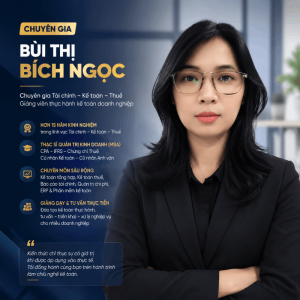
15+ năm kinh nghiệm
60+ lớp tham gia giảng dạy
Chuyên gia Kế toán doanh nghiệp & Doanh nghiệp FDI
Chào bạn Lâm Tuyết Nghi,
Giao dịch giữa doanh nghiệp FDI và công ty mẹ, các bên liên quan là nhóm nghiệp vụ quan trọng cần nắm khi làm kế toán tại doanh nghiệp có vốn đầu tư nước ngoài. Đặc biệt, khi doanh nghiệp mới tiếp nhận nhà đầu tư nước ngoài, kế toán cần hiểu cách ghi nhận, đối chiếu và kiểm soát những giao dịch phát sinh để đáp ứng yêu cầu báo cáo.
Đối với tình huống của bạn, các nội dung nên ưu tiên tìm hiểu là:
- Giao dịch mua bán hàng hóa, cung cấp dịch vụ: Kiểm tra hợp đồng, hóa đơn, chứng từ và nguyên tắc ghi nhận doanh thu, chi phí khi phát sinh giao dịch giữa các bên liên quan.
- Công nợ nội bộ: Theo dõi các khoản phải thu, phải trả; đối chiếu số dư cùng công ty mẹ hoặc đơn vị liên kết, xác định nguyên nhân chênh lệch.
- Khoản vay và chi phí phát sinh: Xem xét hồ sơ vay, lãi vay, phí quản lý và các khoản thanh toán cho bên liên quan theo bản chất giao dịch.
- Báo cáo và nghĩa vụ thuế: Nhận diện giao dịch liên kết, lưu ý yêu cầu kê khai, xác định giá giao dịch liên kết và cung cấp số liệu phục vụ báo cáo tập đoàn khi thuộc trường hợp áp dụng.
Ví dụ, doanh nghiệp Việt Nam phát sinh khoản phí quản lý phải trả cho công ty mẹ ở nước ngoài. Kế toán cần kiểm tra hợp đồng, hồ sơ chứng minh dịch vụ, căn cứ ghi nhận chi phí và nghĩa vụ thuế liên quan. Nếu công ty mẹ yêu cầu báo cáo riêng, kế toán còn cần đối chiếu số liệu công nợ để giải thích các khoản chênh lệch.
Nếu đã có nền tảng kế toán doanh nghiệp Việt Nam và đang tham gia điều chỉnh quy trình báo cáo sau khi có nhà đầu tư nước ngoài, bạn có thể ưu tiên tìm hiểu khóa Kế toán FDI. Trước khi đăng ký, nên trao đổi cùng trung tâm về các giao dịch thực tế đang phát sinh để xác nhận nội dung hướng dẫn phù hợp.
Bạn có thể tham khảo chương trình tại: Khóa học Kế toán cho Doanh nghiệp nước ngoài FDI – Kế toán Lê Ánh
Kế toán Lê Ánh khuyến nghị: Bạn nên chuẩn bị các tình huống đang gặp như đối chiếu công nợ công ty mẹ, phí quản lý nội bộ hoặc khoản vay từ bên liên quan. Bộ phận tư vấn sẽ hỗ trợ xác định mức độ phù hợp của chương trình và nội dung cần ưu tiên để áp dụng vào công tác kế toán hiện tại.


Hiện chưa có bình luận nào!