-
Góp Vốn Bằng Tài Sản Có Phải Xuất Hóa Đơn Không? Quy Định Từ Ngày 01/7/2026
Cập nhật: 14/11/2026 - Tác giả: Vũ Thị NgầnGóp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế không phải xuất hóa đơn theo Nghị định 254/2026/NĐ-CP; thay vào đó dùng biên bản góp vốn và hồ sơ định giá. Quy định từ 01/7/2026.
-
Cách Xử Lý Hóa Đơn Điện Tử Sai Thuế Suất Hoặc Tiền Thuế Giá Trị Gia Tăng Theo Thông Tư 91/2026/TT-BTC
Cập nhật: 14/11/2026 - Tác giả: Vũ Thị NgầnHóa đơn sai thuế suất hoặc tiền thuế giá trị gia tăng phải lập hóa đơn điều chỉnh hoặc thay thế theo điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC; cách ghi tăng, giảm và lưu ý thuế suất 8%, 10%.
-
Cách Xử Lý Hóa Đơn Điện Tử Sai Tên, Địa Chỉ Hoặc Mã Số Thuế Theo Thông tư 91/2026/TT-BTC
Cập nhật: 14/11/2026 - Tác giả: Lại Thị Thu HiềnHóa đơn sai tên, địa chỉ mà không sai mã số thuế, số tiền thì chỉ thông báo bằng Mẫu 04/SS-HĐĐT theo Điều 10 Thông tư 91/2026/TT-BTC; sai mã số thuế thì phải điều chỉnh hoặc thay thế.
-
Cách Lập Hóa Đơn Điều Chỉnh Tăng, Giảm Theo Thông Tư 91/2026
Cập nhật: 14/11/2026 - Tác giả: Vũ Thị NgầnCách lập hóa đơn điều chỉnh tăng, giảm theo Điều 10 Thông tư 91/2026/TT-BTC: điều chỉnh tăng ghi số dương, giảm ghi số âm, dòng chữ bắt buộc, các bước và mẫu minh họa kèm bảng kê.
-
Tố Giác Người Bán Không Xuất Hóa Đơn Được Thưởng Bao Nhiêu?
Cập nhật: 14/11/2026 - Tác giả: Vũ Thị NgầnTố giác người bán không xuất hóa đơn được thưởng không quá 10% số tiền xử phạt vi phạm hành chính, tối đa 10 triệu đồng một vụ theo Điều 41 Nghị định 254/2026/NĐ-CP; điều kiện và cách tố giác.
-
Thuế GTGT Đối Với Sản Phẩm Nông Nghiệp: Trường Hợp Không Chịu Thuế Và Áp Dụng 5%
Cập nhật: 14/11/2026 - Tác giả: Vũ Thị NgầnThuế GTGT đối với sản phẩm nông nghiệp được quy định như thế nào? Tìm hiểu các trường hợp không chịu thuế GTGT, không phải kê khai, tính nộp thuế và áp dụng thuế suất 5% đối với nông sản chưa qua chế biến hoặc chỉ qua sơ chế thông thường. Hướng dẫn xác định thuế suất, lập hóa đơn và kê khai thuế GTGT theo quy định hiện hành, kèm ví dụ thực tế dành cho kế toán, hộ kinh doanh và doanh nghiệp mua bán nông sản.
-
Người Nộp Thuế GTGT Gồm Những Ai? Doanh Nghiệp, Hộ Kinh Doanh Và Nhà Cung Cấp Nước Ngoài
Cập nhật: 14/11/2026 - Tác giả: Chu Trà MiNgười nộp thuế GTGT gồm những ai theo quy định mới nhất năm 2026? Theo Điều 4 Luật Thuế GTGT số 48/2024/QH15, bao gồm doanh nghiệp, tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh, tổ chức nhập khẩu hàng hóa và nhà cung cấp nước ngoài. Hướng dẫn xác định đối tượng nộp thuế, trường hợp không phát sinh thuế phải nộp, trách nhiệm khấu trừ, kê khai và nộp thuế GTGT thay đối với giao dịch trên sàn thương mại điện tử, nền tảng số cùng các nghĩa vụ thuế cần thực hiện theo quy định hiện hành.
-
Thuế Suất GTGT 0%: Điều Kiện, Hồ Sơ Và Các Trường Hợp Được Áp Dụng
Cập nhật: 14/11/2026 - Tác giả: Phạm Thị Phương ThuýThuế suất GTGT 0% áp dụng đối với một số hàng hóa, dịch vụ xuất khẩu và các trường hợp khác theo khoản 1 Điều 9 Luật Thuế GTGT 2024. Để áp dụng mức thuế này, doanh nghiệp phải xác định đúng đối tượng theo Điều 17, đáp ứng điều kiện tại Điều 18 Nghị định 181/2025/NĐ-CP và có hồ sơ chứng minh theo Điều 4 Thông tư 69/2025/TT-BTC.
-
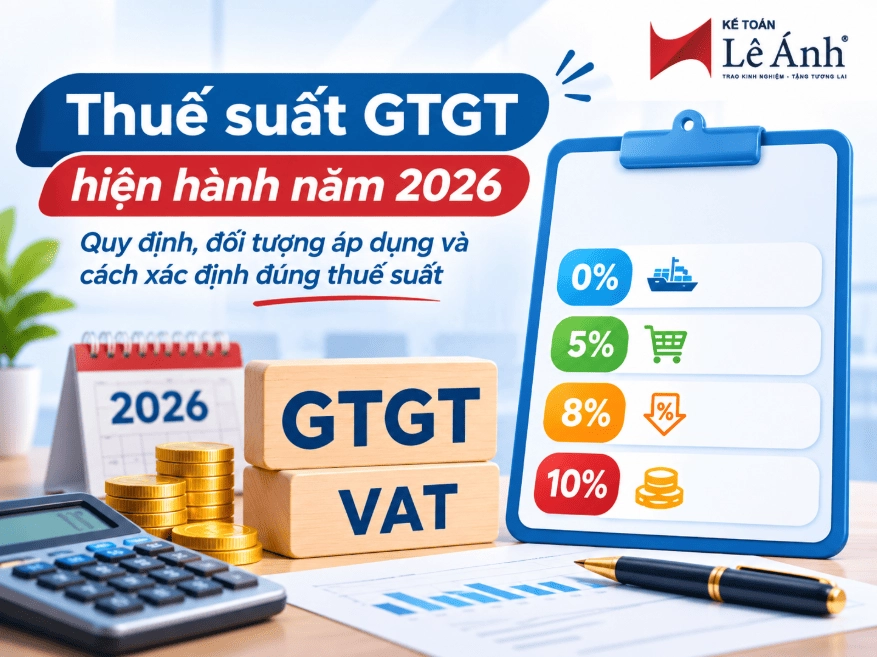
Thuế Suất GTGT Hiện Hành: Hàng Hóa, Dịch Vụ Áp Dụng 0%, 5%, 8% Và 10%
Cập nhật: 14/11/2026 - Tác giả: Trần Thị Hồng HuệThuế suất GTGT hiện hành năm 2026 gồm những mức nào? Cập nhật bảng tra cứu thuế suất GTGT 0%, 5%, 8% và 10% theo Luật Thuế GTGT số 48/2024/QH15, Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP. Hướng dẫn phân biệt thuế suất 0%, 5%, 8%, 10% với đối tượng không chịu thuế GTGT, cách xác định thuế suất theo từng loại hàng hóa, dịch vụ và những lưu ý khi lập hóa đơn, kê khai thuế để tránh sai sót.
-
Hóa Đơn Của Doanh Nghiệp Bỏ Trốn Có Được Khấu Trừ Thuế GTGT Không?
Cập nhật: 14/11/2026 - Tác giả: Trương Văn DungHóa đơn của doanh nghiệp bỏ trốn có được khấu trừ thuế GTGT không? Vấn đề cần được xem xét dựa trên thời điểm phát sinh giao dịch, tính hợp pháp của hóa đơn, hồ sơ chứng minh việc mua bán hàng hóa, dịch vụ và điều kiện khấu trừ thuế. Bài viết dưới đây của Kế toán Lê Ánh phân tích căn cứ và các quy định liên quan, đồng thời hướng dẫn cách kiểm tra, xử lý hóa đơn có rủi ro trong thực tế.
-
Hóa Đơn Đặt In Và Biên Lai Giấy Được Sử Dụng Đến Khi Nào?
Cập nhật: 14/11/2026 - Tác giả: Vũ Thị NgầnTheo Điều 44 Nghị định 254/2026/NĐ-CP, hóa đơn đặt in của cơ quan thuế hết giá trị sử dụng kể từ ngày 01/7/2026, phần chưa dùng hết phải tiêu hủy. Biên lai giấy chưa sử dụng hết được dùng tiếp đến hết ngày 31/12/2026; từ ngày 01/01/2027 phải tiêu hủy và chuyển sang biên lai điện tử theo định dạng chuẩn dữ liệu.
-
Cách Xử Lý Chứng Từ Điện Tử Lập Sai Theo Mẫu 04/SS-CTĐT Của Thông Tư 91/2026/TT-BTC
Cập nhật: 14/11/2026 - Tác giả: Lại Thị Thu HiềnTheo Điều 20 Thông tư 91/2026/TT-BTC, chứng từ điện tử lập sai được xử lý theo hai hướng. Sai về tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác mà không sai mã số thuế, số tiền ghi trên chứng từ thì tổ chức thông báo bằng Mẫu 04/SS-CTĐT và không phải lập lại. Sai về mã số thuế hoặc số tiền ghi trên chứng từ thì phải lập chứng từ thay thế.
-
Các Trường Hợp Không Phải Lập Chứng Từ Khấu Trừ Thuế Thu Nhập Cá Nhân Từ Ngày 01/7/2026
Cập nhật: 14/11/2026 - Tác giả: Lại Thị Thu HiềnTheo Điều 24 Nghị định 254/2026/NĐ-CP, tổ chức khấu trừ không phải lập chứng từ khấu trừ thuế thu nhập cá nhân trong hai trường hợp: cá nhân ủy quyền quyết toán thuế, và thu nhập của nhà đầu tư cá nhân đã được khấu trừ, nộp thuế tại nguồn. Các trường hợp còn lại, khi khấu trừ thuế là phải lập chứng từ giao cho cá nhân.
-
Các Trường Hợp Ngừng, Tạm Ngừng Sử Dụng Hóa Đơn Điện Tử Theo Thông Tư 91/2026/TT-BTC
Cập nhật: 14/11/2026 - Tác giả: Lại Thị Thu Hiền12 trường hợp ngừng, tạm ngừng sử dụng hóa đơn điện tử theo Điều 8 Thông tư 91/2026/TT-BTC, phân biệt ngừng và tạm ngừng, trình tự áp dụng và điều kiện được sử dụng hóa đơn trở lại.
-
Sinh Trắc Học Khi Thay Đổi Thông Tin Đăng Ký Sử Dụng Hóa Đơn Điện Tử Theo Thông Tư 91/2026/TT-BTC
Cập nhật: 14/11/2026 - Tác giả: Vũ Thị NgầnThay đổi thông tin đăng ký sử dụng hóa đơn điện tử theo Thông tư 91/2026/TT-BTC phải qua bước đối chiếu sinh trắc học của người đại diện. Ai phải xác thực, trình tự và cách xử lý khi không khớp.
- Trang chủ
- Kinh nghiệm kế toán