Học xong chủ doanh nghiệp cần đọc được những báo cáo nào?

Chuyên gia Kế toán Thuế – Kiểm toán – Tài chính
15+ năm kinh nghiệm
65+ lớp tham gia giảng dạy
Giám đốc Công ty TNHH Tư vấn XTAX
Chào bạn Bùi Ngọc Hương Thảo,
Sau khi học Kế toán cho Chủ doanh nghiệp, người học cần hướng đến khả năng đọc hiểu các báo cáo tài chính cơ bản, kiểm soát doanh thu, chi phí, lợi nhuận, công nợ và dòng tiền để phục vụ quản lý doanh nghiệp. Mục tiêu không phải tự lập toàn bộ báo cáo như kế toán viên mà là hiểu ý nghĩa số liệu, nhận diện biến động bất thường và biết yêu cầu kế toán giải thích khi cần thiết.
Đối với trường hợp bạn đang thuê dịch vụ kế toán, mỗi kỳ chỉ xem kết quả lãi, lỗ, Kế toán Lê Ánh khuyến nghị nên bắt đầu từ kỹ năng đọc báo cáo và kiểm soát tài chính ở góc độ người quản lý.
Bạn chưa cần thành thạo định khoản hay ghi sổ kế toán trước khi tìm hiểu chương trình dành cho chủ doanh nghiệp.
|
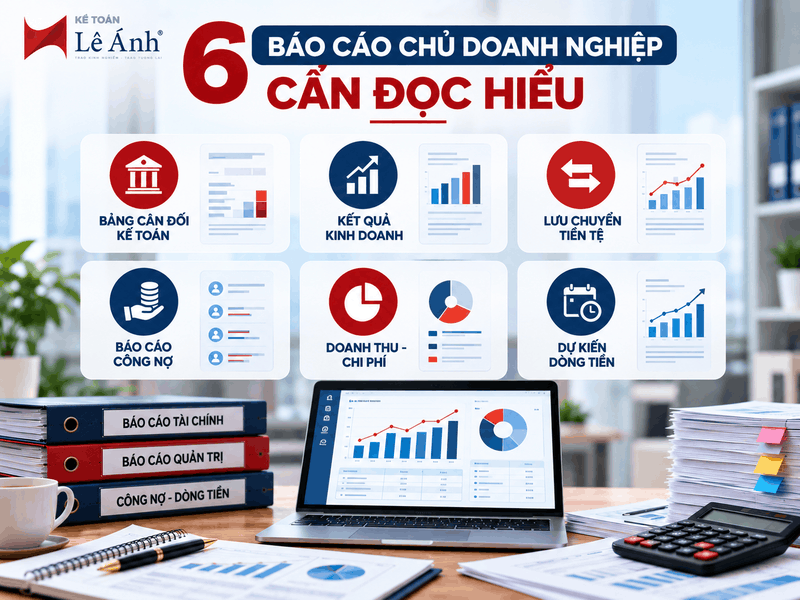
Chủ doanh nghiệp cần đọc được những báo cáo nào? Có 6 nhóm báo cáo nên ưu tiên:
Ba báo cáo đầu thuộc hệ thống báo cáo tài chính theo chế độ kế toán áp dụng; các báo cáo còn lại phục vụ quản trị nội bộ. Không phải doanh nghiệp nào cũng bắt buộc lập đầy đủ từng mẫu nêu trên. |
1. Chủ doanh nghiệp cần đọc hiểu những báo cáo tài chính nào?
Báo cáo tài chính phản ánh tình hình tài sản, nguồn vốn, kết quả kinh doanh và dòng tiền của doanh nghiệp. Đối với người quản lý, ba nhóm thông tin sau đặc biệt quan trọng.
1.1. Bảng cân đối kế toán – Doanh nghiệp đang có gì và đang nợ bao nhiêu?
Bảng cân đối kế toán phản ánh tài sản, nợ phải trả và vốn chủ sở hữu tại thời điểm lập báo cáo.
Khi đọc, bạn nên chú ý:
- Tiền và tương đương tiền: Doanh nghiệp đang có bao nhiêu tiền?
- Khoản phải thu: Khách hàng còn nợ bao nhiêu?
- Hàng tồn kho: Bao nhiêu vốn đang nằm ở hàng hóa, nguyên vật liệu?
- Nợ phải trả: Doanh nghiệp cần thanh toán những nghĩa vụ nào?
- Vốn chủ sở hữu: Quy mô nguồn vốn thuộc chủ sở hữu đang được phản ánh ra sao?
Ví dụ, doanh nghiệp có tổng tài sản lớn nhưng phần lớn tập trung ở công nợ khách hàng và hàng tồn kho. Khi ấy, khả năng thanh toán thực tế có thể thấp hơn nhận định ban đầu nếu chỉ nhìn vào tổng tài sản.
1.2. Báo cáo kết quả hoạt động kinh doanh – Doanh nghiệp đang lãi hay lỗ?
Đây thường là báo cáo chủ doanh nghiệp quan tâm đầu tiên.
Tuy nhiên, ngoài lợi nhuận cuối kỳ, bạn cần hiểu các chỉ tiêu về doanh thu thuần, giá vốn, lợi nhuận gộp, chi phí bán hàng, chi phí quản lý và chi phí tài chính.
Nếu doanh thu tăng nhưng lợi nhuận giảm, cần xác định nguyên nhân từ giá vốn, chi phí vận hành hay các khoản phát sinh khác.
Chủ doanh nghiệp cần biết lợi nhuận thay đổi do đâu, thay vì chỉ xem con số lãi, lỗ cuối kỳ.
1.3. Báo cáo lưu chuyển tiền tệ – Doanh nghiệp có thực sự tạo ra tiền không?
Báo cáo lưu chuyển tiền tệ phản ánh các dòng tiền từ hoạt động kinh doanh, đầu tư và tài chính, khi doanh nghiệp lập báo cáo này theo chế độ kế toán áp dụng.
Bạn nên quan tâm khả năng tạo tiền từ hoạt động kinh doanh, các khoản chi đầu tư và mức độ phụ thuộc vào vốn vay.
Một doanh nghiệp có lợi nhuận nhưng dòng tiền kinh doanh yếu kéo dài cần được xem xét kỹ về công nợ, hàng tồn kho và chính sách thanh toán.
2. Ngoài báo cáo tài chính, chủ doanh nghiệp cần theo dõi những báo cáo quản trị nào?
Đối với doanh nghiệp nhỏ đang thuê dịch vụ kế toán, các báo cáo quản trị thường có giá trị trực tiếp đối với hoạt động điều hành hằng ngày.
|
Báo cáo |
Nội dung cần kiểm soát |
|
Công nợ phải thu |
Khách hàng còn nợ, khoản quá hạn và khả năng thu hồi |
|
Công nợ phải trả |
Nghĩa vụ thanh toán và thời điểm đến hạn |
|
Doanh thu, chi phí |
Kết quả kinh doanh theo sản phẩm, bộ phận hoặc chi nhánh |
|
Hàng tồn kho |
Giá trị tồn kho, hàng chậm luân chuyển |
|
Dự kiến dòng tiền |
Tiền dự kiến thu, chi và khả năng đáp ứng thanh toán |
|
Thực tế so với ngân sách |
Khoản chi vượt kế hoạch và nguyên nhân |
Các báo cáo này có thể được thiết kế theo nhu cầu quản lý, không nhất thiết sử dụng mẫu cố định.
Nếu đơn vị dịch vụ kế toán hiện chỉ cung cấp hồ sơ thuế và báo cáo tài chính định kỳ, bạn nên trao đổi bổ sung về phạm vi báo cáo quản trị cần nhận.
3. Ví dụ: Chỉ xem lãi, lỗ có thể bỏ sót rủi ro tài chính nào?
Giả sử doanh nghiệp thương mại có số liệu tháng như sau:
|
Chỉ tiêu |
Giá trị |
|
Doanh thu ghi nhận |
700 triệu đồng |
|
Giá vốn và chi phí |
570 triệu đồng |
|
Lợi nhuận trước thuế |
130 triệu đồng |
|
Tiền thực thu từ khách hàng |
450 triệu đồng |
|
Tiền thực chi |
530 triệu đồng |
Số liệu giả định phục vụ minh họa.
Doanh nghiệp có lợi nhuận trước thuế 130 triệu đồng nhưng chênh lệch tiền thu – chi lại âm 80 triệu đồng.
Nếu chỉ xem báo cáo kết quả kinh doanh, chủ doanh nghiệp có thể đánh giá tình hình tích cực. Tuy nhiên, bảng thu – chi cho thấy áp lực thanh toán đang phát sinh.
Nguyên nhân có thể là khách hàng chưa trả đủ tiền, doanh nghiệp nhập hàng trước hoặc có khoản vay, khoản đầu tư đến hạn thanh toán.
Khi nhận số liệu này, bạn nên yêu cầu kế toán làm rõ ba vấn đề:
- Bao nhiêu doanh thu đã ghi nhận nhưng chưa thu được tiền?
- Những khoản phải trả nào đến hạn ở kỳ tiếp theo?
- Dòng tiền dự kiến có đủ đáp ứng nhu cầu thanh toán không?
Đọc hiểu báo cáo là biết kết nối các chỉ tiêu để nhận diện vấn đề tài chính, không dừng ở kết quả lãi hay lỗ.
4. Chủ doanh nghiệp đang thuê dịch vụ kế toán nên kiểm tra báo cáo như thế nào?
Bạn không cần kiểm tra từng bút toán như kế toán viên. Thay vào đó, nên thiết lập cách rà soát báo cáo theo bốn bước.
Bước 1. Kiểm tra tính đầy đủ của thông tin
Xác định doanh thu, chi phí, công nợ, tiền và hàng tồn kho đã được cập nhật đến kỳ báo cáo hay chưa.
Nếu thiếu số liệu quản trị, cần thống nhất yêu cầu bổ sung cùng đơn vị dịch vụ.
Bước 2. So sánh các kỳ kế toán
Đối chiếu doanh thu, lợi nhuận, công nợ và chi phí so với tháng trước hoặc cùng kỳ.
Các khoản biến động lớn cần được giải thích theo nguyên nhân cụ thể.
Bước 3. Đối chiếu các chỉ tiêu liên quan
Ví dụ, doanh thu tăng nhưng công nợ phải thu cũng tăng mạnh có thể phản ánh chính sách bán chịu hoặc tình trạng thu hồi tiền chậm.
Lợi nhuận tăng nhưng tiền mặt giảm cần được phân tích thêm qua các khoản thu, chi và biến động tài sản, công nợ.
Bước 4. Yêu cầu giải trình và đề xuất phương án
Khi phát hiện chỉ tiêu bất thường, bạn nên yêu cầu kế toán trình bày nguyên nhân, số liệu đối chiếu và ảnh hưởng đến hoạt động kinh doanh.
Từ kết quả rà soát, doanh nghiệp có thể điều chỉnh ngân sách, chính sách công nợ hoặc kế hoạch dòng tiền.
5. Học xong, chủ doanh nghiệp cần đạt mức độ đọc báo cáo như thế nào?
Đối với người chưa có nền tảng kế toán, mục tiêu thực tế nên được chia thành ba mức độ.
- Mức 1 – Đọc hiểu: Nhận biết các chỉ tiêu quan trọng trên báo cáo tài chính và hiểu ý nghĩa đối với hoạt động doanh nghiệp.
- Mức 2 – Kiểm tra: So sánh số liệu giữa các kỳ, nhận diện biến động lớn và biết yêu cầu kế toán giải thích.
- Mức 3 – Ứng dụng: Sử dụng thông tin tài chính để đánh giá chi phí, công nợ, khả năng thanh toán và lựa chọn phương án điều hành.
Ví dụ, sau khi nhận báo cáo tháng, bạn có thể xác định doanh thu tăng hay giảm, lợi nhuận biến động do nguyên nhân nào, khoản công nợ nào cần thu hồi và doanh nghiệp có nguy cơ thiếu tiền thanh toán hay không.
Đây là định hướng năng lực phù hợp đối với chủ doanh nghiệp. Mức độ thành thạo thực tế còn phụ thuộc kiến thức đầu vào, quá trình thực hành và khả năng áp dụng sau khóa học.
6. Đang thuê dịch vụ kế toán, nên học Kế toán cho Chủ doanh nghiệp hay Phân tích Báo cáo Tài chính?
Nếu bạn mới chỉ xem báo cáo lãi, lỗ và chưa biết kiểm tra số liệu, Kế toán cho Chủ doanh nghiệp là chương trình nên ưu tiên tìm hiểu.
Hướng học phù hợp là đọc hiểu báo cáo, kiểm soát dòng tiền, công nợ, chi phí và sử dụng thông tin tài chính phục vụ quản lý.
Bạn có thể tham khảo Khóa học Kế toán cho Chủ doanh nghiệp tại Kế toán Lê Ánh.
Nếu đã có nền tảng kế toán và muốn phân tích sâu các hệ số thanh khoản, khả năng sinh lời, cơ cấu vốn và hiệu quả sử dụng tài sản, bạn có thể tìm hiểu thêm Khóa học Phân tích Báo cáo Tài chính.
Bạn chưa cần lựa chọn chương trình chuyên sâu ngay nếu mục tiêu trước mắt là hiểu báo cáo do đơn vị dịch vụ kế toán cung cấp.
7. Chưa biết kế toán có nên đăng ký ngay hay học bổ sung nền tảng trước?
Bạn có thể ưu tiên tìm hiểu khóa dành cho chủ doanh nghiệp mà chưa cần học thành thạo định khoản, nếu mục tiêu là đọc báo cáo và kiểm soát thông tin tài chính.
Để tư vấn sát trình độ hiện tại, Kế toán Lê Ánh cần xác định thêm:
- Bạn đã hiểu các chỉ tiêu doanh thu, chi phí, lợi nhuận và công nợ chưa?
- Bạn có từng đọc bảng cân đối kế toán hay mới xem báo cáo kết quả kinh doanh?
- Bạn đang cần kiểm soát dòng tiền, chi phí hay chuẩn bị hồ sơ làm thủ tục tại ngân hàng?
- Bạn muốn tự phân tích báo cáo hay chủ yếu cần trao đổi hiệu quả cùng đơn vị dịch vụ kế toán?
Đối với trường hợp đã nêu, bạn nên bắt đầu từ các báo cáo cơ bản và học cách đặt câu hỏi khi nhận số liệu. Sau khi có nền tảng, có thể tiếp tục nâng cao năng lực phân tích theo nhu cầu quản lý.
Kết luận
Chủ doanh nghiệp cần đọc hiểu báo cáo tài chính và các báo cáo quản trị quan trọng, đặc biệt là kết quả kinh doanh, tình hình tài sản – công nợ và dòng tiền.
Nếu đang thuê dịch vụ kế toán nhưng mới chỉ xem số lãi, lỗ, bạn nên ưu tiên học cách kiểm tra, đối chiếu và sử dụng số liệu để điều hành, thay vì học toàn bộ nghiệp vụ hạch toán như kế toán viên.
Khóa Kế toán cho Chủ doanh nghiệp tại Kế toán Lê Ánh là hướng học phù hợp để bạn tìm hiểu và lựa chọn theo kinh nghiệm hiện tại.
8. Câu hỏi thường gặp
Chủ doanh nghiệp không biết định khoản có học đọc báo cáo tài chính được không?
Nếu mục tiêu là hiểu và kiểm soát số liệu phục vụ quản lý, bạn có thể bắt đầu từ ý nghĩa các chỉ tiêu tài chính cơ bản mà chưa cần thành thạo định khoản.
Chủ doanh nghiệp có cần tự lập báo cáo tài chính sau khóa học không?
Không bắt buộc. Chủ doanh nghiệp nên tập trung đọc, phân tích và sử dụng báo cáo. Công tác lập báo cáo tài chính có thể do bộ phận kế toán hoặc đơn vị dịch vụ kế toán đảm nhiệm theo phân công.
Đang thuê dịch vụ kế toán có thể yêu cầu báo cáo dòng tiền và công nợ hằng tháng không?
Bạn nên trao đổi cùng đơn vị dịch vụ về nhu cầu cung cấp báo cáo quản trị, tần suất thực hiện và dữ liệu cần thiết. Các báo cáo bổ sung có thể cần thỏa thuận riêng nếu chưa thuộc phạm vi hợp đồng.
Làm sao biết báo cáo kế toán có dấu hiệu bất thường?
Bạn nên chú ý các tình huống như doanh thu tăng nhưng lợi nhuận giảm, công nợ quá hạn tăng, chi phí vượt ngân sách hoặc doanh nghiệp có lãi nhưng thiếu tiền thanh toán. Những biến động này cần được đối chiếu và giải thích trước khi kết luận có sai sót.
Học Kế toán cho Chủ doanh nghiệp xong có cần học thêm Phân tích Báo cáo Tài chính không?
Không bắt buộc. Nếu đã đáp ứng nhu cầu đọc báo cáo và kiểm soát hoạt động kinh doanh, bạn có thể áp dụng kiến thức vào quản lý. Khi cần phân tích chuyên sâu khả năng sinh lời, thanh khoản, cơ cấu vốn hoặc rủi ro tài chính, bạn có thể tiếp tục học chương trình Phân tích Báo cáo Tài chính.


Hiện chưa có bình luận nào!