Làm sao để biết số liệu kế toán cung cấp có dấu hiệu bất thường?

Chuyên gia Kế toán Thuế – Kiểm toán – Tài chính
15+ năm kinh nghiệm
65+ lớp tham gia giảng dạy
Giám đốc Công ty TNHH Tư vấn XTAX
Chào bạn Nguyễn Mỹ Hà,
Chủ doanh nghiệp có thể nhận diện dấu hiệu bất thường từ số liệu kế toán bằng cách so sánh doanh thu, chi phí, lợi nhuận, dòng tiền và công nợ giữa các kỳ, đồng thời phân tích riêng từng chi nhánh hoặc bộ phận. Những khoản biến động lớn, thiếu cơ sở giải thích hoặc không tương xứng với kết quả kinh doanh cần được kiểm tra kỹ hơn.
Đối với trường hợp doanh nghiệp vừa mở thêm chi nhánh, chi phí tăng chưa chắc là dấu hiệu sai sót. Một phần có thể phát sinh từ tiền thuê mặt bằng, nhân sự mới, trang thiết bị, hoạt động quảng cáo hoặc chi phí vận hành ban đầu. Vấn đề quan trọng là xác định chi phí tăng ở đâu, nguyên nhân nào làm tăng và khoản chi đó có phù hợp quy mô hoạt động hay không.
Đây cũng là nhóm kỹ năng mà chủ doanh nghiệp nên trang bị để chủ động kiểm soát hoạt động tài chính, thay vì chỉ tiếp nhận báo cáo tổng hợp từ kế toán.
|
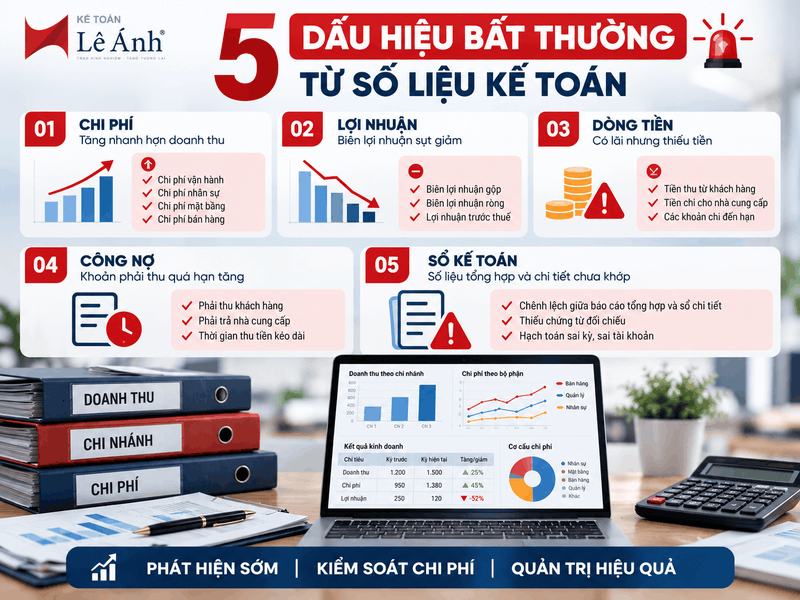
Làm sao để nhận biết số liệu kế toán có dấu hiệu bất thường? Chủ doanh nghiệp nên tập trung kiểm tra 5 nhóm chỉ tiêu:
Cách kiểm tra: So sánh số liệu nhiều kỳ → Phân tích theo chi nhánh, bộ phận → Xác định nguyên nhân biến động → Đối chiếu chứng từ → Đề xuất biện pháp kiểm soát. Người chưa có nền tảng kế toán có thể bắt đầu từ Khóa học Kế toán cho Chủ doanh nghiệp tại Kế toán Lê Ánh để tìm hiểu cách đọc báo cáo và kiểm soát thông tin tài chính. |
1. Những dấu hiệu nào cho thấy số liệu kế toán cần được kiểm tra?
Không phải mọi biến động lớn đều là sai sót kế toán. Tuy nhiên, nếu các chỉ tiêu thay đổi bất thường so với hoạt động thực tế, chủ doanh nghiệp cần yêu cầu phân tích nguyên nhân.
|
Nhóm chỉ tiêu |
Dấu hiệu cần chú ý |
Câu hỏi nên đặt cho kế toán |
|
Doanh thu |
Doanh thu tăng nhưng lợi nhuận giảm |
Giá vốn hay chi phí nào đang tăng nhanh? |
|
Chi phí vận hành |
Chi phí tăng mạnh sau khi mở chi nhánh |
Khoản nào là chi phí ban đầu, khoản nào phát sinh thường xuyên? |
|
Lợi nhuận |
Biên lợi nhuận giảm liên tục |
Do giá bán, giá vốn hay hiệu quả vận hành? |
|
Công nợ |
Phải thu khách hàng tăng nhanh |
Bao nhiêu công nợ đã quá hạn? |
|
Dòng tiền |
Có lợi nhuận nhưng thiếu tiền thanh toán |
Tiền đang nằm ở công nợ, hàng tồn kho hay các khoản chi khác? |
|
Sổ kế toán |
Số liệu tổng hợp và chi tiết chưa thống nhất |
Chênh lệch xuất phát từ tài khoản, chứng từ hoặc thời điểm ghi nhận nào? |
Chủ doanh nghiệp không cần trực tiếp kiểm tra từng bút toán mỗi ngày, nhưng cần biết chỉ tiêu nào phải theo dõi, mức biến động nào đáng chú ý và khi nào nên yêu cầu bộ phận kế toán giải trình.
2. Doanh nghiệp mở thêm chi nhánh nên kiểm soát chi phí như thế nào?
Đối với doanh nghiệp có nhiều chi nhánh, nếu chỉ theo dõi tổng chi phí toàn công ty, nhà quản lý sẽ khó đánh giá hiệu quả của từng đơn vị.
Bước đầu tiên là yêu cầu kế toán phân loại chi phí theo chi nhánh, bộ phận và mục đích sử dụng.
Một số nhóm cần theo dõi riêng:
- Chi phí nhân sự: Lương, thưởng, bảo hiểm và các khoản liên quan từng bộ phận.
- Chi phí mặt bằng: Tiền thuê, điện nước, phí quản lý và sửa chữa.
- Chi phí bán hàng: Quảng cáo, vận chuyển, hoa hồng và chương trình khuyến mại.
- Chi phí quản lý: Văn phòng phẩm, phần mềm, dịch vụ thuê ngoài.
- Chi phí đầu tư ban đầu: Trang thiết bị, cải tạo mặt bằng, công cụ dụng cụ và tài sản cố định.
Đối với các khoản chi dùng chung nhiều chi nhánh, doanh nghiệp cần xây dựng tiêu thức phân bổ hợp lý và áp dụng nhất quán. Có thể lựa chọn doanh thu, diện tích sử dụng, số nhân sự hoặc mức độ sử dụng nguồn lực tùy bản chất từng khoản chi.
Lưu ý: Báo cáo quản trị theo chi nhánh có thể được thiết kế chi tiết hơn báo cáo tài chính theo quy định. Chủ doanh nghiệp nên thống nhất mã chi nhánh, mã bộ phận và cách tập hợp chi phí ngay từ đầu để hạn chế sai lệch khi so sánh.
3. Ví dụ: Chi phí tăng sau khi mở chi nhánh có phải dấu hiệu bất thường không?
Giả sử một doanh nghiệp thương mại có số liệu quản trị như sau:
|
Chỉ tiêu |
Tháng trước |
Tháng hiện tại |
|
Doanh thu |
1,2 tỷ đồng |
1,5 tỷ đồng |
|
Giá vốn |
780 triệu |
990 triệu |
|
Chi phí bán hàng và quản lý |
250 triệu |
390 triệu |
|
Lợi nhuận trước thuế |
170 triệu |
120 triệu |
Số liệu giả định, phục vụ minh họa phương pháp phân tích.
Qua bảng trên:
- Doanh thu tăng 25%.
- Giá vốn tăng khoảng 26,9%.
- Chi phí bán hàng và quản lý tăng 56%.
- Lợi nhuận trước thuế giảm khoảng 29,4%.
Dù doanh thu tăng, lợi nhuận lại giảm do tốc độ tăng chi phí cao hơn tốc độ tăng doanh thu.
Tuy nhiên, chưa thể kết luận chi phí bị ghi nhận sai hoặc doanh nghiệp hoạt động kém hiệu quả. Kế toán cần phân tích thêm phần chi phí phát sinh do mở chi nhánh mới, khoản đầu tư ban đầu, doanh thu thực tế của từng địa điểm và thời gian dự kiến đạt điểm hòa vốn.
Chủ doanh nghiệp nên yêu cầu một báo cáo giải thích biến động, thay vì chỉ nhận bảng tổng hợp số tiền tăng, giảm.
4. Chủ doanh nghiệp nên yêu cầu kế toán cung cấp những báo cáo nào?
Để kiểm soát tốt hơn tình hình tài chính sau khi mở chi nhánh, bạn có thể đề nghị bộ phận kế toán xây dựng bộ báo cáo quản trị định kỳ:
- Báo cáo doanh thu, chi phí và lợi nhuận theo chi nhánh: Cho biết đơn vị nào đang tạo doanh thu, đơn vị nào phát sinh chi phí cao và mức đóng góp vào kết quả kinh doanh chung.
- Báo cáo thực tế so với ngân sách: Đối chiếu chi phí phát sinh và kế hoạch đã phê duyệt, xác định khoản vượt dự toán cần giải trình.
- Báo cáo công nợ phải thu, phải trả: Theo dõi thời hạn thu tiền khách hàng, lịch thanh toán nhà cung cấp và những khoản công nợ quá hạn.
- Báo cáo dòng tiền: Thể hiện nguồn tiền dự kiến thu, các khoản phải chi và khả năng đáp ứng nghĩa vụ thanh toán.
- Báo cáo phân tích biến động: Làm rõ nguyên nhân thay đổi doanh thu, giá vốn, chi phí và lợi nhuận giữa các kỳ.
Tần suất báo cáo nên căn cứ quy mô doanh nghiệp. Đối với chi nhánh mới, các chỉ tiêu doanh thu, chi phí và dòng tiền có thể cần được theo dõi hằng tuần ở giai đoạn đầu, sau đó tổng hợp đánh giá theo tháng.
5. Phân biệt số liệu bất thường và sai sót kế toán như thế nào?
Đây là điểm chủ doanh nghiệp cần đặc biệt lưu ý.
Số liệu bất thường là khoản biến động đáng chú ý so với kỳ trước, ngân sách hoặc đặc điểm kinh doanh. Nguyên nhân có thể hoàn toàn hợp lý, như doanh nghiệp tăng nhân sự hoặc triển khai chiến dịch quảng cáo lớn.
Sai sót kế toán phát sinh khi nghiệp vụ được ghi nhận chưa chính xác, thiếu chứng từ, sai kỳ, sai giá trị hoặc phân loại chưa phù hợp.
Ví dụ, chi phí thuê mặt bằng tăng do mở thêm chi nhánh là biến động có thể giải thích được. Ngược lại, một hóa đơn chi phí được ghi nhận hai lần có thể dẫn đến sai lệch số liệu kế toán.
Để phân biệt hai trường hợp, cần kiểm tra chứng từ gốc, đối chiếu sổ chi tiết, xem xét bản chất giao dịch và xác định phương pháp ghi nhận phù hợp.
Chủ doanh nghiệp nên yêu cầu kế toán trình bày rõ nguyên nhân – chứng từ đối chiếu – ảnh hưởng tài chính – phương án xử lý, thay vì chỉ giải thích rằng chi phí tăng do mở rộng hoạt động.
6. Chủ doanh nghiệp chưa biết kế toán nên học gì để tự kiểm soát số liệu?
Nếu bạn đang trực tiếp điều hành doanh nghiệp nhưng chưa có nền tảng kế toán chuyên môn, hướng học phù hợp là bắt đầu từ cách đọc và sử dụng thông tin kế toán phục vụ quản lý.
Bạn nên ưu tiên các năng lực sau:
- Hiểu ý nghĩa những chỉ tiêu quan trọng trên báo cáo tài chính.
- Phân biệt doanh thu, lợi nhuận và dòng tiền.
- Đọc báo cáo công nợ, chi phí và kết quả kinh doanh.
- Nhận diện biến động cần kiểm tra và đặt câu hỏi cho kế toán.
- Sử dụng báo cáo quản trị để đánh giá hiệu quả từng chi nhánh, bộ phận.
Khóa học Kế toán cho Chủ doanh nghiệp tại Kế toán Lê Ánh là chương trình bạn có thể ưu tiên tham khảo nếu mục tiêu chính là hiểu báo cáo, kiểm soát hoạt động kế toán và nâng cao khả năng quản lý tài chính.
Nếu đã đọc được các báo cáo cơ bản và muốn đi sâu vào phân tích chỉ số tài chính, hiệu quả sử dụng vốn, khả năng sinh lời và rủi ro tài chính, bạn có thể tìm hiểu thêm Khóa học Phân tích Báo cáo Tài chính.
Kết luận
Chủ doanh nghiệp hoàn toàn có thể học cách nhận diện dấu hiệu bất thường từ số liệu kế toán mà chưa cần thành thạo định khoản.
Đối với doanh nghiệp vừa mở thêm chi nhánh, trọng tâm là xây dựng báo cáo doanh thu, chi phí theo từng đơn vị, so sánh thực tế và ngân sách, theo dõi dòng tiền và yêu cầu giải thích những khoản biến động lớn.
Khóa Kế toán cho Chủ doanh nghiệp tại Kế toán Lê Ánh là hướng học đáng cân nhắc nếu bạn muốn nâng cao khả năng kiểm soát số liệu và chủ động trao đổi cùng bộ phận kế toán khi điều hành doanh nghiệp.
Câu hỏi thường gặp về nhận diện số liệu kế toán bất thường
Chủ doanh nghiệp không có chuyên môn kế toán có tự nhận biết số liệu bất thường không?
Chủ doanh nghiệp không nhất thiết phải thành thạo định khoản nhưng cần hiểu các chỉ tiêu cơ bản về doanh thu, chi phí, lợi nhuận, dòng tiền và công nợ. Qua so sánh số liệu giữa các kỳ, bạn có thể phát hiện biến động đáng chú ý và yêu cầu kế toán giải thích nguyên nhân.
Chi phí tăng nhanh sau khi mở chi nhánh có phải dấu hiệu quản lý tài chính kém không?
Chưa thể kết luận như vậy. Chi phí tăng có thể xuất phát từ đầu tư ban đầu, tuyển dụng nhân sự hoặc mở rộng hoạt động kinh doanh. Chủ doanh nghiệp cần phân tích chi phí theo từng chi nhánh, so sánh ngân sách và đánh giá hiệu quả hoạt động trước khi xác định nguyên nhân.
Làm sao biết chi nhánh nào đang hoạt động kém hiệu quả?
Bạn nên yêu cầu báo cáo doanh thu, chi phí và kết quả kinh doanh riêng cho từng chi nhánh. Các chỉ tiêu cần theo dõi là tỷ suất lợi nhuận, chi phí vận hành, mức hoàn thành ngân sách và dòng tiền. Khi so sánh, cần xét thêm thời gian hoạt động, quy mô và đặc điểm kinh doanh của từng đơn vị.
Chủ doanh nghiệp nên làm gì khi phát hiện số liệu kế toán có chênh lệch?
Trước tiên, cần xác định khoản chênh lệch, thời điểm phát sinh và mức độ ảnh hưởng đến kết quả kinh doanh. Sau đó, yêu cầu kế toán đối chiếu chứng từ, sổ chi tiết và báo cáo tổng hợp. Nếu phát hiện sai sót ghi nhận, bộ phận kế toán cần xác định phương án điều chỉnh phù hợp quy định.
Chưa biết đọc báo cáo tài chính có học Khóa Kế toán cho Chủ doanh nghiệp tại Lê Ánh được không?
Nếu mục tiêu là hiểu báo cáo kế toán, kiểm soát chi phí, công nợ và dòng tiền phục vụ điều hành, bạn có thể ưu tiên tìm hiểu chương trình dành cho chủ doanh nghiệp mà chưa cần học chuyên sâu kỹ thuật hạch toán.


Hiện chưa có bình luận nào!