Người mất gốc kế toán nên học lại nguyên lý thế nào?
12+ năm kinh nghiệm
50+ lớp tham gia giảng dạy
Kế toán tổng hợp kiêm Kế toán quản trị tại Công ty TNHH XNK C&M
Chào Thảo Vy,
Người mất gốc kế toán nên học lại nguyên lý theo trình tự: hiểu bản chất tài sản và nguồn vốn, ôn hệ thống tài khoản, nắm quy tắc ghi Nợ – Có, luyện định khoản và liên hệ với sổ sách kế toán. Không nhất thiết phải học lại toàn bộ giáo trình từ đầu, mà nên xác định những phần kiến thức đã quên để tập trung ôn tập.
Với trường hợp của Vy, em từng học chuyên ngành Kế toán nên đã có nền tảng nhất định. Trước mắt, nên dành thời gian hệ thống lại tài khoản và luyện các nghiệp vụ mua bán, thu chi, công nợ. Khi giải thích được bản chất của từng bút toán, em mới chuyển sang thực hành chứng từ và phần mềm.
Mục lục
1. Cần xác định rõ kiến thức về kế toán
Trước khi học lại nguyên lý kế toán, người học cần xác định bản thân đang quên khái niệm cơ bản, hệ thống tài khoản hay phương pháp định khoản. Không phải người đã học kế toán nhưng lâu không sử dụng đều cần học lại toàn bộ kiến thức từ đầu.
Thông thường, tình trạng mất gốc thể hiện ở ba mức độ:
|
Mức độ |
Biểu hiện |
Hướng ôn tập |
|
Quên kiến thức nền |
Không phân biệt rõ tài sản, nợ phải trả, vốn chủ sở hữu |
Ôn lại các khái niệm và phương trình kế toán |
|
Quên định khoản |
Không xác định được tài khoản ghi Nợ, ghi Có |
Học lại kết cấu tài khoản và luyện nghiệp vụ |
|
Biết lý thuyết nhưng thiếu thực hành |
Làm được bài tập mẫu nhưng lúng túng khi gặp chứng từ |
Luyện xử lý giao dịch gắn với hồ sơ thực tế |
Với Vy, khó khăn lớn nhất là không còn nhớ cách định khoản. Em nên bắt đầu bằng một số bài tập đơn giản như rút tiền gửi ngân hàng về nhập quỹ, mua hàng chưa thanh toán hoặc trả nợ nhà cung cấp.
Khi làm bài, hãy tự giải thích tài sản hay khoản nợ nào tăng, giảm. Nếu hiểu được sự thay đổi nhưng chưa nhớ số hiệu tài khoản, em chỉ cần bổ sung kiến thức về tài khoản thay vì học lại mọi khái niệm.
Ngược lại, nếu chưa xác định được bản chất giao dịch, nên quay về phần phương trình kế toán và nguyên tắc ghi nhận.
Mục tiêu đầu tiên là tìm đúng phần kiến thức còn thiếu, từ đó xây dựng lộ trình ôn tập phù hợp, tránh mất thời gian học lại những nội dung đã nắm chắc.
2. Nên học lại nguyên lý kế toán theo thứ tự nào?
Người mất gốc nên học lại nguyên lý theo hướng từ bản chất giao dịch đến tài khoản, định khoản và ghi sổ kế toán. Trình tự này giúp hiểu vì sao nghiệp vụ được ghi Nợ hoặc Có, thay vì chỉ học thuộc các bút toán có sẵn.
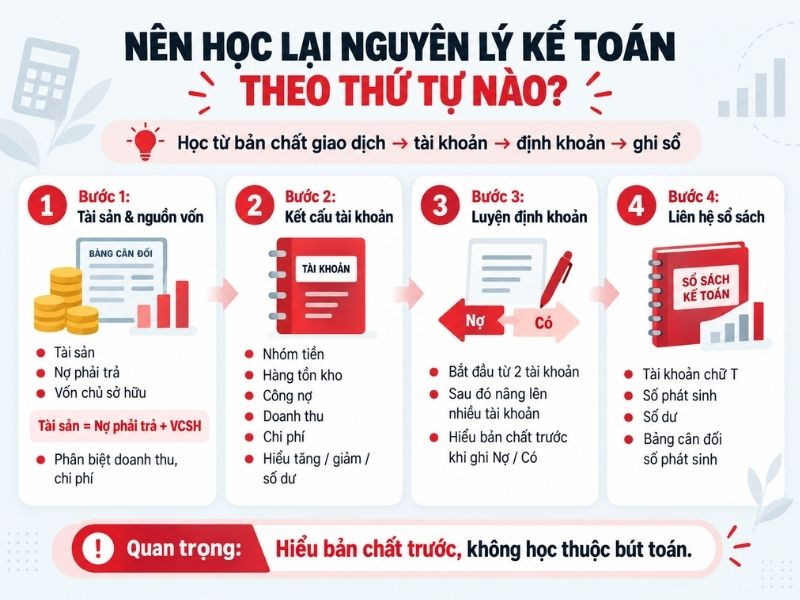
Các bước ôn lại nguyên lý kế toán
Có thể chia quá trình ôn tập thành bốn bước chính.
Bước 1 – Ôn tài sản và nguồn vốn.
Người học cần hiểu tài sản, nợ phải trả, vốn chủ sở hữu và mối quan hệ:
Tài sản = Nợ phải trả + Vốn chủ sở hữu
Đồng thời, cần phân biệt doanh thu, chi phí và ảnh hưởng của các giao dịch đến tình hình tài chính doanh nghiệp.
Bước 2 – Học lại kết cấu tài khoản.
Thay vì cố ghi nhớ toàn bộ hệ thống tài khoản, nên bắt đầu từ các nhóm thường gặp như tiền, hàng tồn kho, công nợ, doanh thu và chi phí.
Cần hiểu tài khoản phản ánh đối tượng nào, tăng ghi bên nào, giảm ghi bên nào và có số dư như thế nào.
Bước 3 – Luyện phương pháp định khoản.
Bắt đầu từ nghiệp vụ đơn giản có hai tài khoản, sau đó chuyển sang giao dịch có nhiều tài khoản liên quan.
Ví dụ, khi doanh nghiệp trả tiền cho nhà cung cấp, người học phải hiểu khoản phải trả giảm và tiền cũng giảm trước khi xác định bút toán.
Bước 4 – Liên hệ với sổ sách kế toán.
Sau khi định khoản, nên tập ghi tài khoản chữ T, theo dõi số phát sinh, xác định số dư và lập bảng cân đối số phát sinh đơn giản.
Nếu chỉ nhớ bút toán mà không hiểu số liệu được tổng hợp lên sổ sách thế nào, người học vẫn dễ lúng túng khi chuyển sang kế toán thực hành.
3. Làm sao để học định khoản Nợ – Có dễ nhớ?
Cách học định khoản hiệu quả là phân tích bản chất nghiệp vụ trước, xác định tài khoản sau và cuối cùng mới quyết định ghi Nợ hay Có. Người mất gốc không nên ghi nhớ bút toán như một công thức cố định, bởi cùng một hoạt động mua bán có thể phát sinh nhiều cách thanh toán và điều kiện ghi nhận khác nhau.
- Những đối tượng kế toán nào bị ảnh hưởng?
- Từng đối tượng tăng hay giảm?
- Tài khoản nào được sử dụng và ghi vào bên Nợ hay Có?
Ví dụ: Doanh nghiệp mua một lô hàng hóa nhập kho trị giá 20 triệu đồng, chưa thanh toán cho nhà cung cấp. Giả sử chưa xét thuế và các chi phí phát sinh khác.
Nghiệp vụ làm hàng hóa tăng và khoản phải trả nhà cung cấp tăng. Kế toán ghi:
- Nợ Tài khoản 156 – Hàng hóa: 20 triệu đồng.
- Có Tài khoản 331 – Phải trả cho người bán: 20 triệu đồng.
Khi doanh nghiệp chuyển khoản thanh toán toàn bộ khoản nợ này, kế toán ghi:
- Nợ Tài khoản 331: 20 triệu đồng.
- Có Tài khoản 112: 20 triệu đồng.
Thay vì chỉ ghi nhớ hai bút toán, Vy cần hiểu mối liên hệ giữa nghiệp vụ mua hàng, phát sinh công nợ và thanh toán.
Khi luyện tập, nên bắt đầu từ những nghiệp vụ thu chi, mua bán và công nợ, sau đó nâng dần độ khó.
Một phương pháp hữu ích là làm bài tập mà không nhìn đáp án, giải thích bằng lời vì sao chọn tài khoản rồi mới kiểm tra kết quả. Với bài sai, nên ghi rõ nguyên nhân: hiểu sai nghiệp vụ, chọn nhầm tài khoản hay xác định sai bên Nợ – Có.
Cách học này giúp củng cố tư duy kế toán và hạn chế tình trạng làm đúng bài mẫu nhưng gặp nghiệp vụ tương tự lại không biết xử lý.
4. Khi nào nên chuyển sang kế toán thực hành?
Người mất gốc nên chuyển sang thực hành chứng từ và phần mềm khi đã hiểu quy tắc ghi Nợ – Có, định khoản được các nghiệp vụ cơ bản và biết kiểm tra số dư tài khoản. Chưa cần thuộc toàn bộ hệ thống tài khoản hoặc làm thành thạo những bài tập tổng hợp phức tạp.
Để tự đánh giá mức độ sẵn sàng, người học có thể thử xử lý một nhóm giao dịch của doanh nghiệp thương mại giả định gồm mua hàng, bán hàng, thu tiền và thanh toán công nợ.
Nếu xác định đúng tài khoản, giải thích được bút toán và theo dõi được số dư sau mỗi nghiệp vụ, Vy đã có nền tảng để học tiếp chứng từ và sổ sách thực tế.
Ngược lại, nếu vẫn thường xuyên nhầm lẫn tài sản với nguồn vốn hoặc không xác định được chiều tăng giảm của tài khoản, nên tiếp tục củng cố nguyên lý.
Khi chuyển sang thực hành, cần luyện cách kiểm tra hóa đơn, phiếu thu chi, chứng từ ngân hàng và nhập dữ liệu lên phần mềm kế toán. Sau mỗi nghiệp vụ, hãy kiểm tra thông tin trên sổ chi tiết để hiểu kết quả hạch toán.
Đối với Vy, nếu đã có giáo trình cũ và khả năng tự học tốt, em có thể ôn theo từng chủ đề, kết hợp bài tập định khoản có lời giải.
Trường hợp kiến thứu cùng là quay lại làm kế toán tổng hợp, Vy nên kiểm tra nội dung nguyên lý đã có trong chương trình thực hành tổng hợp trước khi đăng ký thêm khóa riêng để tránh học trùng kiến tc bị hổng nhiều hoặc cần người hướng dẫn sửa lỗi, em có thể tham khảo Khóa Học Nguyên Lý Kế Toán tại Kế toán Lê Ánh. Chương trình tập trung vào kiến thức nền, phương pháp định khoản và ứng dụng nguyên lý vào các nghiệp vụ thực tế.
Nếu mục tiêu sahức.
Kết luận
Người mất gốc kế toán nên học lại nguyên lý theo thứ tự từ tài sản, nguồn vốn đến hệ thống tài khoản, định khoản và ghi sổ. Quan trọng nhất là hiểu vì sao một nghiệp vụ được ghi Nợ hoặc Có, thay vì học thuộc bút toán.
Với Thảo Vy, nên ưu tiên luyện các nghiệp vụ thu chi, mua bán và công nợ để khôi phục kiến thức đã quên. Khi đã định khoản và kiểm tra được số dư cơ bản, em có thể chuyển sang thực hành chứng từ, phần mềm và từng bước chuẩn bị quay lại nghề kế toán.


Hiện chưa có bình luận nào!