Vì sao doanh nghiệp có lợi nhuận nhưng vẫn thiếu tiền?
19+ năm kinh nghiệm
30+ lớp tham gia giảng dạy
CEO điều hành kiêm Giám đốc Tài chính Công ty TNHH Vận Tải VGRAB
Chào bạn Từ Quốc Đại,
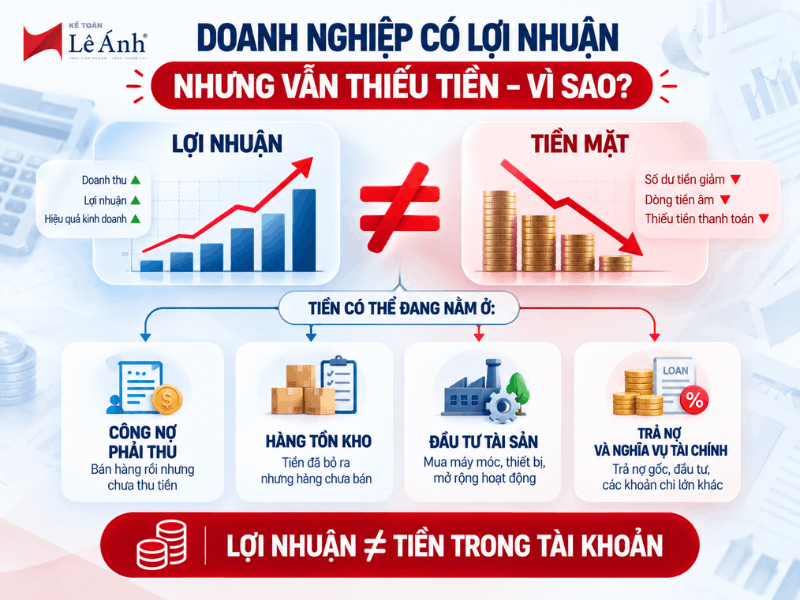
Doanh nghiệp có lợi nhuận nhưng vẫn thiếu tiền là tình trạng hoàn toàn có thể xảy ra và không đồng nghĩa số liệu lợi nhuận chắc chắn bị sai. Nguyên nhân cốt lõi là lợi nhuận và dòng tiền phản ánh hai khía cạnh khác nhau của hoạt động kinh doanh.
Lợi nhuận cho biết doanh nghiệp kinh doanh lãi hay lỗ trong một kỳ theo nguyên tắc kế toán. Dòng tiền lại cho biết tiền thực tế đã thu vào và chi ra như thế nào.
Ví dụ, doanh nghiệp bán hàng và đã ghi nhận doanh thu, lợi nhuận nhưng khách hàng chưa thanh toán. Khi đó, báo cáo có thể thể hiện doanh nghiệp đang có lãi, trong khi tiền vẫn nằm ở khoản phải thu và chưa về tài khoản.
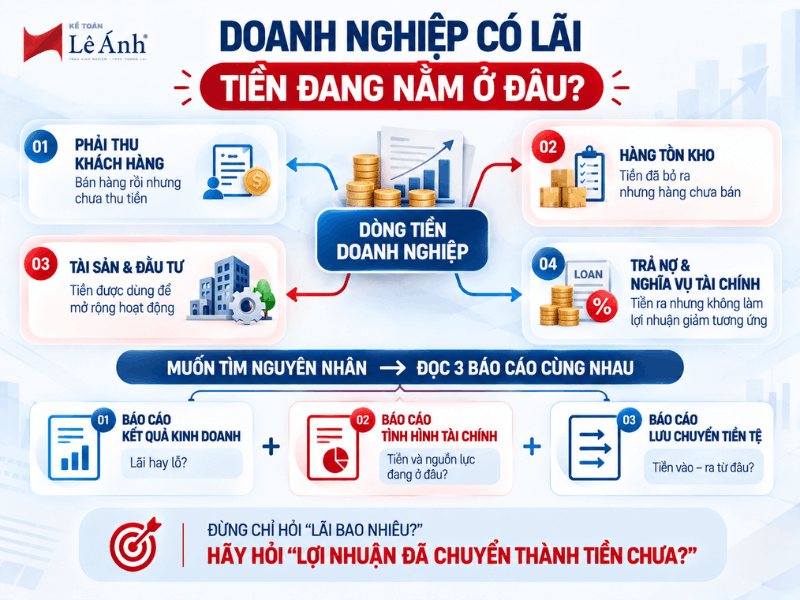
Tương tự, tiền có thể đang nằm trong hàng tồn kho, tài sản, các khoản đầu tư hoặc đã được sử dụng để trả nợ. Vì vậy, muốn biết tại sao doanh nghiệp “có lãi nhưng thiếu tiền”, không nên chỉ nhìn Báo cáo kết quả kinh doanh mà cần đọc đồng thời Báo cáo tình hình tài chính và Báo cáo lưu chuyển tiền tệ. Đây cũng là cách tiếp cận được sử dụng trong phân tích liên báo cáo tài chính.
|
1. Vì sao có lợi nhuận không có nghĩa là doanh nghiệp đang có nhiều tiền?
Đây là điểm chủ doanh nghiệp rất dễ nhầm khi đọc báo cáo.
Lợi nhuận = Doanh thu – Chi phí theo các nguyên tắc ghi nhận kế toán.
Trong khi đó:
Dòng tiền = Tiền thực thu – Tiền thực chi.
Thời điểm ghi nhận doanh thu, chi phí và thời điểm thực sự thu – chi tiền không phải lúc nào cũng trùng nhau.
Ví dụ, doanh nghiệp bán một lô hàng trị giá 500 triệu đồng cho khách hàng và cho phép thanh toán sau 60 ngày. Doanh thu có thể đã được ghi nhận, nhưng 500 triệu đồng chưa thực sự về tài khoản.
Nếu hoạt động kinh doanh có lãi, Báo cáo kết quả kinh doanh vẫn thể hiện lợi nhuận. Tuy nhiên, doanh nghiệp có thể chưa có tiền từ giao dịch đó để trả lương, thanh toán nhà cung cấp hay chi cho hoạt động tiếp theo.
Câu hỏi quản trị cần đặt ra không chỉ là:
“Tháng này lãi bao nhiêu?”
mà còn phải có:
“Lợi nhuận đó đã chuyển thành tiền chưa?”
2. Tiền của doanh nghiệp đang nằm ở đâu?
Khi doanh nghiệp báo lãi nhưng tài khoản vẫn thiếu tiền, nên lần lượt kiểm tra xem nguồn lực đang tập trung ở đâu.
Tiền nằm ở khoản phải thu
Đây là một trong những nguyên nhân phổ biến.
Doanh nghiệp bán được nhiều hàng, doanh thu và lợi nhuận tăng nhưng khách hàng chưa thanh toán. Khi khoản phải thu tăng nhanh hơn khả năng thu tiền, doanh nghiệp có thể tăng trưởng về doanh thu nhưng lại chịu áp lực dòng tiền.
Đặc biệt cần chú ý đến những khoản công nợ đã quá hạn hoặc khách hàng thường xuyên kéo dài thời gian thanh toán.
Tiền nằm trong hàng tồn kho
Doanh nghiệp đã chi tiền nhập hàng, nguyên vật liệu hoặc sản xuất sản phẩm nhưng hàng chưa bán được.
Tồn kho tăng nhanh có thể khiến một lượng tiền đáng kể bị giữ lại trong hàng hóa. Nếu vòng quay tồn kho chậm, doanh nghiệp càng dễ rơi vào tình trạng có tài sản nhưng thiếu tiền mặt.
Tiền đã được dùng để đầu tư
Doanh nghiệp có thể đang có lợi nhuận nhưng đồng thời chi một khoản lớn để mua máy móc, thiết bị, phương tiện, mở rộng nhà xưởng hoặc thực hiện các khoản đầu tư khác.
Các khoản chi này làm giảm tiền hiện có nhưng không nhất thiết làm lợi nhuận kỳ đó giảm tương ứng.
Tiền được dùng để trả nợ
Trả nợ gốc vay làm tiền giảm nhưng không phải toàn bộ khoản trả nợ đều được ghi nhận là chi phí làm giảm lợi nhuận.
Vì vậy, doanh nghiệp hoàn toàn có thể đang có lãi nhưng tiền liên tục được sử dụng để trả các nghĩa vụ tài chính trước đó.
3. Những nguyên nhân nào thường khiến doanh nghiệp “có lãi nhưng thiếu tiền”?
Có thể nhóm thành một số tình huống phổ biến:
|
Biểu hiện |
Tiền có thể đang ở đâu? |
Cần kiểm tra |
|
Doanh thu tăng nhưng tiền không tăng |
Khách hàng chưa thanh toán |
Khoản phải thu |
|
Mua hàng nhiều nhưng bán chậm |
Hàng hóa chưa chuyển thành tiền |
Hàng tồn kho |
|
Lợi nhuận tốt nhưng tiền giảm mạnh |
Đầu tư tài sản |
Dòng tiền đầu tư |
|
Doanh nghiệp trả nhiều khoản vay |
Tiền dùng để trả nợ |
Dòng tiền tài chính |
|
Thu tiền chậm nhưng phải trả nhà cung cấp sớm |
Lệch thời điểm thu – chi |
Chu kỳ tiền |
|
Lợi nhuận tăng nhưng dòng tiền kinh doanh yếu |
Lợi nhuận chưa chuyển thành tiền |
Chất lượng lợi nhuận |
Điểm đáng chú ý không nằm ở một chỉ tiêu riêng lẻ mà ở mối quan hệ giữa các chỉ tiêu.
Ví dụ, khoản phải thu tăng chưa chắc xấu nếu doanh nghiệp đang mở rộng bán hàng và vẫn thu nợ tốt. Nhưng nếu doanh thu tăng 20% trong khi phải thu tăng 70% và dòng tiền kinh doanh liên tục âm, đây là dấu hiệu cần phân tích sâu hơn.
4. Có lợi nhuận nhưng dòng tiền kinh doanh âm có đáng lo không?
Không nên kết luận chỉ từ một kỳ, nhưng đây là dấu hiệu cần theo dõi.
Một doanh nghiệp đang tăng trưởng nhanh có thể tạm thời có dòng tiền kinh doanh âm do phải tăng tồn kho hoặc cho khách hàng thời gian thanh toán dài hơn.
Tuy nhiên, nếu doanh nghiệp liên tục báo lợi nhuận trong nhiều kỳ nhưng dòng tiền từ hoạt động kinh doanh thường xuyên âm, cần đặt câu hỏi về khả năng chuyển lợi nhuận thành tiền.
Khi đó nên kiểm tra thêm:
- Khoản phải thu có tăng nhanh không?
- Tồn kho có tích tụ không?
- Khách hàng mất bao lâu để thanh toán?
- Doanh thu tăng nhưng tiền thu về có tương ứng không?
- Doanh nghiệp đang phải vay thêm để duy trì hoạt động hay không?
Phân tích dòng tiền và khả năng tạo tiền cũng là một phần riêng trong chương trình Phân tích Báo cáo tài chính của Kế toán Lê Ánh.
5. Chủ doanh nghiệp nên xem báo cáo nào để biết tiền đang nằm ở đâu?
Không nên chỉ nhìn một báo cáo.
Báo cáo kết quả kinh doanh
Trả lời câu hỏi:
Doanh nghiệp đang lãi hay lỗ?
Bạn có thể xem doanh thu, chi phí và lợi nhuận trong kỳ.
Báo cáo tình hình tài chính
Trả lời một phần câu hỏi:
Nguồn lực của doanh nghiệp đang nằm ở đâu và được tài trợ bằng nguồn nào?
Đây là nơi cần xem các khoản như tiền, phải thu, tồn kho, tài sản, nợ phải trả và vốn chủ sở hữu.
Báo cáo lưu chuyển tiền tệ
Trả lời câu hỏi:
Tiền đến từ đâu và đã đi đâu?
Dòng tiền được nhìn theo ba nhóm lớn:
Hoạt động kinh doanh – Hoạt động đầu tư – Hoạt động tài chính.
Chương trình Phân tích BCTC hiện tại của Kế toán Lê Ánh cũng dành riêng nội dung cho phân tích Báo cáo lưu chuyển tiền tệ và sau đó phân tích liên các BCTC, thay vì đọc từng báo cáo độc lập.
6. Ví dụ: Doanh nghiệp lãi 1 tỷ nhưng tại sao vẫn thiếu tiền?
Giả sử cuối năm doanh nghiệp báo:
Lợi nhuận: +1 tỷ đồng
Nhìn riêng con số này, chủ doanh nghiệp có thể nghĩ công ty đang có thêm 1 tỷ đồng tiền mặt.
Nhưng trong năm:
- Khoản phải thu khách hàng tăng: +800 triệu
- Hàng tồn kho tăng: +500 triệu
- Mua thêm máy móc: 600 triệu
- Trả nợ gốc ngân hàng: 400 triệu
Doanh nghiệp có thể có lợi nhuận nhưng vẫn chịu áp lực tiền mặt rất lớn.
Ví dụ này cũng cho thấy vì sao không thể lấy:
Lợi nhuận = Tiền còn trong tài khoản.
Hai con số đang phản ánh hai câu chuyện khác nhau.
7. Làm thế nào để biết doanh nghiệp đang thiếu tiền tạm thời hay có vấn đề về dòng tiền?
Đây mới là câu hỏi quan trọng đối với nhà quản lý.
Thiếu tiền trong một giai đoạn chưa chắc là dấu hiệu xấu. Doanh nghiệp có thể vừa đầu tư mở rộng, nhập hàng chuẩn bị mùa cao điểm hoặc đang chờ thu một khoản công nợ lớn.
Điều cần quan tâm là nguyên nhân thiếu tiền và khả năng dòng tiền quay trở lại.
Nếu khoản phải thu có chất lượng tốt, tồn kho luân chuyển bình thường và khoản đầu tư dự kiến tạo thêm dòng tiền, áp lực tiền có thể chỉ mang tính thời điểm.
Ngược lại, nếu công nợ quá hạn tăng, hàng tồn kho chậm luân chuyển, hoạt động kinh doanh không tạo được tiền và doanh nghiệp liên tục phải vay mới để bù dòng tiền, mức độ rủi ro cao hơn.
Vì vậy, đừng dừng ở câu hỏi “còn bao nhiêu tiền?”. Cần đi tiếp đến:
“Vì sao tiền giảm và khi nào tiền quay trở lại?”
8. Chủ doanh nghiệp nên kiểm tra gì khi lợi nhuận tăng nhưng tiền lại giảm?
Có thể kiểm tra theo trình tự:
Lợi nhuận → Dòng tiền kinh doanh → Khoản phải thu → Hàng tồn kho → Khoản phải trả → Đầu tư tài sản → Vay và trả nợ.
Nếu phát hiện tiền giảm, hãy xác định khoản mục nào đang hấp thụ tiền nhiều nhất.
Sau đó mới đi sâu vào nguyên nhân.
Ví dụ:
Phải thu tăng → khách hàng nào đang nợ → khoản nào quá hạn → thời gian thu tiền có kéo dài không?
Hoặc:
Tồn kho tăng → nhóm hàng nào tăng → tốc độ bán có chậm không → tồn kho có nguy cơ khó tiêu thụ không?
Cách đọc như vậy sẽ hữu ích hơn nhiều so với nhìn riêng tỷ lệ lợi nhuận.
9. Muốn hiểu sâu hơn mối quan hệ giữa lợi nhuận và dòng tiền nên bắt đầu từ đâu?
Nếu mục tiêu là quản lý doanh nghiệp hoặc phân tích tài chính, nên hình thành khả năng đọc các báo cáo trong mối liên hệ với nhau.
Một lộ trình phù hợp là:
Đọc cấu trúc BCTC → hiểu từng báo cáo → phân tích công nợ và tồn kho → phân tích lợi nhuận → phân tích dòng tiền → liên kết các báo cáo → đánh giá chất lượng lợi nhuận và sức khỏe tài chính.
Khóa học Phân tích Báo cáo Tài chính Doanh nghiệp của Kế toán Lê Ánh hiện cũng đi theo hướng này và có nội dung thực hành trên BCTC doanh nghiệp, phân tích dòng tiền, phân tích liên báo cáo và lập kế hoạch dòng tiền. Chương trình được thiết kế cả cho người không có nền tảng kế toán – tài chính, nên mục tiêu là đọc và phân tích số liệu chứ không yêu cầu người học phải biết định khoản hay làm sổ trước.
Nếu muốn tìm hiểu kiến thức trước khi lựa chọn khóa học, có thể đọc thêm bài chuyên môn:
Phân tích Báo cáo Tài chính Doanh nghiệp – hướng dẫn và phương pháp phân tích
10. Câu hỏi thường gặp
Doanh nghiệp có lợi nhuận nhưng tiền trong tài khoản giảm có bất thường không?
Chưa thể kết luận là bất thường. Cần xác định tiền giảm do tăng khoản phải thu, tăng tồn kho, đầu tư tài sản, trả nợ hay nguyên nhân khác. Nếu hoạt động kinh doanh vẫn tạo tiền tốt và khoản chi nằm trong kế hoạch, tình trạng này có thể hợp lý.
Lợi nhuận và dòng tiền, chỉ tiêu nào quan trọng hơn?
Hai chỉ tiêu trả lời hai câu hỏi khác nhau nên không nên chọn một và bỏ một. Lợi nhuận phản ánh hiệu quả kinh doanh, còn dòng tiền phản ánh khả năng tạo và sử dụng tiền. Nhà quản lý cần đọc đồng thời cả hai.
Có lãi nhưng dòng tiền kinh doanh âm có phải doanh nghiệp đang gặp khó khăn?
Không nhất thiết nếu chỉ xuất hiện trong một giai đoạn. Tuy nhiên, nếu tình trạng lợi nhuận dương nhưng dòng tiền kinh doanh âm kéo dài, cần phân tích công nợ, tồn kho và chất lượng lợi nhuận để tìm nguyên nhân.
Doanh thu tăng mạnh nhưng doanh nghiệp ngày càng thiếu tiền là vì sao?
Một nguyên nhân thường gặp là doanh thu tăng nhanh hơn tốc độ thu tiền. Nếu doanh nghiệp bán chịu nhiều, khoản phải thu tăng mạnh hoặc phải tích trữ thêm hàng để đáp ứng doanh số, tăng trưởng có thể làm nhu cầu vốn lưu động tăng và gây áp lực tiền mặt.
Chủ doanh nghiệp không biết kế toán có học cách phân tích dòng tiền được không?
Có. Không cần biết định khoản hay trực tiếp làm kế toán mới có thể học đọc và phân tích BCTC. Chương trình Phân tích BCTC hiện tại của Kế toán Lê Ánh xác định rõ người mới, người không có nền kế toán – tài chính vẫn có thể tham gia; nội dung tập trung vào đọc, liên kết và luận giải số liệu phục vụ đánh giá doanh nghiệp.


Hiện chưa có bình luận nào!