Quy trình và cách đối chiếu lương, BHXH, TNCN như thế nào?
10+ năm kinh nghiệm
35+ lớp tham gia giảng dạy
Trưởng phòng Kinh doanh Quốc tế Công ty TNHH Nhựa Sunway Mario
Chào Ngọc Anh,
Đối chiếu lương, bảo hiểm xã hội và thuế thu nhập cá nhân là quá trình kiểm tra sự thống nhất giữa bảng lương, hồ sơ tham gia bảo hiểm, số thuế đã khấu trừ và sổ kế toán. Ba số liệu này không nhất thiết bằng nhau vì tiền lương thực trả, tiền lương làm căn cứ đóng bảo hiểm và thu nhập chịu thuế được xác định theo những quy định khác nhau.
Với trường hợp của Ngọc Anh, trước tiên cần kiểm tra từng khoản lương, phụ cấp, thưởng và các khoản khấu trừ của nhân viên. Sau đó, đối chiếu mức đóng bảo hiểm với hồ sơ lao động và kiểm tra thu nhập đã kê khai thuế theo thời điểm chi trả. Chỉ điều chỉnh khi xác định được nguyên nhân sai lệch, không tự sửa số liệu để ba khoản bằng nhau.
Mục lục
1. Vì sao lương, bảo hiểm xã hội và thuế thu nhập cá nhân không bằng nhau?
Số tiền trên bảng lương, tiền lương đóng bảo hiểm xã hội và thu nhập chịu thuế thu nhập cá nhân khác nhau vì mỗi khoản có căn cứ xác định riêng. Bảng lương phản ánh thu nhập người lao động được hưởng, mức đóng bảo hiểm dựa trên các khoản tiền lương thuộc diện đóng, còn thuế được tính trên thu nhập chịu thuế sau các khoản giảm trừ hợp lệ.
Có thể phân biệt như sau:
|
Chỉ tiêu |
Căn cứ xác định |
|
Tổng thu nhập trên bảng lương |
Lương, phụ cấp, thưởng và các khoản thu nhập phát sinh |
|
Tiền lương làm căn cứ đóng bảo hiểm xã hội |
Mức lương, phụ cấp và khoản bổ sung thuộc diện đóng theo quy định |
|
Thu nhập chịu thuế thu nhập cá nhân |
Các khoản thu nhập chịu thuế theo pháp luật thuế |
|
Thu nhập tính thuế |
Thu nhập chịu thuế trừ bảo hiểm được giảm trừ và các khoản giảm trừ hợp lệ |
|
Lương thực nhận |
Thu nhập được thanh toán sau khi trừ bảo hiểm, thuế và các khoản khấu trừ khác |
Ví dụ, một nhân viên có lương theo hợp đồng 12 triệu đồng và thưởng theo kết quả công việc 5 triệu đồng.
Nếu khoản thưởng biến động theo kết quả làm việc và không thuộc tiền lương đóng bảo hiểm, mức lương làm căn cứ đóng bảo hiểm xã hội có thể là 12 triệu đồng, trong khi tổng thu nhập trên bảng lương là 17 triệu đồng.
Khoản thưởng vẫn cần được xem xét khi xác định thu nhập chịu thuế thu nhập cá nhân.
Vì vậy, chênh lệch không có nghĩa kế toán làm sai. Vấn đề quan trọng là từng khoản thu nhập đã được phân loại và ghi nhận đúng quy định hay chưa.
2. Đối chiếu bảng lương với bảo hiểm xã hội như thế nào?
Khi đối chiếu tiền lương và bảo hiểm xã hội, kế toán cần kiểm tra mức lương trên hợp đồng, phụ cấp, khoản bổ sung và dữ liệu tham gia bảo hiểm của từng nhân viên. Mục tiêu là xác định mức tiền lương đóng bảo hiểm có đúng quy định, đúng thời gian tham gia và đã cập nhật các thay đổi phát sinh trong kỳ hay chưa.
Theo Điều 7 Nghị định 158/2025/NĐ-CP, tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc đối với người lao động hưởng lương do doanh nghiệp quyết định bao gồm:
- Mức lương theo công việc hoặc chức danh.
- Phụ cấp lương thuộc diện đóng bảo hiểm.
- Khoản bổ sung khác xác định được mức tiền cụ thể và trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Các khoản phụ thuộc hoặc biến động theo năng suất, quá trình làm việc và chất lượng thực hiện công việc được xem xét theo quy định riêng, không mặc nhiên tính vào tiền lương đóng bảo hiểm.
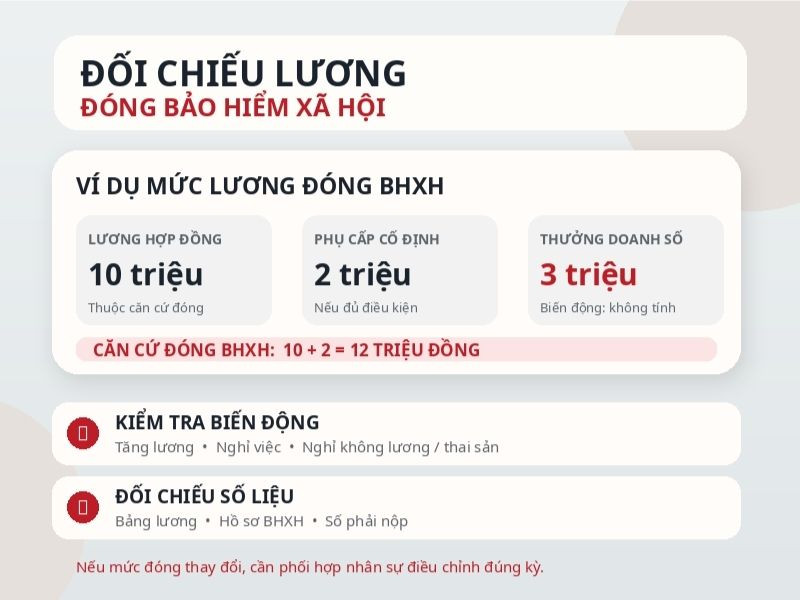
Ví dụ: Nhân viên có lương theo hợp đồng 10 triệu đồng, phụ cấp trách nhiệm cố định 2 triệu đồng và thưởng theo doanh số thực tế 3 triệu đồng.
Nếu phụ cấp trách nhiệm đáp ứng điều kiện thuộc diện đóng bảo hiểm, mức lương làm căn cứ đóng bảo hiểm là 12 triệu đồng. Khoản thưởng doanh số biến động theo kết quả làm việc không thuộc căn cứ đóng trong trường hợp này.
Ví dụ đối chiếu lương đóng BHXH
Khi đối chiếu, kế toán cần kiểm tra thêm những thay đổi về tăng lương, nghỉ việc, nghỉ không hưởng lương, nghỉ thai sản hoặc phát sinh tăng, giảm lao động.
Đặc biệt, cần so sánh số tiền bảo hiểm người lao động bị khấu trừ trên bảng lương với hồ sơ tham gia bảo hiểm và số liệu phải nộp cho cơ quan bảo hiểm xã hội.
Nếu phát hiện doanh nghiệp chưa điều chỉnh mức đóng khi nhân viên được tăng lương thuộc diện đóng, kế toán phải phối hợp bộ phận nhân sự để xác định thời điểm thay đổi và thực hiện thủ tục điều chỉnh theo quy định.
3. Đối chiếu bảng lương với thuế thu nhập cá nhân
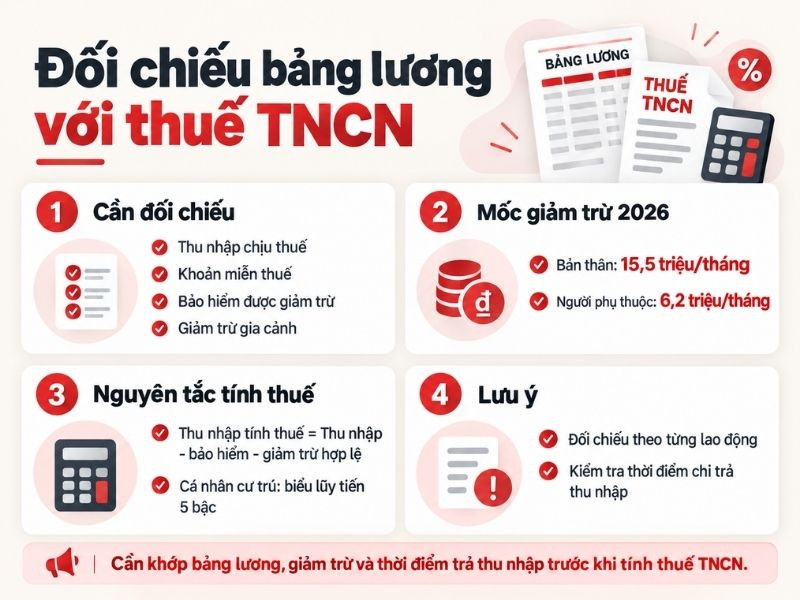
Đối chiếu tiền lương và thuế thu nhập cá nhân cần kiểm tra các khoản thu nhập chịu thuế, khoản miễn thuế, bảo hiểm được giảm trừ và giảm trừ gia cảnh của từng người lao động.
Đồng thời, phải đối chiếu thời điểm trả thu nhập vì thời điểm tính thuế tiền lương, tiền công thông thường là lúc doanh nghiệp chi trả hoặc người lao động nhận được thu nhập.
Đối chiếu bảng lương với thuế thu nhập cá nhân
Theo Luật Thuế thu nhập cá nhân số 109/2025/QH15, áp dụng đối với thu nhập tiền lương, tiền công của cá nhân cư trú từ kỳ tính thuế năm 2026:
- Giảm trừ cho bản thân người nộp thuế: 15,5 triệu đồng/tháng.
- Giảm trừ cho mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
- Thu nhập tính thuế được xác định sau khi trừ các khoản bảo hiểm và giảm trừ hợp lệ.
Thuế đối với cá nhân cư trú thuộc diện áp dụng biểu lũy tiến được tính theo biểu thuế 5 bậc.
Kế toán cần chú ý không phải toàn bộ khoản phụ cấp, hỗ trợ hoặc phúc lợi đều được xử lý giống nhau khi tính thuế.
Ví dụ, tiền thưởng theo kết quả kinh doanh thường thuộc thu nhập chịu thuế, trong khi một số khoản hỗ trợ, tiền ăn giữa ca hoặc khoản miễn thuế khác được xử lý theo điều kiện và giới hạn riêng.
Một nguyên nhân chênh lệch thường gặp là doanh nghiệp hạch toán lương tháng 12 nhưng thực tế chi trả vào tháng 1 năm sau.
Khi đó, chi phí lương được ghi nhận theo kỳ kế toán phù hợp, còn nghĩa vụ khấu trừ thuế thu nhập cá nhân cần xác định theo thời điểm trả thu nhập.
Do vậy, kế toán không nên lấy tổng chi phí tiền lương phát sinh trong tháng để mặc nhiên coi là tổng thu nhập chịu thuế đã chi trả trong tháng đó.
Với Ngọc Anh, nên đối chiếu tờ khai thuế với bảng thanh toán lương thực tế, chứng từ chuyển khoản và bảng tính thuế của từng nhân viên để tìm nguyên nhân chênh lệch.
4. Ví dụ đối chiếu lương, bảo hiểm và thuế thực tế
Cách dễ kiểm tra nhất là lập bảng tính cho từng nhân viên, thể hiện riêng tổng thu nhập, mức lương đóng bảo hiểm, phần bảo hiểm người lao động chịu, thu nhập tính thuế và tiền lương thực nhận. Khi các chỉ tiêu được xác định theo đúng căn cứ, kế toán sẽ thấy rõ nguyên nhân khiến số liệu khác nhau.
Giả sử nhân viên A có các khoản thu nhập tháng 10/2026 như sau:
|
Khoản mục |
Số tiền |
|
Lương cố định thuộc diện đóng bảo hiểm |
12.000.000 đồng |
|
Thưởng hiệu suất biến động, không thuộc diện đóng bảo hiểm |
8.000.000 đồng |
|
Tổng thu nhập chịu thuế |
20.000.000 đồng |
|
Tiền lương làm căn cứ đóng bảo hiểm |
12.000.000 đồng |
|
Phần bảo hiểm người lao động đóng (giả định 10,5%) |
1.260.000 đồng |
|
Giảm trừ bản thân |
15.500.000 đồng |
|
Thu nhập tính thuế |
3.240.000 đồng |
|
Thuế thu nhập cá nhân phải khấu trừ |
162.000 đồng |
|
Lương thực nhận |
18.578.000 đồng |
Ví dụ giả định nhân viên là cá nhân cư trú, không có người phụ thuộc, không có khoản miễn thuế hoặc khấu trừ khác; toàn bộ thu nhập được chi trả cùng tháng và khoản thưởng đáp ứng điều kiện không tính đóng bảo hiểm.
Trong ví dụ trên:
- Tổng thu nhập là 20 triệu đồng.
- Mức lương đóng bảo hiểm là 12 triệu đồng.
- Thu nhập tính thuế còn 3,24 triệu đồng sau khi trừ bảo hiểm và giảm trừ bản thân.
Ba số liệu không bằng nhau nhưng không có sai sót nếu các khoản được phân loại đúng.
Ngược lại, nếu kế toán lấy toàn bộ 20 triệu đồng làm căn cứ đóng bảo hiểm hoặc bỏ qua 8 triệu đồng tiền thưởng khi tính thuế, số liệu có thể bị sai.
Nếu nhân viên có một người phụ thuộc đủ điều kiện giảm trừ, khoản giảm trừ tăng thêm 6,2 triệu đồng/tháng sẽ làm thay đổi thu nhập tính thuế và số thuế phải khấu trừ.
Ví dụ này cho thấy đối chiếu đúng không phải là làm cho các con số bằng nhau mà là chứng minh được sự khác biệt giữa chúng.
5. Quy trình đối chiếu và xử lý chênh lệch cuối kỳ
Kế toán nên đối chiếu dữ liệu tiền lương, bảo hiểm xã hội và thuế thu nhập cá nhân theo từng nhân viên trước khi tổng hợp toàn doanh nghiệp. Sau khi xác định chênh lệch, cần phân biệt nguyên nhân do cách tính hợp pháp, thời điểm ghi nhận khác nhau hay sai sót thực tế để xử lý trên hồ sơ liên quan.
Quy trình nên thực hiện theo bốn bước:
Bước 1 – Đối chiếu hồ sơ nhân sự và bảng lương
Kiểm tra hợp đồng lao động, quyết định lương thưởng, bảng chấm công, bảng tính lương và chứng từ thanh toán.
Xác định rõ khoản nào thuộc thu nhập chịu thuế, khoản nào thuộc tiền lương đóng bảo hiểm.
Bước 2 – Đối chiếu dữ liệu bảo hiểm
Kiểm tra danh sách lao động tham gia, mức đóng, các khoản bảo hiểm phải trích và số đã nộp.
Đặc biệt, cần kiểm tra thời điểm tăng, giảm lao động và thay đổi mức đóng.
Bước 3 – Đối chiếu tờ khai thuế thu nhập cá nhân
So sánh tổng thu nhập đã chi trả, thu nhập chịu thuế, số thuế khấu trừ và số liệu kê khai.
Đối với khoản thu nhập trả khác tháng phát sinh, cần ghi rõ nguyên nhân chênh lệch giữa kỳ kế toán và kỳ tính thuế.
Bước 4 – Đối chiếu sổ kế toán và xử lý sai lệch
Kiểm tra tài khoản 334 – Phải trả người lao động, tài khoản 338 – Phải trả, phải nộp khác và tài khoản 3335 – Thuế thu nhập cá nhân, cùng chứng từ thanh toán thực tế.
Ví dụ, bảng lương đã khấu trừ 5 triệu đồng thuế thu nhập cá nhân nhưng sổ kế toán chỉ ghi nhận phải nộp 4,5 triệu đồng.
Kế toán cần kiểm tra bảng tính thuế, bút toán khấu trừ và tờ khai để xác định phần chênh lệch 500.000 đồng.
Nếu sai do hạch toán, thực hiện điều chỉnh sổ kế toán theo căn cứ phù hợp. Nếu sai ở hồ sơ bảo hiểm hoặc tờ khai thuế, cần xác định thủ tục điều chỉnh tương ứng.
Không nên tự thay đổi mức lương đóng bảo hiểm hoặc số thuế đã kê khai để làm khớp dữ liệu khi chưa xác định nguyên nhân.
Với Ngọc Anh, nên duy trì bảng đối chiếu hằng tháng và lưu cùng hồ sơ tính lương. Khi phát sinh chênh lệch, chỉ cần rà soát nhân viên và khoản mục liên quan thay vì kiểm tra lại toàn bộ dữ liệu cuối năm.
Nếu muốn củng cố toàn bộ nghiệp vụ từ lập bảng lương, trích bảo hiểm, tính thuế đến hạch toán và đối chiếu sổ sách, có thể tham khảo Khóa Học Kế Toán Tổng Hợp Online tại Kế toán Lê Ánh. Chương trình có nội dung thực hành kế toán tiền lương, bảo hiểm xã hội và thuế thu nhập cá nhân, phù hợp với người muốn đảm nhận đồng thời các phần hành kế toán tại doanh nghiệp.
Kết luận
Đối chiếu lương, bảo hiểm xã hội và thuế thu nhập cá nhân cần thực hiện từ bảng lương, hồ sơ lao động, dữ liệu bảo hiểm, tờ khai thuế đến sổ kế toán. Ba số liệu có thể khác nhau do căn cứ tính và thời điểm ghi nhận không giống nhau.
Với Ngọc Anh, nên kiểm tra từng khoản thu nhập và các khoản khấu trừ trước khi xác định chênh lệch là sai sót. Đối chiếu định kỳ và lưu đầy đủ hồ sơ tính lương sẽ giúp doanh nghiệp hạn chế rủi ro khi quyết toán thuế hoặc kiểm tra bảo hiểm.


Hiện chưa có bình luận nào!