Học nguyên lý bao lâu thì chuyển sang thực hành?
10+ năm kinh nghiệm
35+ lớp tham gia giảng dạy
Trưởng phòng Kinh doanh Quốc tế Công ty TNHH Nhựa Sunway Mario
Chào Trà My,
Người mới thường có thể bắt đầu chuyển sang thực hành kế toán sau khoảng 6–8 buổi học nguyên lý tập trung, tương đương 2–4 tuần nếu học 2–3 buổi mỗi tuần. Tuy nhiên, đây chỉ là mốc tham khảo. Thời điểm phù hợp phụ thuộc vào khả năng hiểu hệ thống tài khoản, quy tắc ghi Nợ – Có và định khoản các nghiệp vụ cơ bản.
Với My, sau gần 3 tuần tự học, em đã có thể bắt đầu làm quen với chứng từ đơn giản. Nếu vẫn nhầm định khoản, nên kết hợp ôn nguyên lý với bài tập mua bán, thu chi và công nợ, thay vì chuyển ngay sang những nghiệp vụ tổng hợp phức tạp.
Mục lục
1. Thông thường học nguyên lý kế toán trong bao lâu?
Người mới có thể dành khoảng 2–4 tuần để học những nội dung nguyên lý kế toán cốt lõi, tương ứng khoảng 6–8 buổi học tập trung. Thời gian thực tế phụ thuộc vào nền tảng ban đầu, lịch học và mức độ luyện tập. Không nên lấy số buổi đã học làm tiêu chí duy nhất để quyết định chuyển sang thực hành.
Tại Kế toán Lê Ánh, chương trình Nguyên lý kế toán được xây dựng với thời lượng khoảng 6–8 buổi, tập trung vào bản chất kế toán, hệ thống tài khoản, định khoản và các phương pháp kế toán cơ bản.
Tuy nhiên, người học có xuất phát điểm khác nhau sẽ cần thời gian củng cố khác nhau.
|
Đối tượng |
Hướng học phù hợp |
|
Người mới hoàn toàn, trái ngành |
Học đầy đủ kiến thức nền và luyện định khoản trước khi thực hành chuyên sâu |
|
Sinh viên đã học nguyên lý |
Ôn những nội dung còn yếu, sớm chuyển sang chứng từ và nghiệp vụ thực tế |
|
Người mất gốc, thường xuyên nhầm Nợ – Có |
Củng cố kết cấu tài khoản và luyện bài tập trước khi học các nghiệp vụ phức tạp |
Ví dụ, hai người cùng học nguyên lý trong 3 tuần nhưng một người đã định khoản được các nghiệp vụ thu chi, mua bán, còn người kia vẫn chưa phân biệt được tài sản với nợ phải trả.
Người thứ nhất có thể chuyển sang thực hành chứng từ, trong khi người thứ hai cần tiếp tục củng cố kiến thức nền.
Thời điểm chuyển sang thực hành nên dựa vào khả năng vận dụng kiến thức, không đơn thuần là hoàn thành một số buổi học nhất định.
Với Trà My, nếu đã hiểu tài khoản nhưng còn nhầm định khoản, em chưa cần học lại toàn bộ nguyên lý. Nên dành thêm thời gian cho những bài tập liên quan đến chiều tăng, giảm của từng nhóm tài khoản.
2. Khi nào đã đủ kiến thức để chuyển sang thực hành?
Người học có thể chuyển sang kế toán thực hành khi đã hiểu bản chất giao dịch, biết lựa chọn tài khoản, định khoản đúng những nghiệp vụ phổ biến và kiểm tra được số dư cơ bản. Chưa cần thuộc toàn bộ hệ thống tài khoản hoặc lập thành thạo báo cáo tài chính, nhưng phải nắm được cách số liệu kế toán được hình thành.
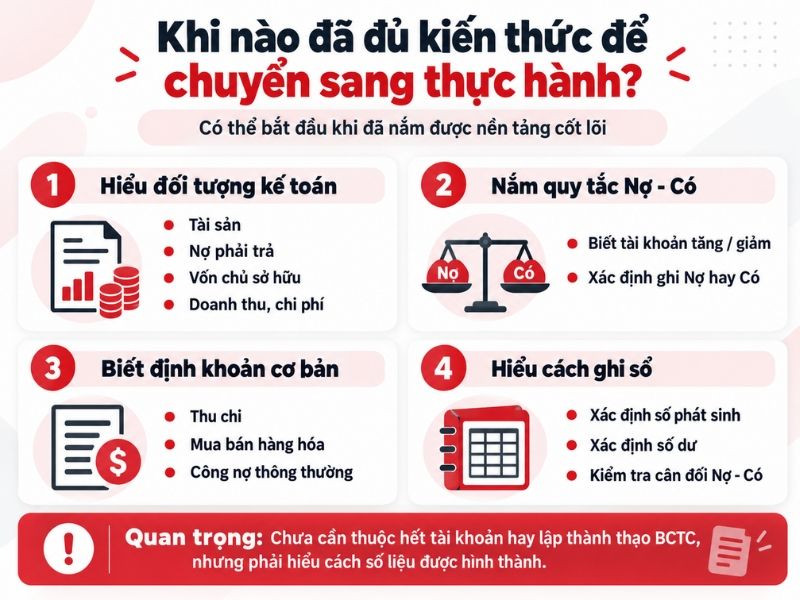
Những kiến thức cần có khi chuyển sang thực hành
Có bốn kỹ năng nên tự kiểm tra trước khi học chuyên sâu:
- Hiểu đối tượng kế toán: Phân biệt tài sản, nợ phải trả, vốn chủ sở hữu, doanh thu và chi phí.
- Nắm quy tắc Nợ – Có: Xác định tài khoản nào tăng, giảm và ghi nhận vào bên nào.
- Biết định khoản: Xử lý được các nghiệp vụ thu chi, mua bán hàng hóa và công nợ thông thường.
- Hiểu cách ghi sổ: Biết xác định số phát sinh, số dư tài khoản và kiểm tra nguyên tắc cân đối Nợ – Có.
Ví dụ: Doanh nghiệp mua hàng hóa nhập kho trị giá 10 triệu đồng, chưa thanh toán cho nhà cung cấp. Giả sử chưa xét thuế và các chi phí liên quan.
Người học cần xác định hàng hóa tăng, đồng thời khoản phải trả nhà cung cấp cũng tăng.
Bút toán:
- Nợ Tài khoản 156 – Hàng hóa: 10 triệu đồng.
- Có Tài khoản 331 – Phải trả cho người bán: 10 triệu đồng.
Khi doanh nghiệp chuyển khoản thanh toán, khoản phải trả và tiền gửi ngân hàng cùng giảm.
Nếu My giải thích được bản chất hai giao dịch và định khoản chính xác, em đã có nền tảng để chuyển sang xử lý chứng từ mua hàng, thanh toán.
Ngược lại, nếu vẫn phải nhìn đáp án mới xác định được tài khoản, nên tiếp tục luyện định khoản.
Một cách tự đánh giá là làm một nhóm bài tập gồm các giao dịch khác nhau, sau đó tự giải thích lý do lựa chọn tài khoản. Người học cần hiểu cách xử lý khi thay đổi phương thức thanh toán hoặc nội dung giao dịch, thay vì chỉ làm đúng những ví dụ đã ghi nhớ.
3. Sau nguyên lý nên thực hành những nghiệp vụ nào trước?
Sau khi nắm được nguyên lý kế toán, người học nên thực hành từ các nghiệp vụ thu chi, mua bán hàng hóa và công nợ, sau đó mở rộng sang hàng tồn kho, tiền lương, tài sản cố định và những công việc tổng hợp cuối kỳ. Đây là trình tự giúp làm quen với chứng từ và hiểu cách nghiệp vụ được ghi nhận vào sổ kế toán.
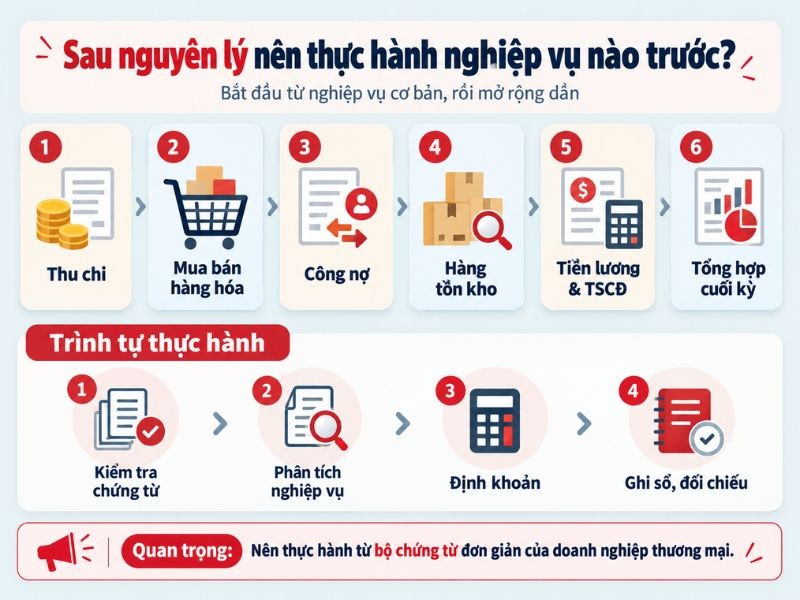
Các nguyên lý cần thực hành sau khi học lý thuyết
Ở giai đoạn đầu, nên sử dụng một bộ chứng từ đơn giản của doanh nghiệp thương mại giả định.
Chẳng hạn, khi doanh nghiệp bán hàng chưa thu tiền, người học cần thực hiện theo trình tự:
- Kiểm tra chứng từ: Xác định nội dung bán hàng, giá trị giao dịch và hình thức thanh toán.
- Phân tích nghiệp vụ: Nhận diện doanh thu, khoản phải thu và các đối tượng kế toán liên quan.
- Định khoản: Lựa chọn tài khoản và ghi nhận nghiệp vụ theo quy định.
- Ghi sổ, đối chiếu: Theo dõi khoản phải thu khách hàng và kiểm tra số dư sau giao dịch.
Khi khách hàng thanh toán, người học tiếp tục xử lý chứng từ ngân hàng và cập nhật công nợ.
Qua chuỗi giao dịch này, người học sẽ hiểu mối liên hệ giữa chứng từ, định khoản và sổ kế toán.
Sau khi thành thạo các nghiệp vụ cơ bản, có thể chuyển sang thực hành trên Excel hoặc phần mềm kế toán như MISA.
Tuy nhiên, không nên học phần mềm chỉ bằng cách ghi nhớ thao tác nhập liệu. Sau mỗi chứng từ, cần biết kiểm tra tài khoản, đối tượng công nợ, số tiền và dữ liệu trên sổ chi tiết.
Với Trà My, do đang làm bán hàng, em nên bắt đầu từ chứng từ bán hàng, thu tiền và theo dõi công nợ khách hàng. Những nghiệp vụ gần với công việc hiện tại sẽ giúp em dễ hình dung bản chất kế toán hơn.
Khi đã thực hành ổn định, em mới mở rộng sang các phần hành khác và quy trình kế toán tổng hợp.
4. Nên học tiếp thế nào nếu nguyên lý chưa vững?
Người học chưa chắc nguyên lý không cần dừng hoàn toàn phần thực hành, nhưng nên giới hạn ở những nghiệp vụ đơn giản và tiếp tục củng cố kiến thức còn yếu. Nếu đã định khoản tương đối tốt, có thể tăng dần thời lượng thực hành chứng từ và phần mềm. Không nên chuyển ngay sang lập báo cáo tài chính khi chưa hiểu cách ghi sổ.
Có thể lựa chọn hướng học theo mức độ tiếp thu:
Trường hợp 1 – Vẫn thường xuyên nhầm Nợ – Có
Nên quay lại kết cấu tài khoản, phân tích sự tăng giảm của tài sản, nợ phải trả, doanh thu và chi phí.
Sau đó, luyện định khoản trên các giao dịch đơn giản, thay đổi tình huống để tránh học thuộc đáp án.
Trường hợp 2 – Định khoản được nhưng chưa hiểu chứng từ
Nên bắt đầu thực hành với hóa đơn, phiếu thu, phiếu chi và chứng từ ngân hàng.
Mục tiêu là xác định đúng nội dung giao dịch trước khi lựa chọn tài khoản hạch toán.
Trường hợp 3 – Đã hiểu chứng từ và định khoản cơ bản
Có thể chuyển sang thực hành từng phần hành, nhập liệu phần mềm, đối chiếu sổ sách và tìm hiểu quy trình kế toán doanh nghiệp.
Với My, em nên thử xử lý một bộ chứng từ bán hàng đơn giản trước khi quyết định học tiếp kế toán tổng hợp.
Nếu tự học tốt, em có thể sử dụng bài tập định khoản có lời giải và tài liệu hướng dẫn chứng từ để tiếp tục rèn luyện.
Trường hợp muốn học có hệ thống từ nguyên lý đến thực hành doanh nghiệp, My có thể tham khảo Khóa Học Kế Toán Tổng Hợp Thực Hành tại Kế toán Lê Ánh.
Chương trình có giai đoạn nguyên lý kế toán ứng dụng trước khi chuyển sang thực hành trên chứng từ và phần mềm. Hướng học này phù hợp nếu mục tiêu của My là nắm toàn bộ quy trình kế toán doanh nghiệp, thay vì chỉ muốn ôn lại một số bút toán.
Trước khi lựa chọn, nên kiểm tra mức độ thành thạo định khoản hiện tại để xác định phần kiến thức cần tập trung, tránh học lại những nội dung đã nắm chắc.
Kết luận
Người mới thường có thể chuyển sang thực hành sau khoảng 6–8 buổi học nguyên lý tập trung, nhưng thời gian này chỉ mang tính tham khảo. Quan trọng hơn là khả năng hiểu tài khoản, định khoản những nghiệp vụ cơ bản và xác định được số liệu trên sổ kế toán.
Với Trà My, sau gần 3 tuần tự học, em nên bắt đầu luyện chứng từ bán hàng, thu chi và công nợ, đồng thời ôn những bút toán còn nhầm lẫn. Khi đã xử lý được các nghiệp vụ đơn giản mà không phụ thuộc đáp án, em có thể chuyển sang thực hành kế toán tổng hợp.


Hiện chưa có bình luận nào!