Kế toán công nợ phụ trách gì?

Giảng viên chính – Chuyên gia Kế toán, Tài chính & Thuế
20+ năm kinh nghiệm
150+ lớp tham gia giảng dạy
Giảng viên chính Khoa Tài chính Kế toán – Học viện Công nghệ Bưu chính Viễn thông; Kế toán trưởng Công ty SX TM&DV Kim Thành
Chào Phương Uyên,
Kế toán công nợ phụ trách theo dõi, ghi nhận, đối chiếu và kiểm soát các khoản tiền doanh nghiệp phải thu từ khách hàng hoặc phải trả cho nhà cung cấp. Công việc bao gồm kiểm tra chứng từ, cập nhật số dư công nợ, theo dõi thời hạn thanh toán, lập báo cáo và phối hợp xử lý các khoản chậm thanh toán.
Tại doanh nghiệp thương mại như nơi Uyên đang làm, kế toán công nợ cần theo sát các giao dịch mua bán hàng hóa, tình hình thu tiền và lịch thanh toán cho nhà cung cấp. Đây là vị trí có liên hệ thường xuyên với bộ phận kinh doanh, mua hàng và kế toán thanh toán. Để đảm nhận tốt công việc, Uyên cần hiểu rõ hai nhóm nghiệp vụ công nợ phải thu và công nợ phải trả.
Mục lục
- 1. Kế toán công nợ làm những công việc gì?
- 2. Kế toán công nợ phải thu những gì?
- 3. Kế toán công nợ phải trả phụ trách những gì?
- 4. Quy trình theo dõi và đối chiếu công nợ
- 5. Kế toán công nợ cần lập những báo cáo nào?
- 6. Kế toán công nợ có phải trực tiếp thu hồi nợ không?
- 7. Kế toán công nợ cần những kỹ năng gì?
1. Kế toán công nợ làm những công việc gì?
Công việc chính của kế toán công nợ là quản lý chính xác số tiền doanh nghiệp còn phải thu hoặc phải trả theo từng đối tượng và từng giao dịch. Ngoài cập nhật số liệu, người phụ trách còn phải theo dõi tiến độ thanh toán, kiểm tra chênh lệch và cung cấp thông tin công nợ cho bộ phận liên quan.
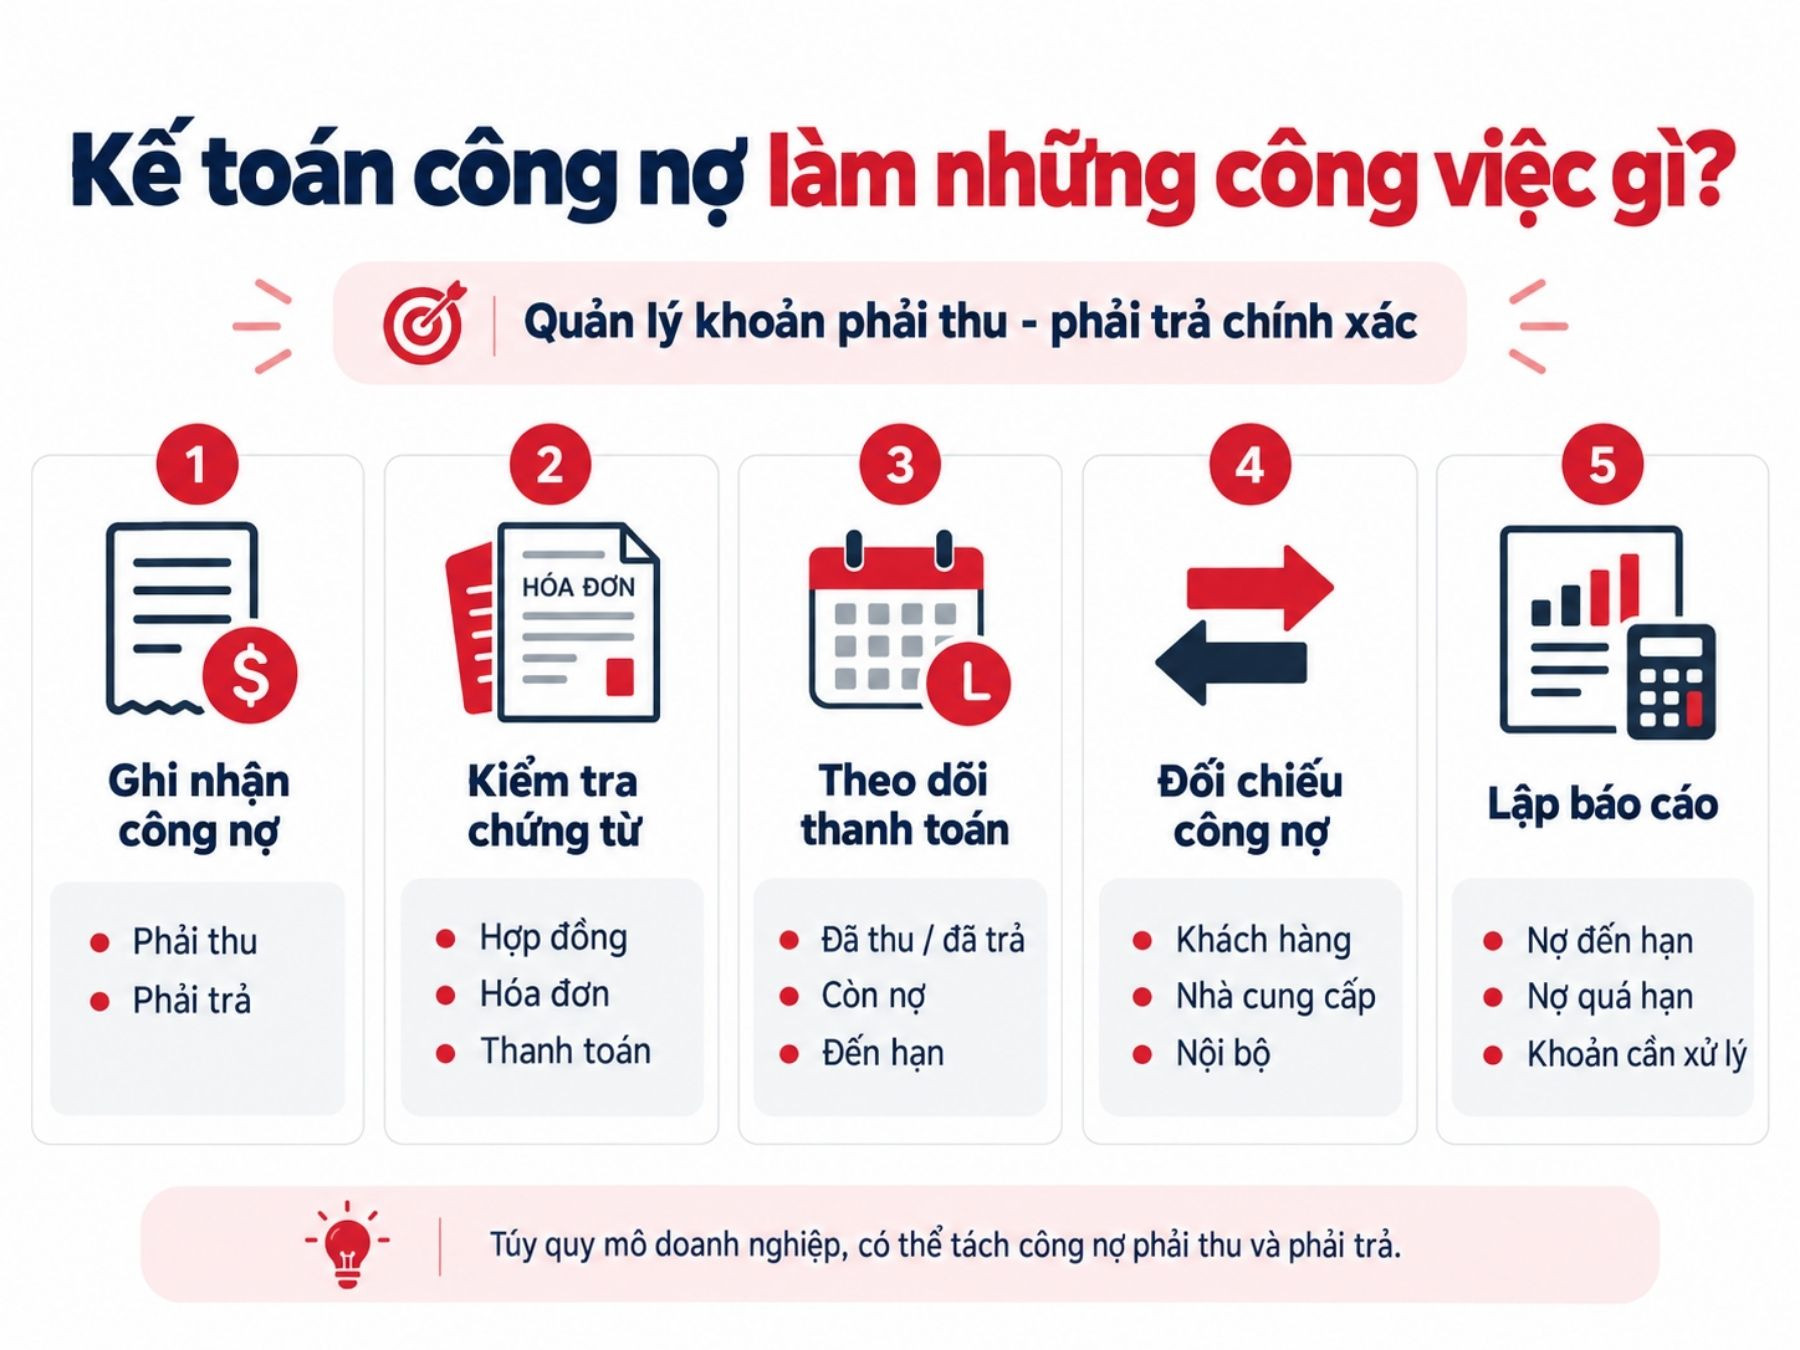
Những công việc kế toán công nợ phụ trách
Các nhiệm vụ thường xuyên gồm:
- Ghi nhận công nợ: Theo dõi khoản phải thu, phải trả phát sinh từ hoạt động mua bán hàng hóa, cung cấp dịch vụ.
- Kiểm tra chứng từ: Đối chiếu hợp đồng, hóa đơn, biên bản giao nhận và chứng từ thanh toán.
- Theo dõi thanh toán: Cập nhật số tiền đã thu, đã trả, còn nợ và thời hạn thanh toán.
- Đối chiếu công nợ: Kiểm tra số dư với khách hàng, nhà cung cấp và các bộ phận nội bộ.
- Lập báo cáo: Tổng hợp công nợ đến hạn, quá hạn và những khoản cần xử lý.
Ví dụ, doanh nghiệp bán hàng cho khách với thời hạn thanh toán 30 ngày. Kế toán công nợ phải ghi nhận số tiền khách hàng còn nợ, cập nhật các lần thanh toán và báo cáo khi khoản nợ đến hạn.
Phạm vi cụ thể phụ thuộc quy mô doanh nghiệp. Công ty lớn thường tách kế toán công nợ phải thu và phải trả, còn doanh nghiệp nhỏ có thể giao một nhân viên phụ trách cả hai.
2. Kế toán công nợ phải thu những gì?
Kế toán công nợ phải thu theo dõi số tiền khách hàng còn nợ doanh nghiệp, kiểm tra tình hình thanh toán và phát hiện những khoản đến hạn hoặc quá hạn. Mục tiêu là đảm bảo các khoản phải thu được ghi nhận đầy đủ, đúng đối tượng và có thông tin phục vụ công tác thu hồi nợ.
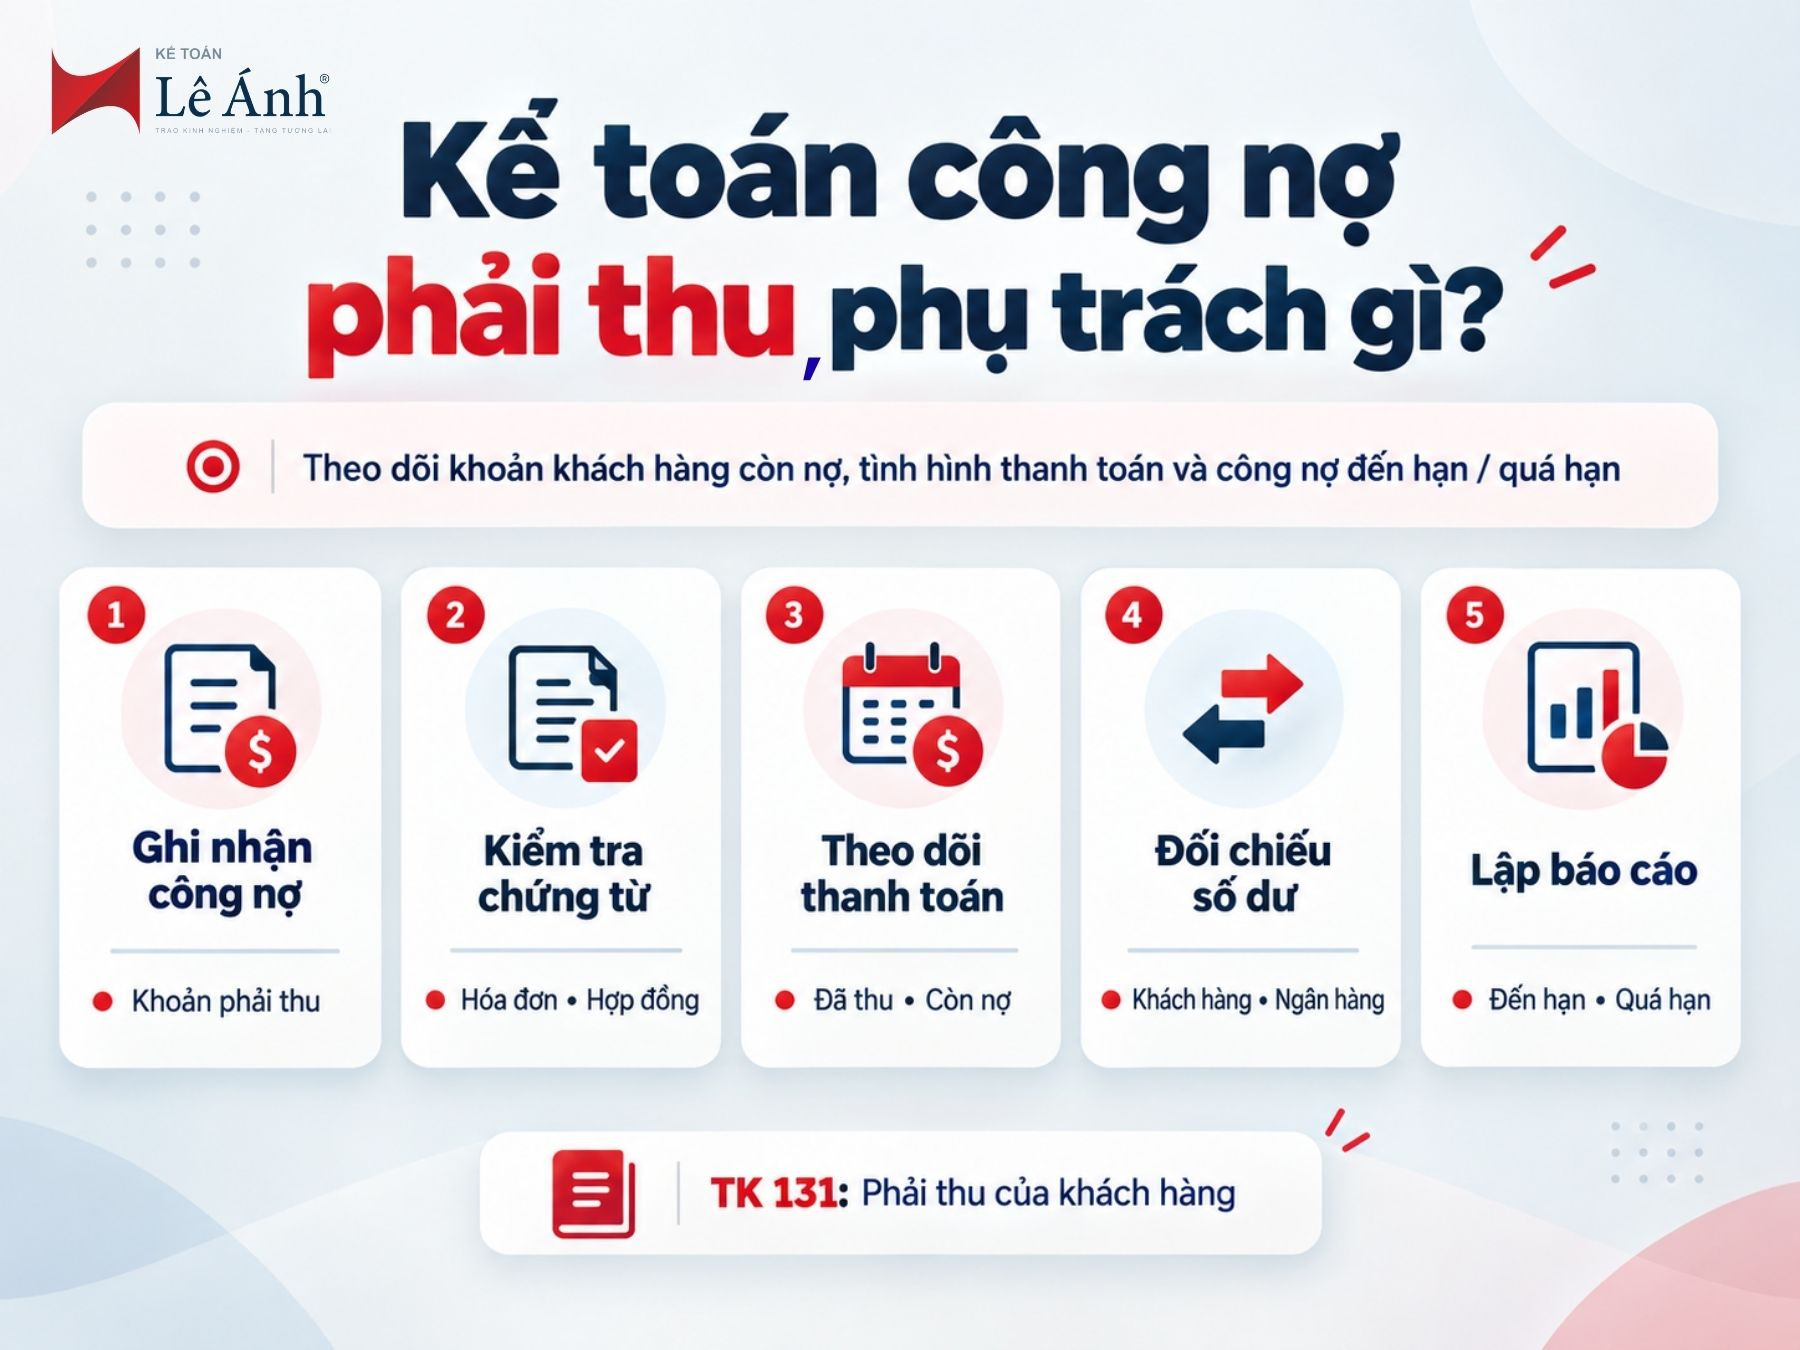
Những khoản kế toán công nợ cần thu, phụ trách
Khi doanh nghiệp bán hàng chưa thu tiền, kế toán cần kiểm tra chứng từ, ghi nhận khoản phải thu và theo dõi chi tiết theo từng khách hàng.
Trong quá trình thanh toán, người phụ trách đối chiếu số tiền thực nhận với công nợ trên sổ, cập nhật những khoản đã thanh toán và xử lý chênh lệch nếu phát sinh.
Chẳng hạn, khách hàng còn nợ 120 triệu đồng và chuyển khoản thanh toán 80 triệu đồng. Kế toán cần kiểm tra chứng từ ngân hàng, đối chiếu giao dịch và cập nhật số dư còn phải thu là 40 triệu đồng, giả sử không phát sinh điều chỉnh khác.
Ngoài số dư, kế toán còn theo dõi thời hạn thanh toán để nhận diện công nợ quá hạn và báo cáo người phụ trách.
Theo chế độ kế toán doanh nghiệp áp dụng, Tài khoản 131 – Phải thu của khách hàng thường được sử dụng để theo dõi nhóm nghiệp vụ này.
3. Kế toán công nợ phải trả, phụ trách những gì?
Kế toán công nợ phải trả quản lý những khoản tiền doanh nghiệp còn nợ nhà cung cấp, theo dõi thời hạn thanh toán và kiểm tra số liệu trước khi đề nghị chi trả. Công việc giúp doanh nghiệp kiểm soát nghĩa vụ thanh toán, tránh bỏ sót khoản nợ hoặc thanh toán trùng.
Khi doanh nghiệp mua hàng chưa thanh toán, kế toán kiểm tra hóa đơn, hợp đồng, chứng từ giao nhận và ghi nhận khoản phải trả phù hợp.
Sau đó, người phụ trách lập danh sách công nợ theo từng nhà cung cấp, theo dõi thời hạn và phối hợp với bộ phận thanh toán khi khoản nợ đến hạn.
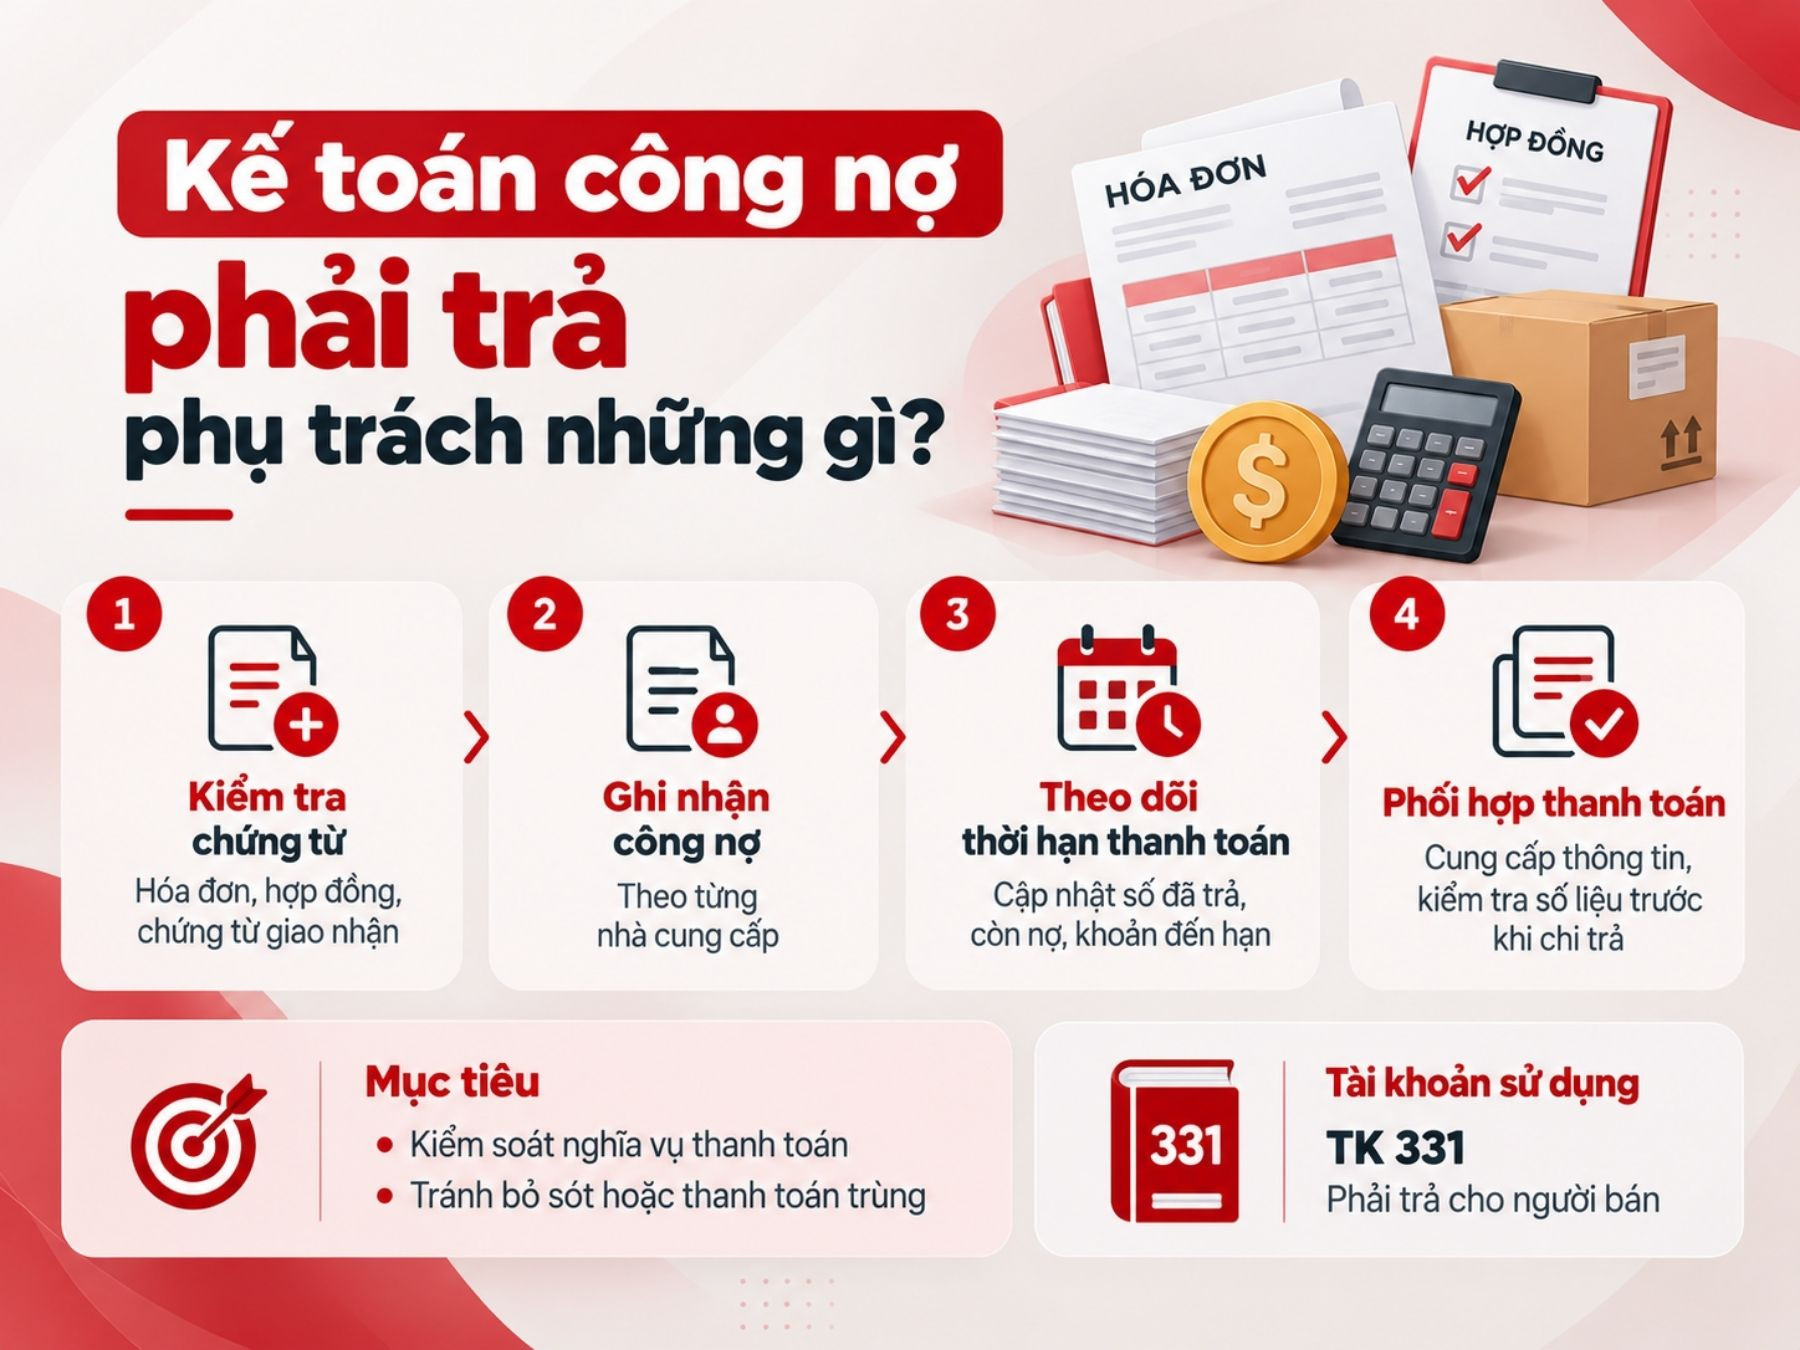
Những khoản kế toán công nợ phải trả và phụ trách
Ví dụ, công ty nhập một lô hàng trị giá 200 triệu đồng, thỏa thuận thanh toán sau 45 ngày. Kế toán công nợ phải trả cần theo dõi số tiền này, kiểm tra các khoản thanh toán đã thực hiện và cập nhật số dư còn nợ.
Đối với khoản phải trả người bán, doanh nghiệp thường sử dụng Tài khoản 331 – Phải trả cho người bán theo chế độ kế toán áp dụng.
Kế toán công nợ không nhất thiết là người trực tiếp phê duyệt thanh toán. Quyền phê duyệt và thực hiện chuyển tiền phụ thuộc vào quy trình phân quyền của doanh nghiệp.
4. Quy trình theo dõi và đối chiếu công nợ
Quy trình kế toán công nợ thường bắt đầu từ kiểm tra chứng từ, ghi nhận phát sinh, cập nhật thanh toán đến đối chiếu số dư và lập báo cáo. Người phụ trách cần đảm bảo số liệu trên sổ kế toán phù hợp với hồ sơ giao dịch và xác nhận của các bên.
Một quy trình cơ bản gồm bốn bước:
- Tiếp nhận chứng từ: Kiểm tra hợp đồng, hóa đơn, phiếu nhập xuất kho và chứng từ liên quan.
- Ghi nhận công nợ: Hạch toán khoản phải thu, phải trả và theo dõi theo từng đối tượng.
- Cập nhật thanh toán: Đối chiếu số tiền thực tế đã thu hoặc chi với số dư công nợ.
- Đối chiếu và báo cáo: Kiểm tra chênh lệch, xác nhận số dư khi cần và lập báo cáo công nợ.
Ví dụ, kế toán ghi nhận khách hàng còn nợ 50 triệu đồng nhưng phía khách hàng xác nhận chỉ còn 45 triệu đồng. Người phụ trách phải kiểm tra các khoản thanh toán, hàng trả lại, giảm giá hoặc chứng từ điều chỉnh liên quan để xác định nguyên nhân.
Không nên tự ý sửa số dư chỉ để khớp với xác nhận của đối tác khi chưa tìm được căn cứ.
Kết quả đối chiếu cần được lưu cùng hồ sơ để phục vụ kiểm tra và xử lý các phát sinh sau này.
5. Kế toán công nợ cần lập những báo cáo nào?
Kế toán công nợ cần lập báo cáo phản ánh số dư phải thu, phải trả, tình hình thanh toán và những khoản nợ đến hạn hoặc quá hạn. Báo cáo giúp doanh nghiệp theo dõi nghĩa vụ thanh toán, đánh giá khả năng thu hồi công nợ và chủ động kế hoạch dòng tiền.
Những báo cáo thường gặp gồm:
|
Báo cáo |
Mục đích |
|
Báo cáo công nợ phải thu |
Theo dõi số tiền khách hàng còn nợ |
|
Báo cáo công nợ phải trả |
Tổng hợp khoản phải thanh toán cho nhà cung cấp |
|
Báo cáo tuổi nợ |
Phân loại công nợ theo thời gian và tình trạng quá hạn |
|
Bảng đối chiếu công nợ |
Kiểm tra và xác nhận số dư giữa các bên |
Ví dụ, báo cáo tuổi nợ cho thấy một khách hàng có khoản nợ quá hạn 60 ngày. Kế toán cần kiểm tra điều khoản thanh toán, lịch sử giao dịch và báo cáo bộ phận phụ trách để có hướng xử lý.
Với các khoản phải thu có dấu hiệu khó thu hồi, kế toán cần cung cấp thông tin phục vụ đánh giá và xử lý theo chế độ kế toán áp dụng.
Báo cáo công nợ không nên chỉ thể hiện tổng số tiền. Thông tin về đối tượng, thời hạn và tình trạng thanh toán mới giúp người quản lý nhận diện những khoản cần ưu tiên.
6. Kế toán công nợ có phải trực tiếp thu hồi nợ không?
Kế toán công nợ có trách nhiệm theo dõi, nhắc thanh toán và phối hợp thu hồi nợ theo phân công, nhưng không phải doanh nghiệp nào cũng giao kế toán trực tiếp đàm phán hoặc thu tiền khách hàng. Phạm vi công việc phụ thuộc vào cơ cấu tổ chức và quy trình quản lý công nợ.
Tại một số doanh nghiệp, bộ phận kinh doanh trực tiếp liên hệ khách hàng để thu hồi nợ. Kế toán cung cấp bảng đối chiếu, xác nhận số dư và thông tin về những khoản quá hạn.
Ở doanh nghiệp khác, kế toán công nợ được giao gửi thông báo thanh toán, liên hệ xác nhận công nợ và trao đổi trực tiếp với khách hàng.
Ví dụ, khi khách hàng thanh toán chậm, kế toán cần kiểm tra số dư, hạn thanh toán và tình trạng tranh chấp nếu có trước khi gửi thông báo hoặc chuyển thông tin cho bộ phận phụ trách.
Điểm quan trọng là phân biệt nhiệm vụ theo dõi công nợ, thu hồi công nợ và phê duyệt xử lý nợ. Những nhiệm vụ này có thể do các bộ phận hoặc cấp quản lý khác nhau đảm nhận.
7. Kế toán công nợ cần những kỹ năng gì?
Người làm kế toán công nợ cần nắm kiến thức hạch toán, sử dụng Excel và phần mềm kế toán, đồng thời có khả năng đối chiếu số liệu và giao tiếp rõ ràng. Đây là những kỹ năng trực tiếp hỗ trợ quá trình theo dõi thanh toán, kiểm tra chứng từ và xử lý chênh lệch.
Trước hết, người mới cần hiểu cách ghi nhận khoản phải thu, phải trả, các khoản ứng trước và nghiệp vụ thanh toán theo chế độ kế toán áp dụng.
Về công cụ, nên biết sử dụng Excel để lọc dữ liệu, tổng hợp công nợ và đối chiếu danh sách thanh toán. Các hàm tra cứu, tính tổng có điều kiện và bảng tổng hợp dữ liệu là những kỹ năng hữu ích.
Bên cạnh đó, kế toán cần biết sử dụng phần mềm để theo dõi công nợ chi tiết theo khách hàng, nhà cung cấp và thời hạn thanh toán.
Với Phương Uyên, nên bắt đầu bằng cách thực hành lập bảng công nợ từ một bộ chứng từ mua bán giả định, sau đó cập nhật các lần thanh toán và đối chiếu số dư cuối kỳ.
Nếu muốn mở rộng từ kế toán công nợ sang các phần hành khác, Uyên có thể tìm hiểu Khóa Học Kế Toán Tổng Hợp Thực Hành tại Kế toán Lê Ánh. Chương trình bao gồm nghiệp vụ chứng từ, hạch toán, phần mềm và lập báo cáo, phù hợp với định hướng phát triển chuyên môn tổng hợp.
Kết luận
Kế toán công nợ phụ trách theo dõi các khoản phải thu, phải trả, kiểm tra chứng từ, cập nhật thanh toán, đối chiếu số dư và lập báo cáo công nợ. Tùy doanh nghiệp, vị trí này còn tham gia nhắc thanh toán và phối hợp xử lý nợ quá hạn.
Với Phương Uyên, nên ưu tiên nắm quy trình mua bán, cách hạch toán công nợ, đối chiếu thanh toán và sử dụng phần mềm. Khi xử lý thành thạo những nghiệp vụ cơ bản, Uyên sẽ có nền tảng để mở rộng sang kế toán tổng hợp và các vị trí chuyên môn khác.


Hiện chưa có bình luận nào!