Điều kiện ủy quyền quyết toán TNCN và bộ hồ sơ cần chuẩn bị như thế nào?

10+ năm kinh nghiệm
30+ lớp tham gia giảng dạy
Trưởng khoa Kế toán – Trường Cao đẳng Bán công Công nghệ và Quản trị Doanh nghiệp
Chào Thùy Dung,
Ủy quyền quyết toán thuế thu nhập cá nhân là việc người lao động đủ điều kiện giao cho tổ chức trả thu nhập thực hiện quyết toán thuế thay mình. Theo quy định áp dụng từ năm 2026, người lao động ký hợp đồng từ 3 tháng trở lên, có thu nhập tiền lương tại một tổ chức và đang làm việc tại đó vào thời điểm quyết toán được ủy quyền, kể cả khi chưa làm đủ 12 tháng.
Người có thêm thu nhập vãng lai vẫn có thể được ủy quyền nếu đáp ứng điều kiện về mức thu nhập, khấu trừ thuế và không yêu cầu quyết toán khoản thu nhập này.
Với công ty của Dung, kế toán cần phân loại nhân viên theo hợp đồng, tình trạng làm việc và các nguồn thu nhập trước khi nhận giấy ủy quyền.
Mục lục
1. Những trường hợp nào được ủy quyền quyết toán thuế?
Theo Điều 51 Nghị định 253/2026/NĐ-CP, người lao động có hợp đồng từ 3 tháng trở lên, chỉ có một nguồn thu nhập tiền lương tại một tổ chức và đang làm việc tại đó vào thời điểm quyết toán được ủy quyền quyết toán thuế thu nhập cá nhân. Quy định còn cho phép một số trường hợp có thu nhập vãng lai hoặc điều chuyển công tác được ủy quyền nếu đáp ứng đầy đủ điều kiện.
Các trường hợp cụ thể:
|
Tình huống người lao động |
Có được ủy quyền? |
|
Hợp đồng từ 3 tháng trở lên, chỉ nhận lương tại một công ty, vẫn đang làm việc |
Có |
|
Mới vào làm giữa năm, ký hợp đồng từ 3 tháng và vẫn đang làm việc khi quyết toán |
Có, nếu đáp ứng điều kiện khác |
|
Có thêm thu nhập vãng lai bình quân không quá 15 triệu đồng/tháng, đã khấu trừ 10% và không yêu cầu quyết toán phần này |
Có, nếu đáp ứng các điều kiện ủy quyền còn lại |
|
Được điều chuyển do sáp nhập, hợp nhất, chia, tách, chuyển đổi doanh nghiệp hoặc giữa các đơn vị cùng hệ thống |
Có, nếu thuộc trường hợp được quy định |
Ví dụ, một nhân viên ký hợp đồng lao động 12 tháng từ tháng 7/2026 và vẫn đang làm việc tại công ty vào thời điểm quyết toán thuế. Nếu chỉ có nguồn thu nhập tiền lương tại đây và không thuộc trường hợp phải tự quyết toán, nhân viên vẫn được ủy quyền dù chưa làm đủ 12 tháng trong năm.
Đối với thu nhập vãng lai, cần chú ý ba điều kiện đồng thời:
- Thu nhập ở nơi khác bình quân tháng trong năm không quá 15 triệu đồng.
- Đã được đơn vị trả thu nhập khấu trừ thuế theo tỷ lệ 10%.
- Người lao động không yêu cầu quyết toán đối với phần thu nhập vãng lai này.
Ví dụ, nhân viên làm chính thức tại công ty và nhận thêm 60 triệu đồng tiền thù lao trong năm từ các công việc ngắn hạn, đã bị khấu trừ 10%. Khoản thu nhập vãng lai bình quân tháng là 5 triệu đồng, đáp ứng điều kiện về mức thu nhập. Nếu các điều kiện khác đều thỏa mãn, nhân viên có thể ủy quyền công ty quyết toán phần thu nhập thuộc phạm vi được ủy quyền.
Lưu ý: Ngưỡng 15 triệu đồng là quy định mới; những hướng dẫn cũ sử dụng mức 10 triệu đồng không nên áp dụng máy móc cho kỳ tính thuế năm 2026.
2. Những trường hợp nào không được ủy quyền quyết toán TNCN?
Người lao động không đáp ứng điều kiện về hợp đồng, nguồn thu nhập hoặc tình trạng làm việc tại thời điểm quyết toán sẽ không được ủy quyền cho công ty. Ngoài ra, người có yêu cầu giảm thuế hoặc thực hiện một số khoản giảm trừ đặc biệt theo quy định cũng phải tự quyết toán với cơ quan thuế.
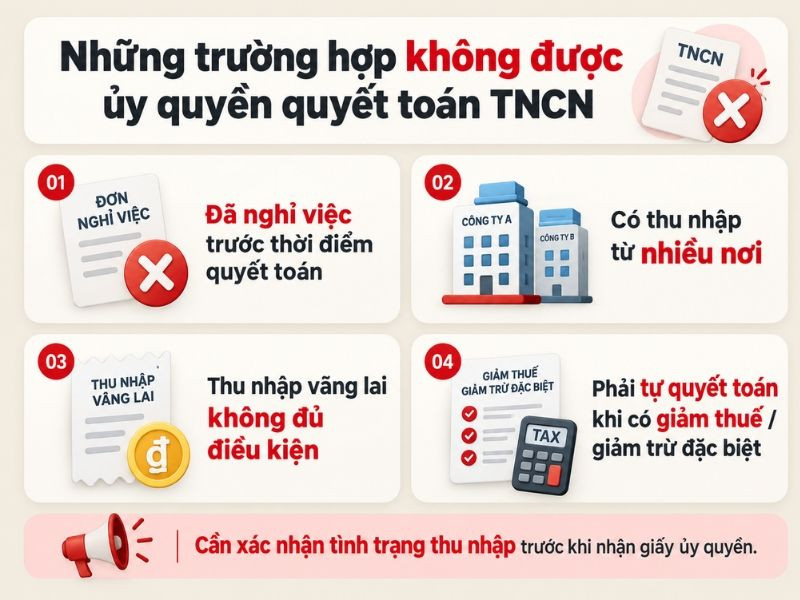
Những trường hợp nào không được ủy quyền
Những trường hợp kế toán cần lưu ý gồm:
Người lao động đã nghỉ việc trước thời điểm quyết toán
Ví dụ, nhân viên nghỉ việc vào tháng 10, đến khi doanh nghiệp thực hiện quyết toán thì không còn làm việc tại công ty.
Dù trước đó nhân viên có hợp đồng từ 3 tháng trở lên, người này không đáp ứng điều kiện đang làm việc tại tổ chức trả thu nhập vào thời điểm quyết toán.
Người có thu nhập tiền lương từ nhiều doanh nghiệp
Trường hợp người lao động nhận lương từ hai công ty theo hai hợp đồng lao động dài hạn, thông thường không thuộc diện ủy quyền.
Nếu người lao động chuyển công ty trong năm và nhận lương ở hai đơn vị độc lập, cần xem xét nghĩa vụ tự quyết toán, trừ những trường hợp điều chuyển đặc biệt được quy định.
Người có thu nhập vãng lai không đáp ứng điều kiện
Ví dụ, người lao động có thêm thu nhập bình quân trên 15 triệu đồng/tháng hoặc khoản thu nhập thuộc diện áp dụng chưa được khấu trừ thuế theo tỷ lệ 10%.
Trường hợp này không đáp ứng điều kiện ủy quyền theo cơ chế dành cho thu nhập vãng lai.
Người có yêu cầu giảm thuế hoặc giảm trừ đặc biệt
Theo khoản 3 Điều 51 Nghị định 253/2026/NĐ-CP, cá nhân đề nghị giảm thuế do thiên tai, dịch bệnh, hỏa hoạn, tai nạn, bệnh hiểm nghèo hoặc yêu cầu thực hiện các khoản giảm trừ theo Điều 49 phải tự quyết toán.
Chẳng hạn, người lao động muốn đưa khoản đóng góp từ thiện đủ điều kiện vào hồ sơ quyết toán để giảm trừ thu nhập tính thuế phải thực hiện theo quy định dành cho cá nhân tự quyết toán.
Đối với Dung, cần yêu cầu người lao động xác nhận tình trạng thu nhập và các trường hợp đặc biệt trước khi nhận giấy ủy quyền, tránh chỉ căn cứ vào bảng lương nội bộ.
3. Nhân viên nghỉ việc, chuyển công ty hoặc có hai nguồn thu nhập xử lý thế nào?
Nhân viên nghỉ việc, chuyển công ty hoặc có thêm thu nhập không phải lúc nào cũng xử lý quyết toán giống nhau. Kế toán cần xem xét số tổ chức trả thu nhập, loại hợp đồng, thời điểm chuyển công tác và quan hệ giữa các đơn vị để xác định đúng quyền ủy quyền.
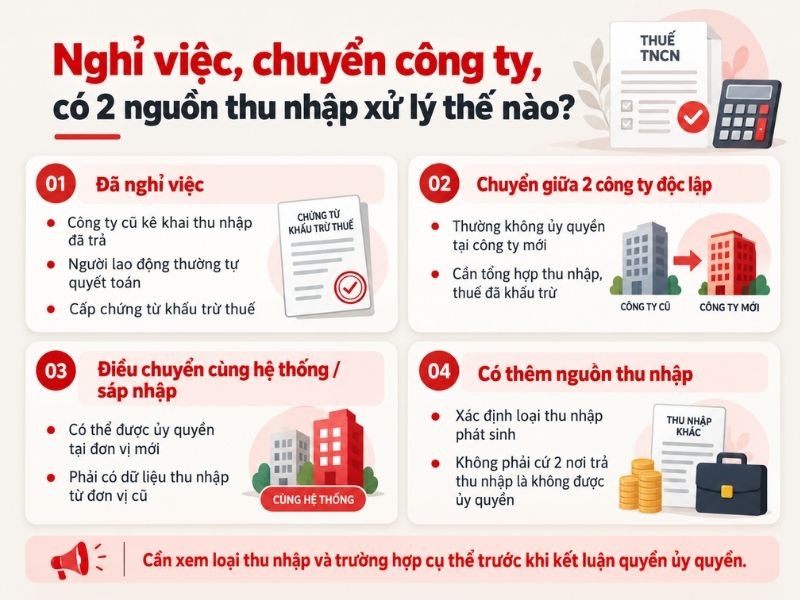
Các trường hợp kế toán cần lưu ý khi quyết toán TNCN
Đối với người đã nghỉ việc, công ty cũ vẫn có trách nhiệm tổng hợp và kê khai khoản thu nhập đã chi trả theo quy định. Tuy nhiên, việc doanh nghiệp kê khai thu nhập đã trả khác với quyết toán thay cho người lao động theo giấy ủy quyền.
Nếu người lao động phải tự quyết toán, cần được cung cấp chứng từ khấu trừ thuế và thông tin thu nhập liên quan theo quy định.
Đối với trường hợp chuyển việc giữa hai doanh nghiệp độc lập, người lao động cần tổng hợp thu nhập, số thuế đã khấu trừ ở từng nơi để xác định nghĩa vụ quyết toán.
Ví dụ, một nhân viên làm tại công ty A từ tháng 1 đến tháng 5, sau đó chuyển sang công ty B từ tháng 6 đến hết năm.
Nếu hai doanh nghiệp độc lập, trường hợp này thông thường không được ủy quyền công ty B quyết toán toàn bộ thu nhập thay.
Ngược lại, nếu việc chuyển công tác phát sinh do doanh nghiệp sáp nhập, hợp nhất hoặc điều chuyển trong cùng hệ thống thuộc trường hợp được pháp luật cho phép, người lao động có thể được ủy quyền tại đơn vị mới.
Công ty nhận ủy quyền cần thu thập dữ liệu thu nhập và số thuế đã khấu trừ tại đơn vị cũ để quyết toán đúng phạm vi.
Với nhân viên có thêm nguồn thu nhập bên ngoài, Dung nên hỏi rõ đó là tiền lương theo hợp đồng lao động hay khoản thù lao ngắn hạn đã khấu trừ 10%.
Hai hình thức thu nhập này không được đánh giá giống nhau khi xác định điều kiện ủy quyền.
Điểm quan trọng: Có hai nơi trả thu nhập chưa đủ để kết luận chắc chắn người lao động không được ủy quyền. Cần xét loại thu nhập và những trường hợp ngoại lệ theo quy định hiện hành.
4. Hồ sơ và thủ tục ủy quyền quyết toán thuế
Người lao động đủ điều kiện cần lập giấy ủy quyền theo Mẫu số 08/UQ-QTT-TNCN và gửi cho tổ chức trả thu nhập trước khi đơn vị thực hiện quyết toán. Kế toán có trách nhiệm kiểm tra thông tin, xác định đúng đối tượng được ủy quyền và lập hồ sơ quyết toán thuế theo quy định quản lý thuế.
Từ ngày 01/07/2026, Mẫu số 08/UQ-QTT-TNCN được ban hành kèm theo Thông tư 89/2026/TT-BTC.
Quy trình thực hiện tại doanh nghiệp nên gồm bốn bước:
Bước 1 – Xác định người lao động đủ điều kiện
Kiểm tra hợp đồng lao động, tình trạng làm việc, dữ liệu tiền lương và thông tin về những khoản thu nhập bên ngoài.
Bước 2 – Thu giấy ủy quyền
Người lao động kê khai thông tin, lựa chọn trường hợp được ủy quyền phù hợp và ký xác nhận.
Doanh nghiệp có nhiều người lao động được ủy quyền có thể sử dụng danh sách kèm theo theo hướng dẫn của biểu mẫu hiện hành.
Bước 3 – Tổng hợp số liệu quyết toán
Kế toán kiểm tra tổng thu nhập chịu thuế, các khoản giảm trừ, số thuế đã khấu trừ và nghĩa vụ thuế của từng cá nhân.
Đối với người lao động có thay đổi tổ chức do điều chuyển thuộc trường hợp được ủy quyền, cần thu thập đầy đủ dữ liệu từ đơn vị liên quan.
Bước 4 – Lập hồ sơ và lưu trữ
Doanh nghiệp thực hiện quyết toán thuế thu nhập cá nhân trên hồ sơ, biểu mẫu đang áp dụng; lưu giấy ủy quyền và căn cứ xác định đối tượng đủ điều kiện.
Nếu phát hiện người lao động đã ủy quyền nhưng thực tế không đủ điều kiện, kế toán phải xác định hướng xử lý và điều chỉnh hồ sơ liên quan theo quy định.
Một lưu ý thực tế: Doanh nghiệp vẫn có trách nhiệm quyết toán đối với thu nhập đã chi trả theo quy định ngay cả khi không có nhân viên ủy quyền. Giấy ủy quyền chỉ là căn cứ để doanh nghiệp quyết toán thay cho cá nhân đủ điều kiện.
Với Dung, nên lập bảng theo dõi riêng những người đã nghỉ việc, có thu nhập từ nhiều nơi, có thu nhập vãng lai hoặc chuyển công ty trong năm. Đây là cách đơn giản để hạn chế nhận sai giấy ủy quyền.
Kết luận
Ủy quyền quyết toán thuế thu nhập cá nhân chỉ áp dụng khi người lao động đáp ứng đầy đủ điều kiện về hợp đồng, nguồn thu nhập và tình trạng làm việc. Người có thu nhập vãng lai được ủy quyền nếu đáp ứng điều kiện về mức thu nhập, khấu trừ thuế và không yêu cầu quyết toán riêng phần này.
Với Thùy Dung, cần phân loại nhân viên trước khi nhận Mẫu số 08/UQ-QTT-TNCN, đối chiếu số liệu tiền lương và lưu giấy ủy quyền đầy đủ. Những trường hợp không đủ điều kiện cần được hướng dẫn tự quyết toán theo quy định.


Hiện chưa có bình luận nào!