Xử lý hóa đơn đầu vào sai
13+ năm kinh nghiệm
50+ lớp tham gia giảng dạy
Kế toán trưởng Công ty TNHH Aqua Retail Việt Nam
Chào Ngọc Hà,
Khi phát hiện hóa đơn đầu vào bị sai, kế toán cần xác định nội dung sai sót, đối chiếu chứng từ mua hàng và liên hệ nhà cung cấp để xử lý hóa đơn theo quy định. Nếu chỉ sai tên, địa chỉ người mua nhưng mã số thuế và các nội dung quan trọng khác chính xác, thông thường người bán thực hiện thông báo sai sót. Nếu sai mã số thuế, đơn giá, số tiền hoặc thuế suất, phải xem xét lập hóa đơn điều chỉnh hoặc thay thế.
Với những hóa đơn đã kê khai thuế, cần kiểm tra số thuế đầu vào đã khấu trừ và mức độ ảnh hưởng đến nghĩa vụ thuế trước khi xác định có phải khai bổ sung hay không. Không nên tự sửa hóa đơn, tự thay đổi số tiền thuế hoặc xóa chứng từ đã ghi sổ khi chưa có căn cứ.
Mục lục
1. Hóa đơn đầu vào bị sai thường gặp những trường hợp nào?
Hóa đơn đầu vào bị sai có thể liên quan đến thông tin người mua, hàng hóa, số lượng, đơn giá, thuế suất hoặc số tiền thuế. Cách xử lý phụ thuộc vào nội dung sai và loại hóa đơn. Kế toán cần xác định chính xác lỗi trước khi yêu cầu nhà cung cấp lập hóa đơn mới, tránh điều chỉnh không cần thiết.
Theo Điều 10 Thông tư 91/2026/TT-BTC, việc xử lý hóa đơn điện tử có sai sót được thực hiện theo từng trường hợp cụ thể.
|
Nội dung sai |
Hướng xử lý |
|
Sai tên, địa chỉ người mua nhưng mã số thuế và các nội dung quan trọng khác đúng |
Người bán thông báo sai sót, không phải lập lại hóa đơn thông thường |
|
Sai mã số thuế người mua |
Lập hóa đơn điều chỉnh hoặc thay thế |
|
Sai tên hàng hóa, quy cách, chất lượng |
Lập hóa đơn điều chỉnh hoặc thay thế theo trường hợp áp dụng |
|
Sai số lượng, đơn giá, số tiền |
Lập hóa đơn điều chỉnh hoặc thay thế |
|
Sai thuế suất, tiền thuế |
Lập hóa đơn điều chỉnh hoặc thay thế |
Bảng áp dụng cho hóa đơn điện tử thông thường; hóa đơn từ máy tính tiền và một số loại hóa đơn đặc thù có quy định xử lý riêng.
Ví dụ: Công ty mua vật tư trị giá 30 triệu đồng nhưng nhà cung cấp ghi sai địa chỉ trụ sở, trong khi mã số thuế, giá trị hàng hóa và thuế suất đều chính xác.
Đối với hóa đơn điện tử thông thường, người bán thông báo cho người mua và thực hiện thông báo sai sót theo Mẫu số 04/SS-HĐĐT. Trường hợp này không nhất thiết phải lập hóa đơn điều chỉnh hoặc thay thế.
Ngược lại, nếu hóa đơn ghi sai mã số thuế của công ty mua hàng, kế toán phải phối hợp với nhà cung cấp để xử lý theo hình thức phù hợp.
Điểm quan trọng là bên mua không được tự sửa dữ liệu trên hóa đơn điện tử do nhà cung cấp phát hành.
Ngoài ra, cần phân biệt hóa đơn lập sai với hóa đơn đúng nhưng kế toán nhập liệu sai vào phần mềm hoặc kê khai thiếu, thừa thuế. Hai trường hợp này có cách xử lý khác nhau.
2. Khi phát hiện hóa đơn đầu vào sai cần làm gì?
Kế toán mua hàng cần kiểm tra chứng từ gốc, xác định nội dung sai và liên hệ nhà cung cấp để thống nhất phương án xử lý. Nếu hóa đơn thuộc trường hợp phải điều chỉnh hoặc thay thế, bên bán thực hiện lập hóa đơn theo quy định; bên mua có trách nhiệm phối hợp xác nhận và tiếp nhận chứng từ sau xử lý.
Cách xử lý hóa đơn đầu vào sai
Quy trình nên thực hiện theo bốn bước.
Bước 1 – Kiểm tra nội dung hóa đơn
Đối chiếu hóa đơn với hợp đồng, đơn đặt hàng, phiếu nhập kho, biên bản giao nhận hoặc nghiệm thu và chứng từ thanh toán.
Đặc biệt, cần kiểm tra mã số thuế người mua, tên hàng hóa, số lượng, đơn giá, thuế suất và tổng tiền thanh toán.
Bước 2 – Liên hệ nhà cung cấp
Thông báo rõ số hóa đơn, ký hiệu, ngày lập, nội dung bị sai và thông tin chính xác cần sửa.
Không nên chỉ yêu cầu nhà cung cấp xuất lại hóa đơn mà chưa xác định trường hợp đó thuộc diện điều chỉnh, thay thế hay thông báo sai sót.
Bước 3 – Phối hợp hoàn thiện hồ sơ
Đối với người mua là doanh nghiệp, tổ chức hoặc chủ thể kinh doanh thuộc trường hợp pháp luật yêu cầu, hai bên lập văn bản thỏa thuận ghi rõ sai sót trước khi bên bán lập hóa đơn điều chỉnh hoặc thay thế.
Người bán thực hiện các thủ tục phát hành, ký số và chuyển dữ liệu hóa đơn theo quy định.
Bước 4 – Kiểm tra kết quả xử lý
Khi nhận được hóa đơn điều chỉnh hoặc thay thế, kế toán phải đối chiếu lại thông tin với giao dịch thực tế.
Ví dụ, doanh nghiệp mua 20 sản phẩm với đơn giá đúng là 1 triệu đồng/sản phẩm nhưng nhà cung cấp ghi 1,2 triệu đồng.
Kế toán cần xác định giá trị đúng của giao dịch là 20 triệu đồng chưa thuế, sau đó phối hợp nhà cung cấp xử lý phần sai lệch 4 triệu đồng và thuế tương ứng.
Sau khi nhận hóa đơn đúng, doanh nghiệp mới xác định ảnh hưởng đến giá trị hàng mua, công nợ và số thuế được khấu trừ.
Lưu ý: Nếu phát hiện hóa đơn có dấu hiệu không hợp pháp, không có giao dịch mua bán thực tế hoặc không tra cứu được thông tin cần thiết, kế toán phải xác minh với nhà cung cấp và cơ quan thuế khi cần; không coi đây là lỗi nhập liệu thông thường.
3. Hóa đơn điều chỉnh và thay thế được xử lý như thế nào?
Hóa đơn điều chỉnh được lập để sửa nội dung hoặc giá trị sai lệch của hóa đơn đã phát hành, còn hóa đơn thay thế được lập mới để thay cho hóa đơn sai. Đối với những lỗi thuộc diện được lựa chọn phương án xử lý, người bán quyết định hình thức phù hợp và bên mua cần nhận đầy đủ chứng từ để đối chiếu.
Hai hình thức có điểm khác nhau như sau:
- Hóa đơn điều chỉnh: Thể hiện nội dung cần sửa; khoản tăng ghi số dương, khoản giảm ghi số âm theo quy định.
- Hóa đơn thay thế: Ghi đầy đủ thông tin đúng của giao dịch để thay thế hóa đơn cũ.
- Thông tin liên kết: Cả hai phải thể hiện rõ hóa đơn gốc được điều chỉnh hoặc thay thế.
Ví dụ về hóa đơn điều chỉnh
Doanh nghiệp mua hàng có giá trị đúng 100 triệu đồng, thuế suất giả định 10%.
Nhà cung cấp lập hóa đơn với giá trị hàng hóa 120 triệu đồng, tiền thuế 12 triệu đồng.Nếu lựa chọn hóa đơn điều chỉnh, nhà cung cấp lập hóa đơn giảm giá trị hàng hóa 20 triệu đồng và giảm tiền thuế 2 triệu đồng.
Kế toán bên mua căn cứ hóa đơn gốc và hóa đơn điều chỉnh để xác định giá trị đúng của giao dịch là 100 triệu đồng, tiền thuế 10 triệu đồng.
Ví dụ về hóa đơn thay thế
Với cùng giao dịch trên, nếu nhà cung cấp lựa chọn lập hóa đơn thay thế, hóa đơn mới phải thể hiện đầy đủ giá trị hàng hóa 100 triệu đồng và tiền thuế 10 triệu đồng.
Kế toán sử dụng thông tin đúng của hóa đơn thay thế để xử lý số liệu.
Không được ghi nhận hai lần giá trị mua hàng chỉ vì doanh nghiệp nhận được cả hóa đơn gốc và hóa đơn thay thế.
Theo quy định hiện hành, nếu hóa đơn đã xử lý sai sót bằng hình thức điều chỉnh hoặc thay thế nhưng sau đó tiếp tục phát hiện sai, những lần xử lý tiếp theo phải thực hiện theo hình thức đã lựa chọn ban đầu.
Riêng hóa đơn điện tử khởi tạo từ máy tính tiền và một số hóa đơn đặc thù phải tuân thủ quy định xử lý riêng, không áp dụng máy móc lựa chọn giữa điều chỉnh và thay thế.
4. Hóa đơn đầu vào sai đã kê khai thuế xử lý ra sao?
Hóa đơn đầu vào đã kê khai nhưng phát hiện sai không mặc nhiên phải khai bổ sung vào kỳ phát sinh. Kế toán cần xác định số thuế đã khấu trừ có đúng không, hóa đơn đã được xử lý như thế nào và sai sót ảnh hưởng đến số thuế phải nộp, số thuế được hoàn hoặc số thuế còn được khấu trừ chuyển kỳ sau.
Trước hết, cần phân biệt hai tình huống.
Trường hợp hóa đơn do nhà cung cấp lập sai
Nếu nhà cung cấp điều chỉnh hoặc thay thế hóa đơn, kế toán căn cứ hồ sơ đã xử lý và quy định về kê khai để xác định số thuế đầu vào đúng.
Không nên hiểu rằng mọi hóa đơn điều chỉnh đều kê khai tại kỳ nhận hóa đơn.
Đối với những trường hợp điều chỉnh thuộc khoản 5 Điều 10 Thông tư 91/2026/TT-BTC, người mua kê khai vào kỳ nhận hóa đơn điều chỉnh theo quy định.
Các trường hợp sửa sai khác phải xem xét thêm quy định về khai bổ sung và bản chất sai sót.
Trường hợp hóa đơn đúng nhưng kế toán đã kê khai sai
Nếu hóa đơn hợp pháp, giá trị và tiền thuế đều đúng nhưng kế toán nhập sai số thuế, kê khai trùng hoặc bỏ sót hóa đơn, cần áp dụng quy định xử lý sai sót về thuế giá trị gia tăng đầu vào.
|
Ảnh hưởng của sai sót |
Hướng kê khai |
|
Làm tăng số thuế phải nộp |
Khai bổ sung kỳ có sai sót |
|
Làm giảm số thuế đã được hoàn |
Khai bổ sung kỳ có sai sót |
|
Làm giảm số thuế phải nộp |
Kê khai tại kỳ phát hiện theo quy định |
|
Chỉ làm tăng hoặc giảm số thuế còn được khấu trừ chuyển kỳ sau |
Kê khai tại kỳ phát hiện theo quy định |
Việc áp dụng phải xét tình trạng hồ sơ thuế và thời điểm cơ quan có thẩm quyền công bố quyết định kiểm tra, thanh tra theo quy định.
Ví dụ: Doanh nghiệp đã kê khai khấu trừ 12 triệu đồng thuế đầu vào, sau khi đối chiếu xác định số đúng chỉ là 10 triệu đồng.
Nếu giảm 2 triệu đồng thuế đầu vào làm tăng số thuế phải nộp của kỳ đã kê khai, doanh nghiệp phải thực hiện khai bổ sung kỳ có sai sót và xử lý nghĩa vụ thuế phát sinh.
Nếu khoản điều chỉnh chỉ làm giảm số thuế còn được khấu trừ chuyển kỳ sau, cách kê khai sẽ khác.
Đối với Ngọc Hà, nên kiểm tra tác động thực tế đến tờ khai trước khi lựa chọn kỳ điều chỉnh, tránh đưa toàn bộ sai lệch vào kỳ hiện tại hoặc khai bổ sung kỳ cũ một cách máy móc.
5. Điều chỉnh sổ kế toán và lưu chứng từ sau xử lý
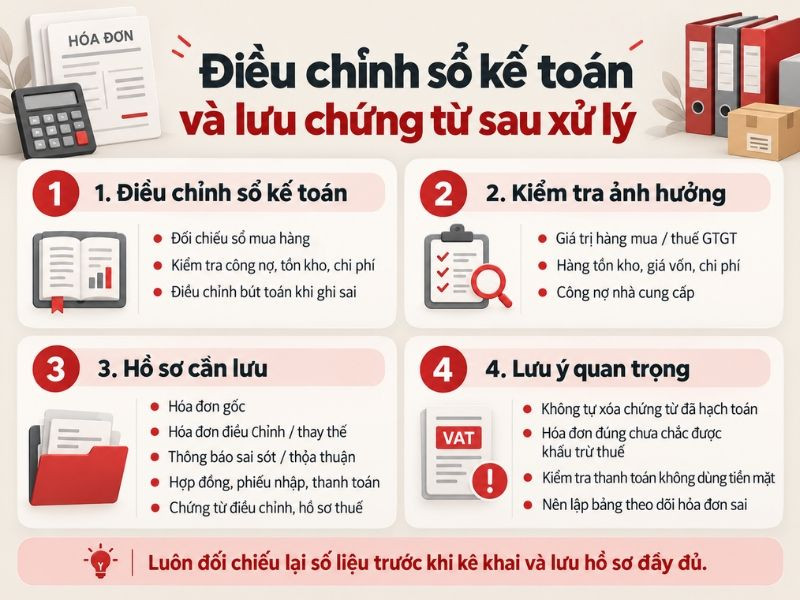
Sau khi hóa đơn đầu vào được xử lý, kế toán cần đối chiếu số liệu trên hóa đơn với sổ mua hàng, công nợ phải trả, hàng tồn kho, chi phí và thuế giá trị gia tăng đầu vào. Nếu đã hạch toán sai, phải thực hiện bút toán điều chỉnh phù hợp; không tự xóa chứng từ đã ghi nhận khi chưa xác định đầy đủ căn cứ.
Cách điều chỉnh sổ kế toán và lưu chứng từ sau xử lý
Ví dụ, doanh nghiệp đã ghi nhận giá trị hàng mua 120 triệu đồng và thuế đầu vào 12 triệu đồng, nhưng sau xử lý hóa đơn, giá trị đúng lần lượt là 100 triệu đồng và 10 triệu đồng.
Kế toán phải xác định khoản ghi nhận thừa 20 triệu đồng giá trị hàng mua và 2 triệu đồng thuế đầu vào để điều chỉnh các tài khoản liên quan.
Nếu hàng đã nhập kho nhưng chưa xuất bán, cần kiểm tra giá trị hàng tồn kho. Nếu hàng đã xuất bán hoặc đưa vào sử dụng, còn phải xem xét ảnh hưởng đến giá vốn hoặc chi phí.
Đồng thời, cần đối chiếu lại công nợ nhà cung cấp để tránh giữ nguyên khoản phải trả cao hơn giá trị giao dịch.
Hồ sơ nên lưu cùng nhau gồm:
- Hóa đơn điện tử gốc.
- Thông báo sai sót hoặc văn bản thỏa thuận, nếu thuộc trường hợp áp dụng.
- Hóa đơn điều chỉnh hoặc thay thế.
- Hợp đồng, phiếu nhập kho, chứng từ giao nhận và thanh toán liên quan.
- Chứng từ điều chỉnh sổ kế toán, hồ sơ khai thuế nếu phát sinh.
Ngoài tính hợp lệ của hóa đơn, doanh nghiệp còn phải kiểm tra điều kiện khấu trừ thuế giá trị gia tăng đầu vào.
Theo quy định hiện hành, giao dịch mua hàng hóa, dịch vụ từ 5 triệu đồng trở lên phải đáp ứng yêu cầu về chứng từ thanh toán không dùng tiền mặt, trừ trường hợp có quy định riêng.
Hóa đơn đã được sửa đúng không đồng nghĩa khoản thuế đầu vào đương nhiên được khấu trừ. Kế toán vẫn cần xem xét mục đích sử dụng hàng hóa, dịch vụ, chứng từ thanh toán và các điều kiện khác.
Với Ngọc Hà, nên lập bảng theo dõi hóa đơn sai gồm số hóa đơn gốc, nội dung sai, nhà cung cấp, hình thức xử lý, số tiền điều chỉnh và tình trạng kê khai.
Cách theo dõi này giúp kiểm soát những hóa đơn đang chờ xử lý và tránh ghi nhận trùng khi nhận hóa đơn mới.
Kết luận
Khi xử lý hóa đơn đầu vào sai, kế toán cần xác định đúng nội dung sai sót, phối hợp với nhà cung cấp để thông báo, điều chỉnh hoặc thay thế hóa đơn theo quy định. Với hóa đơn đã kê khai, phải kiểm tra ảnh hưởng đến nghĩa vụ thuế trước khi quyết định khai bổ sung.
Đối với Ngọc Hà, sau khi nhận hóa đơn xử lý, cần rà soát lại công nợ, hàng tồn kho, chi phí và thuế đầu vào trên sổ kế toán. Lưu đầy đủ chứng từ liên quan sẽ giúp doanh nghiệp thuận tiện giải trình khi quyết toán hoặc kiểm tra thuế.

Hiện chưa có bình luận nào!