Xử lý lương nhân viên nghỉ giữa tháng như thế nào?

Kế toán trưởng – Giám đốc Tài chính – Chuyên gia Kế toán Thuế
15+ năm kinh nghiệm
65+ lớp tham gia giảng dạy
Kế toán trưởng kiêm Giám đốc Tài chính Công ty TNHH Sài Gòn Ô Tô Nguyễn Quang (Nissan Sài Gòn)
Chào Huyền,
Khi nhân viên nghỉ giữa tháng, kế toán cần tính lương theo thời gian làm việc được hưởng lương thực tế, cộng các khoản phụ cấp, tiền phép năm chưa nghỉ và quyền lợi còn phải thanh toán, sau đó xác định các khoản bảo hiểm, thuế thu nhập cá nhân và tạm ứng cần khấu trừ.
Tiền lương không mặc định chia đôi tháng mà phải căn cứ hợp đồng lao động, bảng chấm công và quy chế trả lương của doanh nghiệp. Đồng thời, kế toán cần xác định ngày chấm dứt hợp đồng để xử lý bảo hiểm và thuế chính xác. Khoản lương cuối cùng phải được ghi nhận đầy đủ, thanh toán đúng thời hạn theo quy định.
1. Nhân viên nghỉ giữa tháng được tính lương như thế nào?
Nhân viên nghỉ giữa tháng được thanh toán tiền lương tương ứng với thời gian làm việc được hưởng lương trước khi chấm dứt hợp đồng. Đối với người hưởng lương tháng, kế toán xác định tiền lương ngày theo số ngày làm việc bình thường trong tháng mà doanh nghiệp lựa chọn theo quy định, sau đó tính theo số ngày công được hưởng lương.
Công thức tham khảo:
Tiền lương được hưởng = Tiền lương tháng / Số ngày làm việc bình thường trong tháng × Số ngày công được hưởng lương
Ví dụ, một nhân viên có:
- Mức lương theo hợp đồng: 12.000.000 đồng/tháng.
- Số ngày làm việc bình thường trong tháng: 24 ngày.
- Số ngày công được hưởng lương trước khi nghỉ: 10 ngày.
Tiền lương được hưởng:
12.000.000 / 24 × 10 = 5.000.000 đồng
Đây là tiền lương trước khi tính các khoản cộng thêm và khấu trừ theo quy định.
Theo Điều 54 Nghị định 145/2020/NĐ-CP, tiền lương ngày của người hưởng lương tháng được xác định trên cơ sở số ngày làm việc bình thường trong tháng mà doanh nghiệp lựa chọn.
Doanh nghiệp không bắt buộc áp dụng cố định 26 ngày công cho tất cả các tháng.
Kế toán cần phân biệt ngày làm việc thực tế, ngày nghỉ hưởng nguyên lương và ngày nghỉ không hưởng lương. Trường hợp nhân viên có ngày nghỉ phép năm hợp lệ trước khi chấm dứt hợp đồng, số ngày này vẫn được tính hưởng lương theo quy định.
Ngoài ra, nếu hợp đồng quy định lương theo sản phẩm hoặc lương khoán, tiền lương phải căn cứ vào khối lượng công việc hoàn thành và thỏa thuận trả lương, không áp dụng máy móc công thức tính lương theo ngày công.
2. Những khoản nào phải thanh toán khi nhân viên nghỉ việc?
Khi nhân viên chấm dứt hợp đồng, doanh nghiệp phải xác định đầy đủ tiền lương chưa trả, tiền phép năm chưa nghỉ và những quyền lợi phát sinh theo hợp đồng hoặc quy định pháp luật. Khoản thanh toán cuối cùng không đơn thuần là tiền lương của những ngày đã làm trong tháng.
Các khoản cần rà soát gồm:
- Tiền lương còn lại: Tiền lương của thời gian làm việc được hưởng lương chưa thanh toán.
- Tiền làm thêm giờ: Thanh toán phần làm thêm giờ chưa được trả theo bảng chấm công và hồ sơ xác nhận.
- Tiền phép năm chưa nghỉ: Người lao động thôi việc, mất việc làm mà chưa nghỉ hoặc chưa nghỉ hết phép năm được thanh toán tiền lương cho số ngày chưa nghỉ.
- Phụ cấp, thưởng và quyền lợi khác: Xác định theo hợp đồng lao động, quy chế doanh nghiệp và điều kiện hưởng thực tế.
- Trợ cấp thôi việc: Xem xét khi người lao động đáp ứng điều kiện theo quy định, không mặc định mọi trường hợp nghỉ việc đều được hưởng.
Đối với tiền phép năm, Điều 113 Bộ luật Lao động 2019 quy định người lao động thôi việc mà chưa nghỉ hết phép năm được thanh toán tiền lương cho những ngày chưa nghỉ.
Ví dụ, nhân viên có 3 ngày phép năm chưa sử dụng, tiền lương làm căn cứ thanh toán là 500.000 đồng/ngày thì khoản tiền phép phải thanh toán là 1.500.000 đồng.
Kế toán cần xác định số ngày phép còn lại theo thời gian làm việc thực tế, đối chiếu dữ liệu nghỉ phép và áp dụng căn cứ tính tiền lương theo quy định.
Lưu ý: Nếu nhân viên nghỉ việc trái pháp luật, doanh nghiệp cần xác định riêng trách nhiệm bồi thường theo Bộ luật Lao động. Không tự ý giữ toàn bộ tiền lương hoặc khấu trừ bất kỳ khoản bồi thường nào khi chưa có căn cứ pháp lý phù hợp.
3. Nghỉ giữa tháng có phải đóng bảo hiểm xã hội không?
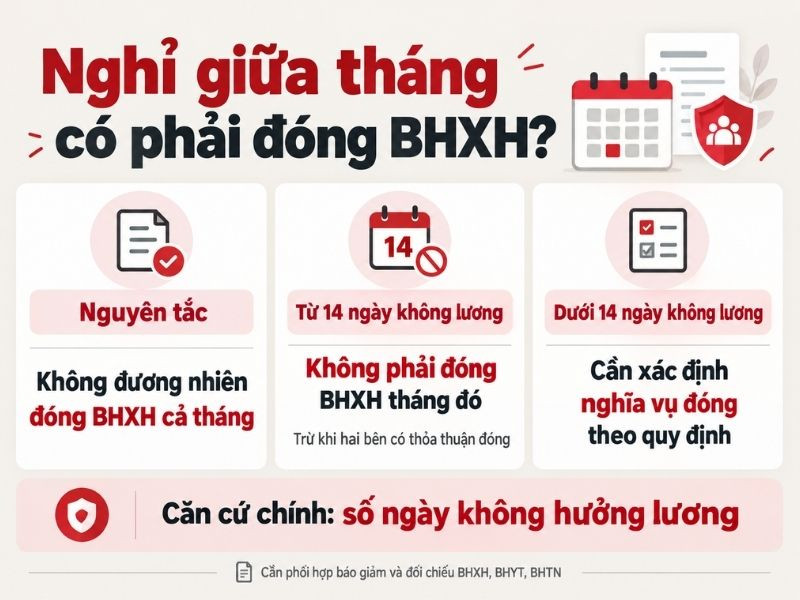
Người lao động nghỉ giữa tháng không đương nhiên phải đóng bảo hiểm xã hội cho cả tháng. Theo khoản 5 Điều 33 Luật Bảo hiểm xã hội 2024, trường hợp thuộc đối tượng áp dụng mà không hưởng tiền lương từ 14 ngày làm việc trở lên trong tháng thì không phải đóng bảo hiểm xã hội tháng đó, trừ trường hợp hai bên có thỏa thuận đóng theo quy định.
Kế toán cần phân biệt hai trường hợp:
- Trường hợp không hưởng lương từ 14 ngày làm việc trở lên
Người lao động và doanh nghiệp không phải đóng bảo hiểm xã hội bắt buộc tháng đó, trừ trường hợp có thỏa thuận tiếp tục đóng theo quy định.
- Trường hợp không hưởng lương dưới 14 ngày làm việc
Doanh nghiệp cần xác định nghĩa vụ đóng bảo hiểm của tháng cuối cùng theo thời gian tham gia, thời gian không hưởng lương và quy định áp dụng.
Ví dụ, tháng có 24 ngày làm việc bình thường, nhân viên làm việc và hưởng lương 10 ngày, sau đó chấm dứt hợp đồng và không hưởng lương trong 14 ngày làm việc còn lại.
Nếu thuộc trường hợp quy định tại khoản 5 Điều 33 Luật Bảo hiểm xã hội 2024 và không có thỏa thuận tiếp tục đóng, doanh nghiệp không phải đóng bảo hiểm xã hội tháng đó.
Kế toán không nên lấy số ngày nhân viên đi làm làm căn cứ duy nhất để xác định nghĩa vụ đóng bảo hiểm. Cần kiểm tra số ngày không hưởng lương, ngày chấm dứt hợp đồng và các trường hợp đặc thù theo quy định.
Đồng thời, bộ phận nhân sự cần phối hợp thực hiện thủ tục báo giảm, xác nhận quá trình tham gia bảo hiểm và đối chiếu các khoản bảo hiểm còn phải nộp. Bảo hiểm y tế và bảo hiểm thất nghiệp cũng cần được kiểm tra theo quy định riêng tương ứng.
4. Thuế thu nhập cá nhân khi nghỉ giữa tháng tính ra sao?
Thuế thu nhập cá nhân đối với khoản lương cuối cùng phụ thuộc vào thời điểm chi trả, tình trạng hợp đồng lao động và mức thu nhập chịu thuế. Kế toán cần phân biệt khoản lương trả khi quan hệ lao động còn hiệu lực và khoản tiền trả sau khi hợp đồng đã chấm dứt.
Thuế thu nhập cá nhân khi nghỉ giữa
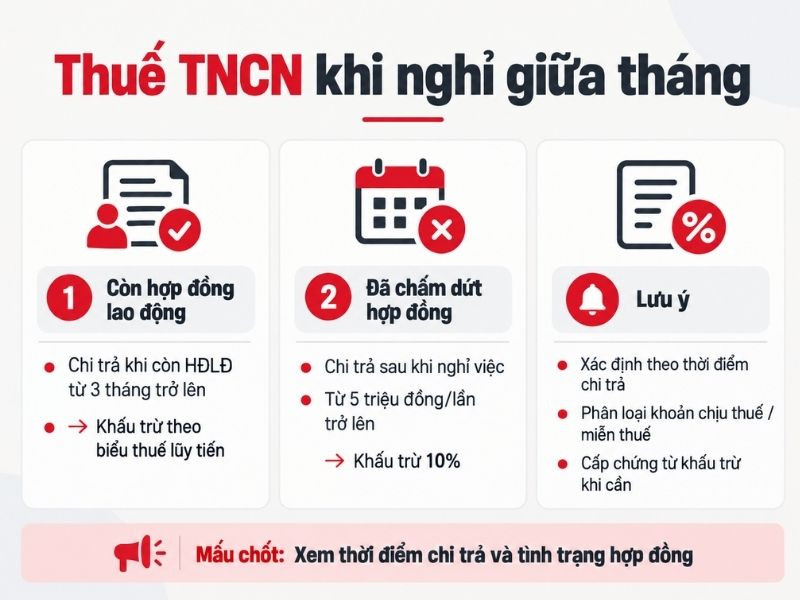
Theo Điều 50 Nghị định 253/2026/NĐ-CP, có hiệu lực từ ngày 01/7/2026:
Nếu chi trả khi người lao động đang có hợp đồng từ 3 tháng trở lên
Doanh nghiệp thực hiện khấu trừ thuế theo biểu thuế lũy tiến từng phần, căn cứ thu nhập tính thuế và các khoản giảm trừ theo quy định.
Nếu chi trả sau khi hợp đồng đã chấm dứt
Đối với cá nhân cư trú, khoản trả lương hoặc thu nhập khác từ 5 triệu đồng/lần trở lên thuộc trường hợp khấu trừ 10% trước khi thanh toán.
Trường hợp khoản chi trả dưới 5 triệu đồng/lần, tổ chức trả thu nhập thực hiện khấu trừ 10% nếu cá nhân có yêu cầu theo quy định.
Ví dụ, nhân viên đã chấm dứt hợp đồng vào giữa tháng. Sang tháng sau, công ty mới thanh toán khoản lương còn lại là 6 triệu đồng.
Nếu toàn bộ khoản chi trả thuộc diện khấu trừ 10%, số thuế phải khấu trừ là:
6.000.000 × 10% = 600.000 đồng
Số tiền thực trả sau khấu trừ thuế là 5.400.000 đồng, giả sử không phát sinh khoản phải trừ khác.
Kế toán cũng cần phân loại riêng các khoản trợ cấp, bồi thường hoặc quyền lợi khác để xác định khoản nào thuộc diện chịu thuế, khoản nào được miễn thuế theo quy định.
Người lao động nghỉ việc trong năm cần được cung cấp chứng từ khấu trừ thuế khi thuộc trường hợp phải cấp để phục vụ quyết toán thuế thu nhập cá nhân.
5. Hạch toán tiền lương nhân viên nghỉ giữa tháng
Tiền lương của nhân viên nghỉ giữa tháng được hạch toán theo số thực tế phải trả, không ghi nhận nguyên tháng nếu nhân viên không đủ điều kiện hưởng toàn bộ tiền lương tháng. Kế toán sử dụng tài khoản 334 – Phải trả người lao động để theo dõi các khoản lương, phụ cấp và quyền lợi liên quan.
Giả sử doanh nghiệp áp dụng hệ thống tài khoản kế toán có các tài khoản chi phí nhân công tương ứng, nghiệp vụ được thực hiện như sau:
Khi xác định tiền lương phải trả:
Nợ tài khoản 622, 627, 641, 642: Chi phí tiền lương theo bộ phận
Có tài khoản 334: Tổng tiền lương phải trả
Khi khấu trừ phần bảo hiểm thuộc trách nhiệm người lao động, nếu phát sinh:
Nợ tài khoản 334
Có tài khoản 338, chi tiết các khoản bảo hiểm phải nộp
Khi khấu trừ thuế thu nhập cá nhân:
Nợ tài khoản 334
Có tài khoản 3335: Thuế thu nhập cá nhân phải nộp
Khi thanh toán tiền lương còn lại qua ngân hàng:
Nợ tài khoản 334
Có tài khoản 112: Tiền gửi ngân hàng
Ví dụ, tiền lương và quyền lợi phải trả cho nhân viên là 7 triệu đồng, thuế thu nhập cá nhân phải khấu trừ 700.000 đồng và không phát sinh khoản khấu trừ khác.
Kế toán ghi nhận tổng khoản phải trả 7 triệu đồng vào tài khoản 334, ghi giảm khoản phải trả 700.000 đồng khi khấu trừ thuế và thanh toán thực tế 6.300.000 đồng.
Nếu nhân viên đã nhận tạm ứng lương trước đó, kế toán cần đối chiếu số tiền đã ứng và số dư tài khoản 334 để tránh thanh toán trùng.
Các bút toán cụ thể cần căn cứ chế độ kế toán doanh nghiệp đang áp dụng và bản chất từng khoản thu nhập.
6. Thời hạn trả lương và hồ sơ cần kiểm tra
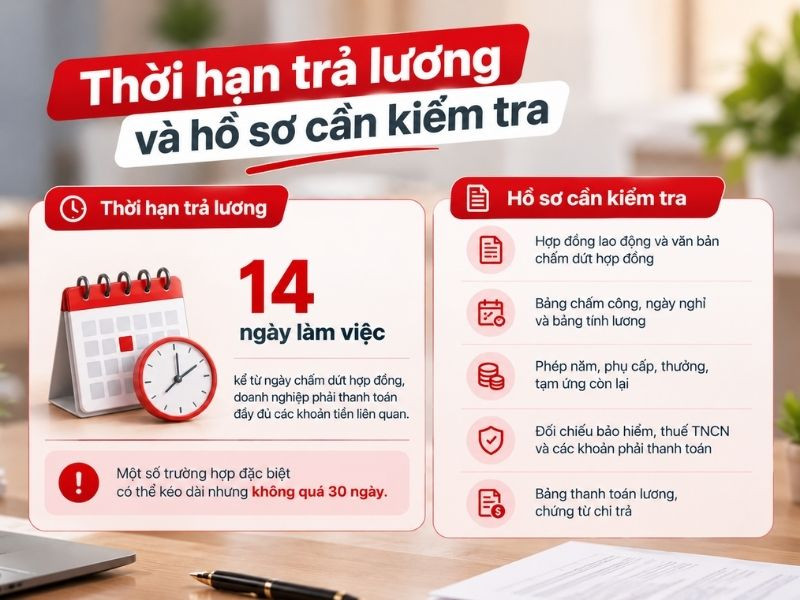
Theo Điều 48 Bộ luật Lao động 2019, trong thời hạn 14 ngày làm việc kể từ ngày chấm dứt hợp đồng, hai bên có trách nhiệm thanh toán đầy đủ các khoản tiền liên quan đến quyền lợi của mỗi bên. Một số trường hợp đặc biệt được kéo dài thời hạn nhưng không quá 30 ngày.
Kế toán không nên mặc định chờ đến kỳ trả lương thường lệ của tháng tiếp theo nếu thời điểm đó vượt quá thời hạn thanh toán theo quy định.
Thời hạn trả lương và hồ sơ cần kiểm tra
Để hạn chế sai sót, hồ sơ thanh toán cuối cùng nên có:
- Hợp đồng lao động, văn bản chấm dứt hợp đồng và tài liệu liên quan.
- Bảng chấm công, xác nhận ngày nghỉ hưởng lương và bảng tính lương đến ngày nghỉ việc.
- Bảng theo dõi phép năm, các khoản phụ cấp, thưởng và tạm ứng còn lại.
- Bảng đối chiếu bảo hiểm, thuế thu nhập cá nhân và các khoản phải thanh toán.
- Bảng thanh toán lương, chứng từ chuyển khoản hoặc chứng từ chi trả phù hợp.
Trước khi hoàn tất hồ sơ, kế toán cần đối chiếu số tiền đã thanh toán với số dư công nợ phải trả người lao động trên phần mềm.
Nếu sau ngày nghỉ việc vẫn còn khoản thưởng, hoa hồng hoặc nghĩa vụ thanh toán chưa xác định được ngay, doanh nghiệp cần tiếp tục theo dõi theo từng nhân viên và thực hiện thanh toán khi đủ căn cứ, phù hợp thỏa thuận và thời hạn pháp luật.
Một sai sót thường gặp là bộ phận nhân sự đã báo giảm lao động nhưng kế toán chưa cập nhật trạng thái nhân viên trên phần mềm tiền lương, dẫn đến tính lương hoặc khấu trừ bảo hiểm không chính xác.
Doanh nghiệp nên có bảng quyết toán quyền lợi riêng cho nhân viên nghỉ việc để các bộ phận cùng đối chiếu trước khi phê duyệt chi trả.
Kết luận
Xử lý lương nhân viên nghỉ giữa tháng cần bảo đảm ba yếu tố: tính đúng tiền lương được hưởng, xác định chính xác các khoản bảo hiểm và thuế, đồng thời thanh toán đầy đủ quyền lợi khi chấm dứt hợp đồng.
Đối với kế toán tiền lương, nên đối chiếu bảng chấm công, ngày nghỉ việc, ngày phép chưa sử dụng và số dư phải trả trước khi khóa sổ.
Người muốn củng cố thêm nghiệp vụ hạch toán tiền lương, chứng từ và đối chiếu sổ sách có thể tham khảo chương trình Khóa Học Kế Toán Tổng Hợp Thực Hành tại Kế toán Lê Ánh.


Hiện chưa có bình luận nào!