Kế toán Tổng hợp và Kế toán Thuế có phần nội dung nào giao nhau?
10+ năm kinh nghiệm
55+ lớp tham gia giảng dạy
Giảng viên Kế toán thực hành tại Kế toán Lê Ánh
Chào bạn Bùi Phương Thảo,
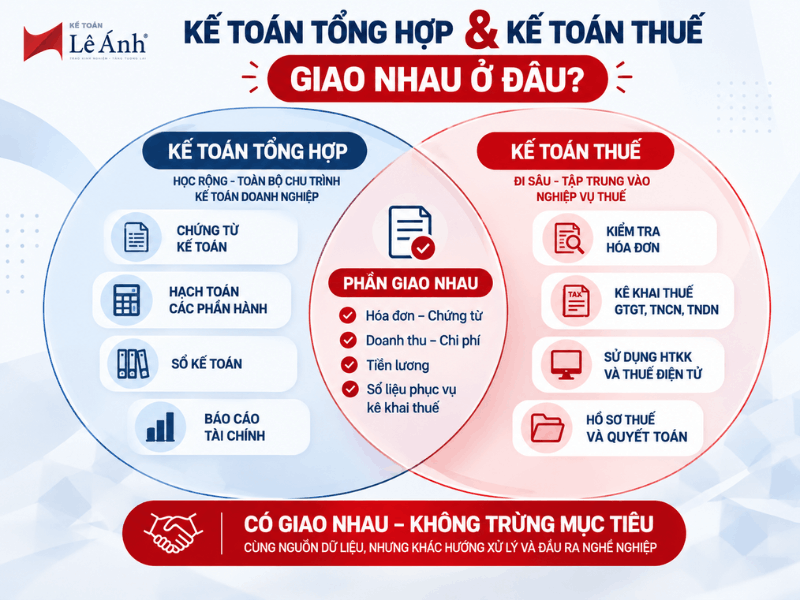
Kế toán tổng hợp và Kế toán thuế có một số nội dung giao nhau, nhưng không phải hai chương trình trùng nhau. Phần giao chủ yếu nằm ở hóa đơn – chứng từ, các nghiệp vụ phát sinh có liên quan đến thuế và nguồn số liệu phục vụ kê khai. Điểm khác biệt nằm ở mục tiêu và mức độ xử lý những dữ liệu đó.
Kế toán tổng hợp đi theo toàn bộ chu trình kế toán của doanh nghiệp, từ chứng từ, hạch toán các phần hành, phần mềm kế toán, đối chiếu số liệu đến báo cáo tài chính và các công việc thuế có liên quan. Chương trình hiện tại của Kế toán Lê Ánh cũng triển khai theo lộ trình từ chứng từ → hạch toán → BCTC và tờ khai thuế.
Kế toán thuế tập trung trực tiếp hơn vào xử lý hóa đơn – chứng từ dưới góc độ thuế, kê khai GTGT, TNCN, TNDN, HTKK, Thuế điện tử, kê khai bổ sung và chuẩn bị hồ sơ quyết toán thuế.
Nếu học cả hai, bạn có thể gặp lại một số loại chứng từ hoặc nghiệp vụ nhưng mục đích thực hành không giống nhau.
|
1. Kế toán tổng hợp và Kế toán thuế giao nhau ở đâu?
Hai công việc sử dụng chung khá nhiều dữ liệu nên có phần giao nhau là bình thường.
Có thể thấy rõ ở những nhóm nghiệp vụ như:
|
Nội dung |
Kế toán Tổng hợp |
Kế toán Thuế |
|
Hóa đơn – chứng từ |
Kiểm tra, hạch toán và quản lý số liệu |
Kiểm tra dưới góc độ thuế trước khi kê khai |
|
Mua hàng – bán hàng |
Ghi nhận nghiệp vụ, công nợ, doanh thu, giá vốn |
Xác định ảnh hưởng đến GTGT, TNDN và hồ sơ thuế |
|
Tiền lương |
Hạch toán lương và các khoản liên quan |
Xác định nghĩa vụ TNCN và dữ liệu kê khai |
|
Doanh thu – chi phí |
Ghi nhận và tổng hợp trên sổ kế toán |
Xem xét ảnh hưởng khi xác định nghĩa vụ thuế |
|
Số liệu kế toán |
Tổng hợp để khóa sổ, lập báo cáo |
Khai thác và đối chiếu để lập hồ sơ thuế |
|
Kê khai thuế |
Một phần trong công việc tổng hợp |
Một trong những nội dung trọng tâm |
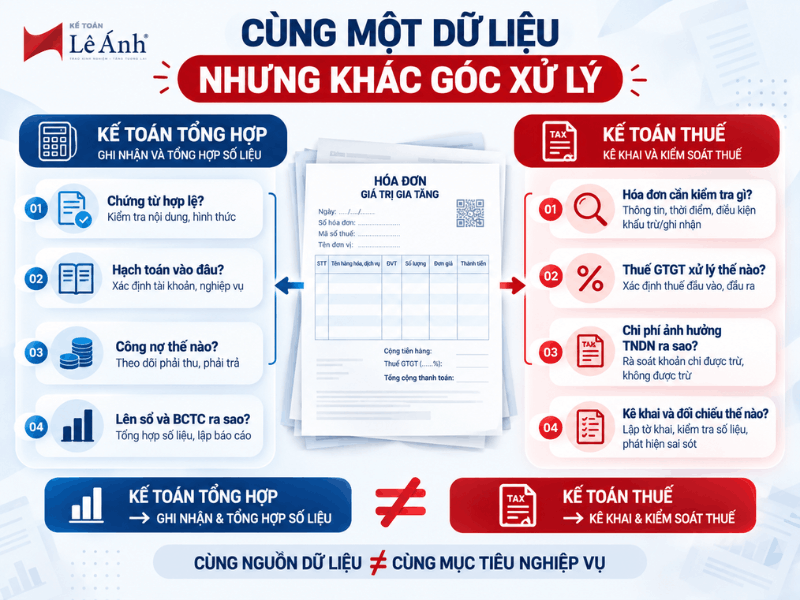
Ví dụ, cùng là một hóa đơn đầu vào, người học Kế toán Tổng hợp cần biết hóa đơn liên quan đến nghiệp vụ nào, hạch toán vào đâu và ảnh hưởng thế nào đến sổ kế toán.
Ở Kế toán Thuế, người học cần đi tiếp: hóa đơn cần kiểm tra những gì trước khi kê khai, thuế GTGT được xử lý ra sao, khoản chi có vấn đề gì cần lưu ý khi xác định thuế TNDN và nếu hóa đơn sai thì phải xử lý thế nào.
Như vậy, dữ liệu có thể giống nhau nhưng câu hỏi nghiệp vụ đặt ra khác nhau.
2. Có nội dung giao nhau thì học cả hai có bị trùng không?
Có thể gặp lại một phần kiến thức, nhưng không nên xem đó là học trùng.
Một nghiệp vụ kế toán thực tế thường đồng thời ảnh hưởng đến chứng từ, hạch toán, sổ sách và nghĩa vụ thuế. Vì vậy, tách hoàn toàn hai chương trình để không xuất hiện cùng một hóa đơn hoặc cùng một nghiệp vụ sẽ khiến quá trình học thiếu tính liên kết.
Ví dụ chương trình Kế toán Tổng hợp hiện có thực hành tiền lương – TNCN, mua hàng, bán hàng, hóa đơn và kê khai thuế. Tuy nhiên, các nội dung này được đặt trong chu trình kế toán tổng thể của doanh nghiệp.
Ở khóa Kế toán Thuế, trọng tâm chuyển sang cách kiểm tra, xác định số liệu, lập tờ khai, xử lý sai sót và hoàn thiện hồ sơ thuế.
Do đó, câu hỏi phù hợp không phải là “có gặp lại nội dung cũ không?” mà nên là “ở khóa sau, mình sẽ xử lý nội dung đó ở mức độ nào?”
3. Điểm khác nhau lớn nhất giữa Kế toán Tổng hợp và Kế toán Thuế là gì?
Có thể hiểu đơn giản:
Kế toán Tổng hợp = học cách số liệu được hình thành, ghi nhận, tổng hợp và lên báo cáo.
Kế toán Thuế = học cách kiểm tra và sử dụng số liệu đó để xử lý nghĩa vụ thuế của doanh nghiệp.
Chẳng hạn, Kế toán Tổng hợp cần theo dõi được quá trình:
Chứng từ → định khoản → phần hành kế toán → sổ kế toán → đối chiếu → BCTC.
Kế toán Thuế lại tập trung nhiều hơn vào:
Hóa đơn – chứng từ → kiểm tra → xác định số liệu → kê khai → đối chiếu → xử lý sai sót → hồ sơ thuế.
Hai chuỗi công việc liên kết với nhau nhưng đầu ra nghề nghiệp không hoàn toàn giống nhau.
4. Tại sao học Kế toán Tổng hợp vẫn có phần kê khai thuế?
Bởi công việc kế toán tổng hợp tại doanh nghiệp không tách rời hoàn toàn khỏi thuế.
Khi xử lý mua hàng, bán hàng, tiền lương, tài sản hay chi phí, kế toán đều có thể gặp những vấn đề liên quan đến thuế. Đến giai đoạn tổng hợp và khóa sổ, số liệu kế toán cũng cần được liên kết với các hồ sơ đã kê khai.
Chương trình Kế toán Tổng hợp thực hành hiện tại của Kế toán Lê Ánh vì thế có cả phần hóa đơn, TNCN, các phần hành kế toán và kê khai thuế; người học còn thực hành trên chứng từ, phần mềm kế toán và HTKK.
Tuy nhiên, thuế ở đây nằm trong bức tranh tổng thể của công việc kế toán, thay vì trở thành toàn bộ trọng tâm của chương trình.
5. Học Kế toán Thuế rồi có phải học lại những phần đã học ở Kế toán Tổng hợp không?
Không phải học lại từ đầu.
Kiến thức Kế toán Tổng hợp đã có sẽ trở thành nền tảng để bạn hiểu nhanh hơn phần thuế.
Ví dụ, nếu đã hiểu cách doanh thu, chi phí, tiền lương hay công nợ được ghi nhận, khi sang Kế toán Thuế bạn có thể tập trung nhiều hơn vào câu hỏi:
- Số liệu nào được sử dụng để kê khai?
- Chứng từ cần đáp ứng và kiểm tra những gì?
- Số liệu trên tờ khai đối chiếu với nguồn nào?
- Nếu phát hiện sai sót thì xử lý ra sao?
- Cuối năm cần rà soát những gì trước khi hoàn thiện hồ sơ?
Đây là quá trình đi sâu thêm một hướng nghiệp vụ, thay vì quay lại học lại toàn bộ những gì đã biết.
6. Đã học Kế toán Tổng hợp thì có cần học thêm Kế toán Thuế không?
Không phải trường hợp nào cũng cần học thêm ngay. Bạn nên dựa vào công việc muốn làm.
Nếu đã học Kế toán Tổng hợp và hiện có thể xử lý tốt chứng từ, hạch toán, các phần hành và lập báo cáo nhưng chưa tự tin về kê khai, kiểm tra hóa đơn dưới góc độ thuế, xử lý sai sót hoặc quyết toán, học thêm Kế toán Thuế sẽ phù hợp.
Nếu mục tiêu trước mắt là kế toán nội bộ hoặc một phần hành và chưa cần trực tiếp phụ trách thuế, bạn có thể đi làm trước để củng cố nghiệp vụ.
Ngược lại, nếu muốn đảm nhận vị trí kế toán thuế hoặc kế toán tổng hợp có trực tiếp phụ trách thuế, phần kiến thức chuyên sâu hơn về kê khai và hồ sơ thuế sẽ cần thiết.
Bạn có thể đối chiếu phạm vi thực hành tại Khóa học Kế toán Thuế thực hành – Kế toán Lê Ánh trước khi quyết định.
7. Nếu mục tiêu là làm Kế toán Thuế thì có bắt buộc học Kế toán Tổng hợp trước không?
Không bắt buộc.
Người đã có nền tảng kế toán cơ bản, hiểu chứng từ, tài khoản, định khoản và nguồn hình thành số liệu có thể học trực tiếp Kế toán Thuế.
Chương trình Kế toán Thuế hiện tại của Kế toán Lê Ánh cũng dành cho sinh viên, người mới, kế toán nội bộ, kế toán phần hành và người muốn bổ sung nghiệp vụ thuế; nội dung đi từ hóa đơn – chứng từ đến các sắc thuế và tờ khai thực tế.
Nếu nền tảng còn yếu, đặc biệt chưa hiểu chứng từ và định khoản, bạn nên củng cố phần cơ bản trước. Nhưng không nhất thiết phải hoàn thành toàn bộ một khóa Kế toán Tổng hợp chỉ để đủ điều kiện học Kế toán Thuế.
8. Trường hợp nào nên học cả Kế toán Tổng hợp và Kế toán Thuế?
Học cả hai phù hợp nhất khi bạn muốn có khả năng xử lý tương đối toàn diện công việc kế toán doanh nghiệp.
Một lộ trình có thể là:
Nắm nền tảng → Kế toán Tổng hợp thực hành → làm chắc chứng từ, hạch toán và BCTC → Kế toán Thuế thực hành → nâng khả năng kê khai, rà soát và xử lý hồ sơ thuế.
Lộ trình này đặc biệt phù hợp với người mới muốn tiến tới vị trí kế toán tổng hợp có thể đảm nhận thêm công việc thuế.
Nếu đã có nền tảng hoặc kinh nghiệm tương đương một trong hai phần, không cần học lại theo lộ trình cứng. Nên xác định mắt xích mình còn thiếu rồi bổ sung đúng chương trình.
Bạn có thể xem phạm vi của Khóa học Kế toán Tổng hợp thực hành và Khóa học Kế toán Thuế thực hành để đối chiếu trước khi lựa chọn.
9. Làm sao biết mình nên học Kế toán Tổng hợp hay Kế toán Thuế?
Bạn có thể tự kiểm tra bằng một câu hỏi:
“Sau khóa học, mình muốn trực tiếp làm công việc gì?”
Nếu muốn xử lý chứng từ, hạch toán các phần hành, sử dụng phần mềm kế toán, tổng hợp số liệu và lập BCTC, Kế toán Tổng hợp phù hợp hơn. Chương trình hiện tại của Kế toán Lê Ánh dành phần lớn thời lượng cho thực hành chứng từ, phần mềm và quy trình tổng hợp.
Nếu đã có nền tảng và muốn tập trung vào hóa đơn, kê khai GTGT – TNCN – TNDN, HTKK, Thuế điện tử, xử lý sai sót và hồ sơ quyết toán, Kế toán Thuế phù hợp hơn.
Nếu muốn làm được cả hai nhóm công việc, có thể xây lộ trình học cả hai nhưng không cần học lại những phần mình đã thực sự chắc.
10. Câu hỏi thường gặp
Học Kế toán Tổng hợp rồi học Kế toán Thuế có bị học lại nhiều không?
Bạn sẽ gặp lại một số loại hóa đơn, chứng từ và nghiệp vụ liên quan đến thuế, nhưng góc xử lý khác nhau. Kế toán Tổng hợp tập trung vào cách nghiệp vụ được ghi nhận và tổng hợp; Kế toán Thuế đi sâu hơn vào kiểm tra, kê khai, đối chiếu và xử lý hồ sơ thuế.
Kế toán Tổng hợp có học kê khai thuế không?
Có. Chương trình Kế toán Tổng hợp thực hành hiện có nội dung liên quan đến hóa đơn, TNCN và kê khai thuế trên HTKK. Tuy nhiên, đây là một phần trong chu trình kế toán tổng thể chứ không phải trọng tâm duy nhất của khóa.
Đã làm Kế toán Tổng hợp có thể học thẳng Kế toán Thuế không?
Có. Nếu đã hiểu chứng từ, hạch toán và nguồn hình thành số liệu, bạn có nền tảng thuận lợi để chuyển sang học chuyên sâu hơn về thuế. Không cần học lại Kế toán Tổng hợp chỉ để bắt đầu khóa Kế toán Thuế.
Người mới hoàn toàn nên học khóa nào trước?
Nếu mục tiêu là làm kế toán doanh nghiệp tương đối toàn diện, Kế toán Tổng hợp là hướng phù hợp để xây nền từ chứng từ, hạch toán đến BCTC. Nếu xác định tập trung vào thuế, bạn vẫn có thể học Kế toán Thuế nhưng cần bảo đảm hiểu những kiến thức kế toán nền tảng cần thiết để theo được nguồn số liệu.
Học cả hai khóa có cần học liền nhau không?
Không bắt buộc. Bạn có thể học Kế toán Tổng hợp, đi làm để củng cố nghiệp vụ rồi học tiếp Kế toán Thuế khi bắt đầu nhận công việc liên quan đến kê khai. Ngược lại, nếu mục tiêu nghề nghiệp đã rõ và nền tảng đủ chắc, có thể học tiếp để hoàn thiện năng lực sớm hơn.

Hiện chưa có bình luận nào!