Rủi ro hóa đơn đầu vào?
15+ năm kinh nghiệm
75+ lớp tham gia giảng dạy
Quản lý mảng Kinh doanh quốc tế tại Công ty Cổ phần In Hà Nội & Công ty Thương mại Đông Nam
Chào Minh Thư,
Rủi ro hóa đơn đầu vào là những vấn đề liên quan đến tính hợp pháp của hóa đơn, tính xác thực của giao dịch mua hàng và điều kiện ghi nhận chi phí, khấu trừ thuế. Những rủi ro thường gặp gồm hóa đơn từ nhà cung cấp có dấu hiệu bất thường, hóa đơn không phản ánh giao dịch thực tế, sai thông tin hoặc không đáp ứng điều kiện thanh toán theo quy định.
Với trường hợp của Thư, khi nhận cảnh báo về nhà cung cấp, kế toán cần kiểm tra tình trạng hoạt động của bên bán, thời điểm lập hóa đơn, hồ sơ giao nhận và chứng từ thanh toán trước khi đưa ra kết luận. Không nên tự động loại toàn bộ hóa đơn chỉ vì nhà cung cấp bị cảnh báo, nhưng cũng không được tiếp tục kê khai khi chưa làm rõ dấu hiệu rủi ro.
Mục lục
1. Những rủi ro hóa đơn đầu vào thường gặp
Rủi ro hóa đơn đầu vào thường xuất phát từ năm nhóm: nhà cung cấp có dấu hiệu bất thường, hóa đơn không hợp pháp, giao dịch thiếu căn cứ, thông tin hóa đơn sai và không đáp ứng điều kiện khấu trừ thuế. Mỗi nhóm có mức độ ảnh hưởng khác nhau, từ yêu cầu bổ sung chứng từ đến nguy cơ bị truy thu, xử phạt nếu cơ quan có thẩm quyền xác định có vi phạm.
Kế toán cần phân biệt các trường hợp sau:
|
Nhóm rủi ro |
Dấu hiệu thường gặp |
|
Nhà cung cấp có rủi ro |
Ngừng hoạt động, không hoạt động tại địa chỉ đăng ký hoặc bị cơ quan thuế cảnh báo |
|
Hóa đơn không hợp pháp |
Hóa đơn giả, sử dụng trái quy định hoặc không phản ánh giao dịch thực tế |
|
Sai thông tin hóa đơn |
Sai mã số thuế, tên hàng hóa, số lượng, đơn giá hoặc thuế suất |
|
Thiếu chứng từ mua hàng |
Không chứng minh được hàng hóa đã nhận hoặc dịch vụ đã thực hiện |
|
Không đủ điều kiện khấu trừ |
Thanh toán không đúng quy định hoặc hàng hóa, dịch vụ không đáp ứng điều kiện khấu trừ |
Ví dụ: Doanh nghiệp mua hàng hóa trị giá 100 triệu đồng từ một nhà cung cấp mới, đã nhận hóa đơn điện tử nhưng chưa có chứng từ giao hàng, nhập kho hoặc tài liệu chứng minh hàng hóa thực tế đã mua.
Mặc dù hóa đơn tra cứu được trên hệ thống cơ quan thuế, doanh nghiệp vẫn cần xác minh giao dịch.
Nếu không chứng minh được giao dịch mua bán thực tế, khoản thuế đầu vào và chi phí liên quan có nguy cơ không được cơ quan thuế chấp nhận.
Ngược lại, nếu doanh nghiệp có hợp đồng, chứng từ giao nhận, thanh toán và hàng hóa thực tế, hồ sơ này là căn cứ quan trọng để giải trình khi phát sinh cảnh báo.
Lưu ý: Một hóa đơn có mã của cơ quan thuế không đồng nghĩa giao dịch chắc chắn hợp pháp. Việc tra cứu xác nhận thông tin hóa đơn không thay thế yêu cầu kiểm tra bản chất giao dịch.
2. Hóa đơn từ nhà cung cấp có rủi ro thuế phải kiểm tra gì?
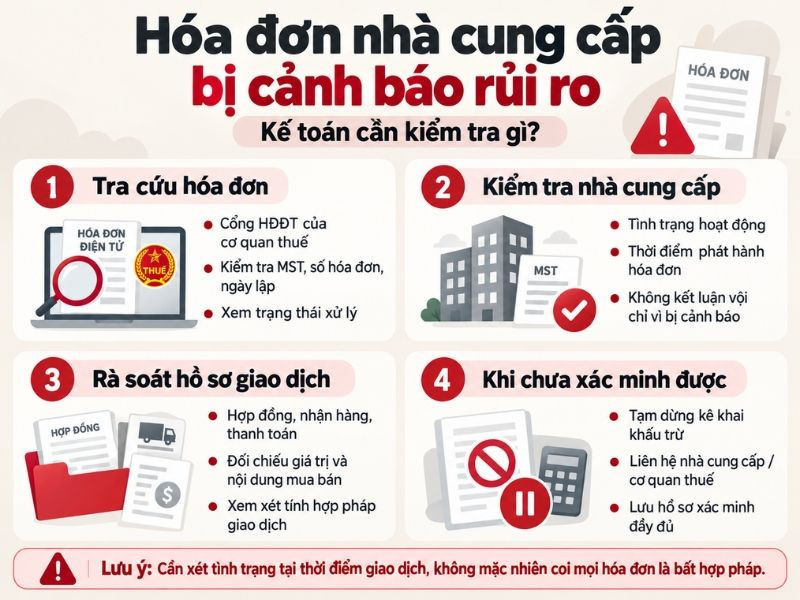
Khi phát hiện hóa đơn từ nhà cung cấp bị cảnh báo rủi ro, kế toán cần kiểm tra tình trạng hoạt động, thời điểm phát hành hóa đơn và hồ sơ mua bán thực tế. Không phải mọi hóa đơn của doanh nghiệp đã ngừng hoạt động hoặc bỏ địa chỉ kinh doanh đều mặc nhiên bất hợp pháp; cần xem xét tình trạng tại thời điểm giao dịch và căn cứ cụ thể.
Cách xử lý hóa đơn từ nhà cung cấp có rủi ro thuế
Trước hết, kế toán cần tra cứu hóa đơn trên Cổng thông tin hóa đơn điện tử của cơ quan thuế.
Các thông tin cần đối chiếu gồm mã số thuế người bán, ký hiệu và số hóa đơn, ngày lập, giá trị thanh toán và trạng thái xử lý.
Tiếp theo, cần kiểm tra tình trạng hoạt động của nhà cung cấp, đặc biệt tại thời điểm xuất hóa đơn.
Ví dụ: Công ty mua hàng tháng 3/2026, nhận hàng và thanh toán đầy đủ. Đến tháng 9/2026, nhà cung cấp bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký.
Trong trường hợp này, kế toán không nên kết luận ngay hóa đơn tháng 3 là bất hợp pháp. Cần xác minh nhà cung cấp có hoạt động hợp pháp tại thời điểm bán hàng hay không, đồng thời kiểm tra chứng từ chứng minh giao dịch thực tế.
Nếu hóa đơn được lập trong thời gian nhà cung cấp không đủ điều kiện sử dụng hóa đơn, rủi ro sẽ khác với trường hợp hóa đơn phát hành hợp pháp trước khi nhà cung cấp ngừng hoạt động.
Một vấn đề khác là ngành nghề kinh doanh của bên bán.
Việc hàng hóa, dịch vụ không trùng hoàn toàn với ngành nghề đã đăng ký không phải căn cứ duy nhất để xác định hóa đơn bất hợp pháp. Kế toán cần xem xét quy định về ngành nghề kinh doanh có điều kiện và tính hợp pháp của giao dịch cụ thể.
Khi không thể xác minh thông tin hoặc phát hiện dấu hiệu giao dịch không có thật, doanh nghiệp nên tạm dừng sử dụng hóa đơn để kê khai khấu trừ cho đến khi xác định đủ căn cứ, đồng thời liên hệ nhà cung cấp hoặc cơ quan thuế quản lý để làm rõ.
3. Hóa đơn hợp pháp nhưng thiếu chứng từ có bị loại không?
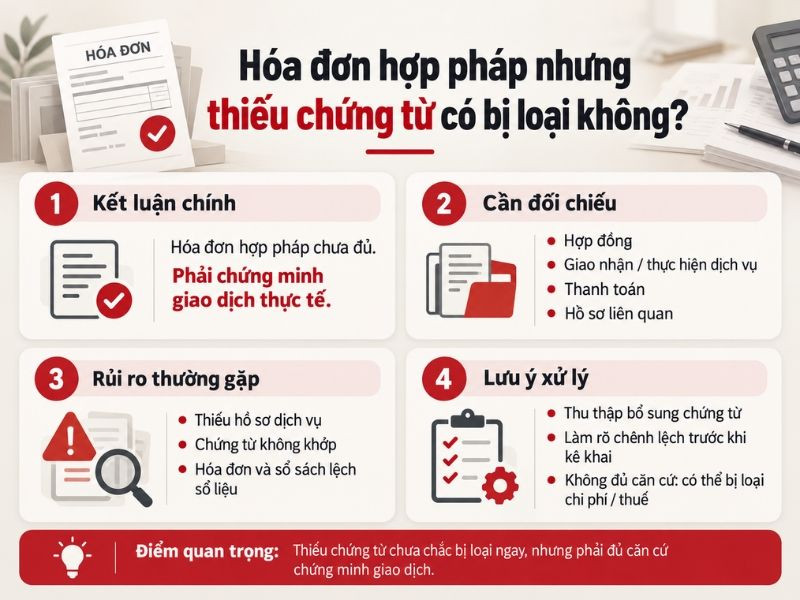
Hóa đơn điện tử hợp pháp chưa đủ để bảo đảm chi phí được trừ hoặc thuế đầu vào được khấu trừ nếu doanh nghiệp không chứng minh được giao dịch mua hàng thực tế. Kế toán cần đối chiếu hóa đơn với hợp đồng, chứng từ giao nhận, thanh toán và hồ sơ liên quan theo tính chất từng nghiệp vụ.
- Đối với mua hàng hóa, chứng từ cần thể hiện được số lượng, chủng loại, thời điểm giao nhận và tình trạng hàng thực tế.
- Đối với dịch vụ, doanh nghiệp cần có căn cứ chứng minh dịch vụ đã thực hiện, kết quả cung cấp và nghĩa vụ thanh toán.
Ví dụ: Công ty thuê dịch vụ quảng cáo trị giá 50 triệu đồng, đã nhận hóa đơn điện tử và thanh toán qua ngân hàng.
Tuy nhiên, khi kiểm tra hồ sơ, kế toán không tìm được tài liệu thể hiện nội dung quảng cáo, thời gian thực hiện hoặc kết quả cung cấp dịch vụ.
Trường hợp này có rủi ro về khả năng chứng minh giao dịch thực tế.
Kế toán cần liên hệ bộ phận kinh doanh và nhà cung cấp để thu thập hợp đồng, dữ liệu triển khai, xác nhận hoàn thành công việc hoặc tài liệu có giá trị chứng minh tương đương.
Không phải mọi giao dịch đều bắt buộc có biên bản nghiệm thu riêng. Thành phần hồ sơ cần được xác định theo loại giao dịch, hợp đồng và quy định pháp luật liên quan.
Ngoài ra, cần kiểm tra sự thống nhất giữa chứng từ và sổ kế toán.
Chẳng hạn, hóa đơn ghi mua 200 sản phẩm nhưng phiếu nhập kho chỉ có 180 sản phẩm. Kế toán phải làm rõ 20 sản phẩm chênh lệch là hàng đang vận chuyển, giao thiếu hay hóa đơn ghi sai.
Nếu sai sót thuộc hóa đơn, cần phối hợp nhà cung cấp xử lý theo quy định trước khi xác định giá trị mua hàng và thuế đầu vào.
Điểm quan trọng: Thiếu chứng từ không đồng nghĩa mọi khoản chi đều bị loại ngay. Tuy nhiên, nếu doanh nghiệp không chứng minh được giao dịch hoặc không đáp ứng điều kiện bắt buộc, cơ quan thuế có căn cứ xem xét không chấp nhận khoản chi, khoản thuế tương ứng.
4. Rủi ro khấu trừ thuế giá trị gia tăng đầu vào
Rủi ro khấu trừ thuế giá trị gia tăng đầu vào phát sinh khi doanh nghiệp sử dụng hóa đơn không hợp pháp, mua hàng hóa dịch vụ không đáp ứng điều kiện khấu trừ hoặc thanh toán không đúng quy định. Từ năm 2025, ngưỡng thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào đã giảm xuống 5 triệu đồng, làm tăng yêu cầu kiểm soát chứng từ thanh toán.
Theo Điều 26 Nghị định 181/2025/NĐ-CP và các văn bản sửa đổi, doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt đối với giao dịch mua hàng hóa, dịch vụ từ 5 triệu đồng trở lên, tính theo giá đã bao gồm thuế giá trị gia tăng, trừ các trường hợp đặc thù được quy định.
Ví dụ, doanh nghiệp mua dịch vụ với tổng giá thanh toán 8,8 triệu đồng nhưng trả bằng tiền mặt.
Nếu giao dịch không thuộc trường hợp ngoại lệ, khoản thuế giá trị gia tăng đầu vào sẽ không đáp ứng điều kiện khấu trừ.
Kế toán cũng cần chú ý những tình huống sau:
- Mua nhiều lần trong cùng ngày: Nếu mua từ một nhà cung cấp nhiều lần, mỗi lần dưới 5 triệu đồng nhưng tổng cộng từ 5 triệu đồng trở lên, phải đáp ứng điều kiện thanh toán không dùng tiền mặt.
- Thanh toán qua nhân viên: Cần có căn cứ ủy quyền và chứng từ thanh toán theo quy định; không mặc nhiên coi mọi khoản nhân viên chi hộ đều không hợp lệ.
- Mua trả chậm, trả góp: Khi chưa đến hạn thanh toán, doanh nghiệp được khấu trừ nếu đáp ứng các điều kiện khác. Đến hạn mà chưa có chứng từ thanh toán không dùng tiền mặt, phải điều chỉnh theo quy định.
- Hàng hóa phục vụ nhiều hoạt động: Thuế đầu vào dùng cho cả hoạt động chịu thuế và không chịu thuế phải được xác định phần được khấu trừ phù hợp.
Ví dụ: Doanh nghiệp mua máy móc với giá trị 200 triệu đồng, chưa đến hạn thanh toán theo hợp đồng.
Nếu đáp ứng các điều kiện khác, doanh nghiệp vẫn được khấu trừ thuế đầu vào. Tuy nhiên, khi đến hạn mà không có chứng từ thanh toán không dùng tiền mặt, kế toán phải thực hiện điều chỉnh giảm phần thuế đã khấu trừ theo quy định.
Nếu sau đó có chứng từ thanh toán hợp lệ, doanh nghiệp được kê khai khấu trừ lại tại kỳ có chứng từ theo Nghị định 144/2026/NĐ-CP.
Vì vậy, kiểm tra hóa đơn đầu vào cần đi kèm kiểm tra công nợ và phương thức thanh toán, không dừng ở bước tra cứu hóa đơn.
Ngoài thuế giá trị gia tăng, những sai sót về hóa đơn và thanh toán còn có thể ảnh hưởng đến chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Hai khoản thuế có điều kiện áp dụng riêng nên cần được rà soát độc lập.
5. Phát hiện hóa đơn đầu vào rủi ro xử lý thế nào?
Khi phát hiện hóa đơn đầu vào có dấu hiệu rủi ro, kế toán cần phân loại nguyên nhân, xác minh nhà cung cấp và giao dịch thực tế trước khi xử lý hóa đơn, sổ kế toán hoặc hồ sơ thuế. Không nên tự xóa chứng từ, lập hồ sơ không đúng thực tế hoặc điều chỉnh tờ khai chỉ dựa trên cảnh báo chưa được xác minh.
Quy trình xử lý nên thực hiện theo bốn bước.
Bước 1 – Xác định loại rủi ro
Kiểm tra hóa đơn đang gặp vấn đề về nguồn phát hành, nội dung, giao dịch thực tế hay điều kiện khấu trừ.
Bước 2 – Xác minh và bổ sung căn cứ
Liên hệ nhà cung cấp, kiểm tra hợp đồng, chứng từ giao nhận, thanh toán và tình trạng hóa đơn trên hệ thống cơ quan thuế.
Nếu giao dịch thực tế phát sinh, cần lưu những tài liệu hợp pháp chứng minh điều đó.
Bước 3 – Xử lý hóa đơn sai sót
Nếu hóa đơn bị lập sai, bên mua phối hợp với bên bán xử lý theo Thông tư 91/2026/TT-BTC.
Tùy nội dung sai, người bán thực hiện thông báo sai sót, lập hóa đơn điều chỉnh hoặc thay thế theo quy định. Bên mua không tự sửa dữ liệu hóa đơn gốc.
Bước 4 – Kiểm tra lại hồ sơ thuế và sổ kế toán
Nếu hóa đơn đã kê khai nhưng sau xác minh không đáp ứng điều kiện khấu trừ, kế toán phải xác định số thuế cần điều chỉnh và kỳ kê khai phù hợp.
Trường hợp điều chỉnh làm tăng số thuế phải nộp hoặc giảm số thuế đã được hoàn, phải xem xét khai bổ sung kỳ có sai sót và xử lý nghĩa vụ thuế phát sinh.
Nếu sai sót chỉ làm thay đổi số thuế còn được khấu trừ chuyển kỳ sau, cách kê khai thực hiện theo quy định riêng về kỳ phát hiện.
Ví dụ: Công ty đã khấu trừ 10 triệu đồng thuế đầu vào từ một hóa đơn dịch vụ. Sau kiểm tra, doanh nghiệp xác định dịch vụ không phát sinh thực tế.
Kế toán cần xác định khoản thuế đã khấu trừ sai, xử lý kê khai và rà soát chi phí liên quan. Nếu làm tăng thuế phải nộp, còn phải xác định tiền chậm nộp và trách nhiệm phát sinh theo quy định.
Ngược lại, nếu giao dịch có thật nhưng nhà cung cấp bị cảnh báo sau thời điểm bán hàng, doanh nghiệp cần chuẩn bị hồ sơ giải trình và chờ kết quả xác minh trước khi kết luận khoản thuế có đủ điều kiện khấu trừ hay không.
Với Minh Thư, nên lập bảng theo dõi hóa đơn rủi ro gồm thông tin nhà cung cấp, ngày lập hóa đơn, giá trị, tình trạng kê khai, nguyên nhân cảnh báo và kết quả xử lý.
Đối với người thường xuyên phụ trách kiểm tra hóa đơn, kê khai thuế và xử lý chứng từ đầu vào, có thể tham khảo Khóa Học Kế Toán Thuế Thực Hành tại Kế toán Lê Ánh. Chương trình có nội dung kiểm tra hóa đơn, kê khai thuế giá trị gia tăng và xử lý sai sót cơ bản trên hồ sơ thuế.
Kết luận
Rủi ro hóa đơn đầu vào có thể xuất phát từ nhà cung cấp, nội dung hóa đơn, giao dịch mua bán, chứng từ thanh toán hoặc điều kiện khấu trừ thuế. Không phải mọi hóa đơn bị cảnh báo đều bất hợp pháp, nhưng doanh nghiệp cần có căn cứ chứng minh tính xác thực và hợp lệ của giao dịch.
Với Minh Thư, nên ưu tiên tra cứu hóa đơn, xác minh nhà cung cấp và đối chiếu chứng từ trước khi kê khai. Nếu phát hiện sai sót, cần xử lý đúng bản chất giao dịch và kiểm tra ảnh hưởng đến số liệu kế toán, nghĩa vụ thuế.

Hiện chưa có bình luận nào!