Kế toán hộ kinh doanh khác kế toán doanh nghiệp ở những điểm nào cần lưu ý?
10+ năm kinh nghiệm
30+ lớp tham gia giảng dạy
Trưởng khoa Kế toán – Trường Cao đẳng Bán công Công nghệ và Quản trị Doanh nghiệp
Chào Thu Hương,
Nếu bạn đã có kinh nghiệm làm kế toán doanh nghiệp thì hoàn toàn có thể tiếp cận nghiệp vụ kế toán hộ kinh doanh nhanh hơn người mới bắt đầu. Tuy nhiên, kế toán hộ kinh doanh có những khác biệt đáng kể về chế độ kế toán, hệ thống sổ sách, phương pháp tính thuế và quản lý hóa đơn, nên bạn không nên áp dụng nguyên quy trình kế toán doanh nghiệp sang hộ kinh doanh.
Với trường hợp đang được người quen nhờ phụ trách sổ sách và cần áp dụng ngay, Kế toán Lê Ánh khuyên bạn nên tập trung bổ sung kiến thức chuyên biệt về hộ kinh doanh thay vì học lại toàn bộ nghiệp vụ kế toán từ đầu.
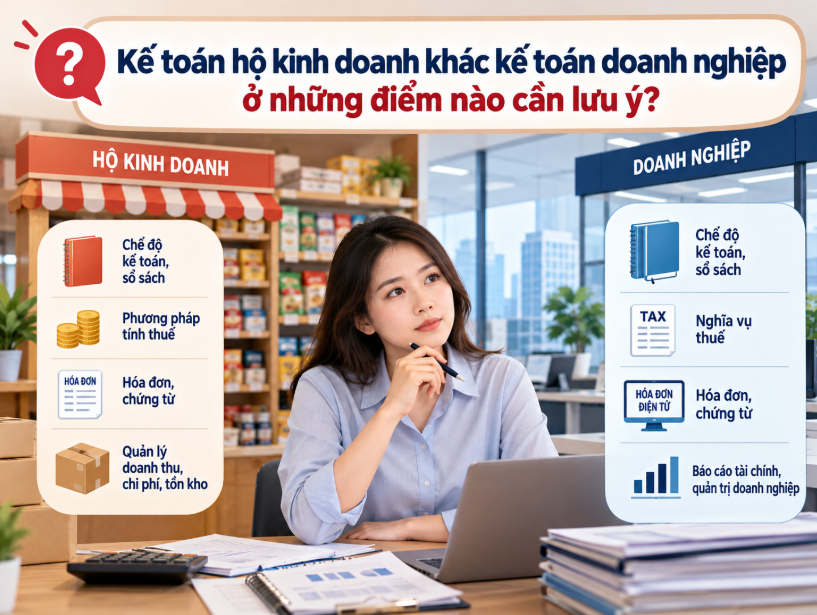
1. Những điểm khác biệt quan trọng giữa kế toán hộ kinh doanh và kế toán doanh nghiệp
Thứ nhất, về chế độ kế toán và hệ thống sổ sách
Doanh nghiệp tổ chức kế toán theo chế độ phù hợp với quy mô, loại hình và đặc điểm hoạt động, sử dụng hệ thống tài khoản kế toán, sổ kế toán và lập báo cáo tài chính theo quy định.
Đối với hộ kinh doanh, từ ngày 01/01/2026, chế độ kế toán được thực hiện theo Thông tư 152/2025/TT-BTC. Hệ thống sổ sách được thiết kế phù hợp với đặc điểm quản lý và nghĩa vụ thuế của hộ kinh doanh, có thể đơn giản hơn so với doanh nghiệp. Tuy nhiên, mức độ ghi chép và biểu mẫu cần sử dụng còn phụ thuộc vào phương pháp tính thuế, quy mô và đặc điểm hoạt động.
Vì vậy, bạn cần xác định đúng chế độ kế toán áp dụng trước khi thiết lập sổ sách, tránh sử dụng máy móc hệ thống tài khoản và biểu mẫu của doanh nghiệp.
Thứ hai, về nghĩa vụ thuế và phương pháp tính thuế
Doanh nghiệp thường phải xử lý các nghĩa vụ thuế như thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN), thuế thu nhập cá nhân (TNCN) đối với các khoản thu nhập thuộc diện chịu thuế.
Hộ kinh doanh có cơ chế quản lý thuế riêng. Từ năm 2026, cơ chế thuế khoán được bãi bỏ; nghĩa vụ kê khai, tính và nộp thuế cần xác định theo quy định hiện hành, doanh thu và phương pháp tính thuế áp dụng cho từng trường hợp.
Đặc biệt, bạn cần phân biệt phương pháp tính thuế dựa trên doanh thu với phương pháp tính thuế dựa trên thu nhập tính thuế khi hộ kinh doanh thuộc diện áp dụng. Không thể mặc định mọi hộ kinh doanh đều tính thuế giống nhau hoặc sử dụng cách xác định chi phí được trừ như doanh nghiệp.
Thứ ba, về hóa đơn, chứng từ và quản lý doanh thu
Hộ kinh doanh thường phát sinh nhiều giao dịch bán lẻ, thu tiền mặt, nhận chuyển khoản hoặc bán hàng qua các nền tảng thương mại điện tử.
Khi tiếp nhận sổ sách, bạn cần kiểm tra doanh thu từ từng kênh bán hàng, đối chiếu tiền thực nhận với dữ liệu bán hàng và xác định nghĩa vụ sử dụng hóa đơn điện tử theo quy định.
Ví dụ, một hộ kinh doanh bán hàng tại cửa hàng và trên sàn thương mại điện tử. Kế toán cần phân biệt doanh thu bán hàng với số tiền thực tế được sàn chuyển về sau khi khấu trừ phí, đồng thời kiểm tra các giao dịch hoàn hàng, hủy đơn và khoản thanh toán đã được ghi nhận.
Nếu chỉ căn cứ vào sao kê ngân hàng để xác định doanh thu, số liệu có thể thiếu hoặc sai lệch.
Thứ tư, về quản lý chi phí, hàng tồn kho và dòng tiền
Kế toán doanh nghiệp thường có quy trình chứng từ, phân công trách nhiệm và hệ thống kiểm soát tương đối rõ ràng. Ngược lại, nhiều hộ kinh doanh chưa tách biệt đầy đủ tiền phục vụ hoạt động kinh doanh với tiền chi tiêu cá nhân của chủ hộ.
Bạn cần chú ý theo dõi hàng nhập, hàng bán, tồn kho, công nợ, các khoản chi phí phục vụ kinh doanh và những khoản chủ hộ rút tiền hoặc bổ sung vốn.
Đặc biệt, cần phân biệt giữa sổ sách phục vụ quản lý nội bộ với các chỉ tiêu, chứng từ bắt buộc phục vụ kê khai thuế. Không phải mọi khoản chi được ghi nhận để theo dõi hoạt động kinh doanh đều mặc nhiên được chấp nhận khi xác định nghĩa vụ thuế.
2. Đã làm kế toán doanh nghiệp thì cần học bổ sung những gì để nhận sổ sách hộ kinh doanh?
Với nền tảng kế toán doanh nghiệp sẵn có, bạn đã có lợi thế về kiểm tra chứng từ, đối chiếu số liệu, quản lý công nợ và sử dụng phần mềm kế toán.
Do đó, bạn nên ưu tiên bổ sung ba nhóm năng lực:
- Xác định nghĩa vụ kế toán, thuế của từng hộ kinh doanh: Biết cách kiểm tra thông tin đăng ký, ngành nghề, quy mô doanh thu, phương pháp tính thuế và nghĩa vụ sử dụng hóa đơn.
- Thiết lập, kiểm tra sổ sách hộ kinh doanh: Biết lựa chọn biểu mẫu phù hợp, tổng hợp dữ liệu bán hàng, đối chiếu doanh thu, chi phí, công nợ và xử lý những trường hợp chứng từ chưa đầy đủ.
- Thực hiện kê khai và xử lý tình huống phát sinh: Nắm quy trình lập hồ sơ khai thuế, kiểm tra số liệu trước khi nộp và xử lý sai sót thường gặp theo quy định.
Nếu đang cần nhận bàn giao công việc ngay, bạn nên đề nghị chủ hộ cung cấp giấy chứng nhận đăng ký hộ kinh doanh, thông tin đăng ký thuế, dữ liệu bán hàng, hóa đơn, sao kê tài khoản phục vụ kinh doanh và các sổ theo dõi hiện có. Sau đó, xác định rõ kỳ kế toán, kỳ thuế cần phụ trách và tình trạng hồ sơ đã kê khai trước đó.
3. Kế toán doanh nghiệp có nên học khóa Kế toán Hộ kinh doanh Cá thể tại Lê Ánh không?
Có. Với trường hợp của bạn, Khóa học Kế toán Hộ kinh doanh Cá thể là lựa chọn phù hợp để bổ sung nghiệp vụ chuyên biệt và sớm áp dụng vào công việc thực tế.
Chương trình tại Kế toán Lê Ánh tập trung vào thực hành xử lý chứng từ, tổ chức sổ sách, quản lý hóa đơn và kê khai thuế cho hộ kinh doanh theo các quy định áp dụng từ năm 2026.
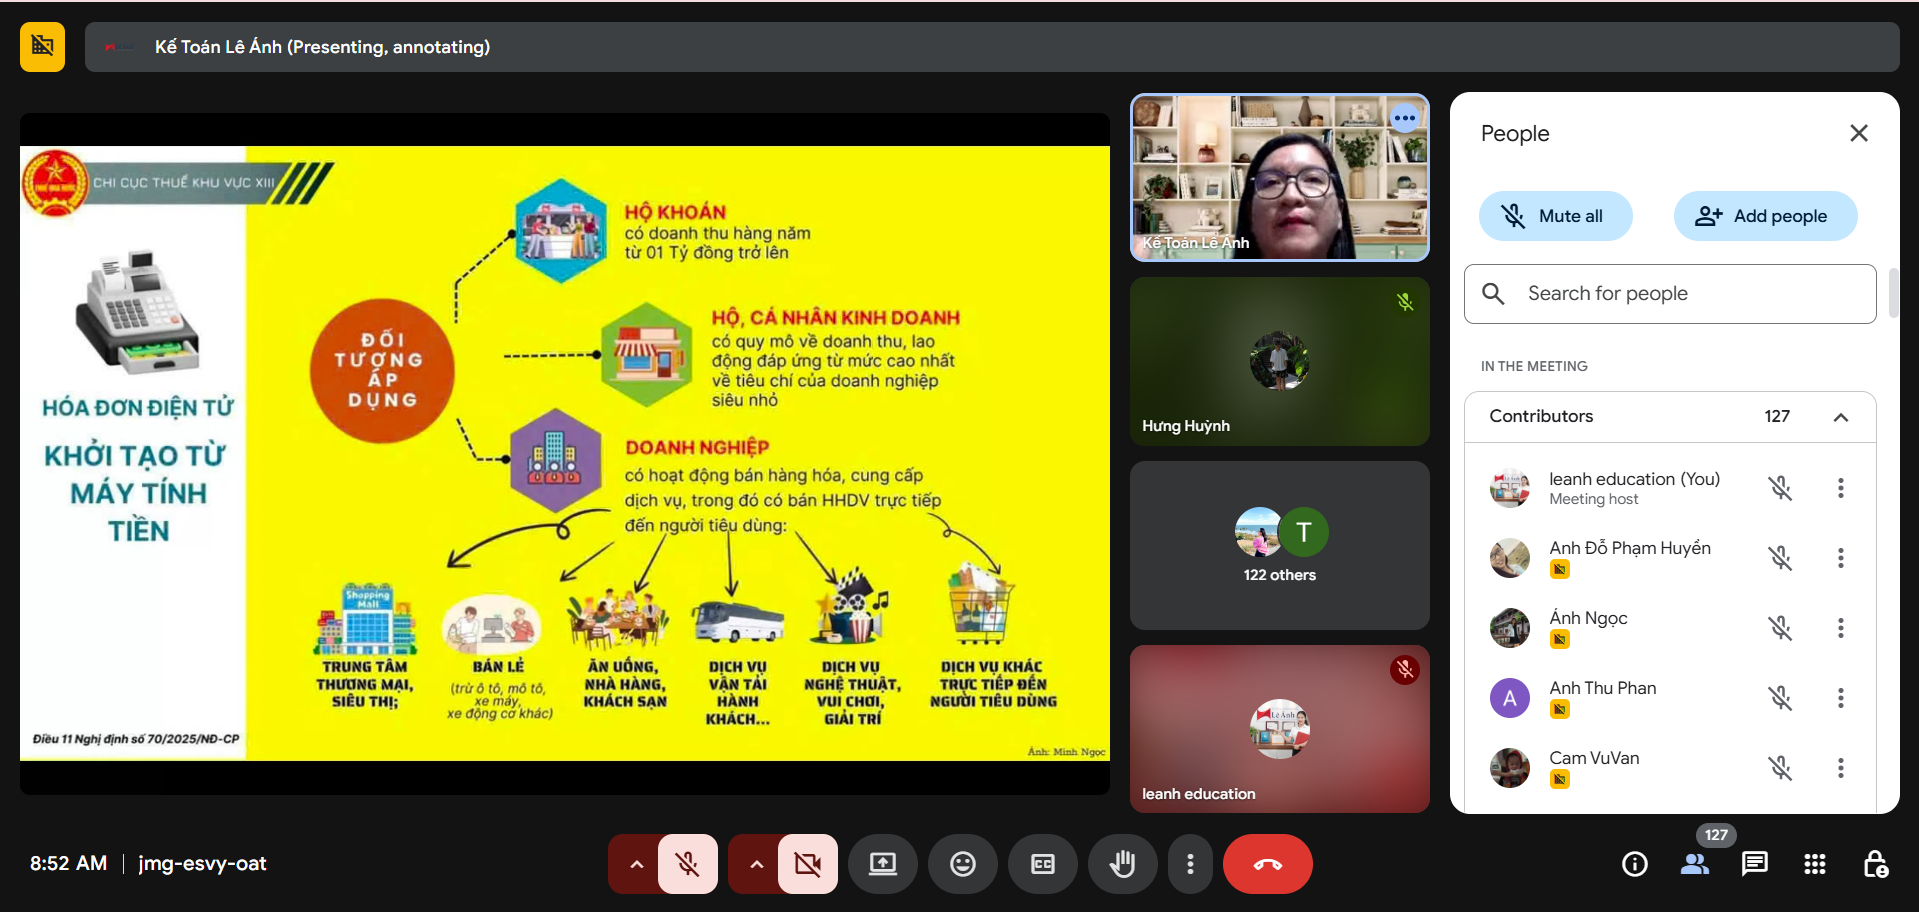
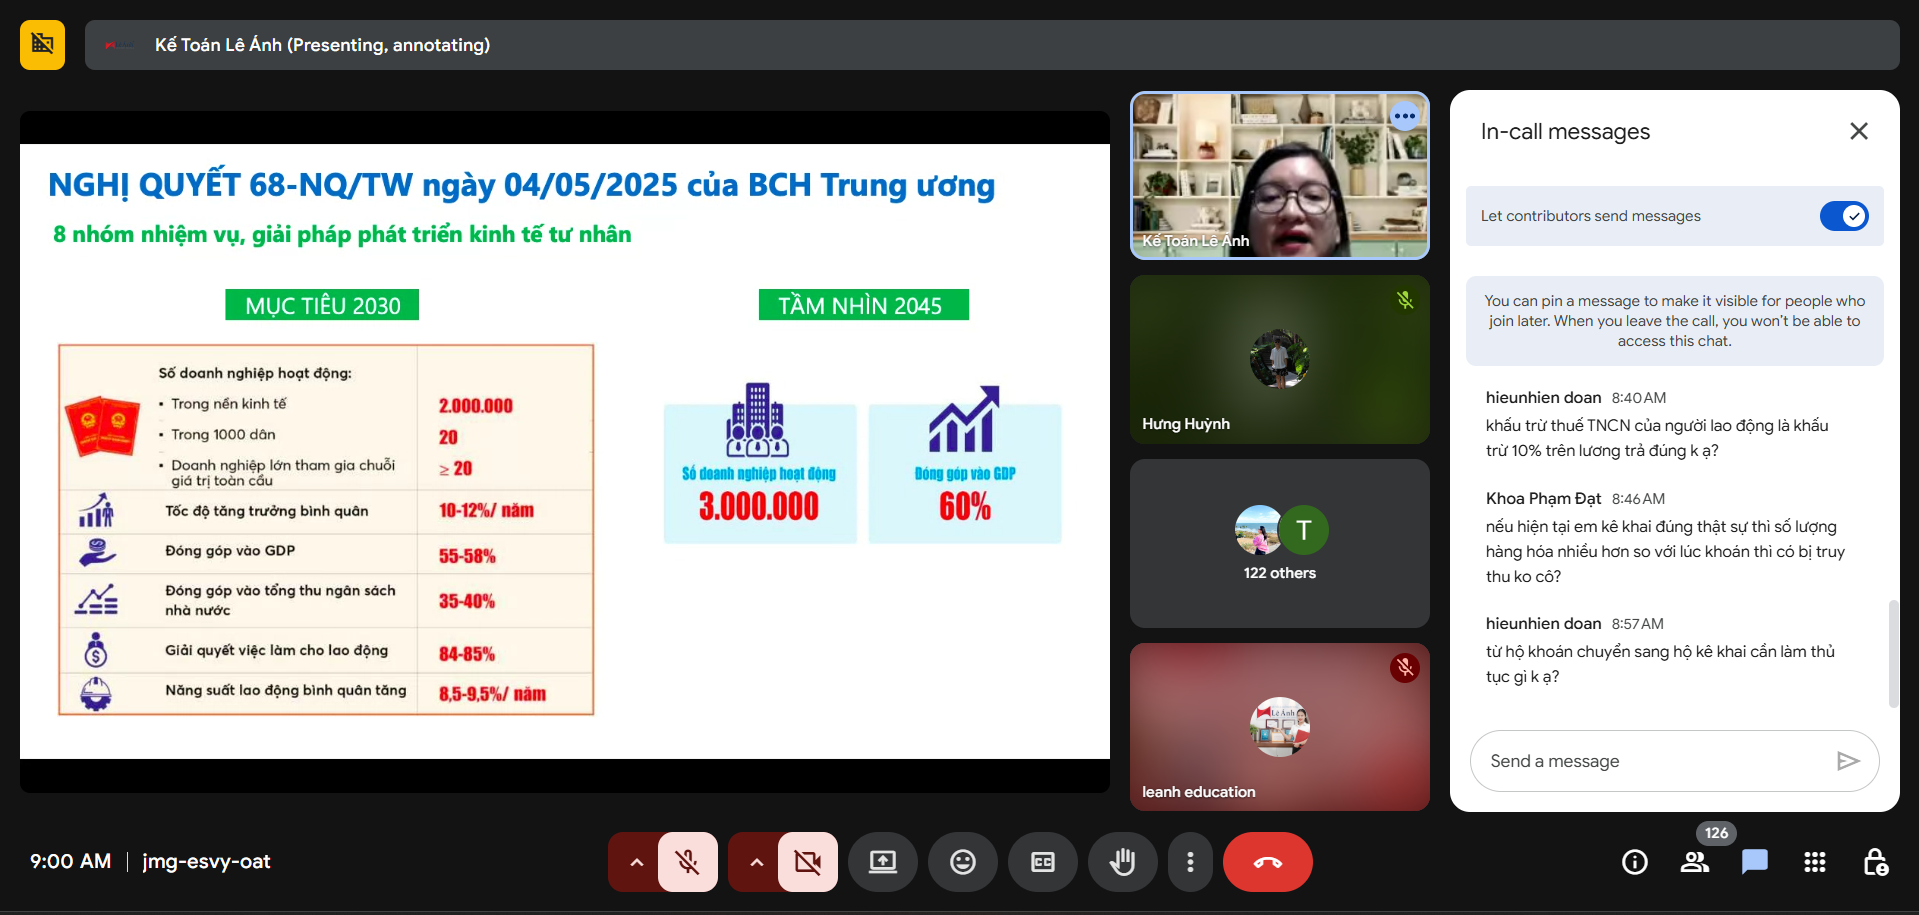
Đặc biệt, lớp học có giảng viên đang trực tiếp làm nghề kế toán, tư vấn thuế cho hộ kinh doanh. Bạn có thể trao đổi những vướng mắc phát sinh từ hồ sơ đang tiếp nhận để được hướng dẫn phương pháp kiểm tra và xử lý phù hợp.
Bạn có thể tham khảo chương trình tại: Khóa học Kế toán Hộ kinh doanh Cá thể – Kế toán Lê Ánh.
Lời khuyên từ Kế toán Lê Ánh: Bạn không cần học lại kiến thức kế toán doanh nghiệp đã thành thạo. Thay vào đó, hãy tập trung vào chế độ kế toán hộ kinh doanh, phương pháp tính thuế, quản lý doanh thu và quy trình kê khai thực tế.

Hiện chưa có bình luận nào!