Hướng Dẫn Phân Tích Mô Hình Dupont Trong Bóc Tách Chỉ Số ROE
22/09/2026 - 11:56
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Phân tích mô hình Dupont trong bóc tách chỉ số ROE là phương pháp được sử dụng phổ biến để xác định nguyên nhân làm tỷ suất sinh lời trên vốn chủ sở hữu tăng hoặc giảm. Thay vì chỉ nhìn ROE ở mức 15%, 20% hay 30%, mô hình Dupont cho phép bóc tách chỉ tiêu này dựa trên biên lợi nhuận ròng, hiệu quả sử dụng tài sản và đòn bẩy tài chính.
Qua phân tích, nhà quản trị, nhà đầu tư và người làm tài chính có thể trả lời những câu hỏi quan trọng: ROE cao do doanh nghiệp kinh doanh hiệu quả hay do sử dụng nhiều nợ? ROE tăng có thực sự tích cực? Yếu tố nào đang tác động mạnh nhất đến khả năng sinh lời trên vốn chủ sở hữu?
Bài viết dưới đây Kế toán Lê Ánh hướng dẫn cách phân tích mô hình Dupont, công thức tính, ý nghĩa từng thành phần và ví dụ bóc tách ROE trên số liệu doanh nghiệp để người đọc có thể áp dụng khi phân tích báo cáo tài chính.
- 1. Mô Hình Dupont Là Gì? Vì Sao Được Dùng Để Phân Tích ROE?
- 2. Công Thức Mô Hình Dupont Bóc Tách ROE Như Thế Nào?
- 3. Hướng Dẫn Phân Tích ROE Theo Mô Hình Dupont Từng Bước
- 4. Ví Dụ Phân Tích Mô Hình Dupont Bóc Tách ROE Của Doanh Nghiệp
- 5. Khi Phân Tích Dupont Cần Lưu Ý Gì Để Không Đánh Giá Sai ROE?
- Kết Luận
1. Mô Hình Dupont Là Gì? Vì Sao Được Dùng Để Phân Tích ROE?
Mô hình Dupont là phương pháp phân tích tài chính dùng để bóc tách một chỉ tiêu sinh lời thành nhiều thành phần có quan hệ mật thiết. Thay vì chỉ nhìn vào kết quả cuối cùng, nhà phân tích có thể xác định yếu tố nào đang thúc đẩy hoặc làm suy giảm khả năng sinh lời của doanh nghiệp.
Mô hình thường được sử dụng khi phân tích tỷ suất sinh lời trên vốn chủ sở hữu – ROE.
ROE được xác định theo công thức:
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân × 100%
Chẳng hạn, doanh nghiệp có lợi nhuận sau thuế 20 tỷ đồng và vốn chủ sở hữu bình quân 100 tỷ đồng thì ROE bằng 20%.
Có thể hiểu đơn giản: Bình quân 100 đồng vốn chủ sở hữu tạo ra 20 đồng lợi nhuận sau thuế.
Nếu chỉ dừng tại đây, người phân tích mới biết mức sinh lời mà chưa biết 20% ROE được tạo ra như thế nào.
Mô hình Dupont cho biết điều gì về ROE?
Giả sử Công ty A và Công ty B đều có ROE bằng 20%.
Công ty A đạt ROE 20% nhờ biên lợi nhuận cao, khả năng khai thác tài sản tốt và mức nợ tương đối thấp.
Công ty B có biên lợi nhuận thấp hơn nhưng sử dụng nhiều nợ, làm hệ số đòn bẩy tài chính tăng cao và cuối cùng ROE cũng đạt 20%.
Nếu chỉ nhìn ROE, hai doanh nghiệp có vẻ tương đương về khả năng sinh lời trên vốn chủ sở hữu. Khi bóc tách theo Dupont, chất lượng tạo ra ROE của hai doanh nghiệp lại khác nhau đáng kể.
Đây chính là giá trị quan trọng của mô hình: ROE cho biết kết quả, còn Dupont hỗ trợ giải thích nguyên nhân tạo ra kết quả đó.
Mối quan hệ giữa ROE, ROA và mô hình Dupont
ROA phản ánh khả năng sinh lời trên tổng tài sản:
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân × 100%
ROE lại đo khả năng sinh lời trên vốn chủ sở hữu.
Mối quan hệ có thể khái quát:
ROE = ROA × Hệ số nhân vốn chủ sở hữu
Nếu hiệu quả sử dụng tài sản không thay đổi nhưng doanh nghiệp tăng mức sử dụng nợ, hệ số nhân vốn chủ sở hữu có thể tăng và kéo ROE tăng theo.
Bởi vậy, ROE cao cần được phân tích cùng ROA và cơ cấu nguồn vốn để xác định mức sinh lời đến từ hoạt động kinh doanh hay đòn bẩy tài chính.
2. Công Thức Mô Hình Dupont Bóc Tách ROE Như Thế Nào?
Mô hình Dupont có thể được triển khai theo nhiều cấp độ. Dạng 3 nhân tố tương đối phổ biến và dễ ứng dụng khi phân tích báo cáo tài chính doanh nghiệp.
Công thức:
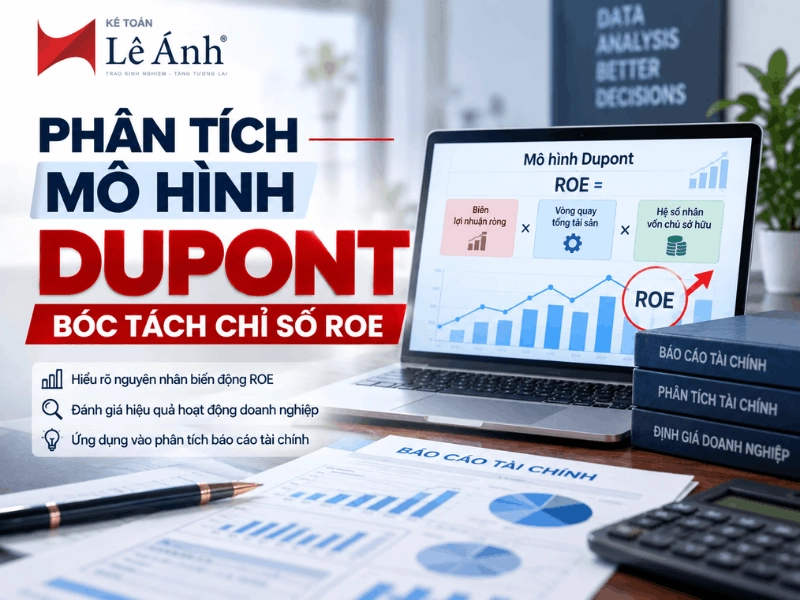
ROE = Biên lợi nhuận ròng × Vòng quay tổng tài sản × Hệ số nhân vốn chủ sở hữu
Chi tiết:
ROE = (Lợi nhuận sau thuế / Doanh thu thuần) × (Doanh thu thuần / Tổng tài sản bình quân) × (Tổng tài sản bình quân / Vốn chủ sở hữu bình quân)
Khi nhân ba tỷ số trên, doanh thu thuần và tổng tài sản bình quân được triệt tiêu, kết quả cuối cùng trở về:
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân
Điểm đáng quan tâm không nằm ở phép biến đổi toán học mà nằm ở ý nghĩa tài chính của ba thành phần.
Nhân tố 1: Biên lợi nhuận ròng
Công thức:
Biên lợi nhuận ròng = Lợi nhuận sau thuế / Doanh thu thuần × 100%
Chỉ tiêu cho biết cứ 100 đồng doanh thu thuần, doanh nghiệp giữ lại được bao nhiêu đồng lợi nhuận sau thuế.
Ví dụ, biên lợi nhuận ròng đạt 8% có thể hiểu bình quân 100 đồng doanh thu tạo ra 8 đồng lợi nhuận sau thuế.
Biên lợi nhuận chịu ảnh hưởng bởi nhiều yếu tố như giá bán, giá vốn, cơ cấu sản phẩm, chi phí bán hàng, chi phí quản lý, chi phí tài chính và thuế.
Biên lợi nhuận ròng tăng có thể kéo ROE tăng nếu các yếu tố khác giữ nguyên. Tuy nhiên, nhà phân tích vẫn cần xác định mức cải thiện đến từ hoạt động kinh doanh cốt lõi hay các khoản thu nhập bất thường.
Nhân tố 2: Vòng quay tổng tài sản
Công thức:
Vòng quay tổng tài sản = Doanh thu thuần / Tổng tài sản bình quân
Chỉ tiêu phản ánh khả năng sử dụng tài sản để tạo doanh thu.
Ví dụ, vòng quay tổng tài sản bằng 1,5 lần cho thấy bình quân một đồng tài sản tạo ra 1,5 đồng doanh thu.
Vòng quay tăng thường phản ánh khả năng khai thác tài sản được cải thiện. Tuy nhiên, mức vòng quay phù hợp phụ thuộc rất lớn vào đặc điểm ngành.
Doanh nghiệp bán lẻ có thể duy trì vòng quay tài sản cao nhờ tốc độ luân chuyển hàng hóa nhanh. Ngược lại, doanh nghiệp điện, hạ tầng hoặc sản xuất công nghiệp nặng cần đầu tư lượng tài sản cố định lớn nên vòng quay thường thấp hơn.
Bởi vậy, so sánh chỉ tiêu này cần ưu tiên doanh nghiệp có mô hình kinh doanh tương đồng.
Nhân tố 3: Hệ số nhân vốn chủ sở hữu
Công thức:
Hệ số nhân vốn chủ sở hữu = Tổng tài sản bình quân / Vốn chủ sở hữu bình quân
Chỉ tiêu thể hiện mối quan hệ giữa tổng nguồn lực tài sản và phần vốn thuộc chủ sở hữu.
Hệ số càng cao thường phản ánh doanh nghiệp sử dụng nguồn vốn ngoài vốn chủ sở hữu ở mức lớn hơn.
Ví dụ:
Doanh nghiệp A có 200 tỷ đồng tài sản và 100 tỷ đồng vốn chủ sở hữu.
Hệ số nhân vốn chủ sở hữu = 200 / 100 = 2 lần
Nếu doanh nghiệp B cũng có 200 tỷ đồng tài sản nhưng vốn chủ sở hữu chỉ đạt 50 tỷ đồng:
Hệ số nhân vốn chủ sở hữu = 200 / 50 = 4 lần
Doanh nghiệp B đang sử dụng đòn bẩy tài chính cao hơn đáng kể.
Đòn bẩy có thể làm ROE tăng khi doanh nghiệp sử dụng vốn vay hiệu quả. Ngược lại, nợ cao cũng làm tăng áp lực lãi vay, thanh khoản và nghĩa vụ trả nợ.
Vì vậy, ROE tăng nhờ hệ số nhân vốn chủ sở hữu tăng cần được đánh giá khác ROE tăng nhờ biên lợi nhuận hoặc hiệu quả sử dụng tài sản được cải thiện.

3. Hướng Dẫn Phân Tích ROE Theo Mô Hình Dupont Từng Bước
Tính đúng công thức Dupont tương đối đơn giản. Phần quan trọng hơn là sử dụng kết quả để xác định nguyên nhân biến động ROE.
Có thể thực hiện theo 5 bước sau.
Bước 1: Tính ROE và xác định xu hướng từ 3–5 năm. Nhà phân tích nên xem ROE đang tăng, giảm hay biến động thất thường. Chuỗi dữ liệu nhiều kỳ có giá trị hơn một con số tại một thời điểm.
Bước 2: Bóc tách ROE thành ba thành phần. Tính lần lượt biên lợi nhuận ròng, vòng quay tổng tài sản và hệ số nhân vốn chủ sở hữu cho từng năm.
Bước 3: Xác định nhân tố làm ROE thay đổi. Nếu ROE tăng từ 15% lên 20%, cần xác định mức tăng xuất phát từ biên lợi nhuận, hiệu quả khai thác tài sản hay đòn bẩy tài chính.
Bước 4: So sánh dữ liệu qua các năm và doanh nghiệp cùng ngành. Một vòng quay tài sản được xem là thấp ở ngành bán lẻ chưa chắc thấp đối với ngành sản xuất cần nhiều tài sản cố định.
Bước 5: Tìm nguyên nhân phía sau từng tỷ số. Biên lợi nhuận giảm cần tiếp tục phân tích giá vốn và các nhóm chi phí.
Vòng quay tài sản giảm cần xem xét phải thu, tồn kho, tài sản cố định. Hệ số nhân vốn tăng cần kiểm tra nợ vay và khả năng thanh toán.
Có thể sử dụng bảng sau khi đọc kết quả:
|
Biến động |
Nội dung cần phân tích |
|
Biên lợi nhuận ròng tăng |
Giá bán, giá vốn, cơ cấu sản phẩm, chi phí |
|
Biên lợi nhuận ròng giảm |
Giá vốn tăng, chi phí tăng, sức ép giá bán |
|
Vòng quay tài sản tăng |
Khả năng khai thác tài sản được cải thiện |
|
Vòng quay tài sản giảm |
Tài sản tăng nhanh hơn doanh thu |
|
Hệ số nhân vốn tăng |
Mức độ sử dụng đòn bẩy tài chính tăng |
|
ROE tăng nhưng ROA giảm |
Cần kiểm tra ảnh hưởng của đòn bẩy tài chính |
Cách phân tích trên cho thấy Dupont không phải phép tính độc lập. Mỗi thành phần có thể tiếp tục được bóc tách để tìm nguyên nhân sâu hơn.
Ví dụ, vòng quay tài sản giảm có thể bắt nguồn từ hàng tồn kho tăng, khoản phải thu tăng hoặc tài sản cố định mới đầu tư chưa tạo ra doanh thu tương xứng.
4. Ví Dụ Phân Tích Mô Hình Dupont Bóc Tách ROE Của Doanh Nghiệp
Giả sử Công ty A có số liệu như sau:
|
Chỉ tiêu |
Năm N-1 |
Năm N |
|
Doanh thu thuần |
1.000 tỷ đồng |
1.200 tỷ đồng |
|
Lợi nhuận sau thuế |
80 tỷ đồng |
108 tỷ đồng |
|
Tổng tài sản bình quân |
800 tỷ đồng |
900 tỷ đồng |
|
Vốn chủ sở hữu bình quân |
400 tỷ đồng |
420 tỷ đồng |
Phân tích năm N-1
Biên lợi nhuận ròng:
80 / 1.000 × 100% = 8%
Vòng quay tổng tài sản:
1.000 / 800 = 1,25 lần
Hệ số nhân vốn chủ sở hữu:
800 / 400 = 2 lần
Áp dụng mô hình Dupont:
ROE = 8% × 1,25 × 2 = 20%
Như vậy, năm N-1 doanh nghiệp tạo ra 20 đồng lợi nhuận sau thuế trên bình quân 100 đồng vốn chủ sở hữu.
Phân tích năm N
Biên lợi nhuận ròng:
108 / 1.200 × 100% = 9%
Vòng quay tổng tài sản:
1.200 / 900 = 1,33 lần
Hệ số nhân vốn chủ sở hữu:
900 / 420 ≈ 2,14 lần
Áp dụng mô hình Dupont:
ROE ≈ 9% × 1,33 × 2,14 ≈ 25,7%
Kiểm tra trực tiếp:
ROE = 108 / 420 × 100% ≈ 25,7%
ROE đã tăng từ 20% lên khoảng 25,7%, tương đương tăng 5,7 điểm phần trăm.
Nếu chỉ nhìn ROE, có thể kết luận khả năng sinh lời trên vốn chủ sở hữu được cải thiện. Phân tích Dupont cho thấy cả ba thành phần đều tăng:
- Biên lợi nhuận ròng tăng từ 8% lên 9%, phản ánh khả năng chuyển doanh thu thành lợi nhuận tốt hơn.
- Vòng quay tổng tài sản tăng từ 1,25 lên khoảng 1,33 lần, cho thấy doanh thu tăng nhanh hơn tài sản bình quân.
- Hệ số nhân vốn chủ sở hữu tăng từ 2 lên khoảng 2,14 lần, cho thấy mức sử dụng đòn bẩy tài chính cũng tăng.
Kết quả trên mang ý nghĩa quan trọng: ROE tăng không hoàn toàn đến từ một nguyên nhân duy nhất. Khả năng sinh lời và hiệu quả sử dụng tài sản đều cải thiện, nhưng một phần mức tăng ROE cũng liên quan đến đòn bẩy tài chính cao hơn.
Nhà phân tích cần tiếp tục kiểm tra cơ cấu nợ, chi phí lãi vay, khả năng thanh toán và dòng tiền để xác định mức đòn bẩy mới có tạo thêm rủi ro tài chính đáng kể hay không.
5. Khi Phân Tích Dupont Cần Lưu Ý Gì Để Không Đánh Giá Sai ROE?
ROE cao chưa chắc luôn phản ánh chất lượng tài chính tốt
ROE cao thường được nhìn nhận tích cực vì doanh nghiệp tạo được nhiều lợi nhuận trên vốn chủ sở hữu. Tuy nhiên, cần tìm nguyên nhân phía sau tỷ lệ này.
Ví dụ, vốn chủ sở hữu giảm mạnh do doanh nghiệp mua lại cổ phiếu, ghi nhận lỗ lũy kế hoặc thay đổi cơ cấu vốn có thể làm mẫu số của ROE giảm. Khi đó, ROE có khả năng tăng dù hiệu quả hoạt động cốt lõi chưa cải thiện tương ứng.
Cẩn trọng khi ROE tăng chủ yếu nhờ đòn bẩy tài chính
Đây là một trong những điểm quan trọng nhất khi áp dụng Dupont.
Giả sử biên lợi nhuận và vòng quay tài sản gần như không thay đổi nhưng hệ số nhân vốn chủ sở hữu tăng mạnh. ROE cao hơn chủ yếu xuất phát từ cơ cấu tài trợ thay đổi.
Nợ vay có thể khuếch đại lợi nhuận dành cho chủ sở hữu khi tỷ suất sinh lời từ tài sản cao hơn chi phí sử dụng vốn vay.
Tuy nhiên, nợ cao cũng kéo theo áp lực lãi vay và nghĩa vụ thanh toán lớn hơn.
Do đó, cần phân tích thêm hệ số nợ, khả năng thanh toán lãi vay, dòng tiền kinh doanh và kỳ hạn các khoản vay.
Không nên đánh giá Dupont dựa trên một năm
Một năm có thể xuất hiện nhiều yếu tố bất thường như thanh lý tài sản, biến động giá nguyên liệu, thay đổi chính sách kinh doanh hoặc phát sinh khoản thu nhập lớn không thường xuyên.
Chuỗi dữ liệu 3–5 năm cho phép nhận diện xu hướng tốt hơn.
Ví dụ, biên lợi nhuận tăng mạnh duy nhất một năm có ý nghĩa khác hoàn toàn so với trường hợp biên lợi nhuận cải thiện liên tục suốt 5 năm.
Cần đặt doanh nghiệp vào bối cảnh ngành
Cơ cấu tài sản, biên lợi nhuận và mức đòn bẩy khác nhau đáng kể giữa các ngành.
Doanh nghiệp bán lẻ thường có biên lợi nhuận tương đối thấp nhưng vòng quay tài sản cao. Doanh nghiệp cung cấp sản phẩm có giá trị gia tăng cao có thể duy trì biên lợi nhuận lớn hơn nhưng tốc độ luân chuyển tài sản thấp hơn.
So sánh Dupont giữa các doanh nghiệp khác ngành có thể dẫn đến nhận định thiếu chính xác.
Kết hợp Dupont cùng các chỉ tiêu tài chính khác
Dupont tập trung giải thích khả năng sinh lời trên vốn chủ sở hữu nhưng chưa phản ánh đầy đủ toàn bộ sức khỏe tài chính.
Một phân tích hoàn chỉnh nên kết hợp thêm khả năng thanh toán, cơ cấu nợ, dòng tiền kinh doanh, khả năng trả lãi vay, biên lợi nhuận gộp, hiệu quả quản lý khoản phải thu và hàng tồn kho.
Có thể ghi nhớ nguyên tắc:
Mục tiêu của mô hình Dupont không phải chỉ tính được ROE, mà là tìm ra nguyên nhân khiến ROE thay đổi và đánh giá chất lượng của sự thay đổi đó.
Kết Luận
Mô hình Dupont cho phép đi sâu hơn một con số ROE bằng cách xác định khả năng sinh lời, hiệu quả sử dụng tài sản và đòn bẩy tài chính đang tác động ra sao đến tỷ suất sinh lời trên vốn chủ sở hữu. Nhờ đó, người phân tích có cơ sở đánh giá ROE tăng từ hiệu quả kinh doanh thực chất hay chủ yếu từ thay đổi cơ cấu nguồn vốn.
Để nâng cao kỹ năng đọc, bóc tách các chỉ số và phân tích sức khỏe tài chính doanh nghiệp, bạn có thể tham khảo Khóa học Phân tích Báo cáo Tài chính tại Kế toán Lê Ánh, tập trung vào phương pháp phân tích và thực hành trên số liệu doanh nghiệp thực tế.