Các Trường Hợp Không Phải Lập Chứng Từ Khấu Trừ Thuế Thu Nhập Cá Nhân Từ Ngày 01/7/2026
02/11/2026 - 12:56
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Theo Điều 24 Nghị định 254/2026/NĐ-CP, tổ chức khấu trừ không phải lập chứng từ khấu trừ thuế thu nhập cá nhân trong hai trường hợp: cá nhân ủy quyền quyết toán thuế, và thu nhập của nhà đầu tư cá nhân đã được khấu trừ, nộp thuế tại nguồn. Các trường hợp còn lại, khi khấu trừ thuế là phải lập chứng từ giao cho cá nhân.
Một nhầm lẫn phổ biến cần gỡ ngay từ đầu: không phải lập chứng từ khấu trừ không có nghĩa là không khấu trừ thuế. Tổ chức chi trả vẫn giữ lại và nộp đủ thuế vào ngân sách, chỉ là không phải cấp tờ chứng từ khấu trừ cho cá nhân trong một số trường hợp. Bài sau Kế toán Lê Ánh liệt kê rõ hai trường hợp được miễn lập, giải thích vì sao, và nêu lưu ý để cá nhân tự quyết toán không bị thiếu chứng từ. Quy định áp dụng từ ngày 01/7/2026.
|
NHỮNG Ý CHÍNH CẦN NHỚ
|
- 1. Có những trường hợp nào không phải lập chứng từ khấu trừ thuế thu nhập cá nhân?
- 2. Chứng từ khấu trừ thuế thu nhập cá nhân là gì và khi nào bắt buộc lập?
- 3. Trường hợp 1: cá nhân ủy quyền quyết toán thuế
- 4. Trường hợp 2: thu nhập đầu tư, chuyển nhượng đã khấu trừ nộp thuế tại nguồn
- 5. Lưu ý thực hành: khi nào cá nhân vẫn cần chứng từ khấu trừ?
1. Có những trường hợp nào không phải lập chứng từ khấu trừ thuế thu nhập cá nhân?
Khoản 1 Điều 24 Nghị định 254/2026/NĐ-CP đặt nguyên tắc: tại thời điểm khấu trừ thuế thu nhập cá nhân, tổ chức khấu trừ phải lập chứng từ giao cho người nộp thuế, trừ các trường hợp quy định tại khoản 2, khoản 3 và khoản 4 của Điều này.
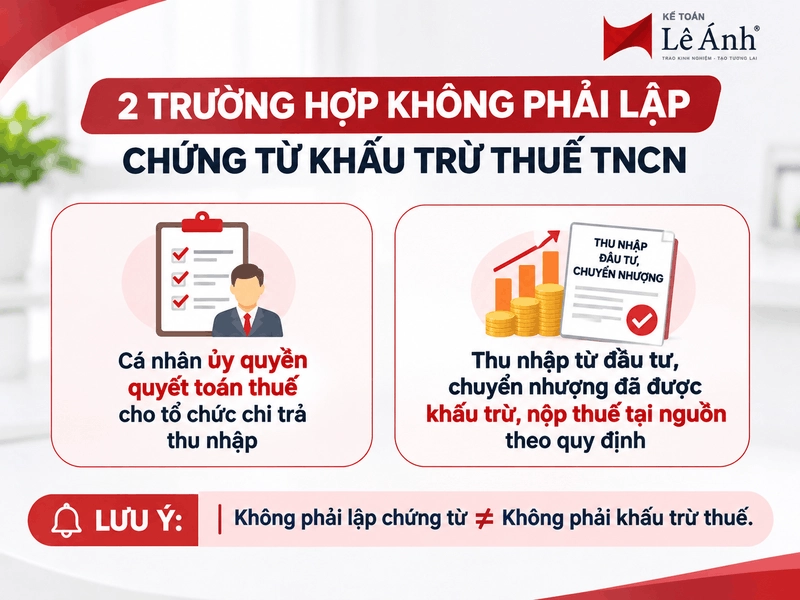
Hai trường hợp được miễn lập hẳn gồm cá nhân ủy quyền quyết toán thuế theo khoản 2, và thu nhập của nhà đầu tư cá nhân đã được khấu trừ, nộp thuế tại nguồn theo khoản 4. Khoản 3 không phải một trường hợp miễn mà là quy tắc riêng về số lượng chứng từ cho lao động ngắn hạn và dài hạn, sẽ nói ở phần lưu ý thực hành. Bài đi lần lượt từng trường hợp để kế toán áp dụng đúng.
2. Chứng từ khấu trừ thuế thu nhập cá nhân là gì và khi nào bắt buộc lập?
Chứng từ khấu trừ thuế thu nhập cá nhân là một loại chứng từ điện tử theo Điều 22 Nghị định 254/2026/NĐ-CP. Nội dung của chứng từ quy định tại Điều 23, gồm tên và mã số thuế của tổ chức chi trả, thông tin cá nhân nhận thu nhập, khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế và số thuế đã khấu trừ. Đây là giấy tờ xác nhận tổ chức đã khấu trừ bao nhiêu thuế của cá nhân.
Nguyên tắc tại khoản 1 Điều 24 rất rõ: khi khấu trừ thuế là phải lập chứng từ giao cho cá nhân. Do đó, các trường hợp miễn lập là ngoại lệ, phải có căn cứ cụ thể, kế toán không tự suy diễn mở rộng.
Cần nhắc lại phân biệt cốt lõi để tránh sai nghiêm trọng: không phải lập chứng từ khấu trừ không đồng nghĩa không khấu trừ thuế. Ở cả hai trường hợp miễn, tổ chức vẫn giữ lại tiền thuế của cá nhân và nộp đủ vào ngân sách theo đúng nghĩa vụ. Điểm được miễn chỉ là thủ tục cấp tờ chứng từ cho cá nhân, không phải nghĩa vụ thuế.
3. Trường hợp 1: cá nhân ủy quyền quyết toán thuế
Khoản 2 Điều 24 Nghị định 254/2026/NĐ-CP quy định cá nhân ủy quyền quyết toán thuế thì tổ chức khấu trừ thuế thu nhập cá nhân không phải lập chứng từ khấu trừ.
Bản chất của trường hợp này nằm ở chỗ cá nhân đã giao cho tổ chức chi trả làm thay phần quyết toán cuối năm. Khi đó tổ chức nắm toàn bộ số liệu thu nhập và số thuế đã khấu trừ của cá nhân, tự tổng hợp vào hồ sơ quyết toán, nên cá nhân không cần một tờ chứng từ riêng để tự quyết toán. Điều kiện để được ủy quyền quyết toán gắn liền quy định quản lý thuế thu nhập cá nhân, thường áp dụng cho người chỉ có thu nhập tại một nơi.
Ví dụ. Chị B ký hợp đồng lao động dài hạn, cả năm 2026 chỉ có thu nhập tại một công ty, mỗi tháng công ty khấu trừ thuế thu nhập cá nhân theo biểu lũy tiến. Cuối năm chị B ký giấy ủy quyền để công ty quyết toán thay. Công ty không phải cấp chứng từ khấu trừ cho chị B, vì đã đưa toàn bộ số thuế đã khấu trừ của chị vào hồ sơ quyết toán chung.
4. Trường hợp 2: thu nhập đầu tư, chuyển nhượng đã khấu trừ nộp thuế tại nguồn
Khoản 4 Điều 24 Nghị định 254/2026/NĐ-CP áp dụng cho thu nhập của nhà đầu tư cá nhân đã được tổ chức chi trả hoặc tổ chức khấu trừ thực hiện khấu trừ, nộp thuế thu nhập cá nhân tại nguồn. Danh mục thu nhập gồm chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản mã hóa, chuyển nhượng vàng miếng, bản quyền, nhượng quyền thương mại, trúng thưởng, thừa kế và quà tặng.
Lý do miễn lập là thuế của các khoản thu nhập này đã được chốt ngay tại nguồn khi giao dịch phát sinh. Tổ chức chi trả giữ lại tiền thuế và nộp luôn, nên không phát sinh nhu cầu cấp chứng từ để cá nhân tự quyết toán riêng cho phần thu nhập đó. Một điểm mới đáng chú ý là tài sản mã hóa đã nằm trong danh mục, phản ánh thực tế giao dịch mới xuất hiện gần đây.
Ví dụ. Anh C bán cổ phiếu qua công ty chứng khoán, mỗi lần bán công ty chứng khoán khấu trừ thuế thu nhập cá nhân trên giá chuyển nhượng và nộp ngay cho ngân sách. Công ty chứng khoán không phải lập chứng từ khấu trừ riêng cho anh C cho từng giao dịch bán cổ phiếu
5. Lưu ý thực hành: khi nào cá nhân vẫn cần chứng từ khấu trừ?
Ngoài hai trường hợp miễn, kế toán và cá nhân cần nắm thêm quy tắc về số lượng chứng từ và tình huống cá nhân phải tự quyết toán.
Về số lượng chứng từ, khoản 3 Điều 24 phân hai nhóm. Cá nhân không ký hợp đồng lao động hoặc ký dưới 03 tháng thì tổ chức lập chứng từ cho mỗi lần khấu trừ, hoặc lập một chứng từ cho nhiều lần khấu trừ trong một năm tính thuế khi cá nhân yêu cầu. Cá nhân ký hợp đồng lao động từ 03 tháng trở lên thì tổ chức chỉ lập một chứng từ khấu trừ trong một năm tính thuế.
Về tình huống tự quyết toán, cá nhân có thu nhập từ hai nơi trở lên, hoặc không thuộc diện ủy quyền quyết toán, phải tự quyết toán thuế cuối năm. Lúc đó chứng từ khấu trừ là căn cứ thuận tiện để gộp thu nhập và số thuế đã nộp từ nhiều nguồn, hoặc làm hồ sơ hoàn thuế khi nộp thừa. Cá nhân thuộc nhóm này nên chủ động yêu cầu tổ chức cấp chứng từ, nhất là nơi ký hợp đồng ngắn hạn.
Điểm cần lưu ý là không phải lập chứng từ khấu trừ thuế TNCN không đồng nghĩa với mất quyền lợi về thuế. Số thuế đã khấu trừ vẫn được ghi nhận và có thể tra cứu trên hệ thống. Tuy nhiên, chứng từ khấu trừ vẫn là tài liệu hữu ích để cá nhân đối chiếu thông tin khi tự quyết toán thuế.
Ví dụ. Anh D làm chính tại công ty X theo hợp đồng dài hạn, đồng thời nhận thù lao một dự án ngắn hạn tại công ty Y, công ty Y khấu trừ 10% trên thù lao. Vì có thu nhập hai nơi, anh D phải tự quyết toán nên cần yêu cầu công ty Y cấp chứng từ khấu trừ để gộp vào hồ sơ cuối năm.
Kết luận
Chỉ có hai trường hợp được miễn lập chứng từ khấu trừ thuế thu nhập cá nhân theo Điều 24 Nghị định 254/2026/NĐ-CP, còn lại khi khấu trừ thuế là phải lập. Điểm mấu chốt cần nhớ là miễn lập chứng từ không đồng nghĩa không khấu trừ thuế, và cá nhân thuộc diện tự quyết toán nên chủ động giữ hoặc yêu cầu chứng từ để không bị thiếu căn cứ khi quyết toán cuối năm.