Mẫu 01/TTGD Là Gì? Ai Phải Lập Và Nộp Bảng Thông Tin Chi Tiết Giao Dịch Khi Nào?
29/10/2026 - 16:32
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
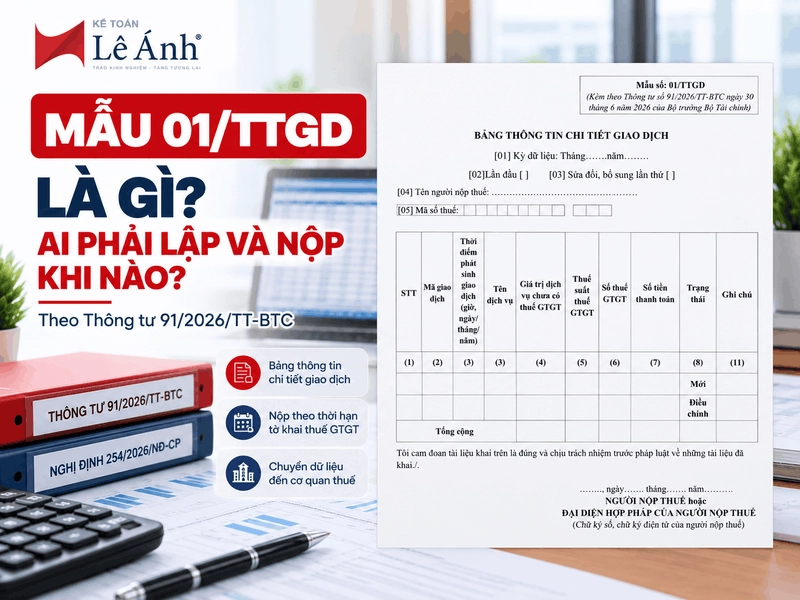
Mẫu 01/TTGD là gì? Đây là Bảng thông tin chi tiết giao dịch được ban hành tại Phụ lục III Thông tư 91/2026/TT-BTC, sử dụng để chuyển dữ liệu chi tiết các giao dịch cung cấp dịch vụ cho cá nhân tiêu dùng đến cơ quan thuế. Thời hạn gửi Mẫu 01/TTGD chậm nhất là thời hạn nộp tờ khai thuế giá trị gia tăng (GTGT) của kỳ kê khai tương ứng.
Ai phải lập và nộp Mẫu 01/TTGD? Theo quy định áp dụng từ ngày 01/7/2026, các doanh nghiệp cung cấp dịch vụ có số lượng giao dịch lớn, thuộc đối tượng được áp dụng phương thức chuyển dữ liệu hóa đơn theo kỳ, cần xác định nghĩa vụ lập và gửi bảng thông tin này.
Bài viết dưới đây Kế toán Lê Ánh làm rõ đối tượng áp dụng, thời hạn nộp Mẫu 01/TTGD, cách lập bảng thông tin chi tiết giao dịch và những lưu ý quan trọng để kế toán thực hiện đúng quy định.
|
NHỮNG Ý CHÍNH CẦN NHỚ
|
1. Mẫu 01/TTGD là gì và vì sao có phương thức này?
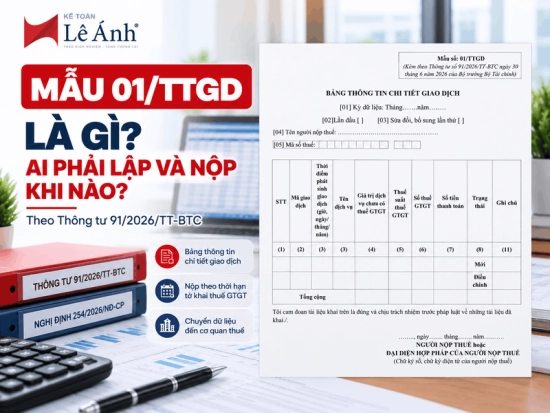
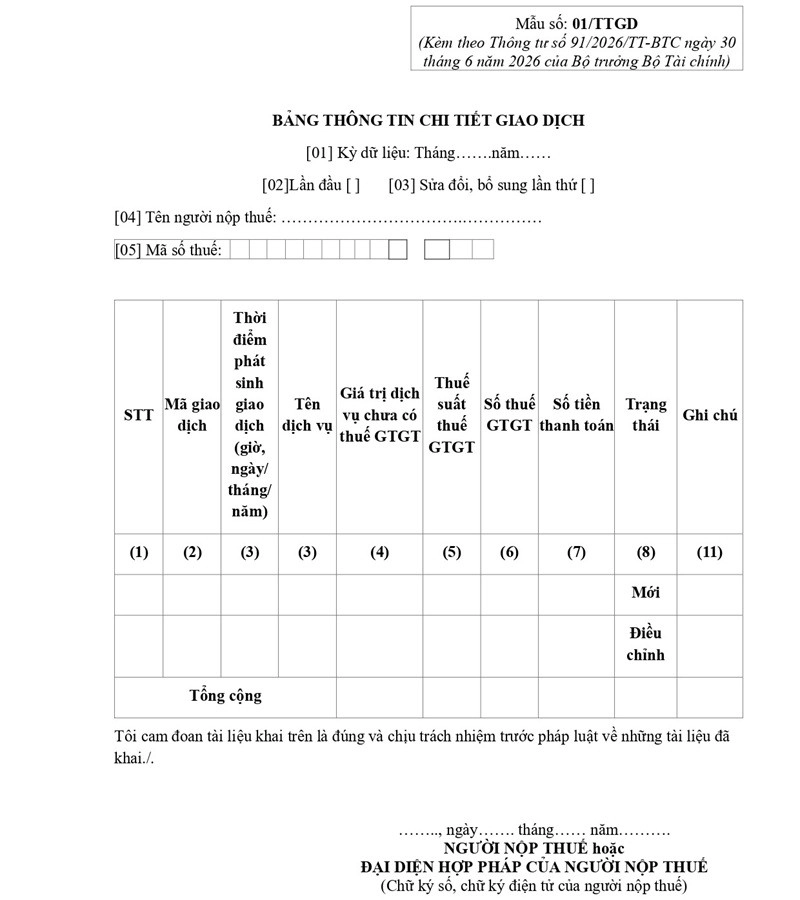
Mẫu 01/TTGD là Bảng thông tin chi tiết giao dịch, ban hành kèm Phụ lục III Thông tư 91/2026/TT-BTC. Đây là bảng kê tổng hợp theo kỳ, liệt kê chi tiết từng giao dịch dịch vụ bán cho cá nhân là người tiêu dùng, dùng thay cho cách chuyển đầy đủ nội dung từng hóa đơn đến cơ quan thuế.
Căn cứ pháp lý gắn chặt ba điểm: điểm c khoản 6 Điều 4 Thông tư 91/2026/TT-BTC chỉ định dùng Mẫu 01/TTGD; điểm a.2 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP quy định phương thức chuyển cơ sở dữ liệu thông tin chi tiết giao dịch; điểm r khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP xác định nhóm dịch vụ áp dụng.
Lý do có phương thức này nằm ở đặc thù giao dịch. Một doanh nghiệp bán dịch vụ cho cá nhân người tiêu dùng có thể phát sinh hàng nghìn tới hàng chục nghìn giao dịch mỗi ngày, mỗi giao dịch giá trị nhỏ. Chuyển đầy đủ nội dung từng hóa đơn đến cơ quan thuế theo từng lần sẽ tạo khối lượng dữ liệu rất lớn.
Phương thức chuyển theo Bảng thông tin chi tiết giao dịch cho phép doanh nghiệp gom toàn bộ giao dịch của kỳ vào một bảng tổng hợp, chuyển đến cơ quan thuế một lần theo kỳ, giảm tải đường truyền mà vẫn bảo đảm dữ liệu chi tiết từng giao dịch.
Cấu trúc Mẫu 01/TTGD gồm hai phần. Phần đầu ghi kỳ dữ liệu theo tháng hoặc quý, đánh dấu lần đầu hay sửa đổi bổ sung lần thứ mấy, tên người nộp thuế và mã số thuế. Phần chi tiết có mười cột:
- Số thứ tự; mã giao dịch; thời điểm phát sinh giao dịch theo giờ và ngày tháng năm.
- Tên dịch vụ; giá trị dịch vụ chưa có thuế giá trị gia tăng; thuế suất thuế giá trị gia tăng.
- Số thuế giá trị gia tăng; số tiền thanh toán.
- Trạng thái "Mới" hoặc "Điều chỉnh"; ghi chú.
>>> TẢI NGAY Mẫu số 01/TTGD theo Thông tư 91/2026/TT-BTC ban hành
2. Ai phải lập Mẫu 01/TTGD?
Đối tượng lập Mẫu 01/TTGD là doanh nghiệp cung cấp dịch vụ cho cá nhân là người tiêu dùng, thuộc danh mục điểm r khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, đồng thời đáp ứng điều kiện có hệ thống phần mềm quản lý chi tiết từng giao dịch và dữ liệu thu tiền lưu trữ trên hệ thống theo từng giao dịch.
Hai điều kiện này đi cùng nhau: doanh nghiệp vừa thuộc nhóm ngành, vừa có hạ tầng công nghệ đủ để trích xuất dữ liệu chi tiết nộp cơ quan thuế.
Nhóm dịch vụ điểm r gồm:
- Dịch vụ ngân hàng; dịch vụ trung gian thanh toán; dịch vụ thông tin tín dụng; dịch vụ chuyển tiền qua ví điện tử.
- Kinh doanh chứng khoán; giao dịch tài sản mã hóa; dịch vụ hỗ trợ giao dịch trên sàn giao dịch các-bon; kinh doanh bảo hiểm.
- Dịch vụ thương mại điện tử; dịch vụ bưu chính, vận chuyển trực tiếp phục vụ hoạt động thương mại điện tử.
- Dịch vụ vận tải hành khách công cộng bằng tàu điện, xe buýt; kinh doanh vận tải hành khách bằng xe taxi, xe hợp đồng, xe mô tô hai bánh.
- Dịch vụ ngừng, cấp điện trở lại; dịch vụ trông giữ xe; hoạt động chiếu phim và các dịch vụ khác đáp ứng điều kiện nêu trên.
Mẫu 01/TTGD áp dụng cho cả người bán dùng hóa đơn điện tử không có mã và người bán dùng hóa đơn điện tử có mã của cơ quan thuế.
Điều 16 Nghị định 254/2026/NĐ-CP quy định cho người bán dùng hóa đơn không có mã, còn khoản 3 Điều 15 dẫn chiếu rõ: người bán dùng hóa đơn có mã khi cung cấp dịch vụ thuộc điểm r khoản 4 Điều 9 thì phương thức và thời điểm chuyển dữ liệu thực hiện theo điểm a.2 khoản 3 Điều 16, tức cũng chuyển bằng Bảng 01/TTGD.
Doanh nghiệp đăng ký phương thức này trên tờ khai Mẫu 01/ĐKTĐ-HĐĐT, tại mục chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh.
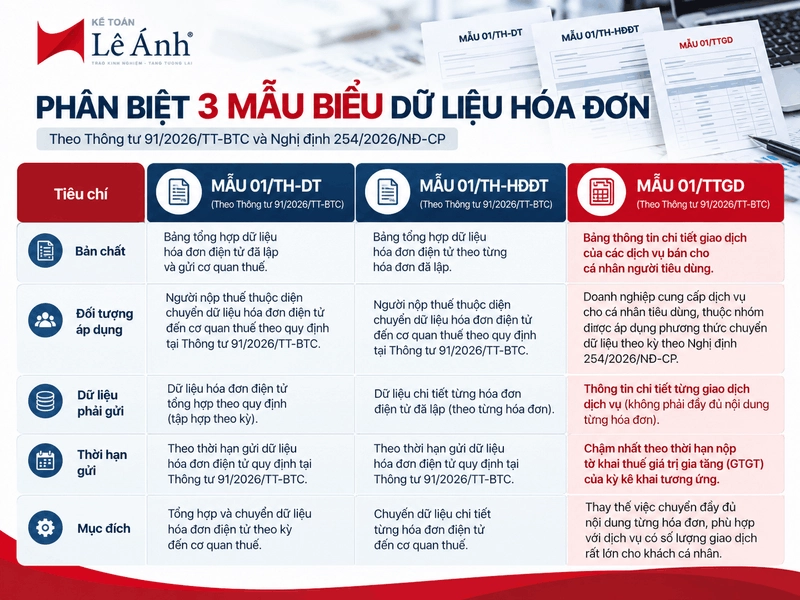
Ba mẫu chuyển dữ liệu theo kỳ nằm cạnh nhau trong cùng khoản 6 Điều 4 Thông tư 91/2026/TT-BTC, kế toán cần tách bạch để chọn đúng:
|
Mẫu |
Dùng cho |
Căn cứ |
|
01/TH-DT |
Casino và trò chơi điện tử có thưởng |
Điểm q khoản 4 Điều 9 |
|
01/TH-HĐĐT |
Bưu chính, viễn thông, bảo hiểm, tài chính ngân hàng, hàng không, chứng khoán, điện, nước có mã khách hàng |
Điểm a.1 khoản 3 Điều 16 |
|
01/TTGD |
Dịch vụ bán cho cá nhân người tiêu dùng |
Điểm r khoản 4 Điều 9 |
3. Nộp Mẫu 01/TTGD khi nào và xử lý sai sót ra sao?
Khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP quy định người bán lập Bảng thông tin chi tiết giao dịch phát sinh trong tháng hoặc quý, tính từ ngày đầu đến ngày cuối của tháng hoặc quý, gửi cơ quan thuế chậm nhất là thời hạn gửi Tờ khai thuế giá trị gia tăng theo pháp luật quản lý thuế. Thời hạn nộp Bảng 01/TTGD bám theo kỳ khai thuế của doanh nghiệp, không phải một mốc cố định riêng.
Hai mốc nộp theo kỳ khai thuế:
- Khai thuế giá trị gia tăng theo tháng: nộp Bảng 01/TTGD chậm nhất ngày 20 của tháng sau tháng phát sinh.
- Khai thuế giá trị gia tăng theo quý: nộp chậm nhất ngày cuối cùng của tháng đầu quý sau.
Trường hợp phát sinh số lượng hóa đơn lớn, Bảng 01/TTGD được tách theo định dạng chuẩn dữ liệu của cơ quan thuế để bảo đảm truyền nhận trên đường truyền.
Về xử lý sai sót, nếu cơ sở dữ liệu thông tin chi tiết giao dịch đã gửi bị thiếu hoặc sai, người bán gửi Bảng thông tin chi tiết giao dịch bổ sung, dùng trạng thái "Điều chỉnh" ở cột trạng thái của mẫu.
Cách xử lý này khác thủ tục hóa đơn lập sai thông thường: người bán không phải gửi thông báo hóa đơn điện tử lập sai
Mẫu 04/SS-HĐĐT cho phần dữ liệu chuyển theo Bảng thông tin chi tiết giao dịch.
Ví dụ:
Một doanh nghiệp trông giữ xe có phần mềm ghi nhận từng lượt gửi xe của khách cá nhân, phát sinh 40.000 giao dịch trong tháng 10/2026, tổng giá trị dịch vụ chưa thuế 1.200.000.000 đồng.
Doanh nghiệp đăng ký phương thức chuyển theo Bảng thông tin chi tiết giao dịch, tổng hợp toàn bộ 40.000 giao dịch của tháng 10 vào Mẫu 01/TTGD, nộp chậm nhất ngày 20/11/2026 cùng kỳ khai thuế giá trị gia tăng tháng 10, thay cho cách chuyển từng hóa đơn đến cơ quan thuế.
Nếu sau khi nộp phát hiện thiếu 500 giao dịch của một bãi xe chưa đồng bộ dữ liệu, doanh nghiệp lập Bảng bổ sung cho 500 giao dịch này ở trạng thái điều chỉnh.
Kết luận
Mẫu 01/TTGD là Bảng thông tin chi tiết giao dịch, công cụ chuyển dữ liệu theo kỳ cho nhóm dịch vụ bán tới cá nhân người tiêu dùng thuộc điểm r khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP. Doanh nghiệp thuộc nhóm này, có hạ tầng phần mềm đủ điều kiện, đăng ký phương thức trên Mẫu 01/ĐKTĐ-HĐĐT, nộp Bảng 01/TTGD chậm nhất theo thời hạn gửi
Tờ khai thuế giá trị gia tăng của kỳ, và dùng bản bổ sung ở trạng thái điều chỉnh khi phát hiện sai sót. Tách đúng Mẫu 01/TTGD khỏi Mẫu 01/TH-HĐĐT và Mẫu 01/TH-DT là cách chọn đúng phương thức chuyển dữ liệu khi quyết toán.