Khi Nào Bắt Buộc Ghi Số Định Danh Cá Nhân Trên Hóa Đơn Điện Tử?
30/10/2026 - 15:54
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
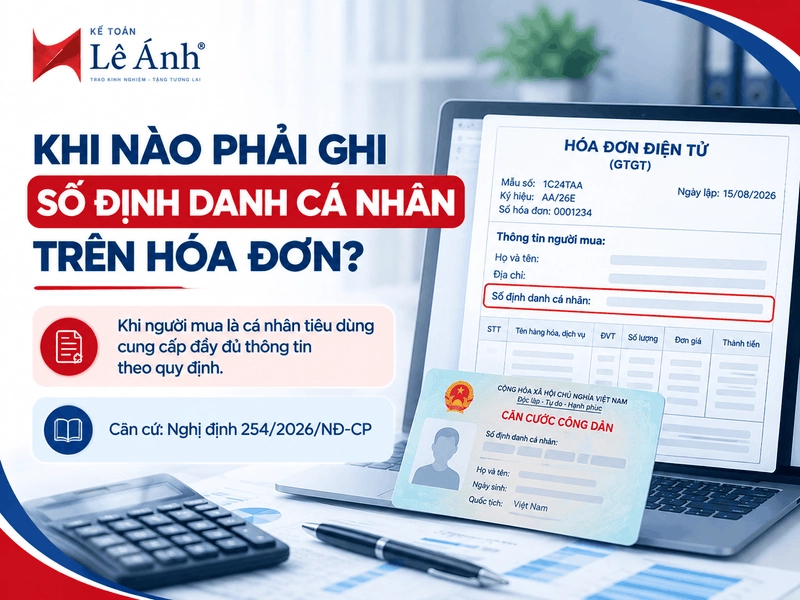
Số định danh cá nhân bắt buộc thể hiện trên hóa đơn điện tử khi người mua là cá nhân tiêu dùng chủ động cung cấp tên, địa chỉ, số định danh để lấy hóa đơn, theo điểm d khoản 1 Điều 10 và điểm 4b Phụ lục "Nội dung của hóa đơn" kèm Nghị định 254/2026/NĐ-CP. Người mua không cung cấp thông tin thì hóa đơn ghi "Bán cho người tiêu dùng", còn người mua là cơ sở kinh doanh có mã số thuế thì ghi mã số thuế thay cho số định danh.
Chỉ tiêu thông tin người mua trên hóa đơn điện tử nay có thêm một lựa chọn mới. Bên cạnh mã số thuế quen thuộc, quy định cho phép ghi số định danh cá nhân của người mua. Thay đổi này đặt ra câu hỏi thực tế hằng ngày ở quầy bán hàng: khi nào người bán buộc phải ghi số định danh, khi nào ghi mã số thuế, và khi nào được bỏ trống. Bài viết sau Kế toán Lê Ánh phân biệt rõ ba nhóm người mua, nêu các trường hợp miễn và lưu ý thực hành cho cả bên bán lẫn bên mua, áp dụng từ ngày 01/7/2026.
|
NHỮNG Ý CHÍNH CẦN NHỚ
|
1. Khi nào bắt buộc ghi số định danh cá nhân trên hóa đơn điện tử?
Điểm d khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP liệt kê chỉ tiêu người mua trên hóa đơn gồm "tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua". Ba lựa chọn này không dùng đồng thời, mà chọn một tùy theo người mua là ai. Số định danh cá nhân là lựa chọn dành cho người mua là cá nhân tiêu dùng.
Điều kiện bắt buộc nằm ở điểm 4b Phụ lục "Nội dung của hóa đơn". Nguyên văn quy định:
"Trường hợp người mua là người tiêu dùng cung cấp tên, địa chỉ, số định danh cá nhân thì trên hóa đơn phải thể hiện tên, địa chỉ, số định danh cá nhân."
Yếu tố quyết định ở đây là người mua chủ động cung cấp. Một khi khách cá nhân đã đọc tên, địa chỉ và số định danh để lấy hóa đơn, người bán buộc phải thể hiện đủ ba thông tin đó lên hóa đơn, không được bỏ qua hay ghi thiếu. Ngược lại, khi khách không cung cấp, người bán ghi "Bán cho người tiêu dùng" và cũng không phải tự đi tra số định danh của khách.
Ví dụ. Một khách cá nhân mua laptop giá 20.000.000 đồng, đọc số căn cước công dân để lấy hóa đơn phục vụ bảo hành và lưu chứng từ cá nhân. Người bán bắt buộc ghi tên, địa chỉ và số định danh của khách lên hóa đơn. Nếu nhân viên bán hàng chỉ ghi tên mà bỏ số định danh, hóa đơn đã lập thiếu chỉ tiêu theo quy định và phải xử lý lại.
2. Số định danh cá nhân trên hóa đơn là gì, khác mã số thuế ra sao?
Số định danh cá nhân là dãy 12 số in trên thẻ căn cước của mỗi công dân. Theo lộ trình chuyển đổi mã số thuế, số định danh cá nhân được dùng làm mã số thuế của cá nhân, thay cho mã số thuế 10 chữ số trước đây. Nhờ vậy, khi hóa đơn ghi số định danh cá nhân của người mua, thực chất đó cũng là mã số thuế của người mua ở dạng mới.
Trên bố cục hóa đơn, số định danh cá nhân nằm ngay ở phần thông tin người mua, ngay tại ô vẫn quen ghi mã số thuế. Khi người mua là cá nhân tiêu dùng, người bán điền số định danh vào đúng chỉ tiêu người mua, kèm tên và địa chỉ.
Cần tránh một nhầm lẫn thường gặp. Số định danh cá nhân của người mua ghi trên hóa đơn là của chính người mua hàng. Số định danh cá nhân của người đại diện theo pháp luật hay chủ hộ kinh doanh lại nằm ở hồ sơ đề nghị cấp hóa đơn, phục vụ thủ tục đăng ký, không phải chỉ tiêu người mua trên tờ hóa đơn bán hàng. Hai chỗ khác nhau, không gộp làm một.
3. Ba nhóm người mua và cách ghi thông tin tương ứng
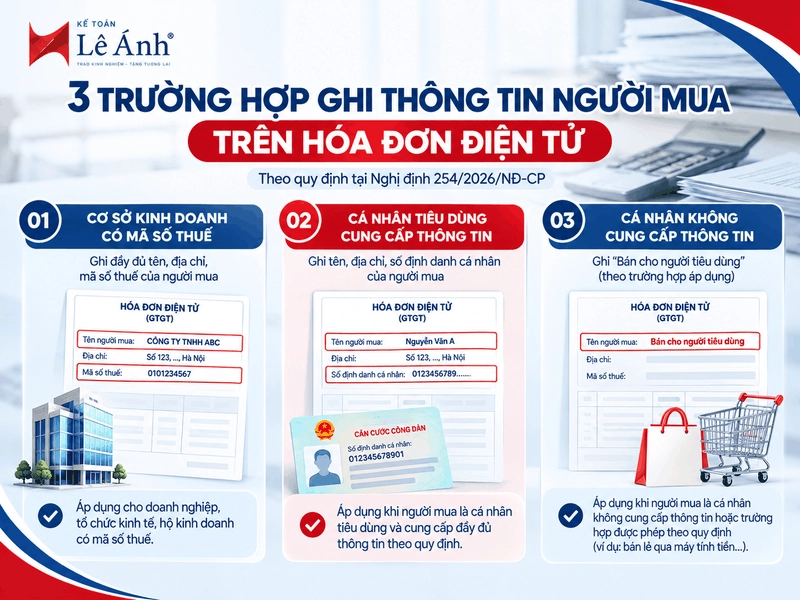
Cách ghi chỉ tiêu người mua phụ thuộc người mua thuộc nhóm nào. Bảng dưới đây gom lại ba nhóm cùng căn cứ pháp lý:
|
Người mua |
Thông tin bắt buộc ghi |
Căn cứ |
|
Cơ sở kinh doanh có mã số thuế (doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh) |
Tên, địa chỉ, mã số thuế – không ghi số định danh |
Điểm 4a Phụ lục |
|
Cá nhân tiêu dùng cung cấp thông tin |
Tên, địa chỉ, số định danh cá nhân |
Điểm 4b Phụ lục |
|
Cá nhân không cung cấp thông tin |
Ghi "Bán cho người tiêu dùng" |
Điểm 4b Phụ lục |
Điểm hay sai nằm ở chỗ phân biệt tư cách mua hàng. Cùng một con người có thể rơi vào hai nhóm khác nhau tùy mục đích mua. Khi mua để phục vụ hoạt động kinh doanh của cơ sở có mã số thuế, hóa đơn ghi mã số thuế của cơ sở đó. Khi mua để tiêu dùng cho bản thân, hóa đơn ghi số định danh cá nhân. Người bán căn cứ vào thông tin khách cung cấp để chọn đúng chỉ tiêu, không suy đoán thay khách.
Ví dụ. Chủ một hộ kinh doanh tạp hóa mua thùng hàng 5.000.000 đồng nhập về bán lại thì đọc mã số thuế của hộ kinh doanh để ghi lên hóa đơn, phục vụ hạch toán đầu vào. Cũng người đó, cuối tuần mua một chiếc tivi 12.000.000 đồng dùng ở nhà thì đọc số định danh cá nhân, vì đây là giao dịch tiêu dùng cá nhân, không liên quan đến hoạt động của hộ kinh doanh.
4. Các trường hợp không bắt buộc ghi số định danh cá nhân
Bên cạnh các trường hợp bắt buộc, quy định cũng mở ra nhóm miễn ghi số định danh để phù hợp thực tế bán lẻ số lượng lớn. Cụ thể:
- Bán hàng ở siêu thị, trung tâm thương mại, rạp chiếu phim mà người mua là cá nhân không cung cấp thông tin thì hóa đơn không nhất thiết có tên, địa chỉ, số định danh cá nhân, chữ ký số của người mua (điểm 9c Phụ lục).
- Bán lẻ xăng dầu cho khách cá nhân không cung cấp thông tin thì cũng không nhất thiết có tên, địa chỉ, số định danh cá nhân, chữ ký số của người mua (điểm 9 Phụ lục).
- Hóa đơn điện tử khởi tạo từ máy tính tiền: thông tin người mua gồm tên, địa chỉ, mã số thuế, số định danh cá nhân hay số điện thoại chỉ ghi khi người mua yêu cầu, theo điểm b khoản 4 Điều 10. Khách không yêu cầu thì hóa đơn vẫn hợp lệ dù bỏ trống ô người mua.
- Người mua là người nước ngoài: thông tin địa chỉ, số định danh cá nhân có thể thay bằng số hộ chiếu hoặc giấy tờ xuất nhập cảnh và quốc tịch của khách, theo điểm 4b Phụ lục.
Ví dụ. Khách lẻ mua sữa và bánh hết 350.000 đồng ở siêu thị, không đọc thông tin cá nhân. Hóa đơn điện tử xuất ra để trống ô người mua vẫn đúng quy định, vì trường hợp này thuộc nhóm miễn tại điểm 9 Phụ lục. Nếu khách muốn hóa đơn ghi số định danh thì chủ động cung cấp, khi đó siêu thị ghi đầy đủ như nhóm bắt buộc.
5. Lưu ý thực hành cho người bán và người mua
Quy định tác động đến cả hai phía của giao dịch, nên mỗi bên cần nắm phần của mình.
Phía người bán:
- Khi khách cá nhân cung cấp số định danh, phải ghi đúng và đủ cả tên, địa chỉ, số định danh; kiểm tra số định danh đủ 12 chữ số trước khi phát hành.
- Không điền nhầm số định danh cá nhân sang ô mã số thuế của tổ chức, tránh sai chỉ tiêu người mua.
- Lưu trữ đầy đủ dữ liệu giao dịch để sẵn sàng đối chiếu khi cơ quan thuế yêu cầu.
Phía người mua cá nhân:
- Cân nhắc cung cấp số định danh khi cần hóa đơn làm chứng từ cá nhân, hồ sơ bảo hành, hoặc phục vụ quyết toán thuế thu nhập cá nhân.
- Không có nhu cầu lấy hóa đơn định danh thì khách cứ để người bán ghi "Bán cho người tiêu dùng", hóa đơn vẫn đúng quy định.
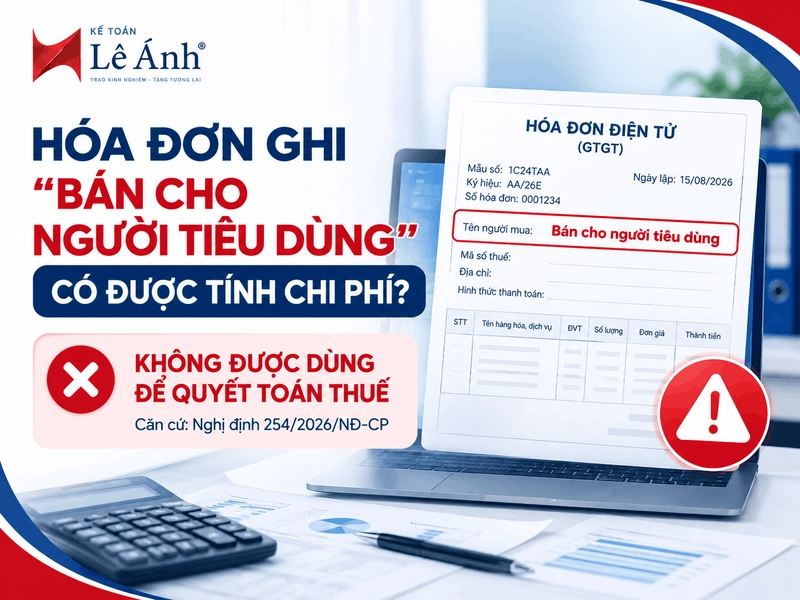
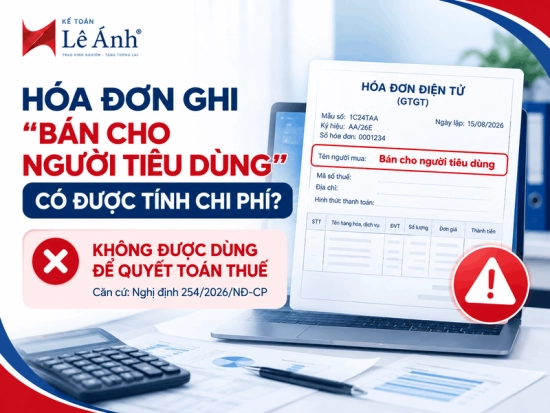
Một hệ quả cần nhớ khi bỏ trống thông tin người mua: hóa đơn không có thông tin người mua hoặc hóa đơn xuất cho người tiêu dùng không có giá trị để tổ chức, hộ kinh doanh, cá nhân kinh doanh dùng hạch toán chi phí hoặc quyết toán thuế, theo điểm 4 Phụ lục. Vì thế, khi người mua thực chất là doanh nghiệp hay hộ kinh doanh cần lấy hóa đơn để hạch toán, họ phải cung cấp mã số thuế của cơ sở thay vì để hóa đơn rơi vào dạng bán cho người tiêu dùng.
Kết luận
Chỉ tiêu người mua trên hóa đơn điện tử thay đổi theo tư cách mua hàng. Số định danh cá nhân dành cho người mua là cá nhân tiêu dùng cung cấp thông tin, còn mã số thuế dành cho cơ sở kinh doanh. Nắm đúng ba nhóm người mua và các trường hợp miễn là cách để người bán lập hóa đơn chuẩn ngay lần đầu, tránh phải điều chỉnh hay thay thế về sau.