Hóa Đơn Ghi “Bán Cho Người Tiêu Dùng” Có Được Tính Vào Chi Phí Hợp Lý Không
30/10/2026 - 14:44
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
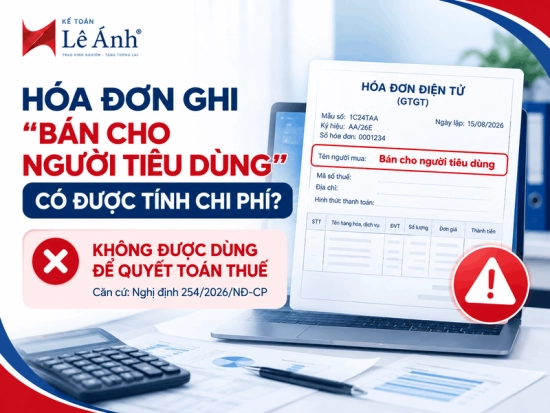
Hóa đơn ghi “Bán cho người tiêu dùng” không được sử dụng làm căn cứ hạch toán chi phí hoặc quyết toán thuế của doanh nghiệp. Theo điểm b khoản 4 Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP, có hiệu lực từ ngày 01/7/2026, hóa đơn xuất cho người tiêu dùng hoặc không có thông tin người mua không có giá trị phục vụ mục đích này. Do đó, doanh nghiệp cần yêu cầu người bán xử lý hóa đơn theo đúng quy định, thể hiện đầy đủ thông tin người mua là doanh nghiệp để có cơ sở xem xét chi phí được trừ khi tính thuế thu nhập doanh nghiệp (TNDN).
Thực tế, nhiều kế toán vẫn quen gọi khoản chi đáp ứng điều kiện tính thuế TNDN là “chi phí hợp lý”, còn thuật ngữ pháp lý chính xác là “chi phí được trừ”. Khi hóa đơn mua hàng ghi “Bán cho người tiêu dùng” thay vì thông tin doanh nghiệp, khoản chi có nguy cơ không được chấp nhận khi quyết toán thuế, dù hàng hóa, dịch vụ thực tế phục vụ hoạt động kinh doanh. Vậy trường hợp nào cần xử lý lại hóa đơn, cách khắc phục ra sao và doanh nghiệp cần chuẩn bị những chứng từ gì để bảo đảm quyền lợi về thuế? Những nội dung dưới đây Kế toán Lê Ánh sẽ làm rõ từng vấn đề theo quy định hiện hành.
|
NHỮNG Ý CHÍNH CẦN NHỚ
|
- 1. Hóa đơn ghi "Bán cho người tiêu dùng" có được tính vào chi phí được trừ không?
- 2. Vì sao hóa đơn "Bán cho người tiêu dùng" bị loại khỏi chi phí?
- 3. Khi nào ghi "Bán cho người tiêu dùng" là đúng quy định?
- 4. Doanh nghiệp cần làm gì để khoản chi được tính chi phí?
- 5. Lỡ nhận hóa đơn ghi "Bán cho người tiêu dùng" thì xử lý ra sao?
1. Hóa đơn ghi "Bán cho người tiêu dùng" có được tính vào chi phí được trừ không?
Câu trả lời là không. Điểm 4 Phụ lục "Nội dung của hóa đơn" kèm Nghị định 254/2026/NĐ-CP quy định rõ: trường hợp người mua là người tiêu dùng không cung cấp tên, địa chỉ, số định danh cá nhân thì trên hóa đơn thể hiện "Bán cho người tiêu dùng". Ngay sau đó, Phụ lục chốt một câu rất đáng chú ý cho dân kế toán:
"Hóa đơn không có thông tin người mua hoặc hóa đơn xuất cho người tiêu dùng thì không có giá trị để tổ chức kinh tế, cơ quan, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh sử dụng vào mục đích hạch toán chi phí hoặc quyết toán thuế theo quy định pháp luật về thuế."
Nói cách dễ hiểu, một tờ hóa đơn ghi "Bán cho người tiêu dùng" chỉ xác nhận có một giao dịch bán lẻ cho khách cá nhân. Hóa đơn đó không gắn tên công ty nào, nên cơ quan thuế không có cơ sở để công nhận khoản chi thuộc về doanh nghiệp. Khi quyết toán thuế thu nhập doanh nghiệp, kế toán buộc phải loại khoản chi ra khỏi chi phí được trừ, kéo theo lợi nhuận tính thuế tăng lên và số thuế phải nộp tăng theo.
Cần tách bạch ngay một điểm hay gây nhầm. Chữ "hợp lý" trong câu hỏi quen thuộc chỉ là cách gọi dân gian. Pháp luật thuế dùng thuật ngữ "chi phí được trừ" – tức khoản chi được phép trừ khỏi doanh thu trước khi tính thu nhập chịu thuế. Một khoản chi có thể rất "hợp lý" về bản chất kinh doanh, ví dụ tiền mua giấy in cho văn phòng, nhưng nếu chứng từ kèm theo là hóa đơn "Bán cho người tiêu dùng" thì khoản chi đó vẫn bị loại, bởi hóa đơn không đạt chuẩn chứng từ.
Ví dụ. Công ty A cử nhân viên ra cửa hàng mua văn phòng phẩm hết 3.000.000 đồng. Nhân viên thanh toán xong, nhận tờ hóa đơn điện tử ghi "Bán cho người tiêu dùng" vì không khai mã số thuế công ty. Khoản 3.000.000 đồng này không được tính vào chi phí được trừ. Đến kỳ quyết toán, kế toán phải cộng ngược khoản chi vào thu nhập tính thuế, và công ty nộp thêm phần thuế thu nhập doanh nghiệp tương ứng trên khoản đó.
2. Vì sao hóa đơn "Bán cho người tiêu dùng" bị loại khỏi chi phí?
Muốn thấy rõ lý do, cần nhìn lại ba điều kiện của một khoản chi được trừ theo Luật Thuế thu nhập doanh nghiệp. Một khoản chi chỉ được trừ khi hội đủ cả ba:
- Khoản chi thực tế phát sinh và liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Khoản chi có đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật.
- Khoản chi có chứng từ thanh toán không dùng tiền mặt khi hóa đơn có giá trị từ mức quy định trở lên.
Hóa đơn "Bán cho người tiêu dùng" vướng ngay điều kiện thứ hai. Hóa đơn đó không ghi tên, địa chỉ, mã số thuế của doanh nghiệp, nên không chứng minh được khoản chi là của chính công ty. Về mặt chứng từ, hóa đơn chỉ phản ánh một lần bán lẻ cho cá nhân, bất kể người cầm tiền đi mua thực tế là nhân viên của doanh nghiệp. Cơ quan thuế căn cứ vào thông tin ghi trên hóa đơn, không căn cứ vào lời trình bày của người mua, nên tờ hóa đơn thiếu tên công ty đương nhiên bị loại.
Bản chất của quy định này là buộc dòng tiền chi ra của doanh nghiệp phải khớp chứng từ có định danh. Thiếu định danh người mua, khoản chi mất sợi dây nối về công ty, và cơ quan thuế không có căn cứ công nhận. Đây cũng là lý do một hóa đơn bán lẻ ghi đúng tên công ty, dù giá trị nhỏ, lại có giá trị hơn hẳn một hóa đơn giá trị lớn nhưng ghi "Bán cho người tiêu dùng".
3. Khi nào ghi "Bán cho người tiêu dùng" là đúng quy định?
Rất quan trọng phải hiểu: hóa đơn ghi "Bán cho người tiêu dùng" không phải hóa đơn lập sai. Điểm 4 Phụ lục cho phép người bán ghi dòng này khi người mua là cá nhân và không cung cấp tên, địa chỉ, số định danh. Trường hợp đó, người bán ghi "Bán cho người tiêu dùng" là làm đúng trách nhiệm lập hóa đơn.
Thêm một nhóm trường hợp đặc thù nêu tại điểm 9 Phụ lục: hóa đơn bán hàng ở siêu thị, trung tâm thương mại, rạp chiếu phim mà người mua là cá nhân không cung cấp thông tin thì không nhất thiết phải có tên, địa chỉ, số định danh, chữ ký số của người mua. Hóa đơn bán xăng dầu cho khách cá nhân không khai thông tin cũng được xử lý tương tự. Các hóa đơn này lập ra là hợp lệ, nhưng bản chất vẫn là hóa đơn bán cho người tiêu dùng cá nhân, nên vẫn không dùng được để doanh nghiệp hạch toán chi phí.
Ranh giới nằm ở chỗ người mua thực sự là ai và có nhu cầu lấy hóa đơn mang tên công ty hay không. Bảng dưới đây tổng hợp lại hai tình huống để dễ phân biệt:
|
Tình huống |
Hóa đơn ghi gì |
Dùng được để tính chi phí? |
|
Khách lẻ là cá nhân, không khai thông tin |
"Bán cho người tiêu dùng" |
Không áp dụng – đây là chi tiêu cá nhân, không phải chi phí doanh nghiệp |
|
Doanh nghiệp mua hàng, có khai mã số thuế |
Tên, địa chỉ, mã số thuế công ty |
Được trừ, nếu đủ ba điều kiện của khoản chi được trừ |
|
Doanh nghiệp mua hàng nhưng quên khai mã số thuế |
"Bán cho người tiêu dùng" |
Không được trừ – đúng loại lỗi cần khắc phục |
Dòng thứ ba chính là nguồn cơn của câu hỏi. Khoản chi đúng là của doanh nghiệp, nhưng vì nhân viên quên khai mã số thuế lúc mua, hóa đơn lại rơi vào dạng "Bán cho người tiêu dùng" và mất giá trị hạch toán.
4. Doanh nghiệp cần làm gì để khoản chi được tính chi phí?
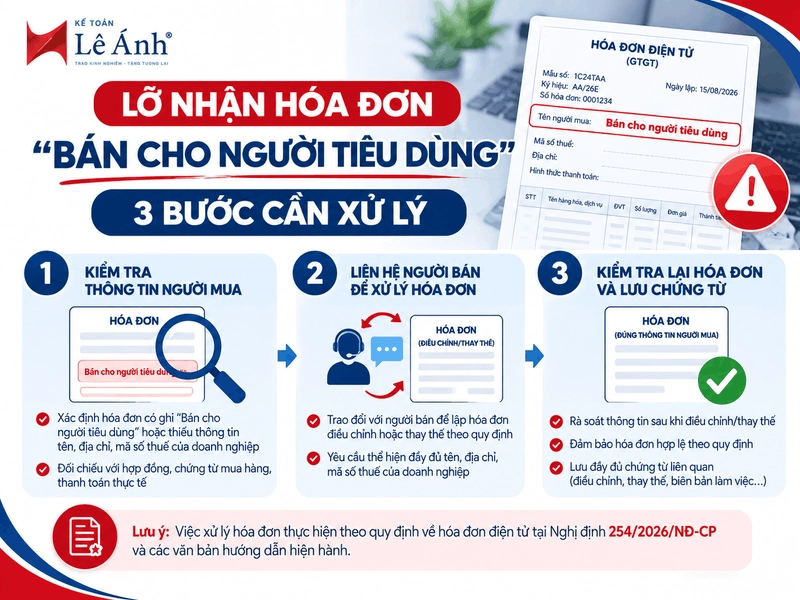
Cách xử lý tốt nhất là chủ động ngay tại thời điểm mua hàng, trước khi người bán bấm xuất hóa đơn:
- Cung cấp đủ ba thông tin: tên công ty, địa chỉ và mã số thuế, để người bán ghi lên hóa đơn thay cho dòng "Bán cho người tiêu dùng".
- Dặn trước nhân viên hay đi mua hàng, tiếp khách, đổ xăng công tác: luôn yêu cầu hóa đơn ghi tên doanh nghiệp, kèm theo mã số thuế công ty đã lưu sẵn trong điện thoại để đọc nhanh.
- Kiểm tra ngay hóa đơn điện tử nhận được: đối chiếu tên, mã số thuế đúng của công ty trước khi rời quầy, phát hiện sai thì đề nghị sửa lại tại chỗ.
Một điểm sáng cho các khoản chi lặt vặt hằng ngày là hóa đơn điện tử khởi tạo từ máy tính tiền. Điều 8 Nghị định 254/2026/NĐ-CP nêu rõ khoản chi mua hàng hóa, dịch vụ sử dụng hóa đơn khởi tạo từ máy tính tiền được xác định là khoản chi có đủ hóa đơn, chứng từ hợp pháp khi xác định nghĩa vụ thuế. Nhờ vậy, khi nhân viên mua hàng ở cửa hàng dùng máy tính tiền và cung cấp mã số thuế công ty, tờ hóa đơn in ra đủ tư cách làm chứng từ chi phí, không cần thêm thủ tục nào khác.
Ví dụ. Nhân viên công ty B đổ xăng đi công tác hết 500.000 đồng. Trước khi thanh toán, nhân viên đọc mã số thuế công ty cho nhân viên cây xăng nhập vào máy. Hóa đơn điện tử xuất ra ghi tên và mã số thuế công ty B, nên khoản 500.000 đồng được tính vào chi phí được trừ. Nếu nhân viên bỏ qua bước khai mã số thuế, hóa đơn sẽ ghi "Bán cho người tiêu dùng" và khoản chi bị loại.
5. Lỡ nhận hóa đơn ghi "Bán cho người tiêu dùng" thì xử lý ra sao?
Khi phát hiện tờ hóa đơn đã nhận ghi "Bán cho người tiêu dùng" nhưng đúng ra là khoản mua của công ty, doanh nghiệp liên hệ người bán càng sớm càng tốt để đề nghị lập lại hóa đơn có đầy đủ tên, địa chỉ, mã số thuế công ty. Cơ sở xử lý nằm ở quy định về hóa đơn có sai, thiếu thông tin tại Thông tư 91/2026/TT-BTC, theo hướng lập hóa đơn điều chỉnh hoặc hóa đơn thay thế.
Thực tế cần lưu ý vài điểm khi đi theo hướng khắc phục:
- Người bán mới là bên có quyền và trách nhiệm lập lại hóa đơn, nên kết quả phụ thuộc thiện chí và dữ liệu lưu trữ của họ. Quầy bán lẻ đông khách thường khó tra lại một giao dịch nhỏ sau nhiều ngày.
- Hai bên nên thống nhất bằng văn bản khi điều chỉnh hoặc thay thế hóa đơn, ghi rõ lý do bổ sung thông tin người mua, để hồ sơ sau này đủ căn cứ giải trình.
- Càng để lâu càng khó xử lý, nhất là khi đã sang kỳ kê khai khác hoặc gần thời điểm quyết toán.
Vì chuỗi khắc phục phụ thuộc bên bán và tốn công, bài học rút ra vẫn là ngăn từ đầu: khai mã số thuế công ty ngay lúc mua đáng giá hơn nhiều lần so sánh cùng chuyện chạy theo xin lại hóa đơn về sau.
Kết luận
Bản chất khoản chi quyết định đó có phải chi phí kinh doanh hay không, nhưng chính tờ hóa đơn mới quyết định khoản chi có được trừ khi tính thuế hay không. Hóa đơn ghi "Bán cho người tiêu dùng" dừng lại ở mức một giao dịch bán lẻ cho cá nhân, nên không mang lại giá trị thuế cho doanh nghiệp. Thói quen cung cấp mã số thuế công ty ngay khi mua hàng là cách đơn giản và chắc chắn nhất để không mất oan chi phí được trừ.