Các Trường Hợp Ngừng, Tạm Ngừng Sử Dụng Hóa Đơn Điện Tử Theo Thông Tư 91/2026/TT-BTC
01/11/2026 - 11:59
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Điều 8 Thông tư 91/2026/TT-BTC quy định 12 trường hợp ngừng, tạm ngừng sử dụng hóa đơn điện tử, áp dụng cho cả hóa đơn điện tử có mã của cơ quan thuế, không có mã và khởi tạo từ máy tính tiền. Các trường hợp chia thành hai nhóm: nhóm gắn liền trạng thái hoạt động và thủ tục của người nộp thuế, và nhóm do cơ quan thuế áp dụng khi cưỡng chế nợ thuế hoặc phát hiện vi phạm.
Ngừng và tạm ngừng là hai mức độ khác nhau. Ngừng mang tính dừng hẳn, còn tạm ngừng là dừng có thời hạn và khôi phục được khi lý do chấm dứt. Hiểu đúng ranh giới này quan trọng, bởi xuất hóa đơn sau thời điểm thông báo ngừng có hiệu lực sẽ bị coi là sử dụng hóa đơn không hợp pháp. Bài viết sau Kế toán Lê Ánh liệt kê đủ 12 trường hợp theo Điều 8, trình tự áp dụng, hệ quả và điều kiện được dùng hóa đơn trở lại, áp dụng từ ngày 01/7/2026.
|
NHỮNG Ý CHÍNH CẦN NHỚ
|
- 1. Có những trường hợp nào phải ngừng, tạm ngừng sử dụng hóa đơn điện tử?
- 2. Phân biệt ngừng và tạm ngừng sử dụng hóa đơn điện tử
- 3. Nhóm trường hợp gắn liền trạng thái hoạt động và thủ tục của người nộp thuế
- 4. Nhóm trường hợp bị cơ quan thuế ngừng do cưỡng chế hoặc vi phạm
- 5. Trình tự ngừng, hệ quả và khi nào được sử dụng hóa đơn trở lại
1. Có những trường hợp nào phải ngừng, tạm ngừng sử dụng hóa đơn điện tử?
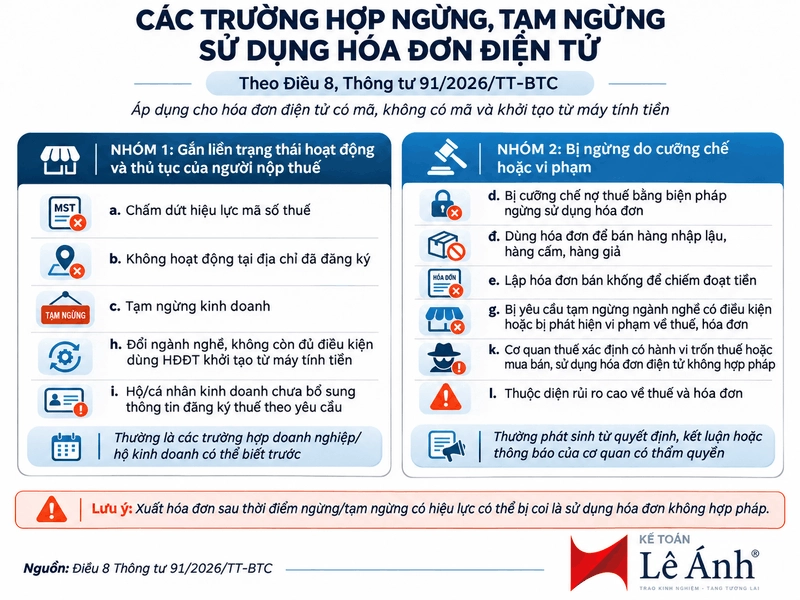
Khoản 1 Điều 8 Thông tư 91/2026/TT-BTC liệt kê 12 trường hợp từ điểm a đến điểm l. Các trường hợp này áp dụng chung cho cả ba loại hóa đơn điện tử: hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử không có mã, và hóa đơn điện tử khởi tạo từ máy tính tiền. Nói cách khác, không phân biệt doanh nghiệp đang dùng loại hóa đơn nào, khi rơi vào một trong 12 trường hợp đều bị ngừng hoặc tạm ngừng.
Mười hai trường hợp khá dài và tản mạn, nên bài chia thành hai nhóm để dễ nắm. Nhóm thứ nhất gắn liền trạng thái hoạt động và thủ tục của chính người nộp thuế, ví dụ chấm dứt mã số thuế, tạm ngừng kinh doanh, đổi ngành nghề. Nhóm thứ hai do cơ quan thuế hoặc cơ quan có thẩm quyền áp dụng khi cưỡng chế nợ thuế hoặc phát hiện vi phạm. Cách phân nhóm này cho thấy phần nào doanh nghiệp tự biết trước, phần nào đến từ quyết định của cơ quan quản lý.
2. Phân biệt ngừng và tạm ngừng sử dụng hóa đơn điện tử
Hai khái niệm tuy đi liền nhau trong tên điều luật nhưng khác nhau về bản chất:
- Ngừng mang tính dừng hẳn, thường gắn liền chấm dứt hiệu lực mã số thuế hoặc kết luận hành vi vi phạm. Muốn dùng hóa đơn lại, người nộp thuế phải khôi phục tư cách pháp lý, chẳng hạn khôi phục mã số thuế.
- Tạm ngừng là dừng có thời hạn. Hóa đơn được dùng lại khi lý do chấm dứt, ví dụ hết thời gian tạm ngừng kinh doanh hoặc đã bổ sung xong thông tin đăng ký thuế.
Thêm một điểm đáng lưu ý: người nộp thuế có thể chủ động đề nghị tạm ngừng sử dụng hóa đơn qua mục 10 Mẫu 01/ĐKTĐ-HĐĐT, khác hẳn trường hợp bị cơ quan thuế ra quyết định ngừng. Chủ động tạm ngừng là quyền của doanh nghiệp khi dừng hoạt động một thời gian, còn bị ngừng là biện pháp quản lý áp đặt.
Ví dụ. Một hộ kinh doanh nghỉ bán một tháng, làm thủ tục tạm ngừng kinh doanh thì tạm ngừng dùng hóa đơn trong tháng đó, hết thời hạn được dùng lại bình thường. Ngược lại, một doanh nghiệp giải thể, bị chấm dứt hiệu lực mã số thuế thì ngừng hẳn, không còn tư cách xuất hóa đơn.
3. Nhóm trường hợp gắn liền trạng thái hoạt động và thủ tục của người nộp thuế
Nhóm thứ nhất gồm năm trường hợp mà doanh nghiệp hoặc hộ kinh doanh thường biết trước, do gắn liền tình trạng hoạt động và hồ sơ của chính mình:
|
Điểm |
Trường hợp |
Tính chất |
|
a |
Chấm dứt hiệu lực mã số thuế |
Ngừng hẳn |
|
b |
Cơ quan thuế xác minh và thông báo không hoạt động tại địa chỉ đã đăng ký |
Ngừng |
|
c |
Tạm ngừng kinh doanh |
Tạm ngừng |
|
h |
Đang dùng hóa đơn điện tử khởi tạo từ máy tính tiền nhưng đổi ngành nghề, không còn đáp ứng điều kiện theo điểm c khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP |
Ngừng hóa đơn máy tính tiền, tạm ngừng theo văn bản gửi cơ quan thuế |
|
i |
Hộ kinh doanh, cá nhân kinh doanh được cấp mã số thuế trước 01/7/2025 nhưng thông tin đăng ký thuế không khớp cơ sở dữ liệu quốc gia về dân cư, quá 10 ngày làm việc chưa bổ sung |
Tạm ngừng cho đến khi bổ sung |
Điểm h và điểm i là hai trường hợp mới dễ bị bỏ sót. Điểm h xảy ra khi cơ sở đổi ngành nghề khiến mô hình hóa đơn điện tử khởi tạo từ máy tính tiền không còn phù hợp; lúc đó doanh nghiệp phải chuyển sang hình thức hóa đơn khác qua thủ tục thay đổi thông tin đăng ký sử dụng hóa đơn điện tử. Điểm i nhắm đến hộ kinh doanh có dữ liệu cũ lệch cơ sở dữ liệu dân cư, buộc bổ sung thông tin trong 10 ngày làm việc, quá hạn thì bị tạm ngừng.
Ví dụ. Một cửa hàng ăn uống đang dùng hóa đơn máy tính tiền chuyển hẳn sang bán buôn thực phẩm, không còn bán trực tiếp đến người tiêu dùng. Ngành nghề mới không thuộc nhóm bắt buộc dùng hóa đơn máy tính tiền, nên cửa hàng phải ngừng loại hóa đơn này và đăng ký lại hình thức hóa đơn phù hợp.
4. Nhóm trường hợp bị cơ quan thuế ngừng do cưỡng chế hoặc vi phạm
Nhóm thứ hai gồm sáu trường hợp do cơ quan thuế hoặc cơ quan có thẩm quyền xác định, người nộp thuế không tự quyết định:
|
Điểm |
Trường hợp |
|
d |
Có quyết định của cơ quan thuế cưỡng chế nợ thuế bằng biện pháp ngừng sử dụng hóa đơn điện tử |
|
đ |
Dùng hóa đơn điện tử để bán hàng nhập lậu, hàng cấm, hàng giả, hàng hóa giả mạo về sở hữu trí tuệ, bị cơ quan có thẩm quyền phát hiện và thông báo cho cơ quan thuế |
|
e |
Lập hóa đơn điện tử bán khống hàng hóa, dịch vụ để chiếm đoạt tiền, bị khởi tố; công an, viện kiểm sát, tòa án đề nghị cơ quan thuế ngừng |
|
g |
Cơ quan đăng ký kinh doanh yêu cầu tạm ngừng ngành nghề kinh doanh có điều kiện khi doanh nghiệp không đủ điều kiện, hoặc cơ quan thẩm quyền phát hiện vi phạm pháp luật về thuế và hóa đơn |
|
k |
Qua kiểm tra, cơ quan thuế xác định có hành vi trốn thuế, hoặc lập ra để mua bán, sử dụng hóa đơn điện tử không hợp pháp |
|
l |
Thuộc diện người nộp thuế rủi ro cao về thuế và hóa đơn theo Thông tư 94/2026/TT-BTC |
Nhóm này thường đi kèm hồ sơ, kết luận hoặc văn bản đề nghị của cơ quan có thẩm quyền. Điểm d là biện pháp cưỡng chế nợ thuế quen thuộc; các điểm đ, e, k liên quan đến hành vi gian lận hóa đơn nghiêm trọng; điểm l gắn liền đánh giá rủi ro của cơ quan thuế.
5. Trình tự ngừng, hệ quả và khi nào được sử dụng hóa đơn trở lại
Phần này gói ba nội dung quan trọng theo khoản 2 và khoản 3 Điều 8.
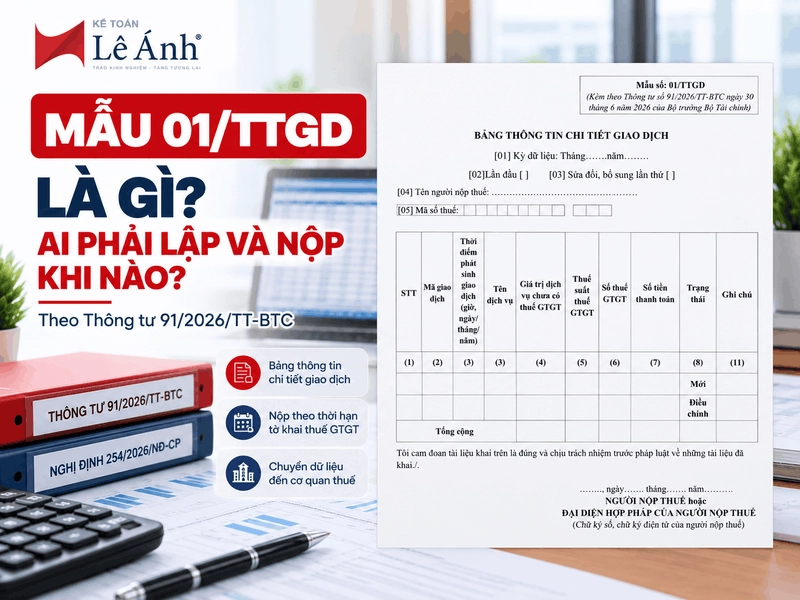
Trình tự áp dụng. Khoản 2 Điều 8 chia cách thực hiện theo từng nhóm. Các trường hợp a, b, c, d, i thì Hệ thống thông tin quản lý thuế tự động ngừng tiếp nhận hóa đơn kể từ ngày phát sinh sự kiện, ví dụ ngày chấm dứt mã số thuế, ngày tạm ngừng kinh doanh, ngày có quyết định cưỡng chế, mà không gửi thông báo riêng. Các trường hợp đ, e, g, k, l thì Thủ trưởng cơ quan thuế ban hành Thông báo ngừng sử dụng hóa đơn theo Mẫu 01/TB-NSD. Riêng nhóm phải giải trình, người nộp thuế có 03 ngày làm việc để giải trình, bổ sung tài liệu; chứng minh không được thì cơ quan thuế gửi thông báo lần hai, tiếp tục không chứng minh được thì ra Thông báo ngừng.
Hệ quả. Xuất hóa đơn sau thời điểm thông báo ngừng, tạm ngừng có hiệu lực bị coi là sử dụng hóa đơn không hợp pháp theo Điều 4 Nghị định 125/2020/NĐ-CP. Tuy vậy, trong thời gian ngừng mà cần hóa đơn để thanh lý tài sản hoặc thực hiện hợp đồng đã ký trước đó, người nộp thuế được cấp hóa đơn điện tử theo từng lần phát sinh theo khoản 2 Điều 6 Nghị định 254/2026/NĐ-CP. Cơ chế này tránh để doanh nghiệp bị kẹt khi vẫn còn giao dịch dở dang.
Điều kiện dùng lại. Khoản 3 Điều 8 quy định người nộp thuế được tiếp tục sử dụng hóa đơn sau khi thông báo tiếp tục kinh doanh, được khôi phục mã số thuế, có quyết định chấm dứt hiệu lực quyết định cưỡng chế, qua kiểm tra xác định không còn thuộc diện rủi ro cao, hoặc có thông báo của cơ quan chức năng. Cơ quan thuế ra Thông báo tiếp tục sử dụng hóa đơn điện tử theo Mẫu 01/TB-SD.
Ví dụ. Một doanh nghiệp bị cưỡng chế ngừng hóa đơn do nợ thuế 300 triệu đồng. Suốt thời gian bị ngừng, doanh nghiệp vẫn phải giao hàng theo hợp đồng đã ký nên xin cấp hóa đơn theo từng lần phát sinh cho các lô hàng đó. Sau khi nộp đủ 300 triệu đồng tiền thuế và có quyết định chấm dứt cưỡng chế, cơ quan thuế ra Thông báo tiếp tục sử dụng, doanh nghiệp dùng hóa đơn trở lại bình thường.
Kết luận
Nắm đủ 12 trường hợp tại Điều 8 và phân biệt rạch ròi ngừng và tạm ngừng là cách để doanh nghiệp tránh lỗi nghiêm trọng nhất: xuất hóa đơn trong thời gian bị dừng, dẫn đến hóa đơn không hợp pháp. Khi rơi vào trường hợp ngừng mà vẫn còn giao dịch, hướng xử lý an toàn là xin cấp hóa đơn theo từng lần phát sinh, chờ đủ điều kiện rồi dùng hóa đơn trở lại theo đúng thông báo của cơ quan thuế.