Nhận Tiền Đặt Cọc Có Phải Xuất Hóa Đơn Không? Quy Định Từ Ngày 01/7/2026
03/10/2026 - 22:57
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
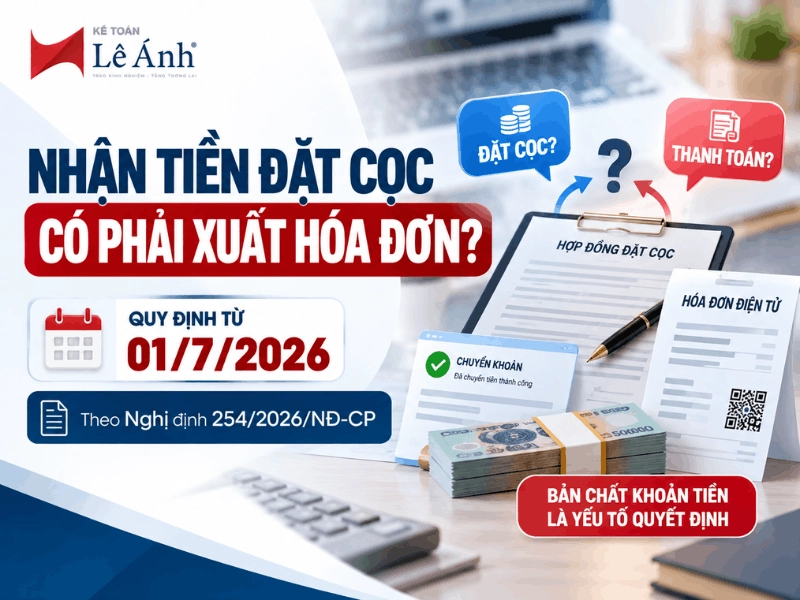
Nhận tiền đặt cọc có phải xuất hóa đơn không? Từ ngày 01/7/2026, theo khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP, khoản tiền đặt cọc nhằm bảo đảm thực hiện hợp đồng theo quy định của pháp luật dân sự không thuộc trường hợp phải lập hóa đơn tại thời điểm nhận tiền. Tuy nhiên, nếu khoản tiền nhận trước thực chất là thanh toán cho hàng hóa, dịch vụ, kế toán cần xác định thời điểm lập hóa đơn theo quy định tương ứng.
Điểm quan trọng khi xử lý không nằm ở tên gọi “tiền cọc”, “tiền giữ chỗ” hay nội dung ghi trên chứng từ chuyển khoản, mà ở bản chất và mục đích của khoản tiền. Vì vậy, doanh nghiệp cần phân biệt rõ đặt cọc để bảo đảm thực hiện hợp đồng với khoản thanh toán trước để tránh lập hóa đơn sai thời điểm.
Bài viết dưới đây Kế toán Lê Ánh sẽ làm rõ trường hợp nhận tiền đặt cọc không phải xuất hóa đơn, trường hợp phải lập hóa đơn, hồ sơ chứng từ cần lưu và cách xử lý khi tiền cọc được chuyển thành tiền thanh toán theo quy định áp dụng từ ngày 01/7/2026.
|
Những Ý Chính Cần Nhớ Về Nhận Tiền Đặt Cọc Có Phải Xuất Hóa Đơn Không?
|
- 1. Nhận tiền đặt cọc có phải xuất hóa đơn không?
- 2. Phân biệt tiền đặt cọc và tiền thanh toán trước
- 3. Khi nào khoản tiền nhận trước phải xuất hóa đơn?
- 4. Đặt cọc mua bán hàng hóa và đặt cọc bất động sản xử lý thế nào?
- 5. Xử lý khi tiền đặt cọc chuyển thành thanh toán hoặc khi hủy hợp đồng
- 6. Chứng từ và lưu ý khi nhận tiền đặt cọc
1. Nhận tiền đặt cọc có phải xuất hóa đơn không?
Khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn cho cung cấp dịch vụ là thời điểm hoàn thành cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa.
Trường hợp người cung cấp dịch vụ thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền.
Điểm mấu chốt nằm ở phần loại trừ ghi ngay sau đó: khoản thu tiền đặt cọc theo quy định của Bộ luật Dân sự để đảm bảo thực hiện hợp đồng cung cấp dịch vụ không thuộc diện phải lập hóa đơn tại thời điểm thu tiền.
Kết luận trực tiếp cho câu hỏi của bài là tiền đặt cọc đúng nghĩa không phải xuất hóa đơn. Bên nhận cọc lập phiếu thu để ghi nhận khoản tiền, lưu kèm hợp đồng hoặc thỏa thuận đặt cọc, chứ không xuất hóa đơn tại thời điểm nhận.
Lý do nằm ở bản chất pháp lý của khoản tiền: đặt cọc là biện pháp bảo đảm thực hiện nghĩa vụ, chưa gắn một dịch vụ đã hoàn thành hay một khoản thanh toán cho dịch vụ cụ thể. Chỉ khi khoản tiền mang bản chất thanh toán cho dịch vụ, nghĩa vụ lập hóa đơn mới phát sinh.
Quy định tại Nghị định 254/2026/NĐ-CP ghi rõ phần loại trừ này, nên kế toán có căn cứ trực tiếp để không xuất hóa đơn cho khoản cọc đúng nghĩa, thay vì phải suy luận như giai đoạn trước.
2. Phân biệt tiền đặt cọc và tiền thanh toán trước
Cùng là khoản tiền nhận trước khi hoàn thành dịch vụ, nhưng đặt cọc và thanh toán trước có bản chất pháp lý khác nhau, dẫn tới nghĩa vụ hóa đơn khác nhau. Phân biệt đúng hai khoản này là nội dung quan trọng nhất của bài, vì sai bản chất kéo theo sai thời điểm xuất hóa đơn và sai kỳ kê khai thuế.
Bảng dưới đây đặt hai khoản tiền cạnh nhau theo từng tiêu chí:
|
Tiêu chí |
Tiền đặt cọc |
Tiền thanh toán trước |
|
Mục đích |
Đảm bảo giao kết hoặc thực hiện hợp đồng |
Trả trước một phần hoặc toàn bộ giá trị dịch vụ đã chốt |
|
Căn cứ pháp lý |
Đặt cọc theo Bộ luật Dân sự |
Thanh toán theo hợp đồng cung cấp dịch vụ |
|
Nghĩa vụ hóa đơn |
Không xuất hóa đơn tại thời điểm nhận |
Xuất hóa đơn tại thời điểm thu tiền |
|
Chứng từ |
Phiếu thu kèm thỏa thuận đặt cọc |
Hóa đơn cho phần tiền đã thu |
|
Cách trừ vào hợp đồng |
Chuyển thành thanh toán hoặc hoàn lại khi kết thúc |
Trừ thẳng vào giá trị phải thanh toán |
Dấu hiệu nhận biết nằm ở nội dung thỏa thuận chứ không ở chữ ghi trên chứng từ. Một khoản ghi là "đặt cọc" nhưng thực chất trừ thẳng vào giá dịch vụ đã chốt thì vẫn là thanh toán trước và phải xuất hóa đơn.
Ngược lại, khoản tiền giữ chỗ để đảm bảo khách thực hiện hợp đồng, sẽ hoàn lại hoặc chuyển thành thanh toán tùy kết quả giao kết, là đặt cọc đúng nghĩa.
Ví dụ, một công ty tổ chức sự kiện nhận 50.000.000 đồng để khách giữ chỗ ngày tổ chức, hai bên chưa chốt gói dịch vụ cụ thể, thì khoản này là đặt cọc, lập phiếu thu. Cùng công ty đó, nếu đã ký hợp đồng gói sự kiện trị giá 200.000.000 đồng và khách trả trước 50.000.000 đồng được trừ vào giá trị hợp đồng, thì khoản 50.000.000 đồng là thanh toán trước và phải xuất hóa đơn tại thời điểm thu.
3. Khi nào khoản tiền nhận trước phải xuất hóa đơn?
Khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP quy định khoản tiền thu trước hoặc trong khi cung cấp dịch vụ mang bản chất thanh toán thì lập hóa đơn ngay tại thời điểm thu tiền. Nghĩa vụ hóa đơn phát sinh khi khoản tiền gắn một dịch vụ đã xác định, không chờ tới khi dịch vụ hoàn thành.
Nhận diện đúng thời điểm này để kế toán tránh xuất hóa đơn chậm, lỗi dẫn tới lệch kỳ kê khai và bị xử lý về thời điểm lập hóa đơn.
Ba dấu hiệu cho thấy khoản tiền nhận trước là thanh toán và phải xuất hóa đơn:
- Hợp đồng đã xác định dịch vụ và giá trị. Hai bên đã chốt nội dung dịch vụ, đơn giá, tổng giá trị, khoản tiền nhận trước là một phần của giá trị đó.
- Khoản tiền được trừ vào giá phải thanh toán. Số tiền nhận trước giảm trực tiếp phần còn phải trả, thể hiện bản chất thanh toán chứ không phải bảo đảm.
- Thu tiền theo tiến độ cung cấp dịch vụ. Khoản thu gắn từng mốc tiến độ của dịch vụ đã triển khai, mỗi lần thu là một lần thanh toán.
Ví dụ, một công ty du lịch ký hợp đồng tổ chức tour trị giá 300.000.000 đồng, khách trả trước 30% là 90.000.000 đồng ngay khi ký. Khoản 90.000.000 đồng gắn gói tour đã chốt và trừ vào giá trị hợp đồng, nên công ty xuất hóa đơn cho phần 90.000.000 đồng tại thời điểm thu tiền, phần còn lại xuất khi thu tiếp hoặc khi hoàn thành tour. Cách xử lý này khác hẳn khoản đặt cọc giữ chỗ chưa gắn gói dịch vụ cụ thể.
4. Đặt cọc mua bán hàng hóa và đặt cọc bất động sản xử lý thế nào?
Quy tắc loại trừ tiền đặt cọc tại khoản 2 Điều 9 nằm trong phần quy định về cung cấp dịch vụ. Ở nhánh bán hàng hóa và kinh doanh bất động sản, thời điểm lập hóa đơn theo các quy tắc riêng, nên cách xử lý khoản tiền nhận trước cũng khác. Tách bạch hai nhánh này tránh áp nhầm quy tắc dịch vụ cho giao dịch hàng hóa.
Hai nhánh cần phân biệt:
- Bán hàng hóa theo khoản 1 Điều 9. Thời điểm lập hóa đơn bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa. Tiền đặt cọc hay tiền ứng trước mua hàng chưa làm phát sinh nghĩa vụ xuất hóa đơn cho tới khi giao hàng. Khi giao hàng và chuyển giao quyền sở hữu, người bán mới lập hóa đơn cho toàn bộ giá trị lô hàng.
- Bất động sản, xây nhà để bán theo điểm d.1 khoản 4 Điều 9. Trường hợp chưa chuyển giao quyền sở hữu, quyền sử dụng mà thu tiền theo tiến độ thực hiện dự án hoặc tiến độ thu tiền ghi trong hợp đồng thì thời điểm lập hóa đơn là ngày thu tiền hoặc theo thỏa thuận thanh toán trong hợp đồng. Khoản thu theo tiến độ hợp đồng là thanh toán và phải xuất hóa đơn; khoản đặt cọc giữ chỗ trước khi ký hợp đồng mua bán thì theo nguyên tắc đặt cọc, chưa xuất hóa đơn.
Ví dụ, một doanh nghiệp bán thiết bị nhận đặt cọc 100.000.000 đồng cho đơn hàng trị giá 1.000.000.000 đồng, hàng giao sau một tháng. Doanh nghiệp chưa xuất hóa đơn khi nhận cọc, chỉ lập hóa đơn cho toàn bộ 1.000.000.000 đồng khi giao hàng và chuyển giao quyền sở hữu.
Ngược lại, một chủ đầu tư căn hộ thu tiền đợt một theo tiến độ hợp đồng 500.000.000 đồng thì xuất hóa đơn cho khoản 500.000.000 đồng ngay tại ngày thu, do đây là khoản thu theo tiến độ chứ không phải đặt cọc giữ chỗ.
5. Xử lý khi tiền đặt cọc chuyển thành thanh toán hoặc khi hủy hợp đồng
Khoản đặt cọc không cố định mãi ở trạng thái bảo đảm. Khi hợp đồng được giao kết và thực hiện, khoản cọc thường chuyển thành một phần thanh toán cho dịch vụ, làm phát sinh nghĩa vụ hóa đơn.
Điểm c.4 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC hướng dẫn cách xử lý khi đã lập hóa đơn thu tiền trước rồi sau đó hủy hoặc chấm dứt giao dịch, nên kế toán cần nắm cả hai chiều: cọc chuyển thành thanh toán và giao dịch bị hủy.
Hai tình huống thường gặp:
- Tiền đặt cọc chuyển thành thanh toán. Khi hai bên giao kết hợp đồng và thống nhất trừ khoản cọc vào giá trị dịch vụ, khoản cọc đổi bản chất thành thanh toán. Thời điểm chuyển đổi làm phát sinh nghĩa vụ xuất hóa đơn cho phần giá trị tương ứng. Bên bán xuất hóa đơn cho khoản tiền đã chuyển thành thanh toán, ghi nhận doanh thu theo pháp luật thuế.
- Hủy hoặc chấm dứt giao dịch sau khi đã lập hóa đơn thu tiền trước. Điểm c.4 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC quy định trường hợp người bán đã lập hóa đơn khi thu tiền trước khi cung cấp dịch vụ, hoặc lập hóa đơn thu tiền cho hoạt động kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây nhà để bán, sau đó phát sinh hủy hoặc chấm dứt giao dịch, hủy một phần dịch vụ cung cấp, thì người bán điều chỉnh hóa đơn điện tử đã lập theo điểm c.1 khoản 5 Điều này.
Ví dụ, một khách đặt cọc 50.000.000 đồng thuê hội trường tổ chức hội nghị. Khi hai bên ký hợp đồng trị giá 150.000.000 đồng và thống nhất trừ khoản cọc vào giá trị hợp đồng, bên cho thuê xuất hóa đơn cho khoản 50.000.000 đồng đã chuyển thành thanh toán, phần còn lại xuất khi thu tiếp.
Trường hợp bên bán đã lập hóa đơn cho khoản tiền thu trước nhưng sau đó khách hủy hội nghị và hai bên chấm dứt hợp đồng, bên bán lập hóa đơn điều chỉnh cho hóa đơn đã xuất theo hướng dẫn tại Thông tư 91/2026/TT-BTC.
6. Chứng từ và lưu ý khi nhận tiền đặt cọc
Không xuất hóa đơn cho khoản đặt cọc không có nghĩa là không cần chứng từ. Khoản tiền vẫn phải được ghi nhận bằng chứng từ hợp lệ để chứng minh bản chất giao dịch khi cơ quan thuế kiểm tra. Chuẩn bị đúng bộ chứng từ là điểm bảo vệ doanh nghiệp khi ranh giới giữa đặt cọc và thanh toán bị soát xét.
Bộ chứng từ cần có khi nhận tiền đặt cọc:
- Hợp đồng hoặc thỏa thuận đặt cọc. Văn bản ghi rõ mục đích khoản tiền là đảm bảo giao kết hoặc thực hiện hợp đồng, điều kiện hoàn cọc và chuyển cọc thành thanh toán.
- Phiếu thu. Chứng từ ghi nhận khoản tiền nhận, thể hiện đây là khoản đặt cọc, không phải doanh thu bán hàng hay cung cấp dịch vụ.
- Chứng từ thanh toán. Ủy nhiệm chi hoặc chứng từ chuyển khoản thể hiện nội dung đặt cọc, lưu kèm để đối chiếu.
Rủi ro lớn nhất nằm ở chỗ ghi sai bản chất khoản tiền. Nhận tiền thanh toán trước cho dịch vụ đã chốt nhưng gọi là đặt cọc để lùi thời điểm xuất hóa đơn là cách làm sai, dễ bị truy thu và xử phạt về thời điểm lập hóa đơn khi cơ quan thuế đối chiếu hợp đồng và dòng tiền.
Cơ quan thuế xét bản chất giao dịch dựa trên nội dung hợp đồng và cách khoản tiền được trừ vào giá trị phải thanh toán, nên tên ghi trên chứng từ không đủ để xác định nghĩa vụ hóa đơn. Kế toán giữ thỏa thuận đặt cọc nhất quán cùng dòng tiền thực tế là cách phòng ngừa rủi ro này.
Kết luận
Nhận tiền đặt cọc để đảm bảo thực hiện hợp đồng không phải xuất hóa đơn theo khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP, bên nhận lập phiếu thu kèm thỏa thuận đặt cọc. Khoản tiền nhận trước mang bản chất thanh toán cho dịch vụ đã chốt thì xuất hóa đơn tại thời điểm thu tiền. Bản chất khoản tiền quyết định nghĩa vụ hóa đơn, nên kế toán giữ hợp đồng và chứng từ nhất quán cùng dòng tiền thực tế để tránh xuất nhầm hoặc bỏ sót hóa đơn khi cơ quan thuế kiểm tra.