Dịch Vụ Nào Được Lập Hóa Đơn Sau 7 Ngày Đối Soát Theo Nghị Định 254/2026/NĐ-CP?
30/10/2026 - 15:29
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Dịch vụ nào được lập hóa đơn sau 7 ngày đối soát theo Nghị định 254/2026/NĐ-CP? Theo điểm a khoản 4 Điều 9, các dịch vụ phát sinh thường xuyên, có khối lượng giao dịch lớn và cần đối soát số liệu được lập hóa đơn khi hoàn thành đối soát, chậm nhất là ngày 07 của tháng tiếp theo hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.
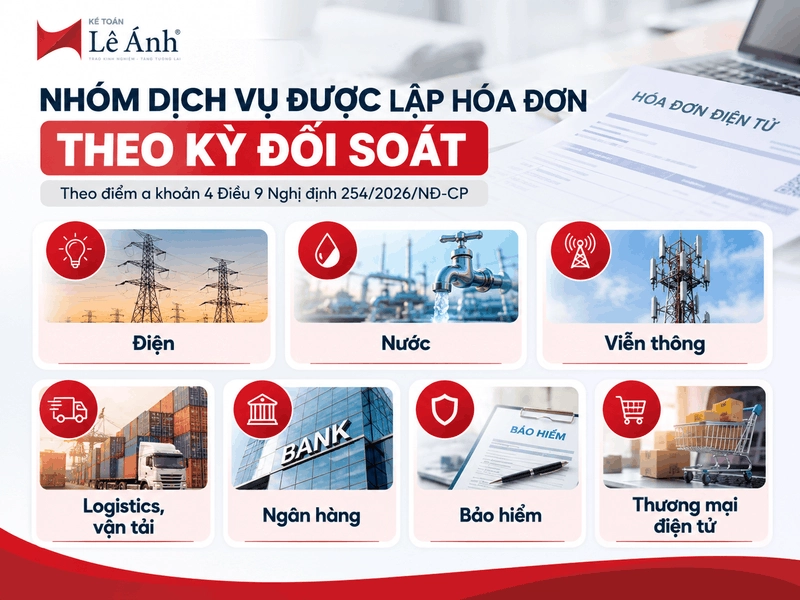
Quy định này liên quan đến hoạt động cung cấp dịch vụ thuộc các lĩnh vực như điện, nước, viễn thông, logistics, ngân hàng, bảo hiểm và thương mại điện tử khi đáp ứng điều kiện pháp luật quy định. Vậy những dịch vụ nào thuộc diện được lập hóa đơn theo kỳ đối soát, cách tính thời hạn 07 ngày ra sao và trường hợp nào không được áp dụng?
Bài viết dưới đây Kế toán Lê Ánh sẽ làm rõ danh mục dịch vụ, thời điểm lập hóa đơn và các lưu ý quan trọng để kế toán áp dụng đúng quy định, tránh sai sót khi xuất hóa đơn.
|
NHỮNG Ý CHÍNH CẦN NHỚ
|
1. Dịch vụ nào được lập hóa đơn sau 7 ngày đối soát?
Điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP quy định nhóm bán hàng hóa, cung cấp dịch vụ số lượng lớn, phát sinh thường xuyên, cần thời gian đối soát số liệu giữa doanh nghiệp bán hàng, cung cấp dịch vụ và khách hàng, đối tác.
Nhóm này lập hóa đơn tại thời điểm hoàn thành đối soát dữ liệu giữa các bên, chậm nhất không quá ngày 07 của tháng sau tháng phát sinh cung cấp dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.
Đặc điểm chung của nhóm là khối lượng giao dịch lớn, giá trị chỉ chốt được sau khi hai bên khớp số liệu, nên quy định cho phép lùi thời điểm lập hóa đơn tới khi đối soát xong thay vì phải lập ngay tại từng giao dịch.
Các dịch vụ, hoạt động thuộc điểm a:
- Dịch vụ hỗ trợ trực tiếp cho vận tải hàng không; cung ứng nhiên liệu hàng không cho các hãng hàng không.
- Hoạt động cung cấp điện, trừ hoạt động bán điện của công ty phát điện trên thị trường điện quy định tại điểm g khoản 4 Điều 9.
- Dịch vụ hỗ trợ vận tải đường sắt; nước sạch.
- Dịch vụ truyền hình; dịch vụ quảng cáo truyền hình; dịch vụ quảng cáo trên các trang báo điện tử.
- Dịch vụ thương mại điện tử; dịch vụ công nghệ số, nền tảng số; dịch vụ công nghệ thông tin, gồm cả dịch vụ trung gian thanh toán trên nền tảng viễn thông, công nghệ thông tin, trừ phần đối soát cước kết nối thuộc điểm b.
- Dịch vụ bưu chính và chuyển phát, gồm cả dịch vụ đại lý, dịch vụ thu hộ, chi hộ.
- Dịch vụ viễn thông, gồm cả viễn thông giá trị gia tăng, bán theo kỳ nhất định, trừ phần đối soát cước kết nối thuộc điểm b.
- Dịch vụ logistic; dịch vụ hoa tiêu hàng hải.
- Dịch vụ ngân hàng, trừ hoạt động cho vay; chuyển tiền quốc tế; dịch vụ chứng khoán; dịch vụ tài sản mã hóa; dịch vụ hỗ trợ giao dịch trên sàn giao dịch các-bon; xổ số điện toán.
- Thu phí sử dụng đường bộ giữa nhà đầu tư và nhà cung cấp dịch vụ thu phí.
- Dịch vụ bảo hiểm; dịch vụ bảo vệ; dịch vụ cung cấp suất ăn công nghiệp; dịch vụ của sở giao dịch hàng hóa; dịch vụ thông tin tín dụng.
- Dịch vụ kinh doanh vận tải hành khách bằng xe taxi, xe hợp đồng, xe mô tô hai bánh sử dụng phần mềm hỗ trợ kết nối vận tải theo pháp luật về đường bộ, khi cung cấp cho khách hàng là doanh nghiệp, tổ chức.
- Các trường hợp khác theo hướng dẫn của Bộ trưởng Bộ Tài chính.
Điều kiện chung để áp dụng mốc đối soát là khách hàng của các dịch vụ trên là doanh nghiệp, tổ chức và giao dịch phát sinh theo kỳ cần khớp số liệu. Dịch vụ cùng loại nhưng bán lẻ trực tiếp đến người tiêu dùng từng lần thì lập hóa đơn theo nguyên tắc chung tại khoản 1, khoản 2 Điều 9, không áp mốc đối soát của điểm a.
2. Hai mốc thời hạn và cách xác định kỳ quy ước
Điểm a khoản 4 Điều 9 đặt ra hai mốc thời hạn chậm nhất để bên bán lựa chọn theo cách chốt số liệu của mình. Nắm đúng hai mốc là cơ sở để kế toán lập hóa đơn đúng hạn và tránh lỗi về thời điểm lập hóa đơn khi quyết toán.
Hai mốc thời hạn song song:
- Theo tháng dương lịch. Thời điểm lập hóa đơn chậm nhất không quá ngày 07 của tháng sau tháng phát sinh cung cấp dịch vụ. Mốc này phù hợp bên bán chốt số liệu theo tháng.
- Theo kỳ quy ước. Thời điểm lập hóa đơn chậm nhất không quá 07 ngày kể từ ngày kết thúc kỳ quy ước. Kỳ quy ước làm căn cứ tính lượng hàng hóa, dịch vụ cung cấp do bên bán và khách hàng thỏa thuận, có thể không trùng tháng dương lịch.
Kỳ quy ước là khoảng thời gian hai bên thống nhất để gộp sản lượng và đối chiếu, chẳng hạn từ ngày 26 tháng trước đến ngày 25 tháng sau. Bên bán chọn áp dụng mốc theo tháng dương lịch hoặc mốc theo kỳ quy ước tùy cách vận hành, nhưng phải nhất quán và ghi rõ trong hợp đồng để làm căn cứ khi cơ quan thuế đối chiếu.
Ví dụ: Một doanh nghiệp cung cấp dịch vụ logistic thỏa thuận kỳ quy ước kết thúc ngày 25 hằng tháng. Kỳ tháng 10/2026 kết thúc ngày 25/10, hai bên hoàn thành đối soát sản lượng ngày 29/10, thì hóa đơn phải lập chậm nhất ngày 01/11, tức trong vòng 07 ngày kể từ ngày 25/10, kể cả khi chưa thu được tiền. Trường hợp doanh nghiệp này chốt theo tháng dương lịch thay vì kỳ quy ước, sản lượng tháng 10 phát sinh thì hóa đơn lập chậm nhất ngày 07/11.
3. Phân biệt mốc đối soát điểm a và các mốc khác dễ nhầm
Cùng là nhóm cần đối soát số liệu nhưng Điều 9 đặt ra ba mốc thời hạn khác nhau theo từng loại giao dịch. Tách bạch ba mốc này là cách tránh lập hóa đơn sai hạn, lỗi thường gặp ở các doanh nghiệp viễn thông và bảo hiểm có nhiều dòng doanh thu.
Ba mốc đối soát cần phân biệt:
- Điểm a — nhóm dịch vụ số lượng lớn. Thời điểm lập hóa đơn chậm nhất ngày 07 của tháng sau hoặc 07 ngày kể từ ngày kết thúc kỳ quy ước. Áp dụng cho nhóm dịch vụ liệt kê ở mục trên.
- Điểm b — đối soát cước viễn thông, công nghệ thông tin kết nối. Dịch vụ viễn thông, dịch vụ công nghệ thông tin phải đối soát dữ liệu kết nối giữa các cơ sở kinh doanh dịch vụ thì thời điểm lập hóa đơn là thời điểm hoàn thành đối soát cước theo hợp đồng, chậm nhất không quá 02 tháng kể từ tháng phát sinh cước. Mốc này dài hơn hẳn mốc 07 ngày của điểm a.
- Điểm i — vận tải hàng không, bảo hiểm qua đại lý. Dịch vụ vận tải hàng không, dịch vụ bảo hiểm qua đại lý thì thời điểm lập hóa đơn là thời điểm hoàn thành đối soát dữ liệu giữa các bên, chậm nhất không quá ngày 10 của tháng sau tháng phát sinh.
Ví dụ minh họa ranh giới:
Một doanh nghiệp viễn thông vừa cung cấp dịch vụ truyền hình trả sau cho khách hàng doanh nghiệp, vừa có hoạt động đối soát cước kết nối cùng nhà mạng khác.
Phần dịch vụ truyền hình áp mốc điểm a, lập hóa đơn chậm nhất ngày 07 tháng sau hoặc 07 ngày sau kỳ quy ước. Phần cước kết nối áp mốc điểm b, lập hóa đơn chậm nhất 02 tháng kể từ tháng phát sinh cước. Hai dòng doanh thu cùng một doanh nghiệp nhưng chịu hai mốc khác nhau, nên kế toán tách rõ từng loại để không lập nhầm hạn.
4. Lưu ý khi áp dụng mốc đối soát để lập hóa đơn đúng quy định
Lập hóa đơn theo mốc đối soát đúng hạn là chưa đủ, hóa đơn còn phải đáp ứng các nguyên tắc chung về nội dung và kê khai. Nắm các lưu ý dưới đây là cách bảo đảm hóa đơn hợp lệ trọn vẹn khi cơ quan thuế kiểm tra.
Bốn lưu ý khi áp dụng:
- Không phân biệt đã thu tiền hay chưa. Thời điểm lập hóa đơn gắn mốc hoàn thành đối soát, nên dù khách chưa thanh toán, bên bán vẫn phải lập hóa đơn đúng hạn chậm nhất theo điểm a.
- Lập hóa đơn kèm bảng kê. Hàng hóa, dịch vụ đặc thù như điện, nước, viễn thông, truyền hình, ngân hàng, bảo hiểm được lập hóa đơn kèm bảng kê theo điểm a khoản 4 Điều 9; bảng kê lưu cùng hóa đơn để phục vụ kiểm tra, đối chiếu.
- Kê khai đúng kỳ. Người bán khai thuế theo thời điểm lập hóa đơn, nên hóa đơn lập theo mốc đối soát của kỳ nào thì doanh thu tính vào kỳ kê khai tương ứng. Lập hóa đơn trễ hạn kéo theo lệch kỳ kê khai.
- Ghi rõ kỳ quy ước trong hợp đồng. Hợp đồng ghi rõ kỳ quy ước và cách đối soát là căn cứ chứng minh thời điểm lập hóa đơn đúng quy định khi cơ quan thuế rà soát.
Ví dụ, một công ty cung cấp nước sạch cho khu công nghiệp chốt sản lượng tháng 10/2026, hoàn thành đối soát ngày 03/11, thì lập hóa đơn chậm nhất ngày 07/11 kèm bảng kê chi tiết sản lượng từng khách hàng. Doanh thu của hóa đơn này tính vào kỳ kê khai của tháng phát sinh theo quy định pháp luật quản lý thuế, công ty lưu bảng kê cùng hóa đơn để xuất trình khi được yêu cầu.
Kết luận
Nhóm dịch vụ được lập hóa đơn sau 07 ngày đối soát là nhóm bán hàng hóa, cung cấp dịch vụ số lượng lớn, phát sinh thường xuyên tại điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, gồm điện, nước, viễn thông bán theo kỳ, truyền hình, thương mại điện tử, bưu chính, logistic, ngân hàng, bảo hiểm và nhiều dịch vụ khác.
Thời điểm lập hóa đơn gắn mốc hoàn thành đối soát, chậm nhất ngày 07 tháng sau hoặc 07 ngày kể từ ngày kết thúc kỳ quy ước, không phân biệt đã thu tiền. Kế toán ghi rõ kỳ quy ước trong hợp đồng, tách bạch mốc 07 ngày của điểm a khỏi mốc 02 tháng của điểm b và mốc ngày 10 của điểm i, lập hóa đơn kèm bảng kê và kê khai đúng kỳ để bảo đảm hóa đơn hợp lệ.