Khi Nào Bắt Buộc Đăng Ký Hóa Đơn Điện Tử Khởi Tạo Từ Máy Tính Tiền Theo Nghị Định 254/2026/NĐ-CP?
03/10/2026 - 11:29
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Từ ngày 01/7/2026, quy định về đối tượng sử dụng hóa đơn điện tử có sự điều chỉnh theo Nghị định 254/2026/NĐ-CP. Một trong những nội dung hộ, cá nhân kinh doanh cần đặc biệt lưu ý là trường hợp bắt buộc đăng ký hóa đơn điện tử khởi tạo từ máy tính tiền, nhất là với hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng.
Không phải mọi hộ kinh doanh sử dụng hóa đơn điện tử đều phải chuyển sang hình thức khởi tạo từ máy tính tiền. Nghĩa vụ áp dụng cần được xác định dựa trên đối tượng, mức doanh thu và lĩnh vực kinh doanh theo quy định. Vì vậy, xác định đúng mình có thuộc diện bắt buộc hay không là bước quan trọng trước khi thực hiện đăng ký và sử dụng.
Bài viết dưới đây Kế toán Lê Ánh sẽ làm rõ khi nào phải sử dụng hóa đơn điện tử từ máy tính tiền theo Nghị định 254/2026/NĐ-CP, các nhóm kinh doanh thuộc diện áp dụng và những lưu ý cần biết khi thực hiện từ ngày 01/7/2026.
1. Khi nào bắt buộc dùng hóa đơn điện tử khởi tạo từ máy tính tiền?
Điểm c khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP quy định tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng thuộc một số ngành nghề thì phải dùng hóa đơn điện tử từ máy tính tiền. Điều kiện then chốt là có bán trực tiếp đến người tiêu dùng, không phải mọi đơn vị đều thuộc diện.
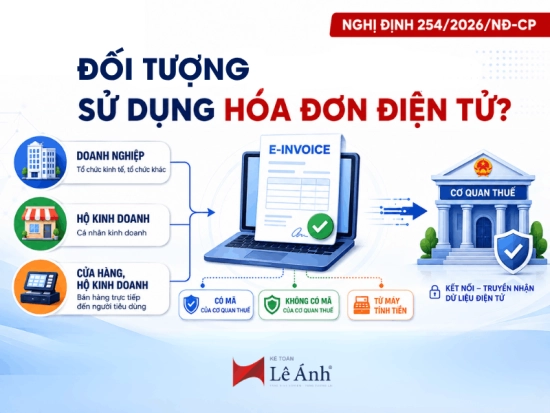
Nghĩa vụ này khác cách hiểu phổ biến rằng máy tính tiền chỉ dành cho hộ nhỏ. Ba nhóm đối tượng đều có thể thuộc diện:
- Tổ chức kinh tế có mảng bán lẻ, dịch vụ trực tiếp đến người tiêu dùng thuộc ngành quy định.
- Hộ kinh doanh bán hàng tại quầy cho khách lẻ.
- Cá nhân kinh doanh cung cấp dịch vụ trực tiếp đến người tiêu dùng.
Ví dụ, một chuỗi cửa hàng cà phê hoạt động dưới hình thức công ty vẫn thuộc diện dùng hóa đơn điện tử từ máy tính tiền, không được viện lý do là doanh nghiệp để áp dụng hình thức khác.
2. Danh mục ngành nghề bán trực tiếp đến người tiêu dùng phải dùng máy tính tiền
Điểm c khoản 1 Điều 6 liệt kê cụ thể các ngành nghề bán trực tiếp đến người tiêu dùng thuộc diện bắt buộc. Kế toán đối chiếu ngành nghề đăng ký của đơn vị theo danh mục này để xác định nghĩa vụ.
Danh mục ngành nghề thuộc diện dùng hóa đơn điện tử từ máy tính tiền:
- Trung tâm thương mại; siêu thị; bán lẻ, trừ ô tô, mô tô, xe máy và xe có động cơ khác.
- Ăn uống; nhà hàng; khách sạn.
- Dịch vụ vận tải hành khách; dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ.
- Dịch vụ nghệ thuật, vui chơi, giải trí; hoạt động chiếu phim; dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam.
Ví dụ, một quán cà phê, một cửa hàng thời trang bán lẻ, một rạp chiếu phim và một khách sạn đều thuộc danh mục trên. Riêng cửa hàng bán ô tô, mô tô, xe máy không thuộc nhóm bán lẻ phải dùng máy tính tiền, do điểm c loại trừ rõ các mặt hàng này.
3. Đối tượng áp dụng và điều kiện "bán trực tiếp đến người tiêu dùng"
Cụm từ "trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng" tại điểm c là điều kiện quyết định. Đơn vị chỉ cần có một phần hoạt động bán trực tiếp đến người tiêu dùng thuộc ngành quy định là thuộc diện, kể cả khi phần lớn doanh thu đến từ bán buôn.
Kế toán cần lưu ý hai điểm khi xác định đối tượng:
- Vừa bán buôn vừa bán lẻ trực tiếp. Doanh nghiệp vừa phân phối cho đại lý vừa có chuỗi cửa hàng bán lẻ trực tiếp cho khách thuộc ngành quy định thì phần bán lẻ trực tiếp phải dùng hóa đơn điện tử từ máy tính tiền.
- Bán trực tiếp đến người tiêu dùng cuối cùng. Nghĩa vụ gắn hoạt động bán cho người tiêu dùng, không gắn quy mô doanh nghiệp. Doanh nghiệp lớn có mảng bán lẻ vẫn thuộc diện.
Ví dụ, một công ty phân phối mỹ phẩm vừa bán buôn cho cửa hàng vừa mở chuỗi bán lẻ trực tiếp cho khách thì mảng bán lẻ này phải dùng hóa đơn điện tử từ máy tính tiền, mảng bán buôn vẫn lập hóa đơn theo hình thức đã đăng ký.
4. Khi nào không bắt buộc đăng ký thêm máy tính tiền?
Đoạn cuối điểm c khoản 1 Điều 6 nêu một ngoại lệ quan trọng, tránh cho đơn vị phải đăng ký hai hình thức hóa đơn cùng lúc. Nắm rõ ngoại lệ này là cách giảm thủ tục cho đơn vị đã có sẵn hệ thống hóa đơn điện tử.
Các trường hợp không bắt buộc đăng ký thêm máy tính tiền:
Đã đăng ký hóa đơn điện tử có mã theo điểm a. Đơn vị thuộc ngành nêu trên nhưng đã đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế thì không bắt buộc đăng ký thêm hóa đơn từ máy tính tiền.
Đã đăng ký hóa đơn điện tử không mã theo điểm b. Doanh nghiệp thuộc lĩnh vực đặc thù đã đăng ký hóa đơn không mã cũng không phải đăng ký thêm máy tính tiền.
Riêng hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng theo điểm d khoản 1 Điều 6 được chọn hóa đơn điện tử có mã hoặc hóa đơn từ máy tính tiền. Ví dụ, một nhà hàng hoạt động dưới hình thức công ty đã đăng ký hóa đơn có mã cho toàn bộ hoạt động thì dùng chính hóa đơn có mã đó khi bán cho khách, không phải đăng ký thêm hóa đơn từ máy tính tiền.
5. Hóa đơn điện tử từ máy tính tiền khác hóa đơn điện tử có mã ở điểm nào?
Điều 8 khoản 9 Nghị định 254/2026/NĐ-CP quy định các đặc điểm riêng của hóa đơn điện tử khởi tạo từ máy tính tiền. Hiểu đúng đặc điểm là cơ sở để đơn vị vận hành và để kế toán ghi nhận chi phí hợp lệ.
Ba đặc điểm của hóa đơn điện tử từ máy tính tiền:
Nhận biết được nguồn gốc. Hóa đơn in từ máy tính tiền có kết nối dữ liệu điện tử đến cơ quan thuế được nhận biết là hóa đơn hợp pháp.
Không bắt buộc chữ ký số. Khác hóa đơn điện tử có mã cần chữ ký số của người bán, hóa đơn từ máy tính tiền không bắt buộc có chữ ký số.
Đủ điều kiện tính chi phí. Khoản chi mua hàng hóa, dịch vụ có hóa đơn khởi tạo từ máy tính tiền, tra thông tin từ Hệ thống thông tin quản lý thuế, được xác định là khoản chi có đủ hóa đơn, chứng từ hợp pháp khi xác định nghĩa vụ thuế.
Đặt cạnh hóa đơn có mã, hóa đơn từ máy tính tiền lập nhanh tại quầy, nhận biết qua kết nối dữ liệu thay vì cấp mã từng hóa đơn, phù hợp mô hình bán lẻ tần suất cao. Cả hai loại đều có giá trị pháp lý và đều được tính chi phí hợp lệ.
6. Thủ tục đăng ký sử dụng hóa đơn điện tử từ máy tính tiền
Điều 6 Thông tư 91/2026/TT-BTC quy định trình tự đăng ký sử dụng hóa đơn điện tử, bao gồm hình thức khởi tạo từ máy tính tiền. Đơn vị hoàn tất đăng ký và chuẩn bị hạ tầng kết nối trước khi lập hóa đơn.
Trình tự đăng ký gồm các bước:
Nộp tờ khai đăng ký. Đơn vị đăng ký hoặc thay đổi thông tin sử dụng hóa đơn điện tử theo Mẫu 01/ĐKTĐ-HĐĐT qua Hệ thống thông tin quản lý thuế hoặc qua tổ chức cung cấp dịch vụ. Tại mục hình thức hóa đơn, đơn vị chọn hóa đơn điện tử khởi tạo từ máy tính tiền có mã hoặc không có mã của cơ quan thuế.
Chuẩn bị hạ tầng kết nối. Máy tính tiền hoặc phần mềm bán hàng của đơn vị phải kết nối chuyển dữ liệu đến cơ quan thuế theo định dạng chuẩn.
Nhận kết quả. Cơ quan thuế gửi thông báo chấp nhận hoặc không chấp nhận đăng ký trong 1 ngày làm việc kể từ ngày nhận đăng ký.
7. Thời điểm lập và vận hành hóa đơn từ máy tính tiền
Điều 9 khoản 4 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn cho một số hoạt động dùng máy tính tiền. Lập đúng thời điểm và gửi hóa đơn đúng cách là yêu cầu để hóa đơn hợp lệ và khách hàng tra cứu được.
Thời điểm lập theo từng hoạt động:
Bán lẻ, dịch vụ trực tiếp. Lập hóa đơn tại thời điểm kết thúc từng lần bán hàng, cung cấp dịch vụ cho khách.
Vận tải hành khách bằng taxi có phần mềm tính tiền. Lập hóa đơn tại thời điểm kết thúc chuyến đi, đồng thời chuyển dữ liệu đến cơ quan thuế theo điểm l khoản 4 Điều 9.
Khám bệnh, chữa bệnh có phần mềm viện phí. Khách không lấy hóa đơn thì cuối ngày cơ sở tổng hợp lập hóa đơn cho các dịch vụ trong ngày theo điểm m khoản 4 Điều 9.
Người bán gửi hóa đơn cho khách bằng tin nhắn, thư điện tử hoặc cung cấp đường dẫn, mã QR để khách tra cứu, tải hóa đơn điện tử. Ví dụ, một cửa hàng tiện lợi lập hóa đơn ngay khi khách thanh toán và in kèm mã QR để khách quét tải bản điện tử, thay cho thao tác nhập đầy đủ thông tin người mua từng lần.