Góp Vốn Bằng Tài Sản Có Phải Xuất Hóa Đơn Không? Quy Định Từ Ngày 01/7/2026
09/11/2026 - 21:15
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
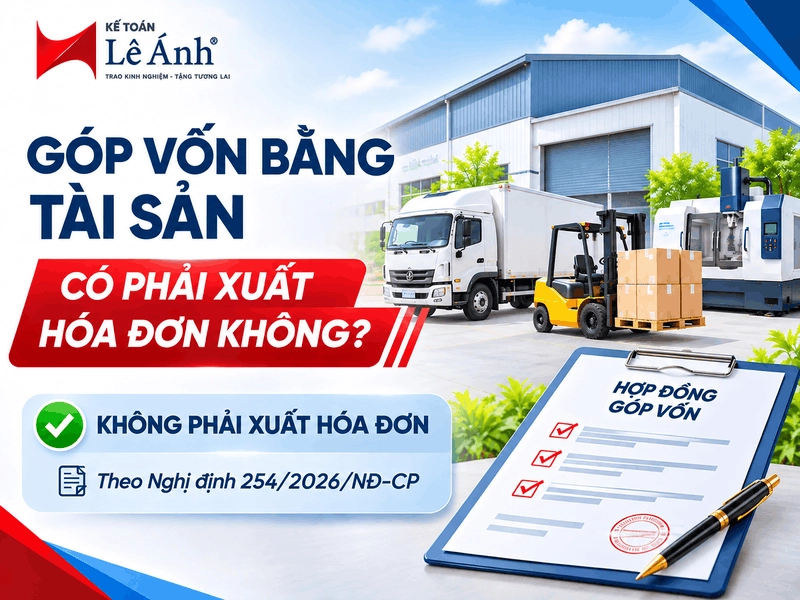
Góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế không phải xuất hóa đơn, theo Nghị định 254/2026/NĐ-CP. Thay cho hóa đơn, các bên lập biên bản góp vốn, biên bản định giá tài sản và biên bản giao nhận làm căn cứ ghi nhận phần vốn góp và hạch toán tài sản.
Nhiều kế toán nhầm góp vốn bằng tài sản thành một giao dịch bán hàng, rồi xuất hóa đơn sai bản chất. Hệ quả là kê khai thừa thuế đầu ra, ghi nhận doanh thu không có thật và phải xử lý lại hồ sơ. Bài sau Kế toán Lê Ánh phân tích căn cứ pháp lý, bộ hồ sơ thay hóa đơn, cùng ranh giới dễ nhầm giữa góp vốn, điều chuyển tài sản nội bộ và bán tài sản, áp dụng từ ngày 01/7/2026.
|
NHỮNG Ý CHÍNH CẦN NHỚ
|
1. Góp vốn bằng tài sản có phải xuất hóa đơn không?
Câu trả lời là không. Nghị định 254/2026/NĐ-CP xếp "góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế" vào nhóm không phải lập hóa đơn điện tử, thuộc phần quy định áp dụng hóa đơn cho một số trường hợp cụ thể tại Điều 6.
Phạm vi áp dụng gồm tổ chức, cá nhân kinh doanh đem tài sản góp vào tổ chức kinh tế để thành lập mới hoặc tăng vốn. Tài sản góp vốn thường là máy móc, thiết bị, nhà xưởng, phương tiện vận tải hoặc quyền tài sản khác. Bản chất của giao dịch là chuyển tài sản để nhận lại phần vốn góp tương ứng, không phải chuyển tài sản để thu tiền bán hàng.
Ví dụ: một công ty góp dây chuyền sản xuất trị giá 2 tỷ đồng vào công ty liên kết mới thành lập. Công ty góp vốn không xuất hóa đơn cho phần dây chuyền này, mà lập biên bản góp vốn và biên bản định giá để hai bên ghi nhận.
2. Vì sao góp vốn bằng tài sản không phải xuất hóa đơn?
Góp vốn là hành vi chuyển tài sản để đổi lấy phần vốn góp, cổ phần hoặc quyền lợi trong tổ chức kinh tế, không phát sinh doanh thu bán hàng. Không có doanh thu bán hàng thì không phát sinh nghĩa vụ lập hóa đơn bán hàng hóa, dịch vụ.
Về thuế giá trị gia tăng, tài sản góp vốn thuộc nhóm không phải kê khai, tính nộp thuế giá trị gia tăng theo Luật Thuế giá trị gia tăng và văn bản hướng dẫn, nên không phát sinh thuế đầu ra trên một hóa đơn bán.
Không xuất hóa đơn không đồng nghĩa bỏ chứng từ. Giao dịch góp vốn vẫn phải có bộ hồ sơ đầy đủ để chứng minh quyền sở hữu tài sản chuyển giao, giá trị góp vốn được các bên thống nhất và tỷ lệ vốn góp tương ứng. Bộ hồ sơ này thay vai trò của hóa đơn trong hạch toán.
3. Hồ sơ thay cho hóa đơn khi góp vốn bằng tài sản
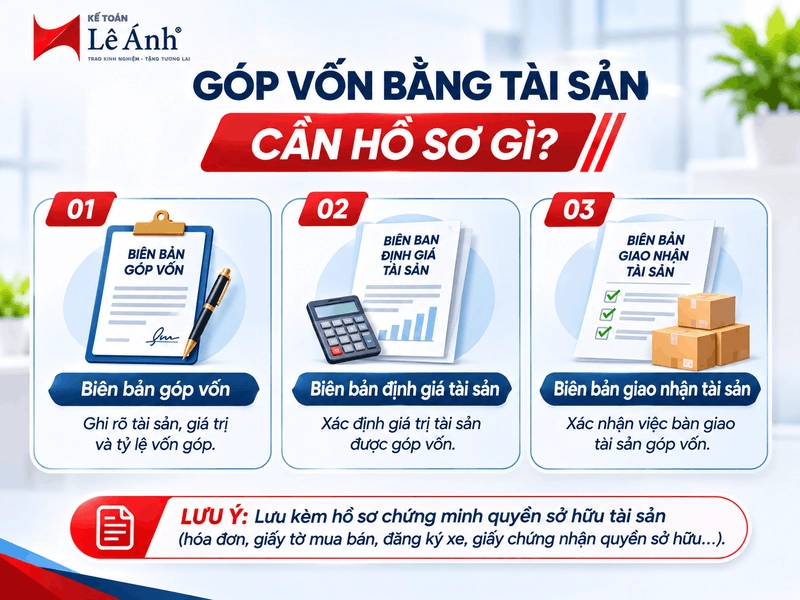
Khi góp vốn bằng tài sản, kế toán chuẩn bị và lưu bộ chứng từ sau làm căn cứ ghi tăng tài sản và vốn góp:
- Biên bản góp vốn của hội đồng thành viên hoặc hội đồng quản trị, ghi rõ loại tài sản, giá trị góp vốn và tỷ lệ vốn góp.
- Biên bản định giá tài sản góp vốn do các thành viên, cổ đông sáng lập thống nhất, hoặc chứng thư thẩm định giá của tổ chức thẩm định giá.
- Biên bản giao nhận tài sản góp vốn giữa bên góp và tổ chức nhận góp vốn.
- Hồ sơ chứng minh quyền sở hữu và nguồn gốc tài sản, như hợp đồng mua, hóa đơn mua ban đầu, giấy tờ đăng ký nếu tài sản thuộc diện phải đăng ký quyền sở hữu.
Ví dụ: chủ hộ kinh doanh góp một ô tô tải vào công ty. Hai bên lập biên bản định giá, biên bản giao nhận, kèm giấy đăng ký xe. Công ty căn cứ bộ hồ sơ này ghi tăng tài sản cố định và ghi tăng vốn góp, không cần hóa đơn.
4. Phân biệt góp vốn, điều chuyển tài sản và bán tài sản
Ba tình huống dưới đây rất dễ nhầm lẫn khi xác định có phải lập hóa đơn hay không:
|
Tình huống |
Có phải lập hóa đơn? |
Căn cứ |
|
Góp vốn bằng tài sản vào tổ chức kinh tế |
Không |
Điều 6 Nghị định 254/2026/NĐ-CP |
|
Điều chuyển tài sản giữa công ty mẹ và đơn vị hạch toán phụ thuộc, giữa các đơn vị hạch toán phụ thuộc, hoặc khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình |
Không |
Điều 6 Nghị định 254/2026/NĐ-CP |
|
Điều chuyển tài sản giữa các đơn vị hạch toán độc lập hoặc đơn vị có tư cách pháp nhân đầy đủ trong cùng một tổ chức |
Có, lập hóa đơn như bán hàng |
Điều 6 Nghị định 254/2026/NĐ-CP |
|
Bán, thanh lý tài sản |
Có |
Nguyên tắc lập hóa đơn khi bán hàng hóa |
Ranh giới cốt lõi nằm ở bản chất quan hệ chuyển tài sản. Tài sản đi theo quan hệ góp vốn hoặc điều chuyển nội bộ giữa các đơn vị hạch toán phụ thuộc thì không phải lập hóa đơn. Tài sản đi theo quan hệ mua bán, hoặc chuyển giữa các pháp nhân độc lập, thì phải lập hóa đơn.
Ví dụ: chi nhánh hạch toán phụ thuộc chuyển máy móc về công ty mẹ thì không xuất hóa đơn. Ngược lại, công ty con hạch toán độc lập chuyển máy cho công ty mẹ thì phải lập hóa đơn như bán hàng hóa.
5. Lưu ý thực hành khi góp vốn bằng tài sản
- Cá nhân không kinh doanh góp vốn bằng tài sản không có hóa đơn, dùng biên bản góp vốn và hồ sơ tài sản làm căn cứ.
- Khi nhận lại tài sản do rút vốn, giải thể hoặc chia tài sản, cách xử lý hóa đơn khác góp vốn, cần xác định đúng bản chất giao dịch trước khi lập chứng từ.
- Máy móc, thiết bị cho mượn là tài sản cố định và công cụ, dụng cụ phục vụ gia công, không thu tiền, không chuyển quyền sở hữu cũng không phải lập hóa đơn theo Điều 6 Nghị định 254/2026/NĐ-CP.
- Lưu đủ biên bản góp vốn, biên bản định giá, biên bản giao nhận và giấy tờ tài sản để xuất trình khi cơ quan thuế kiểm tra.
- Góp vốn bằng tài sản phải đăng ký quyền sở hữu, như ô tô hoặc bất động sản, có thể phát sinh nghĩa vụ lệ phí trước bạ khi sang tên.
Ví dụ: góp vốn bằng ô tô phải sang tên cho công ty. Kế toán chuẩn bị bộ hồ sơ góp vốn và xử lý lệ phí trước bạ theo quy định khi đăng ký lại quyền sở hữu.
Kết luận
Góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế không phải xuất hóa đơn theo Nghị định 254/2026/NĐ-CP, áp dụng từ ngày 01/7/2026. Thay cho hóa đơn, kế toán dùng bộ hồ sơ góp vốn gồm biên bản góp vốn, biên bản định giá và biên bản giao nhận tài sản. Điểm cần phân biệt là tài sản chuyển theo quan hệ góp vốn hoặc điều chuyển nội bộ phụ thuộc thì không lập hóa đơn, còn tài sản chuyển giữa các pháp nhân độc lập hoặc theo quan hệ mua bán thì phải lập hóa đơn. Xác định đúng bản chất giao dịch là cách tránh sai sót phổ biến khi hạch toán tài sản góp vốn.