Khóa Học Kế Toán Thuế Tại Hải Phòng – Học Thực Hành Trên Chứng Từ Thực Tế
20/09/2026 - 20:34
Khóa học kế toán thuế tại Hải Phòng của Kế toán Lê Ánh được tổ chức theo hình thức online tương tác trực tiếp cùng giảng viên, phù hợp cho sinh viên, kế toán mới đi làm, kế toán nội bộ, người chuyển nghề và chủ doanh nghiệp cần nắm quy trình kê khai thuế thực tế. Chương trình tập trung vào hóa đơn điện tử, thuế GTGT, thuế TNCN, thuế TNDN, HTKK, Thuế điện tử, kê khai bổ sung, đối chiếu số liệu và chuẩn bị hồ sơ quyết toán.
|
THÔNG TIN NHANH VỀ KHÓA HỌC KẾ TOÁN THUẾ TẠI HẢI PHÒNG
|
- 1. Khóa học kế toán thuế tại Hải Phòng phù hợp cho ai?
- 2. Kế toán thuế năm 2026 cần cập nhật những văn bản pháp luật nào?
- 3. Nội dung khóa học kế toán thuế tại Hải Phòng
- 4. Học xong khóa kế toán thuế có thể làm được gì?
- 5. Thông tin lớp học kế toán thuế dành cho học viên Hải Phòng
- 6. Vì sao nên học kế toán thuế tại Kế toán Lê Ánh?
1. Khóa học kế toán thuế tại Hải Phòng phù hợp cho ai?
Hải Phòng có thế mạnh về sản xuất, logistics, thương mại, xuất nhập khẩu và khu vực doanh nghiệp FDI nên nghiệp vụ kế toán thuế thường gắn khá chặt cùng hóa đơn điện tử, doanh thu, chi phí, tiền lương, chứng từ thanh toán, hàng hóa xuất nhập khẩu và hồ sơ giải trình.
Khóa học kế toán thuế tại Hải Phòng phù hợp cho các nhóm sau:
- Sinh viên kế toán, kiểm toán, tài chính chuẩn bị thực tập hoặc xin công tác kế toán: Nhóm này thường đã học nguyên lý, định khoản, báo cáo tài chính nhưng ít tiếp xúc bộ hóa đơn, chứng từ và tờ khai thực tế. Khóa học bổ sung quy trình xử lý hồ sơ thuế từ dữ liệu ban đầu đến tờ khai.
- Kế toán mới đi làm đang phụ trách nhập liệu, kho, bán hàng, công nợ hoặc tiền lương: Khi chuyển sang kế toán thuế, người học cần hiểu cách kiểm tra chứng từ, xác định thuế suất, lập tờ khai, kê khai bổ sung và đối chiếu số liệu.
- Kế toán nội bộ muốn phát triển lên kế toán thuế hoặc kế toán tổng hợp: Đây là nhóm đã hiểu hoạt động doanh nghiệp nhưng cần hệ thống lại pháp luật thuế, mẫu biểu và kỹ năng rà soát rủi ro.
- Người trái ngành có định hướng chuyển sang kế toán: Nếu chưa nắm nguyên lý kế toán, người học nên bổ sung nền tảng trước hoặc học song song nội dung cơ bản để tránh học thuộc tờ khai mà không hiểu nguồn hình thành số liệu.
- Chủ doanh nghiệp nhỏ cần hiểu rủi ro thuế: Chủ doanh nghiệp không nhất thiết tự lập toàn bộ hồ sơ nhưng nên nắm nguyên tắc về hóa đơn, chi phí được trừ, nghĩa vụ kê khai, hạn nộp và hồ sơ thuế nhằm kiểm soát bộ phận kế toán hiệu quả hơn.
- Kế toán dịch vụ hoặc người dự định nhận thêm hồ sơ ngoài: Nhóm này nên coi khóa cơ bản là nền tảng, sau đó tiếp tục học quyết toán, thanh tra thuế, giao dịch liên kết hoặc thuế nhà thầu nếu phạm vi dịch vụ phát sinh các nội dung chuyên sâu.
2. Kế toán thuế năm 2026 cần cập nhật những văn bản pháp luật nào?
Năm 2026 là giai đoạn có nhiều thay đổi lớn của hệ thống pháp luật thuế và kế toán. Người học kế toán thuế không nên chỉ ghi nhớ mẫu tờ khai; yêu cầu quan trọng hơn là biết văn bản nào đang điều chỉnh từng nghiệp vụ, thời điểm hiệu lực và cách áp dụng cho hồ sơ doanh nghiệp.
Luật Quản lý thuế áp dụng từ ngày 01/07/2026
Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ ngày 01/07/2026. Chính phủ tiếp tục ban hành Nghị định 252/2026/NĐ-CP, cũng có hiệu lực từ ngày 01/07/2026, quy định chi tiết và hướng dẫn thi hành Luật Quản lý thuế mới. Đây là nền tảng pháp lý quan trọng cho đăng ký thuế, khai thuế, nộp thuế, hoàn thuế, quản lý nghĩa vụ thuế và các thủ tục hành chính thuế áp dụng từ nửa cuối năm 2026.
Người học cần hiểu quy trình quản lý thuế thay vì chỉ biết lập tờ khai. Mỗi hồ sơ phải gắn đúng kỳ kê khai, thời hạn, nghĩa vụ, dữ liệu chứng minh và phương án xử lý nếu phát hiện sai sót.
Hóa đơn điện tử, chứng từ điện tử từ ngày 01/07/2026
Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC có hiệu lực từ ngày 01/07/2026, quy định chi tiết các nội dung liên quan hóa đơn điện tử và chứng từ điện tử theo Luật Quản lý thuế mới.
Kế toán cần đặc biệt quan tâm:
- Đối tượng sử dụng từng loại hóa đơn điện tử.
- Thời điểm lập hóa đơn.
- Nội dung bắt buộc trên hóa đơn.
- Hóa đơn có mã và hóa đơn không có mã của cơ quan thuế.
- Xử lý hóa đơn phát sinh sai sót.
- Truyền dữ liệu hóa đơn.
- Bảo quản và lưu trữ chứng từ điện tử.
- Đối chiếu dữ liệu hóa đơn trước thời điểm kê khai thuế.
Các nội dung này có tính ứng dụng cao vì sai sót hóa đơn thường kéo theo rủi ro về thuế GTGT, thuế TNDN và nghĩa vụ giải trình.
Thuế giá trị gia tăng
Luật Thuế GTGT số 48/2024/QH15 có hiệu lực từ ngày 01/07/2025. Nghị định 181/2025/NĐ-CP và Thông tư 69/2025/TT-BTC hiện vẫn còn hiệu lực, tiếp tục là căn cứ quan trọng khi xử lý nghiệp vụ GTGT.
Nội dung học cần gắn các vấn đề:
- Đối tượng chịu thuế và không chịu thuế.
- Thuế suất.
- Phương pháp tính thuế.
- Điều kiện khấu trừ.
- Hóa đơn đầu vào – đầu ra.
- Hàng hóa, dịch vụ xuất khẩu.
- Hồ sơ hoàn thuế nếu phát sinh.
- Kê khai bổ sung khi phát hiện sai sót.
- Đối chiếu số liệu GTGT giữa hóa đơn, sổ kế toán và tờ khai.
Thuế thu nhập cá nhân theo hệ thống pháp luật mới
Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực từ ngày 01/07/2026. Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC là các văn bản hướng dẫn quan trọng, cùng áp dụng từ ngày 01/07/2026.
Luật số 09/2026/QH16, ban hành ngày 24/04/2026, tiếp tục sửa đổi, bổ sung một số nội dung của Luật Thuế TNCN, Luật Thuế GTGT, Luật Thuế TNDN và Luật Thuế tiêu thụ đặc biệt.
Người làm kế toán tiền lương và kế toán thuế cần cập nhật đúng chính sách áp dụng cho từng giai đoạn, đặc biệt khi xử lý thu nhập chịu thuế, khoản miễn, giảm trừ, người phụ thuộc, khấu trừ và quyết toán.
Thuế thu nhập doanh nghiệp
Luật Thuế TNDN số 67/2025/QH15 có hiệu lực từ ngày 01/10/2025. Nghị định 320/2025/NĐ-CP hiện còn hiệu lực; Thông tư 20/2026/TT-BTC có hiệu lực từ ngày 12/03/2026 và áp dụng từ kỳ tính thuế năm 2025.
Đây là nhóm nội dung kế toán thuế cần học kỹ vì rủi ro thường phát sinh tại:
- Thời điểm xác định doanh thu.
- Chi phí được trừ và chi phí không được trừ.
- Khấu hao tài sản cố định.
- Chi phí tiền lương, tiền thưởng.
- Công tác phí.
- Chi phí lãi vay.
- Hồ sơ thanh toán.
- Các khoản dự phòng.
- Thu nhập khác.
- Ưu đãi thuế.
- Xác định thu nhập tính thuế và số thuế phải nộp.
Chế độ kế toán doanh nghiệp từ năm tài chính 2026
Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Thông tư này thay thế phần lớn hệ thống hướng dẫn tại Thông tư 200/2014/TT-BTC theo phạm vi được Bộ Tài chính công bố.
Số liệu kế toán là đầu vào quan trọng cho nghĩa vụ thuế. Vì vậy, người học cần hiểu mối liên hệ giữa chứng từ → tài khoản → sổ kế toán → Báo cáo tài chính → tờ khai thuế, tránh tư duy tách kế toán và thuế thành hai hệ thống số liệu độc lập.
Khóa học kế toán thuế thực hành cần cập nhật văn bản theo thời điểm giảng dạy, đồng thời phân biệt quy định đang có hiệu lực, quy định chuyển tiếp và hồ sơ thuộc kỳ tính thuế trước. Cách học này hạn chế tình trạng áp dụng máy móc quy định mới cho chứng từ hoặc kỳ kê khai thuộc giai đoạn pháp luật cũ.
3. Nội dung khóa học kế toán thuế tại Hải Phòng
Chương trình nên được học theo quy trình xử lý hồ sơ thay vì ghi nhớ lý thuyết rời rạc. Thời lượng học 14 buổi, 2 giờ mỗi buổi, tập trung các nghiệp vụ thuế phổ biến tại doanh nghiệp.
Phần 1: Tổng quan kế toán thuế và quy trình quản lý hồ sơ
Học viên nhận diện vai trò kế toán thuế, lịch kê khai, thời hạn nộp hồ sơ, nguyên tắc quản lý chứng từ và cách xây dựng lịch công tác thuế theo tháng, quý, năm.
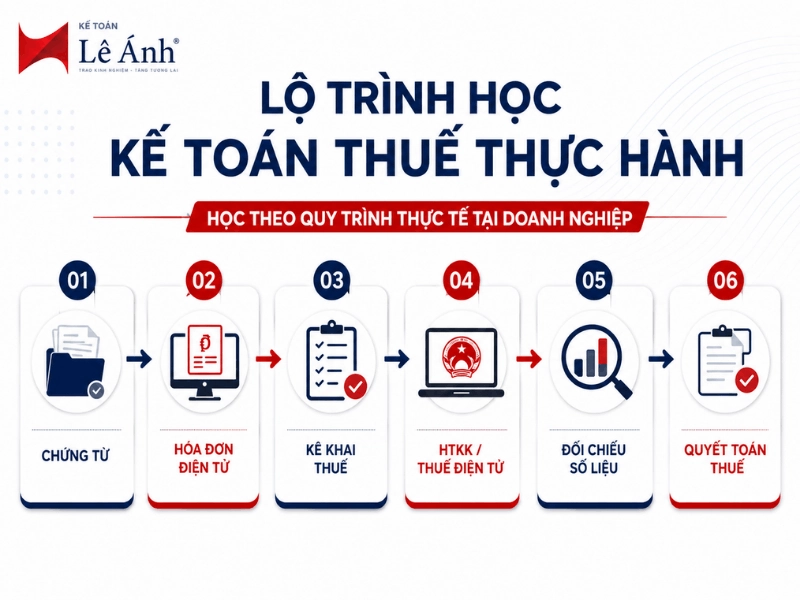
Mục tiêu của phần đầu không phải học thuộc ngày hạn nộp. Người học cần hiểu một chu trình hoàn chỉnh: nghiệp vụ kinh tế phát sinh → chứng từ → ghi nhận kế toán → hóa đơn → kê khai → nộp thuế → lưu hồ sơ → đối chiếu cuối kỳ.
Phần 2: Hóa đơn điện tử và chứng từ điện tử
Học viên học cách kiểm tra:
- Thông tin người bán, người mua.
- Mã số thuế.
- Thời điểm lập hóa đơn.
- Nội dung hàng hóa, dịch vụ.
- Thuế suất.
- Tiền thuế.
- Chữ ký điện tử.
- Dữ liệu liên quan tới giao dịch.
- Hồ sơ thanh toán đi kèm.
Bài thực hành tập trung các tình huống thường gặp như hóa đơn lập sai thông tin, sai thuế suất, sai giá trị; hóa đơn cần điều chỉnh; hóa đơn thay thế; chứng từ thiếu hồ sơ thanh toán; hóa đơn phát sinh sai kỳ; hóa đơn cần rà soát trước khi đưa vào kê khai.
Phần 3: Thuế giá trị gia tăng
Học viên hệ thống lại đối tượng chịu thuế, đối tượng không chịu thuế, thuế suất, phương pháp tính, nguyên tắc khấu trừ, điều kiện hồ sơ và cách xác định số thuế phải nộp hoặc còn được khấu trừ.
Phần thực hành đi từ phân loại hóa đơn đầu vào – đầu ra, nhập dữ liệu, kiểm tra chỉ tiêu đến lập tờ khai GTGT trên HTKK. Các tình huống kê khai bổ sung, hóa đơn sai kỳ, chênh lệch giữa sổ kế toán và tờ khai cũng cần được phân tích cụ thể.
Phần 4: Thuế thu nhập cá nhân
Nội dung tập trung vào:
- Thu nhập chịu thuế.
- Thu nhập tính thuế.
- Khoản thu nhập được miễn theo quy định.
- Các khoản giảm trừ.
- Người phụ thuộc.
- Khấu trừ thuế.
- Hồ sơ kê khai.
- Hồ sơ quyết toán.
Học viên thực hành đọc bảng lương, phân loại khoản thu nhập, xác định số thuế cần khấu trừ, lập dữ liệu kê khai và rà soát hồ sơ trước kỳ quyết toán.
Chính sách áp dụng từ ngày 01/07/2026 cần được cập nhật theo Luật Thuế TNCN số 109/2025/QH15, Nghị định 253/2026/NĐ-CP, Thông tư 87/2026/TT-BTC cùng các văn bản sửa đổi liên quan.
Phần 5: Thuế thu nhập doanh nghiệp
Đây là phần quan trọng vì chênh lệch giữa kế toán và thuế thường tập trung tại doanh thu, chi phí, khấu hao, tiền lương, công tác phí, lãi vay, dự phòng, chứng từ thanh toán và các khoản chi thiếu hồ sơ.
Học viên cần:
- Phân biệt chi phí kế toán và chi phí được trừ khi tính thuế TNDN.
- Nhận diện khoản chi có rủi ro thuế.
- Xác định khoản cần điều chỉnh tăng thu nhập chịu thuế.
- Xác định khoản được điều chỉnh giảm.
- Tính thu nhập tính thuế.
- Xác định số thuế TNDN phải nộp.
- Chuẩn bị dữ liệu phục vụ hồ sơ quyết toán.
- Đối chiếu số liệu giữa sổ kế toán, Báo cáo tài chính và hồ sơ thuế.
Phần 6: HTKK, Thuế điện tử và kê khai bổ sung
Người học được hướng dẫn thao tác trên phần mềm kê khai, kiểm tra dữ liệu trước khi nộp, xử lý lỗi cơ bản, tra cứu nghĩa vụ thuế và quản lý hồ sơ điện tử.
Kê khai bổ sung cần được học theo chuỗi:
Xác định sai sót → đánh giá ảnh hưởng → xác định kỳ liên quan → lập hồ sơ bổ sung → xử lý số thuế chênh lệch → lưu căn cứ giải trình.
Cách làm trên phù hợp thực tế nghề nghiệp hơn thao tác điền biểu mẫu đơn thuần.
Phần 7: Rà soát hồ sơ trước quyết toán thuế
Học viên học cách đối chiếu:
Hóa đơn ↔ chứng từ ↔ sổ kế toán ↔ tờ khai ↔ Báo cáo tài chính.
Các khu vực cần rà soát:
- Doanh thu.
- Giá vốn.
- Chi phí.
- Tiền lương.
- Công nợ.
- Tiền mặt.
- Tiền gửi ngân hàng.
- Tài sản cố định.
- Công cụ dụng cụ.
- Hàng tồn kho.
- Thuế GTGT.
- Thuế TNCN.
- Thuế TNDN.
- Các nghĩa vụ thuế khác nếu phát sinh.
Khóa cơ bản nên hướng dẫn quy trình chuẩn bị hồ sơ quyết toán ở mức nền tảng. Các tình huống chuyên sâu như thanh tra thuế, giao dịch liên kết phức tạp, thuế nhà thầu, hoàn thuế chuyên sâu hoặc giải trình hồ sơ lớn nên học ở chương trình chuyên sâu riêng.
4. Học xong khóa kế toán thuế có thể làm được gì?
Đầu ra của khóa học kế toán thuế tại Hải Phòng nên được mô tả bằng năng lực thực hiện thay vì các cụm từ chung như “nắm chắc kiến thức” hoặc “thành thạo kế toán thuế”.
Sau khi hoàn thành chương trình và thực hành đầy đủ, học viên có thể từng bước:
- Kiểm tra bộ hóa đơn đầu vào – đầu ra: Phát hiện các sai sót cơ bản về thông tin, thời điểm, thuế suất và giá trị trước khi đưa dữ liệu vào kê khai.
- Phân loại chứng từ phục vụ kê khai: Xác định hồ sơ liên quan GTGT, TNCN, TNDN; nhận diện chứng từ cần bổ sung trước thời điểm ghi nhận hoặc kê khai.
- Lập tờ khai thuế GTGT cơ bản trên HTKK: Biết kiểm tra chỉ tiêu, đối chiếu dữ liệu và rà soát số liệu trước khi nộp.
- Tính thuế TNCN từ dữ liệu tiền lương: Xác định khoản thu nhập, giảm trừ, khấu trừ và chuẩn bị dữ liệu kê khai theo chính sách hiện hành.
- Rà soát chi phí thuế TNDN: Nhận diện nhóm chi phí có rủi ro, phân biệt chi phí kế toán và chi phí được trừ, chuẩn bị số liệu cho quyết toán.
- Thực hiện kê khai bổ sung ở các tình huống phổ biến: Biết bắt đầu từ nguyên nhân sai sót, đánh giá ảnh hưởng và chuẩn bị hồ sơ tương ứng.
- Đối chiếu dữ liệu thuế: So sánh hóa đơn, sổ kế toán, tờ khai thuế và Báo cáo tài chính nhằm phát hiện chênh lệch trước thời điểm nộp hồ sơ.
- Sắp xếp và lưu trữ hồ sơ: Xây dựng bộ hồ sơ thuế cơ bản phục vụ rà soát nội bộ hoặc giải trình khi phát sinh yêu cầu.
- Tra cứu căn cứ pháp lý: Biết tìm văn bản theo số hiệu, ngày hiệu lực, phạm vi áp dụng thay vì phụ thuộc hoàn toàn vào biểu mẫu cũ hoặc kinh nghiệm truyền miệng.
Khóa học kế toán thuế không thay thế chương trình kế toán tổng hợp toàn diện. Người cần tự lập đầy đủ Báo cáo tài chính, xử lý toàn bộ phần hành kế toán hoặc làm quyết toán phức tạp nên học bổ sung chương trình phù hợp.
5. Thông tin lớp học kế toán thuế dành cho học viên Hải Phòng
Kế toán Lê Ánh hiện chưa có cơ sở đào tạo trực tiếp tại Hải Phòng. Học viên tại Hải Phòng tham gia lớp online tương tác trực tiếp cùng giảng viên. Mô hình này phù hợp cho người đi làm, sinh viên, người ở xa trung tâm thành phố hoặc người cần tiết kiệm thời gian di chuyển.
Lịch học khóa học kế toán thuế tại Hải Phòng tham khảo TẠI ĐÂY
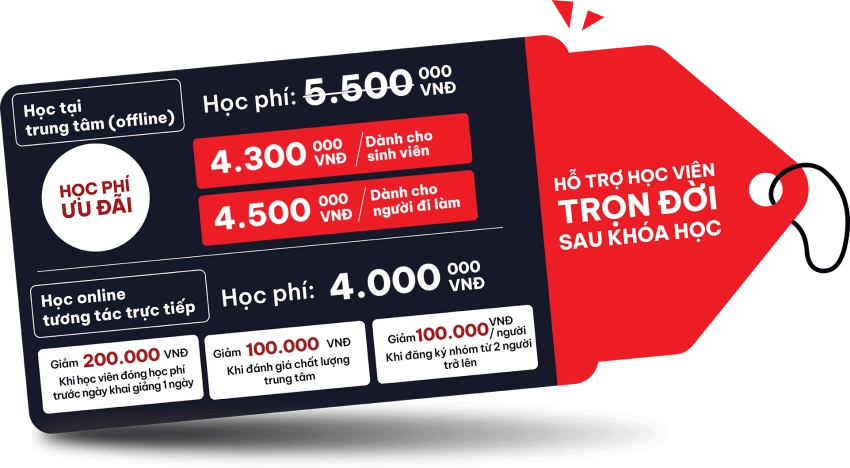
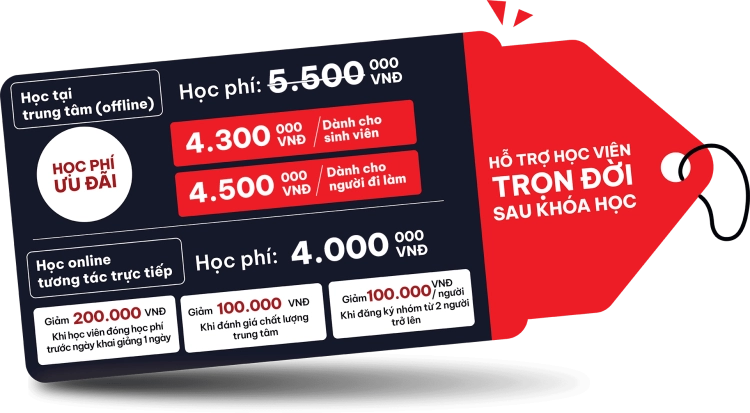
Học phí khóa học kế toán thuế
Học phí: 3.600.000đ
Ưu đãi kèm theo:
- Tặng video khóa học nguyên lý kế toán ứng dụng 2 triệu đồng
- Được tham gia các buổi Workshop về thuế miễn phí
- Chuyển khoản đăng kí trước giảm 200.000đ
- Ưu đãi học nhóm: Giảm 100.000đ khi đăng ký nhóm 2 người trở nên.
- Giảm 50% giá sách Nguyên lý kế toán ứng dụng do TS Lê Thị Ánh (CEO Kế toán Lê Ánh) biên soạn khi đăng ký khóa học.
HỖ TRỢ HỌC VIÊN TRỌN ĐỜI SAU KHÓA HỌC
Giảng viên khóa học kế toán thuế tại Hải Phòng
Chất lượng khóa kế toán thuế phụ thuộc khá lớn vào khả năng biến văn bản pháp luật thành quy trình xử lý hồ sơ. Giảng viên cần có kinh nghiệm kế toán trưởng, kế toán thuế, dịch vụ kế toán hoặc tư vấn thuế thực tế để phân tích được nguyên nhân sai sót và hướng xử lý hồ sơ.
- Cô Nguyễn Chinh Lam – Kế toán trưởng Công ty sản xuất thương mại và dịch vụ Kim Thành, hơn 20 năm kinh nghiệm kế toán, thuế và đào tạo kế toán thực hành.
- Cô Lại Thu Hiền – từng là Kế toán trưởng tại Văn phòng đại diện SBDG tại Hà Nội, hơn 25 năm kinh nghiệm tư vấn kế toán, dịch vụ kế toán – thuế, Báo cáo tài chính và hồ sơ thuế.
- Cô Bùi Bích Ngọc – Kế toán trưởng Công ty TNHH Action Composites, khoảng 20 năm kinh nghiệm kế toán, tài chính và thuế doanh nghiệp.
Phương pháp học ưu tiên chuỗi thao tác:
Đọc chứng từ → xác định nghiệp vụ → kiểm tra căn cứ pháp lý → nhập dữ liệu → lập tờ khai → đối chiếu → sửa lỗi → lưu hồ sơ.
Cách tổ chức trên phù hợp đặc thù nghề kế toán hơn kiểu học thuộc từng điều khoản rồi tách rời khỏi số liệu doanh nghiệp.
6. Vì sao nên học kế toán thuế tại Kế toán Lê Ánh?
Một khóa học kế toán thuế nên được đánh giá dựa trên dữ liệu công khai, nội dung thực hành và chất lượng hỗ trợ thay vì các cụm quảng cáo như “tốt nhất” hoặc “số một”.
- Chương trình đi theo nghiệp vụ thực hành: Người học tiếp cận hóa đơn, chứng từ, tờ khai, HTKK, Thuế điện tử, GTGT, TNCN, TNDN và hồ sơ quyết toán cơ bản.
- Hệ thống pháp luật được cập nhật theo năm 2026: Nội dung cần bám Luật Quản lý thuế mới, quy định hóa đơn điện tử từ ngày 01/07/2026, Luật Thuế TNCN mới, Luật Thuế TNDN, Luật Thuế GTGT và Thông tư 99/2025/TT-BTC.
- Đội ngũ giảng viên có hồ sơ nghề nghiệp cụ thể: Trung tâm công khai tên, chức danh và số năm kinh nghiệm của một số giảng viên chương trình kế toán thuế.
- Hình thức online trực tiếp phù hợp học viên Hải Phòng: Người học không cần di chuyển tới Hà Nội hoặc TP.HCM nhưng vẫn có lịch học cố định, giảng viên trực tiếp giảng và phần hỏi đáp.
- Có cơ chế học lại, video và hỗ trợ sau khóa theo chính sách trung tâm: Đây là yếu tố đáng chú ý cho người mới vì nhiều câu hỏi chuyên môn chỉ phát sinh sau khi bắt đầu áp dụng hồ sơ thực tế.
- Lộ trình học có thể mở rộng: Người đã hoàn thành khóa cơ bản có thể chuyển sang kế toán tổng hợp thực hành, kế toán thuế chuyên sâu, kế toán sản xuất, kế toán FDI hoặc các chương trình chuyên môn khác tùy định hướng nghề nghiệp.
Người học cũng cần hiểu rõ giới hạn của khóa. Một chương trình 14 buổi không thể thay thế nhiều năm trải nghiệm nghề nghiệp, cũng không đồng nghĩa người hoàn thành khóa đã đủ năng lực hành nghề tư vấn thuế chuyên sâu. Giá trị thực tế nằm ở nền tảng nghiệp vụ, khả năng đọc hồ sơ, thao tác kê khai và phương pháp tiếp tục tự cập nhật pháp luật.
Kết Luận
Giai đoạn 2026 đòi hỏi kế toán cập nhật đồng thời Luật Quản lý thuế mới, quy định hóa đơn điện tử, thuế TNCN, GTGT, TNDN và chế độ kế toán doanh nghiệp. Vì vậy, người học nên ưu tiên khóa có giáo trình cập nhật theo ngày hiệu lực, giảng viên đang làm nghề, bài tập trên chứng từ và cơ chế hỗ trợ sau khóa học.
Kế toán Lê Ánh hiện triển khai khóa học kế toán thuế online tương tác trực tiếp dành cho học viên tại Hải Phòng và các tỉnh thành khác. Người quan tâm nên xác nhận lịch khai giảng gần nhất, giảng viên, học phí, ưu đãi và bộ tài liệu của lớp trước khi đăng ký.
Đăng ký tư vấn khóa học kế toán thuế tại Hải Phòng:
- Hotline: 0904.84.8855 - 090.328.3322
- Website: https://ketoanleanh.edu.vn/khoa-hoc/khoa-hoc-ke-toan-thue-thuc-hanh
- Fanpage: https://www.facebook.com/diachihocketoantonghoptotnhat
- Email: Info@ketoanleanh.edu.vn
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.