Thuế Suất GTGT Hiện Hành: Hàng Hóa, Dịch Vụ Áp Dụng 0%, 5%, 8% Và 10%
02/11/2026 - 17:05
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Thuế suất GTGT hiện hành năm 2026 gồm các mức 0%, 5% và 10% theo Điều 9 Luật Thuế giá trị gia tăng. Tuy nhiên, không phải tất cả hàng hóa, dịch vụ đều được áp dụng mức giảm này. Kế toán cần xác định đúng đối tượng chịu thuế, tính chất hàng hóa, dịch vụ và các trường hợp loại trừ để tránh sai sót khi lập hóa đơn, kê khai thuế.
Bài viết dưới đây của Kế toán Lê Ánh sẽ tổng hợp bảng tra cứu thuế suất GTGT 0%, 5%, 8% và 10% mới nhất năm 2026, phân tích căn cứ pháp lý, điều kiện áp dụng và hướng dẫn xác định thuế suất qua các tình huống thực tế, giúp kế toán và doanh nghiệp áp dụng đúng quy định.
|
Những Điểm Chính Cần Ghi Nhớ Về Thuế Suất GTGT Năm 2026
|
- I. Thuế Suất GTGT Hiện Hành Năm 2026 Được Quy Định Như Thế Nào?
- II. Hàng Hóa, Dịch Vụ Nào Áp Dụng Thuế Suất GTGT 0%?
- III. Hàng Hóa, Dịch Vụ Nào Áp Dụng Thuế Suất GTGT 5%?
- IV. Hàng Hóa, Dịch Vụ Nào Được Áp Dụng Thuế Suất GTGT 8% Năm 2026?
- V. Hàng Hóa, Dịch Vụ Nào Vẫn Áp Dụng Thuế Suất GTGT 10%?
- VI. Phân Biệt Thuế Suất GTGT 0%, 5%, 8%, 10% Và Trường Hợp Không Chịu Thuế
- VII. Cách Xác Định Đúng Thuế Suất GTGT Cho Từng Hàng Hóa, Dịch Vụ
I. Thuế Suất GTGT Hiện Hành Năm 2026 Được Quy Định Như Thế Nào?
Thuế suất GTGT hiện hành năm 2026 gồm 3 mức thuế suất theo luật là 0%, 5% và 10%. Ngoài ra, một số hàng hóa, dịch vụ chịu thuế suất 10% được giảm xuống 8% theo chính sách giảm thuế GTGT áp dụng đến hết ngày 31/12/2026.
1. Thuế suất GTGT là gì?
Thuế suất GTGT là tỷ lệ phần trăm dùng để xác định số thuế giá trị gia tăng đối với hàng hóa, dịch vụ thuộc đối tượng chịu thuế.
Cần phân biệt:
- Thuế suất GTGT: Tỷ lệ phần trăm áp dụng cho hàng hóa, dịch vụ (0%, 5%, 8% hoặc 10%).
- Số thuế GTGT phải nộp: Số tiền thuế được xác định theo phương pháp tính thuế mà người nộp thuế áp dụng.
Theo phương pháp khấu trừ, số thuế GTGT phải nộp bằng thuế GTGT đầu ra trừ thuế GTGT đầu vào được khấu trừ. Trong khi đó, phương pháp trực tiếp có cách tính riêng theo quy định.
2. Các mức thuế suất GTGT theo Điều 9 Luật Thuế GTGT
Theo Điều 9 Luật Thuế GTGT số 48/2024/QH15 và các quy định sửa đổi, bổ sung:
- 0%: Hàng hóa, dịch vụ xuất khẩu và các trường hợp đủ điều kiện theo khoản 1 Điều 9.
- 5%: Các nhóm hàng hóa, dịch vụ thiết yếu và những đối tượng được quy định tại khoản 2 Điều 9.
- 10%: Hàng hóa, dịch vụ không thuộc diện áp dụng thuế suất 0% hoặc 5%, trừ đối tượng không chịu thuế GTGT.
Theo khoản 4 Điều 9, cơ sở kinh doanh nhiều loại hàng hóa, dịch vụ có mức thuế suất khác nhau phải xác định riêng thuế suất của từng loại. Trường hợp không xác định được thì áp dụng mức thuế suất cao nhất của hàng hóa, dịch vụ mà cơ sở kinh doanh cung cấp.
3. Vì sao năm 2026 có thêm mức thuế suất GTGT 8%?
Theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, một số hàng hóa, dịch vụ đang chịu thuế suất GTGT 10% được giảm 2 điểm phần trăm, xuống còn 8%.
- Thời gian áp dụng: Từ ngày 01/7/2025 đến hết ngày 31/12/2026.
- Đối tượng áp dụng: Hàng hóa, dịch vụ chịu thuế suất 10% và không thuộc danh mục loại trừ.
Lưu ý: Mức 8% là chính sách giảm thuế có thời hạn, không phải mức thuế suất độc lập được quy định tại Điều 9.
II. Hàng Hóa, Dịch Vụ Nào Áp Dụng Thuế Suất GTGT 0%?
Thuế suất GTGT 0% áp dụng chủ yếu đối với hàng hóa, dịch vụ xuất khẩu và một số hoạt động đặc thù theo khoản 1 Điều 9 Luật Thuế GTGT số 48/2024/QH15, được sửa đổi, bổ sung và hướng dẫn bởi các văn bản có liên quan. Tuy nhiên, giao dịch có yếu tố nước ngoài không đương nhiên được áp dụng thuế suất 0% mà phải đáp ứng các điều kiện pháp luật quy định.
1. Hàng hóa xuất khẩu được áp dụng thuế suất GTGT 0%
Các nhóm hàng hóa xuất khẩu có thể được áp dụng thuế suất 0% gồm:
- Hàng hóa xuất khẩu từ Việt Nam ra nước ngoài.
- Hàng hóa bán vào khu phi thuế quan và được tiêu dùng trong khu phi thuế quan, phục vụ trực tiếp hoạt động sản xuất xuất khẩu theo điều kiện luật định.
- Hàng hóa xuất khẩu tại chỗ theo quy định pháp luật.
- Hàng hóa bán tại cửa hàng miễn thuế.
- Hàng hóa bán tại khu vực cách ly cho cá nhân đã làm thủ tục xuất cảnh.
- Các trường hợp hàng hóa xuất khẩu khác được pháp luật quy định.
2. Dịch vụ xuất khẩu áp dụng thuế suất GTGT 0%
Dịch vụ xuất khẩu được áp dụng thuế suất 0% khi thuộc các trường hợp:
- Cung cấp trực tiếp cho tổ chức, cá nhân nước ngoài và được tiêu dùng ngoài Việt Nam.
- Cung cấp trực tiếp cho tổ chức trong khu phi thuế quan, được tiêu dùng trong khu phi thuế quan và phục vụ trực tiếp hoạt động sản xuất xuất khẩu.
Lưu ý: Việc xác định dịch vụ xuất khẩu phải căn cứ vào đối tượng sử dụng, nơi tiêu dùng dịch vụ và điều kiện pháp luật, không chỉ dựa vào quốc tịch hoặc địa chỉ của khách hàng.
3. Các hàng hóa, dịch vụ xuất khẩu khác được áp dụng thuế suất 0%
Ngoài hàng hóa và dịch vụ xuất khẩu thông thường, thuế suất 0% còn áp dụng đối với một số hoạt động như:
- Vận tải quốc tế.
- Dịch vụ hàng không, hàng hải cung cấp trực tiếp cho vận tải quốc tế theo quy định.
- Hoạt động xây dựng, lắp đặt công trình ở nước ngoài hoặc trong khu phi thuế quan.
- Sản phẩm nội dung thông tin số xuất khẩu đáp ứng điều kiện.
- Một số hoạt động gia công, sửa chữa, bảo dưỡng hàng hóa, máy móc, thiết bị theo quy định.
4. Điều kiện áp dụng thuế suất GTGT 0%
Theo quy định về thuế GTGT, hàng hóa, dịch vụ xuất khẩu phải đáp ứng các điều kiện tương ứng, trong đó thường bao gồm:
- Có hợp đồng bán hàng hóa, cung cấp dịch vụ với bên mua theo quy định.
- Có chứng từ thanh toán không dùng tiền mặt đáp ứng điều kiện.
- Có tờ khai hải quan đối với hàng hóa xuất khẩu thuộc trường hợp phải làm thủ tục hải quan.
- Có hồ sơ chứng minh hàng hóa, dịch vụ đáp ứng điều kiện áp dụng thuế suất 0%.
Một số trường hợp có quy định riêng về hồ sơ, chứng từ hoặc ngoại lệ đối với điều kiện nêu trên.
5. Những trường hợp không được áp dụng thuế suất GTGT 0%
Theo điểm d khoản 1 Điều 9 Luật Thuế GTGT và quy định hướng dẫn, một số giao dịch không được áp dụng thuế suất 0%, chẳng hạn:
- Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài.
- Dịch vụ tái bảo hiểm ra nước ngoài.
- Dịch vụ cấp tín dụng.
- Chuyển nhượng vốn.
- Sản phẩm phái sinh.
- Dịch vụ bưu chính, viễn thông.
- Các trường hợp khác thuộc danh mục loại trừ theo quy định.
Lưu ý: Không áp dụng thuế suất 0% không đồng nghĩa tất cả các giao dịch trên đều chịu thuế suất 10%. Cần tiếp tục xác định giao dịch thuộc diện không chịu thuế hay chịu mức thuế suất khác.
III. Hàng Hóa, Dịch Vụ Nào Áp Dụng Thuế Suất GTGT 5%?
Thuế suất GTGT 5% áp dụng đối với các nhóm hàng hóa, dịch vụ được quy định tại khoản 2 Điều 9 Luật Thuế GTGT số 48/2024/QH15, đã được sửa đổi, bổ sung. Các nhóm chủ yếu gồm nước sạch, phân bón, sản phẩm nông nghiệp ở một số khâu kinh doanh, thiết bị y tế, giáo cụ, sách, dịch vụ khoa học và công nghệ, nhà ở xã hội và một số hàng hóa, dịch vụ đặc thù.
1. Nước sạch phục vụ sản xuất và sinh hoạt
Áp dụng thuế suất 5% đối với nước sạch phục vụ sản xuất, sinh hoạt. Không bao gồm nước uống đóng chai, đóng bình và các loại nước giải khát khác.
2. Phân bón, quặng sản xuất phân bón và thuốc bảo vệ thực vật
Thuế suất 5% áp dụng đối với phân bón, quặng để sản xuất phân bón, thuốc bảo vệ thực vật thuộc danh mục theo quy định. Cần xác định đúng tính chất, công dụng và phân loại sản phẩm.
3. Dịch vụ phục vụ sản xuất nông nghiệp
Áp dụng 5% đối với các dịch vụ như đào đắp, nạo vét kênh mương, ao hồ phục vụ sản xuất nông nghiệp; chăm sóc, phòng trừ sâu bệnh cho cây trồng và sơ chế, bảo quản sản phẩm nông nghiệp thuộc diện quy định.
4. Sản phẩm trồng trọt, chăn nuôi, thủy sản chưa qua chế biến
Theo quy định áp dụng từ ngày 01/01/2026, cần phân biệt:
- Người trực tiếp sản xuất bán ra: Thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện.
- Doanh nghiệp, hợp tác xã bán cho doanh nghiệp, hợp tác xã: Thuộc trường hợp không phải kê khai, tính nộp thuế GTGT theo quy định.
- Doanh nghiệp, hợp tác xã bán cho hộ, cá nhân và đối tượng khác: Áp dụng thuế suất 5% khi thuộc trường hợp luật định.
5. Mủ cao su sơ chế, nhựa thông sơ chế
Áp dụng thuế suất 5% đối với mủ cao su dạng sơ chế, nhựa thông sơ chế và một số sản phẩm tương ứng theo khoản 2 Điều 9.
6. Sản phẩm thủ công từ nguyên liệu tận dụng trong nông nghiệp
Các sản phẩm như thảm đay, cói, chiếu, dây thừng và sản phẩm thủ công khác làm từ nguyên liệu tận dụng trong nông nghiệp có thể áp dụng 5% khi đáp ứng quy định.
7. Tàu khai thác thủy sản và máy móc, thiết bị nông nghiệp
Áp dụng 5% đối với tàu khai thác thủy sản tại vùng biển và máy móc, thiết bị chuyên dùng phục vụ sản xuất nông nghiệp thuộc danh mục pháp luật quy định.
8. Thiết bị y tế, dụng cụ y tế và thuốc chữa bệnh
Thuế suất 5% áp dụng đối với thuốc phòng bệnh, chữa bệnh, thiết bị y tế và các sản phẩm y tế thuộc diện quy định. Không phải mọi sản phẩm chăm sóc sức khỏe đều được áp dụng 5%.
9. Giáo cụ giảng dạy và học tập
Các loại giáo cụ, dụng cụ chuyên dùng phục vụ giảng dạy, học tập theo quy định được áp dụng thuế suất 5%.
10. Hoạt động nghệ thuật, biểu diễn và điện ảnh
Một số hoạt động văn hóa, nghệ thuật như biểu diễn nghệ thuật truyền thống, chiếu phim và các hoạt động thuộc danh mục luật định được áp dụng thuế suất 5%.
11. Đồ chơi trẻ em và sách các loại
Đồ chơi trẻ em và sách thuộc diện chịu thuế được áp dụng 5%. Riêng sách giáo khoa, giáo trình và một số loại sách, báo, tạp chí thuộc đối tượng không chịu thuế GTGT theo Điều 5.
12. Dịch vụ khoa học và công nghệ
Áp dụng thuế suất 5% đối với dịch vụ khoa học và công nghệ thuộc phạm vi quy định của pháp luật. Cần phân biệt với hoạt động chuyển giao công nghệ thuộc diện không chịu thuế GTGT.
13. Bán, cho thuê, cho thuê mua nhà ở xã hội
Hoạt động bán, cho thuê và cho thuê mua nhà ở xã hội theo quy định của pháp luật về nhà ở được áp dụng thuế suất GTGT 5%.
IV. Hàng Hóa, Dịch Vụ Nào Được Áp Dụng Thuế Suất GTGT 8% Năm 2026?
Thuế suất GTGT 8% năm 2026 áp dụng đối với hàng hóa, dịch vụ đang chịu thuế suất 10% và không thuộc danh mục loại trừ theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP. Chính sách giảm 2 điểm phần trăm thuế suất GTGT được áp dụng từ ngày 01/7/2025 đến hết ngày 31/12/2026, nhằm hỗ trợ doanh nghiệp, người tiêu dùng và thúc đẩy hoạt động sản xuất, kinh doanh.
1. Điều kiện để hàng hóa, dịch vụ được giảm thuế GTGT từ 10% xuống 8%
Theo Điều 1 Nghị định 174/2025/NĐ-CP, hàng hóa, dịch vụ được áp dụng thuế suất GTGT 8% khi đáp ứng các điều kiện sau:
- Thuộc đối tượng chịu thuế suất GTGT 10%: Hàng hóa, dịch vụ đang áp dụng thuế suất 0%, 5% hoặc thuộc đối tượng không chịu thuế GTGT không được giảm xuống 8%.
- Không thuộc danh mục loại trừ: Cần đối chiếu các nhóm hàng hóa, dịch vụ quy định tại Phụ lục I và Phụ lục II ban hành kèm theo Nghị định 174/2025/NĐ-CP.
- Phát sinh trong thời gian được giảm thuế: Từ ngày 01/7/2025 đến hết ngày 31/12/2026, căn cứ thời điểm xác định thuế GTGT theo quy định.
- Xác định đúng loại hàng hóa, dịch vụ: Việc áp dụng thuế suất phải dựa trên bản chất, đặc điểm và phân loại sản phẩm, dịch vụ thực tế, không chỉ căn cứ vào ngành nghề đăng ký kinh doanh.
Ví dụ: Doanh nghiệp bán hàng may mặc thông thường đang chịu thuế suất 10%, nếu sản phẩm không thuộc danh mục loại trừ thì được áp dụng thuế suất 8% trong thời gian chính sách có hiệu lực.
Đối với cơ sở kinh doanh tính thuế GTGT theo phương pháp khấu trừ, mức thuế suất 8% được thể hiện trên hóa đơn GTGT theo quy định. Riêng cơ sở kinh doanh tính thuế theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % tính thuế GTGT đối với hàng hóa, dịch vụ đủ điều kiện.
2. Những nhóm hàng hóa, dịch vụ không được giảm thuế GTGT xuống 8%
Không phải tất cả hàng hóa, dịch vụ đang chịu thuế suất 10% đều được giảm xuống 8%. Theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, các nhóm loại trừ chủ yếu gồm:
|
Nhóm hàng hóa, dịch vụ |
Quy định áp dụng |
|
Viễn thông |
Dịch vụ viễn thông thuộc diện loại trừ không được giảm xuống 8%. |
|
Tài chính, ngân hàng, chứng khoán, bảo hiểm |
Các hoạt động thuộc nhóm loại trừ không được giảm thuế GTGT. |
|
Kinh doanh bất động sản |
Hoạt động kinh doanh bất động sản thuộc diện chịu thuế 10% không được giảm xuống 8%. |
|
Sản phẩm kim loại |
Sản phẩm kim loại thuộc danh mục loại trừ tiếp tục áp dụng 10%. |
|
Sản phẩm khai khoáng |
Không được giảm thuế, trừ trường hợp than theo quy định riêng. |
|
Hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt |
Không được giảm thuế GTGT, trừ xăng theo quy định. |
Một số lưu ý quan trọng:
- Đối với sản phẩm kim loại: Cần đối chiếu tên sản phẩm, mã sản phẩm và mô tả tại Phụ lục I Nghị định 174/2025/NĐ-CP, tránh nhầm lẫn giữa nguyên liệu kim loại và các sản phẩm được chế tạo từ kim loại.
- Đối với than: Than bán ra thuộc trường hợp được giảm thuế theo quy định; cần phân biệt với các hoạt động khai khoáng khác và trường hợp sản phẩm than thuộc khâu, hoạt động có quy định riêng.
- Đối với xăng: Xăng thuộc ngoại lệ của nhóm hàng hóa chịu thuế tiêu thụ đặc biệt không được giảm thuế. Tuy nhiên, không được suy rộng ngoại lệ này cho toàn bộ các sản phẩm xăng dầu.
- Đối với tài chính, ngân hàng, bảo hiểm: Một số hoạt động thuộc đối tượng không chịu thuế GTGT; vì vậy, cần xác định đúng đối tượng chịu thuế trước khi xem xét chính sách giảm thuế.
Lưu ý khi áp dụng: Việc giảm thuế GTGT xuống 8% được thực hiện thống nhất tại các khâu nhập khẩu, sản xuất, gia công và kinh doanh thương mại đối với hàng hóa, dịch vụ đủ điều kiện. Doanh nghiệp cần đối chiếu đúng Phụ lục I, II của Nghị định 174/2025/NĐ-CP trước khi lập hóa đơn, không xác định thuế suất chỉ dựa trên tên gọi hoặc ngành nghề kinh doanh.
V. Hàng Hóa, Dịch Vụ Nào Vẫn Áp Dụng Thuế Suất GTGT 10%?
Thuế suất GTGT 10% năm 2026 áp dụng đối với hàng hóa, dịch vụ thuộc diện chịu thuế suất 10% theo Luật Thuế GTGT nhưng không đủ điều kiện giảm xuống 8%. Việc xác định thuế suất phải căn cứ vào tính chất hàng hóa, dịch vụ và chính sách thuế có hiệu lực tại thời điểm phát sinh giao dịch.
1. Nguyên tắc áp dụng thuế suất GTGT 10% theo khoản 3 Điều 9
Theo khoản 3 Điều 9 Luật Thuế GTGT số 48/2024/QH15, mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không thuộc diện áp dụng thuế suất 0% và 5%, trừ các đối tượng không chịu thuế GTGT.
Trong thời gian thực hiện chính sách giảm thuế, hàng hóa, dịch vụ thuộc nhóm 10% được giảm xuống 8% nếu đáp ứng điều kiện theo Nghị định 174/2025/NĐ-CP. Những trường hợp thuộc danh mục loại trừ vẫn áp dụng mức 10%.
2. Hàng hóa, dịch vụ thuộc nhóm loại trừ giảm thuế GTGT
Theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, các nhóm hàng hóa, dịch vụ chịu thuế suất 10% nhưng không được giảm xuống 8% bao gồm:
- Viễn thông: Dịch vụ viễn thông thuộc diện chịu thuế GTGT 10%.
- Tài chính, ngân hàng, chứng khoán, bảo hiểm: Các dịch vụ thuộc diện chịu thuế 10% và nằm trong danh mục loại trừ.
- Kinh doanh bất động sản: Hoạt động kinh doanh bất động sản thuộc diện chịu thuế 10%.
- Sản phẩm kim loại: Các sản phẩm thuộc danh mục loại trừ tại Phụ lục I.
- Sản phẩm khai khoáng: Các sản phẩm thuộc diện loại trừ, trừ trường hợp than theo quy định.
- Hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt: Các mặt hàng thuộc danh mục loại trừ tại Phụ lục II, trừ xăng.
Lưu ý: Một số hoạt động tài chính, ngân hàng, bảo hiểm thuộc đối tượng không chịu thuế GTGT. Do đó, không mặc định toàn bộ các dịch vụ trong những lĩnh vực này đều chịu thuế suất 10%.
3. Hàng hóa, dịch vụ cung cấp qua nền tảng số và thương mại điện tử
Hàng hóa, dịch vụ kinh doanh qua các nền tảng như Shopee, Lazada, TikTok Shop hoặc website thương mại điện tử không mặc nhiên áp dụng thuế suất GTGT 10%.
Thuế suất được xác định theo từng loại hàng hóa, dịch vụ:
- Hàng hóa thuộc diện giảm thuế GTGT: Áp dụng 8% nếu đáp ứng điều kiện.
- Hàng hóa, dịch vụ thuộc danh mục loại trừ giảm thuế: Tiếp tục áp dụng 10% nếu thuộc diện chịu thuế suất này.
- Hàng hóa, dịch vụ thuộc diện 0%, 5% hoặc không chịu thuế: Áp dụng theo quy định tương ứng.
Đối với hộ, cá nhân kinh doanh trên sàn thương mại điện tử, cần phân biệt thuế suất GTGT của hàng hóa, dịch vụ với tỷ lệ % tính thuế trên doanh thu theo phương pháp trực tiếp.
VI. Phân Biệt Thuế Suất GTGT 0%, 5%, 8%, 10% Và Trường Hợp Không Chịu Thuế
Thuế suất GTGT 0%, 5%, 8% và 10% khác nhau về đối tượng, điều kiện và căn cứ áp dụng. Đặc biệt, kế toán cần phân biệt thuế suất 0% với không chịu thuế GTGT, cũng như mức 8% với 10% để tránh sai sót khi lập hóa đơn và kê khai thuế.
1. Thuế suất GTGT 0% khác gì không chịu thuế GTGT?
|
Tiêu chí |
Thuế suất GTGT 0% |
Không chịu thuế GTGT |
|
Bản chất |
Thuộc đối tượng chịu thuế, áp dụng mức 0% |
Thuộc đối tượng không chịu thuế |
|
Thuế GTGT đầu ra |
Bằng 0 |
Không phát sinh |
|
Thuế GTGT đầu vào |
Được khấu trừ, hoàn thuế nếu đáp ứng điều kiện |
Về nguyên tắc không được khấu trừ đối với đầu vào sử dụng riêng |
|
Ví dụ |
Hàng hóa xuất khẩu đủ điều kiện |
Dịch vụ khám chữa bệnh, dạy học theo quy định |
|
Căn cứ |
Điều 9 Luật Thuế GTGT |
Điều 5 Luật Thuế GTGT |
Điểm khác biệt quan trọng: Hàng hóa, dịch vụ chịu thuế suất 0% vẫn thuộc đối tượng chịu thuế GTGT và có thể được khấu trừ, hoàn thuế đầu vào nếu đủ điều kiện. Trong khi đó, hoạt động không chịu thuế GTGT về nguyên tắc không được khấu trừ thuế đầu vào sử dụng riêng cho hoạt động này.
2. Thuế suất GTGT 5% và 8% khác nhau thế nào?
- Thuế suất 5%: Là mức thuế suất được quy định trực tiếp tại khoản 2 Điều 9 Luật Thuế GTGT, áp dụng đối với các nhóm hàng hóa, dịch vụ cụ thể.
- Thuế suất 8%: Là mức thuế sau khi giảm 2 điểm phần trăm từ mức 10% theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP.
- Thời gian áp dụng: Mức 5% được áp dụng theo quy định của Luật; chính sách giảm xuống 8% có hiệu lực đến hết ngày 31/12/2026.
Lưu ý: Hàng hóa, dịch vụ chịu thuế suất 5% không được tiếp tục giảm xuống 3% theo chính sách giảm thuế GTGT.
3. Khi nào áp dụng thuế suất GTGT 8%, khi nào áp dụng 10%?
Đối với hàng hóa, dịch vụ đang chịu thuế suất 10%, việc xác định mức 8% hay 10% phụ thuộc vào chính sách giảm thuế:
|
Thuế suất 8% |
Thuế suất 10% |
|
Hàng hóa, dịch vụ đủ điều kiện giảm thuế |
Hàng hóa, dịch vụ thuộc danh mục loại trừ |
|
Áp dụng trong thời gian chính sách có hiệu lực |
Áp dụng theo quy định hiện hành |
|
Căn cứ Nghị quyết 204 và Nghị định 174 |
Căn cứ Điều 9 và danh mục loại trừ giảm thuế |
Kế toán cần đối chiếu tên hàng hóa, mã sản phẩm, đặc điểm kỹ thuật và các phụ lục của Nghị định 174/2025/NĐ-CP. Những sản phẩm có tên thương mại tương tự nhau vẫn có thể áp dụng thuế suất khác nhau do khác biệt về bản chất và phân loại.
4. Không phải kê khai, tính nộp thuế GTGT có giống không chịu thuế không?
Không phải kê khai, tính nộp thuế GTGT và không chịu thuế GTGT là hai trường hợp khác nhau về bản chất và cách xử lý thuế đầu vào.
- Không chịu thuế GTGT: Áp dụng đối với hàng hóa, dịch vụ thuộc Điều 5 Luật Thuế GTGT. Thuế đầu vào sử dụng riêng cho hoạt động này về nguyên tắc không được khấu trừ.
- Không phải kê khai, tính nộp thuế GTGT: Áp dụng đối với một số giao dịch đặc thù theo quy định. Quyền khấu trừ thuế đầu vào được xác định theo quy định riêng của từng trường hợp.
Ví dụ: Từ ngày 01/01/2026, doanh nghiệp, hợp tác xã bán sản phẩm trồng trọt, chăn nuôi, thủy sản chưa chế biến hoặc chỉ qua sơ chế thông thường cho doanh nghiệp, hợp tác xã khác ở khâu kinh doanh thương mại thuộc trường hợp không phải kê khai, tính nộp thuế GTGT theo quy định.
VII. Cách Xác Định Đúng Thuế Suất GTGT Cho Từng Hàng Hóa, Dịch Vụ
Để xác định đúng thuế suất GTGT năm 2026, kế toán cần căn cứ vào bản chất hàng hóa, dịch vụ, đối tượng chịu thuế và chính sách giảm thuế hiện hành. Không nên chỉ dựa vào tên sản phẩm, mã ngành kinh doanh hoặc thuế suất đã áp dụng trước đó.
1. Quy trình 5 bước xác định thuế suất GTGT
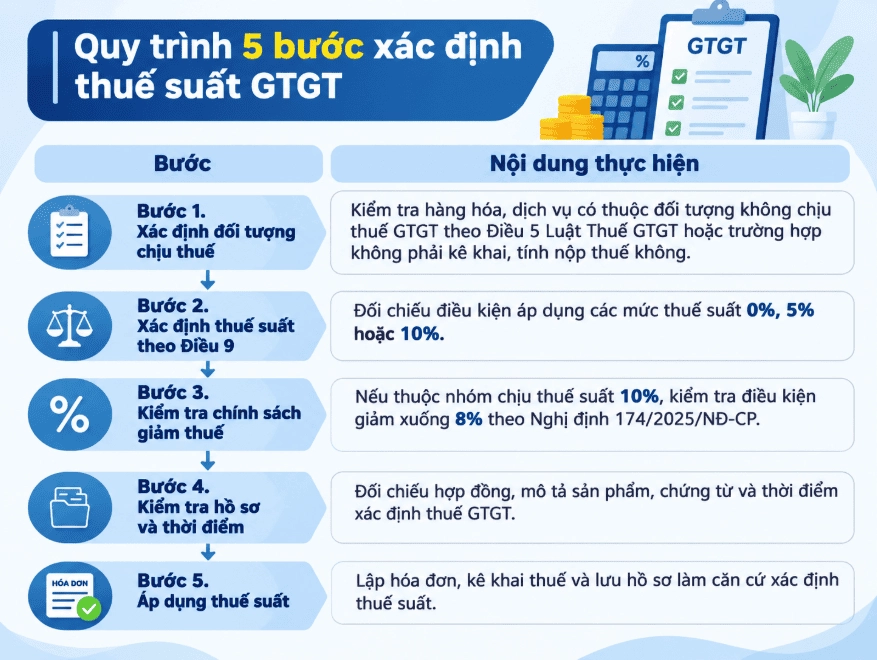
2. Có thể căn cứ mã ngành kinh doanh để xác định thuế suất GTGT không?
Không. Mã ngành đăng ký kinh doanh không phải căn cứ duy nhất để xác định thuế suất GTGT. Thuế suất được xác định theo từng hàng hóa, dịch vụ thực tế và quy định pháp luật tương ứng.
Ví dụ, doanh nghiệp kinh doanh thiết bị điện tử có thể bán nhiều loại sản phẩm với mức thuế suất khác nhau tùy theo tính chất và danh mục phân loại.
3. Khi nào cần tra mã HS, mã sản phẩm hoặc danh mục hàng hóa?
Kế toán cần tra cứu mã HS, mã sản phẩm hoặc danh mục hàng hóa khi:
- Xác định thuế suất GTGT đối với hàng hóa nhập khẩu.
- Kiểm tra hàng hóa có thuộc danh mục loại trừ giảm thuế GTGT xuống 8% không.
- Phân loại sản phẩm có tên thương mại tương tự nhưng tính chất, công dụng khác nhau.
Lưu ý: Mã HS là căn cứ quan trọng trong phân loại hàng hóa xuất nhập khẩu nhưng không thay thế việc đối chiếu mô tả hàng hóa và quy định thuế GTGT hiện hành.
4. Doanh nghiệp kinh doanh nhiều mặt hàng có thuế suất khác nhau phải xử lý thế nào?
Theo khoản 4 Điều 9 Luật Thuế GTGT, cơ sở kinh doanh nhiều loại hàng hóa, dịch vụ có mức thuế suất khác nhau phải xác định riêng thuế suất GTGT của từng loại hàng hóa, dịch vụ.
Trường hợp không xác định được theo từng mức thuế suất thì phải tính và nộp thuế theo mức thuế suất cao nhất của hàng hóa, dịch vụ mà cơ sở kinh doanh cung cấp.
Ví dụ, doanh nghiệp bán đồng thời hàng hóa chịu thuế suất 5%, 8% và 10% cần phân loại, thể hiện riêng mức thuế suất tương ứng khi lập hóa đơn.
5. Chưa xác định được thuế suất GTGT thì xử lý thế nào?
Khi chưa xác định được thuế suất, kế toán nên thực hiện:
- Thu thập hồ sơ: Hợp đồng, hóa đơn, tài liệu kỹ thuật, mô tả và công dụng sản phẩm.
- Đối chiếu pháp luật: Kiểm tra Điều 5, Điều 9 Luật Thuế GTGT và các văn bản hướng dẫn, chính sách giảm thuế hiện hành.
- Lưu căn cứ xác định: Lập hồ sơ giải trình về cách phân loại và mức thuế suất dự kiến áp dụng.
- Đề nghị cơ quan thuế hướng dẫn: Trường hợp còn vướng mắc, gửi văn bản kèm hồ sơ liên quan để được hướng dẫn theo thẩm quyền.
Lưu ý quan trọng: Việc chưa xác định được thuế suất không đồng nghĩa doanh nghiệp được tự lựa chọn mức thuế thấp nhất. Kế toán cần có căn cứ pháp lý rõ ràng trước khi lập hóa đơn và kê khai thuế GTGT.
Nắm rõ thuế suất GTGT hiện hành năm 2026 và phân biệt đúng các mức 0%, 5%, 8%, 10% là yêu cầu quan trọng đối với kế toán và doanh nghiệp. Đặc biệt, khi chính sách giảm thuế GTGT xuống 8% vẫn đang được áp dụng, kế toán cần thường xuyên cập nhật quy định, đối chiếu danh mục hàng hóa, dịch vụ và kiểm tra điều kiện trước khi lập hóa đơn, kê khai thuế.
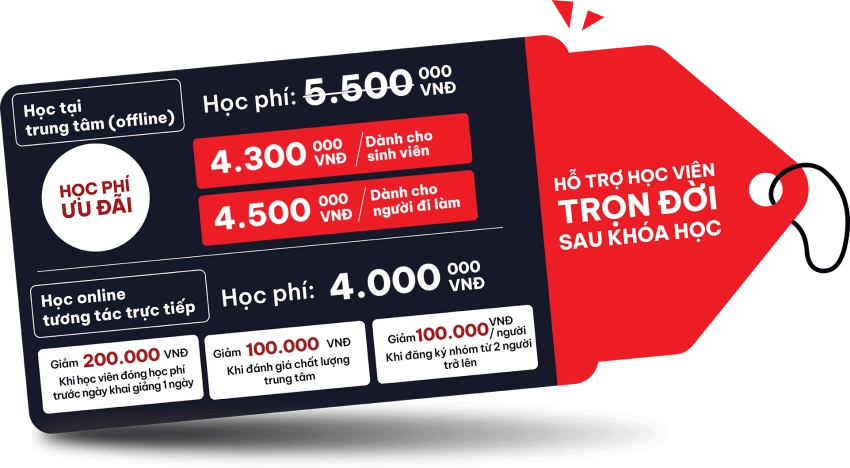
Bên cạnh kiến thức pháp lý, khả năng xử lý các tình huống thực tế sẽ giúp kế toán hạn chế sai sót và chủ động hơn trong công tác thuế. Nếu muốn củng cố nghiệp vụ từ xác định thuế suất, xử lý hóa đơn đến kê khai và quyết toán thuế, bạn có thể tham khảo Khóa học Kế toán Thuế thực hành tại Kế toán Lê Ánh để được hướng dẫn trực tiếp qua các tình huống phát sinh tại doanh nghiệp.