Người Nộp Thuế GTGT Gồm Những Ai? Doanh Nghiệp, Hộ Kinh Doanh Và Nhà Cung Cấp Nước Ngoài
03/11/2026 - 10:03
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
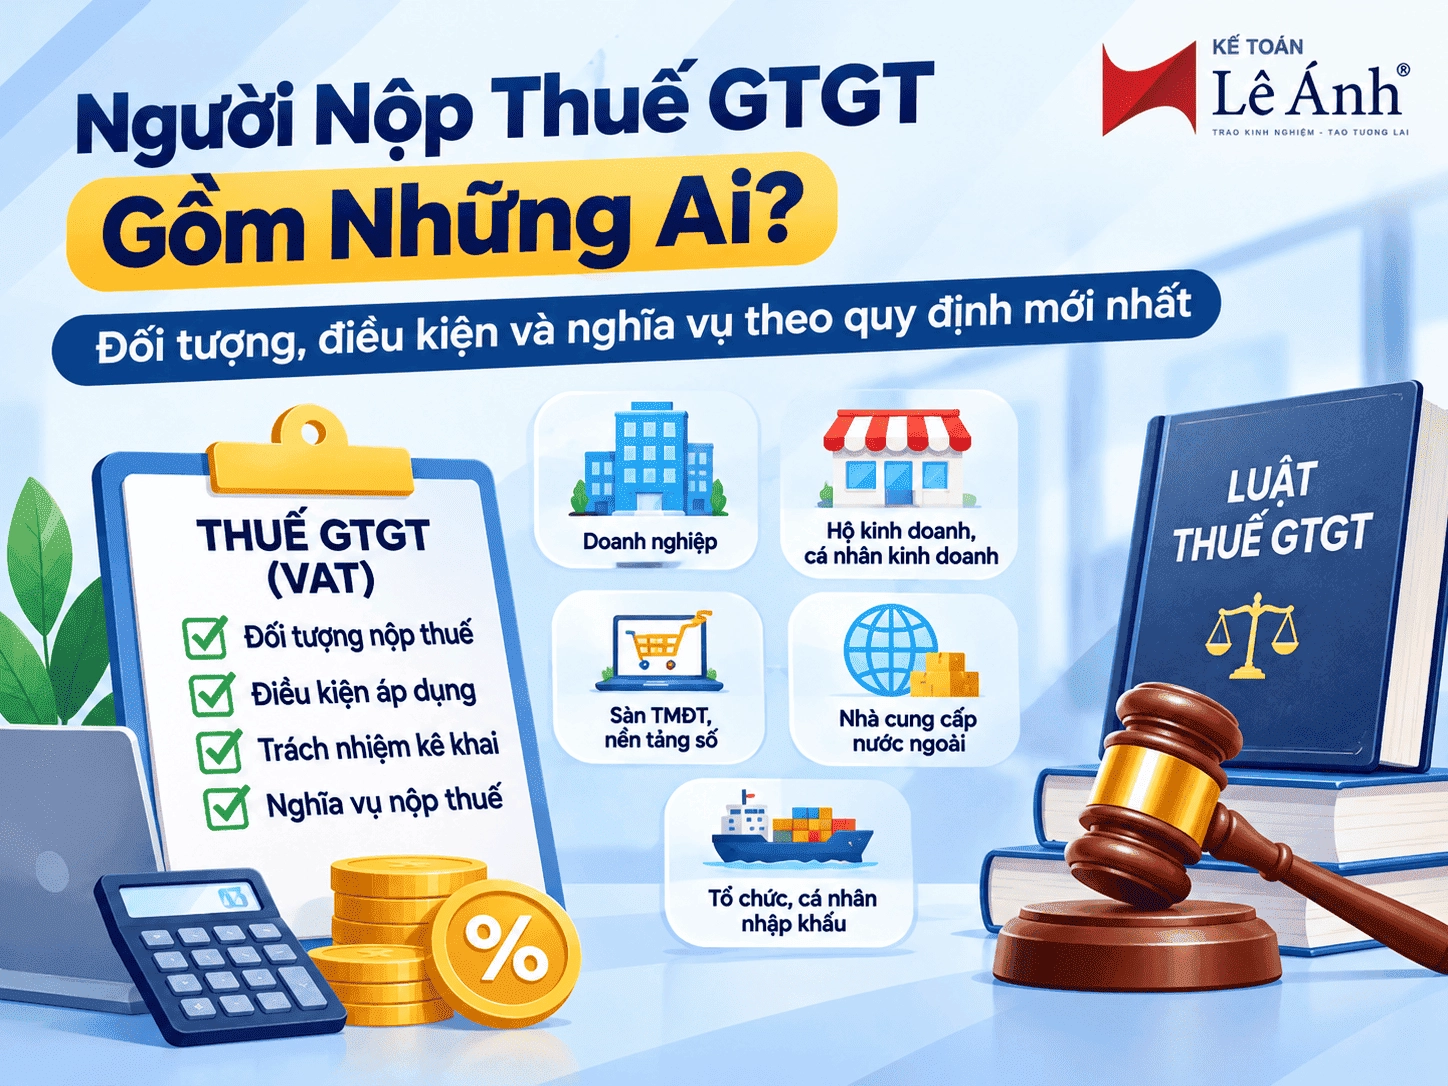
Theo Điều 4 Luật Thuế giá trị gia tăng số 48/2024/QH15, người nộp thuế GTGT gồm tổ chức, hộ và cá nhân kinh doanh hàng hóa, dịch vụ chịu thuế; tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế; một số bên mua dịch vụ từ nước ngoài; nhà cung cấp nước ngoài kinh doanh trên nền tảng số và các tổ chức có trách nhiệm khấu trừ, nộp thuế thay theo quy định.
Tuy nhiên, không phải mọi doanh nghiệp hoặc hộ kinh doanh đều phát sinh số thuế GTGT phải nộp. Nghĩa vụ thuế còn phụ thuộc vào hoạt động kinh doanh, doanh thu, đối tượng hàng hóa, dịch vụ và phương pháp tính thuế.
Bài viết dưới đây của Kế toán Lê Ánh sẽ phân tích từng nhóm người nộp thuế, căn cứ pháp lý và cách xác định trách nhiệm kê khai, nộp thuế theo quy định áp dụng năm 2026.
|
Những Điểm Chính Cần Ghi Nhớ Về Người Nộp Thuế GTGT
|
- I. Người Nộp Thuế GTGT Gồm Những Ai?
- II. Doanh Nghiệp Và Các Tổ Chức Nào Phải Nộp Thuế GTGT?
- III. Hộ Kinh Doanh, Cá Nhân Kinh Doanh Có Phải Nộp Thuế GTGT Không?
- IV. Nhà Cung Cấp Nước Ngoài Có Phải Nộp Thuế GTGT Tại Việt Nam Không?
- V. Trách Nhiệm Khấu Trừ, Kê Khai Và Nộp Thuế GTGT Thay Thuộc Về Ai?
- VI. Cách Xác Định Một Tổ Chức, Cá Nhân Có Phải Nộp Thuế GTGT Không?
- VII. Người Nộp Thuế GTGT Phải Thực Hiện Những Nghĩa Vụ Gì?
I. Người Nộp Thuế GTGT Gồm Những Ai?
1. Khái niệm người nộp thuế giá trị gia tăng
Người nộp thuế giá trị gia tăng (GTGT) là tổ chức, cá nhân có nghĩa vụ kê khai, nộp thuế GTGT theo quy định pháp luật khi phát sinh hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế hoặc các hoạt động thuộc diện phải nộp thuế GTGT.
Thuế GTGT là loại thuế gián thu, tính trên giá trị tăng thêm của hàng hóa, dịch vụ. Do đó, cần phân biệt:
- Người nộp thuế: Chủ thể có nghĩa vụ thuế theo quy định pháp luật.
- Người chịu thuế: Người gánh chịu khoản thuế về mặt kinh tế, thông thường là người tiêu dùng cuối cùng.
- Người nộp thuế thay: Chủ thể thực hiện nghĩa vụ khấu trừ, kê khai, nộp thuế thay theo quy định.
Ví dụ: Doanh nghiệp bán sản phẩm với giá chưa thuế 10 triệu đồng, thuế GTGT 10% là 1 triệu đồng. Người mua thanh toán 11 triệu đồng, còn doanh nghiệp có trách nhiệm kê khai thuế GTGT đầu ra và xác định số thuế phải nộp theo phương pháp áp dụng.
2. Người nộp thuế GTGT gồm những ai theo Điều 4?
Theo Điều 4 Luật Thuế GTGT số 48/2024/QH15, người nộp thuế GTGT được xác định theo 5 nhóm chính:
- Tổ chức, hộ kinh doanh, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT: Khoản 1 Điều 4
- Tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế GTGT: Khoản 2 Điều 4
- Tổ chức, cá nhân tại Việt Nam mua dịch vụ từ tổ chức, cá nhân nước ngoài thuộc trường hợp luật quy định: Khoản 3 Điều 4
- Nhà cung cấp nước ngoài kinh doanh trên nền tảng số và các tổ chức có trách nhiệm khấu trừ, nộp thuế thay: Khoản 4 Điều 4
- Nhà quản lý sàn thương mại điện tử, nền tảng số có chức năng thanh toán thực hiện khấu trừ, kê khai, nộp thuế thay cho hộ, cá nhân kinh doanh: Khoản 5 Điều 4
Lưu ý: Không phải mọi tổ chức, cá nhân thuộc các nhóm trên đều phát sinh số thuế GTGT phải nộp. Nghĩa vụ thực tế còn phụ thuộc vào hoạt động kinh doanh, doanh thu, hàng hóa, dịch vụ và quy định áp dụng cho từng trường hợp.
3. Phân biệt người nộp thuế GTGT, đối tượng chịu thuế và không chịu thuế GTGT
Ba khái niệm này có bản chất khác nhau:
- Người nộp thuế GTGT: Tổ chức, cá nhân có nghĩa vụ thuế theo Điều 4 Luật Thuế GTGT
- Đối tượng chịu thuế GTGT: Hàng hóa, dịch vụ thuộc phạm vi chịu thuế GTGT theo Điều 3
- Đối tượng không chịu thuế GTGT: Hàng hóa, dịch vụ thuộc các trường hợp quy định tại Điều 5
Đặc biệt, hàng hóa, dịch vụ áp dụng thuế suất GTGT 0% vẫn thuộc đối tượng chịu thuế, khác với hàng hóa, dịch vụ không chịu thuế GTGT.
Ví dụ: Một doanh nghiệp vừa kinh doanh hàng hóa chịu thuế GTGT 10%, vừa cung cấp dịch vụ không chịu thuế GTGT. Doanh nghiệp phải xác định riêng doanh thu, thuế đầu vào được khấu trừ và phần thuế đầu vào cần phân bổ theo quy định.
Kết luận: Xác định đúng người nộp thuế GTGT là bước đầu tiên để thực hiện nghĩa vụ thuế. Tuy nhiên, cần xem xét đồng thời đối tượng chịu thuế, phương pháp tính thuế và quy định áp dụng để xác định chính xác số thuế phải nộp.
II. Doanh Nghiệp Và Các Tổ Chức Nào Phải Nộp Thuế GTGT?
Theo khoản 1 Điều 4 Luật Thuế GTGT số 48/2024/QH15, doanh nghiệp và các tổ chức có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT thuộc đối tượng nộp thuế, không phân biệt loại hình sở hữu hay thành phần kinh tế.
1. Doanh nghiệp thành lập theo pháp luật Việt Nam
Các loại hình doanh nghiệp thuộc đối tượng nộp thuế GTGT gồm:
- Công ty TNHH một thành viên và công ty TNHH hai thành viên trở lên.
- Công ty cổ phần.
- Doanh nghiệp tư nhân.
- Công ty hợp danh.
Doanh nghiệp phát sinh nghĩa vụ thuế GTGT khi thực hiện hoạt động kinh doanh hàng hóa, dịch vụ chịu thuế theo quy định. Số thuế phải nộp phụ thuộc vào doanh thu, thuế suất, phương pháp tính thuế và các điều kiện áp dụng, không căn cứ đơn thuần vào loại hình doanh nghiệp.
2. Hợp tác xã, liên hiệp hợp tác xã và tổ chức kinh tế khác
Ngoài doanh nghiệp, các tổ chức sau cũng thuộc đối tượng nộp thuế GTGT khi có hoạt động kinh doanh hàng hóa, dịch vụ chịu thuế:
- Hợp tác xã, liên hiệp hợp tác xã.
- Tổ chức kinh tế thuộc các tổ chức chính trị, tổ chức chính trị - xã hội và tổ chức xã hội.
- Đơn vị sự nghiệp công lập, ngoài công lập có hoạt động kinh doanh chịu thuế GTGT.
- Các tổ chức kinh tế khác theo quy định pháp luật.
Lưu ý: Không phải mọi khoản thu của các tổ chức trên đều chịu thuế GTGT. Cần xác định bản chất từng hoạt động và loại hàng hóa, dịch vụ phát sinh.
3. Doanh nghiệp có vốn đầu tư nước ngoài và tổ chức nước ngoài kinh doanh tại Việt Nam
Các đối tượng cần xem xét nghĩa vụ thuế GTGT gồm:
- Doanh nghiệp FDI: Doanh nghiệp có vốn đầu tư nước ngoài thành lập và hoạt động tại Việt Nam.
- Bên nước ngoài tham gia hợp đồng hợp tác kinh doanh (BCC): Xác định nghĩa vụ thuế theo hoạt động phát sinh và thỏa thuận hợp đồng.
- Tổ chức nước ngoài không thành lập pháp nhân tại Việt Nam: Có hoạt động cung cấp hàng hóa, dịch vụ thuộc diện chịu thuế GTGT tại Việt Nam.
Tùy trường hợp, tổ chức nước ngoài có thể trực tiếp thực hiện nghĩa vụ thuế hoặc thuộc diện được bên Việt Nam khấu trừ, kê khai và nộp thay theo quy định.
4. Doanh nghiệp chế xuất có phải nộp thuế GTGT không?
Doanh nghiệp chế xuất không được mặc nhiên miễn thuế GTGT đối với mọi hoạt động. Nghĩa vụ thuế phụ thuộc vào tính chất giao dịch và chế độ thuế áp dụng.
- Hoạt động trong khu phi thuế quan: Xác định nghĩa vụ thuế theo quy định đối với hàng hóa, dịch vụ thuộc phạm vi khu phi thuế quan.
- Bán hàng vào thị trường nội địa: Cần xem xét nghĩa vụ thuế GTGT tại khâu nhập khẩu và các quy định liên quan.
- Hoạt động kinh doanh khác: Nếu phát sinh hoạt động chịu thuế GTGT, doanh nghiệp phải thực hiện nghĩa vụ thuế theo quy định tương ứng.
Do đó, kế toán cần phân loại riêng từng hoạt động để xác định chính xác nghĩa vụ thuế GTGT.
III. Hộ Kinh Doanh, Cá Nhân Kinh Doanh Có Phải Nộp Thuế GTGT Không?
Hộ kinh doanh, cá nhân kinh doanh có thể phải nộp thuế GTGT khi phát sinh doanh thu từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế và vượt ngưỡng doanh thu không chịu thuế theo quy định. Nghĩa vụ thuế được xác định dựa trên doanh thu, ngành nghề kinh doanh và phương thức bán hàng.
1. Hộ kinh doanh và cá nhân kinh doanh thuộc đối tượng nộp thuế GTGT khi nào?
Theo khoản 1 Điều 4 Luật Thuế GTGT số 48/2024/QH15, các đối tượng thuộc phạm vi điều chỉnh gồm:
- Hộ kinh doanh bán hàng hóa, cung cấp dịch vụ.
- Cá nhân kinh doanh độc lập, hoạt động thường xuyên.
- Cá nhân bán hàng trên website, mạng xã hội, sàn thương mại điện tử.
- Nhóm cá nhân cùng thực hiện hoạt động kinh doanh.
Tuy nhiên, thuộc nhóm người nộp thuế không đồng nghĩa với luôn phát sinh số thuế GTGT phải nộp. Cần xem xét ngưỡng doanh thu và tính chất hàng hóa, dịch vụ.
2. Hộ kinh doanh bán hàng trên Shopee, TikTok Shop, Lazada nộp thuế GTGT như thế nào?
Hộ, cá nhân kinh doanh trên sàn thương mại điện tử phải thực hiện nghĩa vụ thuế GTGT khi thuộc diện chịu thuế.
- Sàn có chức năng thanh toán: Nền tảng thuộc diện áp dụng thực hiện khấu trừ, kê khai và nộp thuế thay theo quy định.
- Nền tảng không có chức năng thanh toán: Hộ, cá nhân kinh doanh thực hiện nghĩa vụ kê khai, nộp thuế theo quy định.
- Bán hàng trên nhiều sàn hoặc kết hợp bán trực tiếp: Cần tổng hợp doanh thu từ các kênh, đối chiếu số thuế đã được khấu trừ, nộp thay để xác định nghĩa vụ thuế chính xác.
Hộ kinh doanh cần lưu giữ dữ liệu đơn hàng, doanh thu và chứng từ khấu trừ thuế để phục vụ đối chiếu.
3. Hộ kinh doanh không phát sinh doanh thu có phải nộp thuế GTGT không?
Hộ kinh doanh không phát sinh doanh thu từ hoạt động kinh doanh chịu thuế thì không phát sinh số thuế GTGT phải nộp đối với hoạt động đó.
Tuy nhiên, cần phân biệt:
- Không phát sinh doanh thu: Không có doanh thu tính thuế GTGT trong kỳ.
- Doanh thu không vượt 1 tỷ đồng/năm: Thuộc diện không chịu thuế GTGT theo ngưỡng doanh thu hiện hành.
- Tạm ngừng kinh doanh: Thực hiện thủ tục thông báo và nghĩa vụ quản lý thuế theo quy định.
IV. Nhà Cung Cấp Nước Ngoài Có Phải Nộp Thuế GTGT Tại Việt Nam Không?
Nhà cung cấp nước ngoài có thể phải nộp thuế GTGT tại Việt Nam khi cung cấp hàng hóa, dịch vụ thuộc diện chịu thuế cho tổ chức, cá nhân tại Việt Nam. Theo khoản 3 và khoản 4 Điều 4 Luật Thuế GTGT số 48/2024/QH15, trách nhiệm kê khai, nộp thuế phụ thuộc vào hình thức kinh doanh, chủ thể cung cấp và cơ chế quản lý thuế áp dụng.
1. Nhà cung cấp nước ngoài là ai theo Luật Thuế GTGT?
Nhà cung cấp nước ngoài trong lĩnh vực thương mại điện tử, kinh doanh trên nền tảng số là tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam hoặc cá nhân nước ngoài không cư trú tại Việt Nam, có hoạt động cung cấp hàng hóa, dịch vụ cho tổ chức, cá nhân tại Việt Nam.
Cần phân biệt hai nhóm:
Nhà cung cấp nước ngoài trên nền tảng số: Cung cấp dịch vụ quảng cáo, phần mềm, dịch vụ trực tuyến, nội dung số...
Nhà thầu nước ngoài: Cung cấp hàng hóa, dịch vụ theo hợp đồng với tổ chức, cá nhân tại Việt Nam, thuộc phạm vi áp dụng của quy định về thuế nhà thầu khi đáp ứng điều kiện.
Hai nhóm có thể giao thoa nhưng không mặc nhiên áp dụng cùng một cơ chế kê khai, nộp thuế.
2. Nhà cung cấp nước ngoài trực tiếp kê khai, nộp thuế GTGT như thế nào?
Nhà cung cấp nước ngoài thuộc diện trực tiếp thực hiện nghĩa vụ thuế tại Việt Nam cần:
- Đăng ký thuế: Thực hiện đăng ký và được cấp mã số thuế theo quy định.
- Kê khai thuế: Xác định doanh thu phát sinh tại Việt Nam, kê khai thuế theo phương pháp áp dụng.
- Nộp thuế: Nộp số thuế phát sinh theo thời hạn và quy trình quản lý thuế.
- Lưu trữ thông tin: Quản lý dữ liệu giao dịch, doanh thu và chứng từ liên quan.
Nhà cung cấp có thể thực hiện thủ tục qua Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài theo quy định quản lý thuế.
3. Doanh nghiệp Việt Nam mua dịch vụ từ nhà cung cấp nước ngoài thì ai nộp thuế?
Trách nhiệm nộp thuế GTGT phụ thuộc vào hình thức cung cấp dịch vụ và cơ chế thuế áp dụng:
- Mua dịch vụ trực tiếp từ nhà thầu nước ngoài: Doanh nghiệp Việt Nam có thể phải khấu trừ, kê khai và nộp thuế thay.
- Mua dịch vụ qua nền tảng số: Nhà cung cấp nước ngoài, đơn vị quản lý nền tảng hoặc doanh nghiệp Việt Nam có thể thực hiện nghĩa vụ theo trường hợp được quy định tại khoản 4 Điều 4.
- Doanh nghiệp Việt Nam áp dụng phương pháp khấu trừ: Cần kiểm tra trách nhiệm khấu trừ, nộp thay khi mua dịch vụ qua nền tảng số.
Không nên mặc định nhà cung cấp nước ngoài đã đăng ký thuế thì doanh nghiệp Việt Nam luôn được miễn trách nhiệm nộp thay.
V. Trách Nhiệm Khấu Trừ, Kê Khai Và Nộp Thuế GTGT Thay Thuộc Về Ai?
Theo khoản 3, khoản 4 và khoản 5 Điều 4 Luật Thuế GTGT số 48/2024/QH15, trách nhiệm khấu trừ, kê khai và nộp thuế GTGT thay có thể thuộc về tổ chức, cá nhân tại Việt Nam hoặc đơn vị quản lý nền tảng số, sàn thương mại điện tử, tùy từng trường hợp.
1. Trường hợp bên Việt Nam có trách nhiệm khấu trừ, nộp thuế thay cho tổ chức nước ngoài
Tổ chức, cá nhân tại Việt Nam có thể phải khấu trừ, nộp thuế GTGT thay khi mua dịch vụ từ tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam hoặc cá nhân nước ngoài không cư trú tại Việt Nam.
Cụ thể:
- Theo khoản 3 Điều 4: Áp dụng đối với các trường hợp mua dịch vụ từ nước ngoài thuộc phạm vi quy định, trừ trường hợp thuộc khoản 4 và khoản 5.
- Theo khoản 4 Điều 4: Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ có trách nhiệm khấu trừ, nộp thay khi mua dịch vụ từ nhà cung cấp nước ngoài kinh doanh trên nền tảng số theo quy định.
Trách nhiệm cụ thể cần được xác định theo loại dịch vụ, phương thức giao dịch và quy định quản lý thuế tương ứng.
2. Nhà quản lý nền tảng số nước ngoài thực hiện nghĩa vụ thuế như thế nào?
Nhà quản lý nền tảng số nước ngoài có thể phát sinh trách nhiệm khấu trừ, kê khai và nộp thuế thay cho nhà cung cấp nước ngoài theo khoản 4 Điều 4 Luật Thuế GTGT.
Cần phân biệt:
- Nhà cung cấp nước ngoài: Có nghĩa vụ thuế đối với doanh thu từ hoạt động cung cấp hàng hóa, dịch vụ chịu thuế tại Việt Nam.
- Nhà quản lý nền tảng số: Thực hiện khấu trừ, kê khai và nộp thay khi thuộc trường hợp pháp luật quy định.
Nghĩa vụ nộp thay của nền tảng không đồng nghĩa mọi giao dịch trên nền tảng đều được xử lý thuế theo cùng một cơ chế.
3. Nộp thuế thay có làm chấm dứt mọi nghĩa vụ thuế của người bán không?
Không. Nộp thuế thay chỉ xác nhận nghĩa vụ thuế đã được thực hiện đối với khoản doanh thu và số thuế thuộc phạm vi khấu trừ, nộp thay.
Người bán vẫn cần:
- Theo dõi, đối chiếu doanh thu và số thuế đã được khấu trừ.
- Kê khai, nộp thuế đối với doanh thu chưa được khấu trừ, nộp thay nếu thuộc diện phải thực hiện.
- Lưu trữ chứng từ, dữ liệu giao dịch phục vụ kiểm tra thuế.
- Thực hiện các nghĩa vụ quản lý thuế khác theo quy định.
Lưu ý: Kế toán cần phân biệt rõ người có nghĩa vụ thuế và tổ chức thực hiện nộp thuế thay để tránh kê khai trùng hoặc bỏ sót nghĩa vụ thuế GTGT.
VI. Cách Xác Định Một Tổ Chức, Cá Nhân Có Phải Nộp Thuế GTGT Không?
Để xác định tổ chức, cá nhân có thuộc đối tượng nộp thuế GTGT hay không, cần căn cứ Điều 4 Luật Thuế GTGT số 48/2024/QH15 và thực hiện theo 5 bước sau:
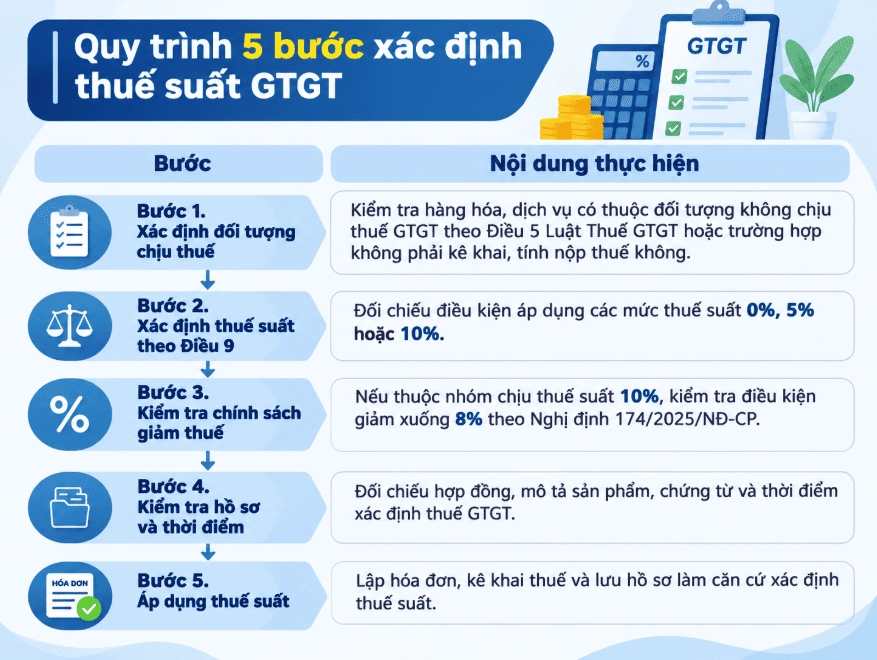
Lưu ý: Thuộc đối tượng nộp thuế GTGT không đồng nghĩa với luôn phát sinh số thuế phải nộp. Kế toán cần xem xét đồng thời chủ thể, hoạt động kinh doanh, doanh thu và quy định thuế áp dụng để xác định chính xác nghĩa vụ của từng trường hợp.
VII. Người Nộp Thuế GTGT Phải Thực Hiện Những Nghĩa Vụ Gì?
Người nộp thuế GTGT có trách nhiệm đăng ký thuế, xác định phương pháp tính thuế, kê khai, nộp thuế và quản lý hóa đơn, chứng từ theo quy định. Nghĩa vụ cụ thể phụ thuộc vào loại hình kinh doanh, phương pháp tính thuế và hoạt động phát sinh.
1. Đăng ký thuế và sử dụng mã số thuế
Doanh nghiệp, tổ chức, hộ kinh doanh và cá nhân kinh doanh thuộc diện đăng ký thuế phải thực hiện thủ tục đăng ký, sử dụng mã số thuế hoặc số định danh cá nhân theo quy định. Thông tin đăng ký thuế cần được cập nhật khi có thay đổi.
2. Xác định phương pháp tính thuế GTGT
Người nộp thuế cần xác định phương pháp tính thuế phù hợp:
- Phương pháp khấu trừ: Áp dụng đối với cơ sở kinh doanh đáp ứng điều kiện theo quy định. Thuế GTGT phải nộp được xác định bằng thuế đầu ra trừ thuế đầu vào được khấu trừ.
- Phương pháp trực tiếp: Áp dụng đối với các đối tượng thuộc diện tính thuế trực tiếp, trong đó có hộ, cá nhân kinh doanh thuộc diện chịu thuế.
Phương pháp tính thuế ảnh hưởng trực tiếp đến cách xác định số thuế phải nộp và quyền khấu trừ thuế GTGT đầu vào.
3. Kê khai và nộp thuế GTGT đúng thời hạn
Người nộp thuế phải kê khai, nộp thuế theo kỳ và thời hạn quy định:
- Doanh nghiệp: Thông thường kê khai theo tháng hoặc quý khi đáp ứng điều kiện.
- Hộ, cá nhân kinh doanh: Thực hiện nghĩa vụ thuế theo phương thức quản lý áp dụng.
- Trường hợp nộp thuế thay: Tổ chức có trách nhiệm khấu trừ, kê khai và nộp thay theo quy định.
- Hoạt động đặc thù: Hàng nhập khẩu, dịch vụ nước ngoài và giao dịch trên nền tảng số thực hiện theo cơ chế thuế tương ứng.
4. Lập hóa đơn và lưu trữ chứng từ thuế GTGT
Người nộp thuế có trách nhiệm lập hóa đơn và lưu trữ hồ sơ, chứng từ theo quy định, gồm:
- Hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ.
- Chứng từ thanh toán và hồ sơ giao dịch.
- Chứng từ nộp thuế GTGT tại khâu nhập khẩu.
- Hợp đồng, chứng từ liên quan đến dịch vụ mua từ nước ngoài.
Hóa đơn, chứng từ hợp pháp là căn cứ quan trọng để kê khai, xác định nghĩa vụ thuế và khấu trừ thuế GTGT đầu vào.
5. Khấu trừ và hoàn thuế GTGT khi đáp ứng điều kiện
Cơ sở kinh doanh áp dụng phương pháp khấu trừ được khấu trừ thuế GTGT đầu vào khi đáp ứng điều kiện theo Điều 14 Luật Thuế GTGT và quy định liên quan.
Trường hợp thuộc diện hoàn thuế, người nộp thuế có thể đề nghị hoàn thuế theo Điều 15 và các văn bản hướng dẫn.
Lưu ý: Khấu trừ và hoàn thuế GTGT là quyền của người nộp thuế khi đáp ứng điều kiện pháp luật, không phải nghĩa vụ bắt buộc đối với mọi tổ chức, cá nhân kinh doanh.
Để xử lý thành thạo các nghiệp vụ thuế GTGT, từ xác định thuế suất, kiểm tra hóa đơn, chứng từ đến kê khai và quyết toán thuế, bạn có thể tham khảo Khóa học Kế toán Thuế thực hành tại Kế toán Lê Ánh. Chương trình giúp học viên củng cố kiến thức pháp luật thuế và nâng cao kỹ năng xử lý các tình huống phát sinh trong thực tế doanh nghiệp