Thuế Suất GTGT 0%: Điều Kiện, Hồ Sơ Và Các Trường Hợp Được Áp Dụng
03/11/2026 - 10:03
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Thuế suất GTGT 0% áp dụng đối với một số hàng hóa, dịch vụ xuất khẩu và các trường hợp khác theo khoản 1 Điều 9 Luật Thuế GTGT 2024. Để áp dụng mức thuế này, doanh nghiệp phải xác định đúng đối tượng theo Điều 17, đáp ứng điều kiện tại Điều 18 Nghị định 181/2025/NĐ-CP và có hồ sơ chứng minh theo Điều 4 Thông tư 69/2025/TT-BTC. Không phải mọi giao dịch bán cho khách hàng nước ngoài hoặc doanh nghiệp chế xuất đều mặc nhiên được hưởng thuế suất 0%.
|
Những Điểm Chính Cần Ghi Nhớ Về Thuế Suất GTGT 0%
|
- I. Thuế Suất GTGT 0% Là Gì? Bản Chất Và Ý Nghĩa
- II. Những Trường Hợp Được Áp Dụng Thuế Suất GTGT 0%
- III. Điều Kiện Áp Dụng Thuế Suất GTGT 0% Theo Quy Định Mới Nhất
- IV. Hồ Sơ Áp Dụng Thuế Suất GTGT 0% Gồm Những Gì?
- V. Những Trường Hợp Không Được Áp Dụng Thuế Suất GTGT 0%
- VI. Những Sai Sót Thường Gặp Khi Áp Dụng Thuế Suất GTGT 0% Và Cách Phòng Tránh
I. Thuế Suất GTGT 0% Là Gì? Bản Chất Và Ý Nghĩa
1. Khái niệm thuế suất GTGT 0%
Thuế suất GTGT 0% là mức thuế suất áp dụng đối với một số hàng hóa, dịch vụ thuộc đối tượng chịu thuế giá trị gia tăng theo quy định tại khoản 1 Điều 9 Luật Thuế GTGT số 48/2024/QH15, chủ yếu liên quan đến hoạt động xuất khẩu và các trường hợp đặc thù.
Khi áp dụng thuế suất 0%, số thuế GTGT đầu ra được xác định như sau:
Thuế GTGT đầu ra = Giá tính thuế GTGT × 0% = 0 đồng.
Doanh nghiệp vẫn có thể được khấu trừ thuế GTGT đầu vào phục vụ hoạt động chịu thuế suất 0% nếu đáp ứng đầy đủ điều kiện theo quy định. Đây là điểm khác biệt quan trọng so với hàng hóa, dịch vụ không chịu thuế GTGT.
2. Thuế suất 0% có phải là không phải nộp thuế GTGT không?
Áp dụng thuế suất GTGT 0% đồng nghĩa với số thuế GTGT đầu ra của giao dịch bằng 0, nhưng không có nghĩa doanh nghiệp được miễn toàn bộ nghĩa vụ về thuế GTGT.
Doanh nghiệp vẫn phải lập hóa đơn, kê khai thuế theo quy định, đồng thời lưu giữ hợp đồng, chứng từ thanh toán, chứng từ hải quan và hồ sơ liên quan để chứng minh giao dịch đủ điều kiện áp dụng thuế suất 0%.
Đặc biệt, nếu không đáp ứng điều kiện theo Điều 18 Nghị định 181/2025/NĐ-CP, doanh nghiệp có thể phải điều chỉnh thuế suất và nghĩa vụ thuế tương ứng.
3. Phân biệt thuế suất GTGT 0%, không chịu thuế và không phải kê khai, tính nộp thuế
Ba trường hợp này đều có thể không phát sinh số thuế GTGT đầu ra phải nộp nhưng khác nhau về bản chất pháp lý, quyền khấu trừ và hoàn thuế đầu vào.
|
Tiêu chí |
Thuế suất GTGT 0% |
Không chịu thuế GTGT |
Không phải kê khai, tính nộp thuế GTGT |
|
Bản chất |
Thuộc đối tượng chịu thuế, áp dụng thuế suất 0% |
Không thuộc đối tượng chịu thuế GTGT |
Giao dịch thuộc trường hợp pháp luật quy định không phải kê khai, tính nộp |
|
Thuế GTGT đầu ra |
Bằng 0 |
Không phát sinh |
Không phải tính, nộp |
|
Khấu trừ thuế đầu vào |
Được khấu trừ nếu đủ điều kiện |
Nguyên tắc chung là không được khấu trừ, trừ ngoại lệ |
Tùy từng trường hợp theo quy định |
|
Hoàn thuế GTGT |
Có thể được hoàn nếu đủ điều kiện |
Không được hoàn chỉ trên cơ sở hoạt động không chịu thuế, trừ trường hợp luật quy định |
Không tự động được hoàn; phụ thuộc trường hợp cụ thể |
|
Ví dụ |
Hàng hóa xuất khẩu đủ điều kiện áp dụng 0% |
Dịch vụ khám chữa bệnh thuộc diện không chịu thuế |
Khoản thu bồi thường bằng tiền thuộc trường hợp không phải kê khai, tính nộp |
Lưu ý: Thuế suất 0% không đồng nghĩa với không chịu thuế GTGT. Phân loại sai có thể ảnh hưởng trực tiếp đến quyền khấu trừ, hoàn thuế và tính chính xác của hồ sơ kê khai thuế doanh nghiệp.
II. Những Trường Hợp Được Áp Dụng Thuế Suất GTGT 0%
Căn cứ khoản 1 Điều 9 Luật Thuế GTGT số 48/2024/QH15 và Điều 17 Nghị định 181/2025/NĐ-CP, thuế suất GTGT 0% áp dụng chủ yếu đối với hàng hóa, dịch vụ xuất khẩu, vận tải quốc tế và một số hoạt động đặc thù. Tuy nhiên, từng nhóm giao dịch phải đáp ứng điều kiện tương ứng theo quy định pháp luật.
|
Nhóm giao dịch |
Điều kiện nhận diện |
Căn cứ pháp lý |
|
Hàng hóa xuất khẩu |
Bán cho bên nước ngoài, tiêu dùng ngoài Việt Nam |
Điểm a khoản 1 Điều 9; khoản 1 Điều 17 |
|
Hàng hóa bán vào khu phi thuế quan |
Tiêu dùng tại khu phi thuế quan, phục vụ trực tiếp sản xuất xuất khẩu |
Khoản 1, 5 Điều 17 |
|
Xuất khẩu tại chỗ |
Thuộc giao dịch xuất khẩu tại chỗ theo pháp luật |
Điểm a khoản 1 Điều 9 |
|
Gia công chuyển tiếp xuất khẩu |
Thuộc hoạt động gia công chuyển tiếp theo quy định |
Điểm c khoản 1 Điều 9; khoản 3 Điều 17 |
|
Dịch vụ xuất khẩu |
Cung cấp cho bên nước ngoài, tiêu dùng ngoài Việt Nam |
Điểm b khoản 1 Điều 9; khoản 2 Điều 17 |
|
Dịch vụ trong khu phi thuế quan |
Tiêu dùng tại khu phi thuế quan, phục vụ trực tiếp sản xuất xuất khẩu |
Khoản 2, 5 Điều 17 |
|
Vận tải quốc tế |
Có hành trình vận tải quốc tế theo quy định |
Điểm c khoản 1 Điều 9; khoản 3 Điều 17 |
|
Xây dựng, lắp đặt |
Công trình ở nước ngoài hoặc khu phi thuế quan |
Điểm c khoản 1 Điều 9; khoản 3 Điều 17 |
|
Các trường hợp đặc thù khác |
Thuộc danh mục được áp dụng, không thuộc trường hợp loại trừ |
Khoản 1 Điều 9; khoản 3, 4 Điều 17 |
Lưu ý quan trọng: Bảng trên chỉ xác định nhóm giao dịch có khả năng áp dụng thuế suất 0%. Doanh nghiệp cần kiểm tra thêm điều kiện tại Điều 18 Nghị định 181/2025/NĐ-CP và các trường hợp loại trừ trước khi lập hóa đơn, kê khai thuế.
III. Điều Kiện Áp Dụng Thuế Suất GTGT 0% Theo Quy Định Mới Nhất
Căn cứ Điều 18 Nghị định 181/2025/NĐ-CP, điều kiện áp dụng thuế suất GTGT 0% được xác định theo từng nhóm hàng hóa, dịch vụ. Doanh nghiệp cần đáp ứng yêu cầu về hợp đồng, chứng từ thanh toán, hồ sơ xuất khẩu và các điều kiện riêng đối với từng loại giao dịch.
1. Điều kiện áp dụng thuế suất 0% đối với hàng hóa xuất khẩu
Đối với hàng hóa xuất khẩu, doanh nghiệp phải đáp ứng các điều kiện cơ bản sau:
- Hợp đồng: Có hợp đồng bán hàng hóa, hợp đồng gia công hoặc hợp đồng ủy thác xuất khẩu theo quy định.
- Thanh toán: Có chứng từ thanh toán không dùng tiền mặt, trừ trường hợp ngoại lệ được pháp luật cho phép.
- Hải quan: Có tờ khai hải quan theo quy định đối với hàng hóa xuất khẩu thuộc diện phải thực hiện thủ tục hải quan.
- Điều kiện riêng: Các giao dịch như xuất khẩu tại chỗ, gia công chuyển tiếp hoặc hàng hóa có điểm giao nhận ngoài Việt Nam phải đáp ứng quy định tương ứng.
2. Điều kiện áp dụng thuế suất 0% đối với dịch vụ xuất khẩu
Dịch vụ xuất khẩu được áp dụng thuế suất GTGT 0% khi đáp ứng các điều kiện:
- Có hợp đồng cung cấp dịch vụ với tổ chức, cá nhân ở nước ngoài hoặc đối tượng phù hợp theo quy định.
- Có chứng từ thanh toán không dùng tiền mặt, trừ trường hợp được phép áp dụng hình thức thanh toán khác.
- Dịch vụ được tiêu dùng ngoài Việt Nam hoặc đáp ứng điều kiện tiêu dùng tại khu phi thuế quan theo quy định.
- Có tài liệu chứng minh bản chất, địa điểm và mục đích sử dụng dịch vụ khi cần thiết.
Lưu ý: Khách hàng thanh toán từ nước ngoài không đồng nghĩa dịch vụ được tiêu dùng ngoài Việt Nam. Doanh nghiệp phải xác định đúng bản chất giao dịch và các trường hợp loại trừ.
3. Điều kiện áp dụng đối với vận tải quốc tế
Hoạt động vận tải quốc tế được áp dụng thuế suất GTGT 0% khi đáp ứng các điều kiện chủ yếu:
- Có hợp đồng vận chuyển hành khách, hành lý, hàng hóa theo chặng quốc tế hoặc chứng từ vận chuyển phù hợp.
- Có chứng từ thanh toán không dùng tiền mặt hoặc hình thức thanh toán hợp lệ theo quy định.
- Có hồ sơ chứng minh hành trình vận tải quốc tế như vận đơn, vé vận chuyển và tài liệu liên quan.
Đối với từng loại hình vận tải, doanh nghiệp cần đối chiếu điều kiện riêng, đặc biệt khi hợp đồng có cả chặng vận chuyển nội địa.
4. Điều kiện đối với hàng hóa, dịch vụ cung cấp vào khu phi thuế quan
Hàng hóa, dịch vụ cung cấp vào khu phi thuế quan được áp dụng thuế suất 0% khi đáp ứng các yêu cầu:
- Đối tượng mua: Là tổ chức trong khu phi thuế quan thuộc trường hợp pháp luật quy định.
- Mục đích sử dụng: Hàng hóa, dịch vụ được tiêu dùng tại khu phi thuế quan và phục vụ trực tiếp hoạt động sản xuất xuất khẩu.
- Hồ sơ: Có hợp đồng, chứng từ thanh toán, chứng từ giao nhận và hồ sơ hải quan tương ứng nếu thuộc diện phải thực hiện thủ tục.
Không phải mọi giao dịch với doanh nghiệp chế xuất hoặc tổ chức trong khu phi thuế quan đều được áp dụng thuế suất 0%.
Lưu ý quan trọng: Điều kiện áp dụng thuế suất GTGT 0% không hoàn toàn giống nhau giữa hàng hóa xuất khẩu, dịch vụ xuất khẩu và vận tải quốc tế. Doanh nghiệp cần đối chiếu Điều 18 Nghị định 181/2025/NĐ-CP để xác định chính xác điều kiện, tránh thiếu hồ sơ hoặc kê khai sai thuế suất.
IV. Hồ Sơ Áp Dụng Thuế Suất GTGT 0% Gồm Những Gì?
Căn cứ Điều 4 Thông tư 69/2025/TT-BTC và Điều 18 Nghị định 181/2025/NĐ-CP, hồ sơ áp dụng thuế suất GTGT 0% được xác định theo từng loại giao dịch. Doanh nghiệp cần chuẩn bị đầy đủ chứng từ bắt buộc và lưu giữ tài liệu liên quan để chứng minh hàng hóa, dịch vụ đáp ứng điều kiện áp dụng thuế suất 0%.
1. Hồ sơ chứng minh thuế suất 0% đối với hàng hóa xuất khẩu
Đối với hàng hóa xuất khẩu, kế toán cần kiểm tra các chứng từ sau:
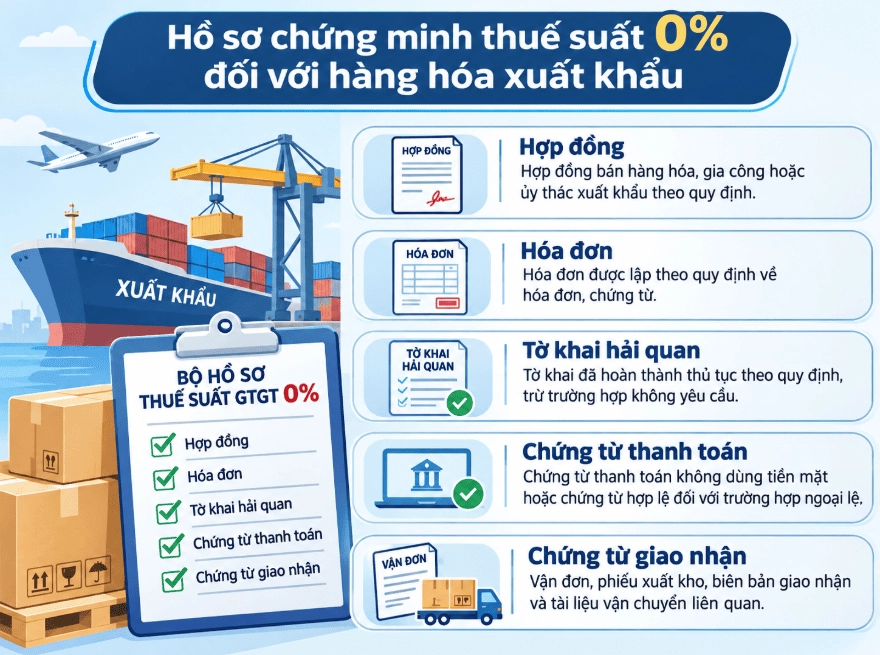
Các trường hợp xuất khẩu tại chỗ, gia công chuyển tiếp hoặc xuất khẩu ủy thác cần bổ sung hồ sơ đặc thù theo quy định.
2. Hồ sơ áp dụng thuế suất 0% đối với dịch vụ xuất khẩu
Hồ sơ dịch vụ xuất khẩu cần có:
- Hợp đồng cung cấp dịch vụ với tổ chức, cá nhân nước ngoài.
- Hóa đơn dịch vụ theo quy định.
- Chứng từ thanh toán không dùng tiền mặt, trừ trường hợp ngoại lệ.
- Biên bản nghiệm thu, bàn giao hoặc xác nhận hoàn thành dịch vụ.
- Tài liệu chứng minh dịch vụ được tiêu dùng ngoài Việt Nam hoặc đáp ứng điều kiện riêng.
Lưu ý: Hợp đồng và chứng từ thanh toán là những điều kiện pháp lý quan trọng. Biên bản nghiệm thu, thư xác nhận, báo cáo kết quả công việc và tài liệu tương tự là chứng cứ bổ trợ cần lưu giữ để chứng minh bản chất giao dịch; không phải mọi dịch vụ đều bắt buộc có cùng một loại biên bản.
3. Hồ sơ đối với hàng hóa, dịch vụ cung cấp vào khu phi thuế quan
Doanh nghiệp cần chuẩn bị:
- Hợp đồng mua bán hàng hóa hoặc cung cấp dịch vụ.
- Hóa đơn và chứng từ thanh toán theo quy định.- Chứng từ giao nhận hàng hóa, nghiệm thu dịch vụ.
- Tờ khai hải quan đối với trường hợp phải thực hiện thủ tục hải quan.
- Tài liệu chứng minh hàng hóa, dịch vụ được tiêu dùng tại khu phi thuế quan và phục vụ trực tiếp hoạt động sản xuất xuất khẩu.
Đặc biệt, kế toán cần kiểm tra tư cách của bên mua và mục đích sử dụng hàng hóa, dịch vụ, tránh áp dụng thuế suất 0% chỉ dựa trên địa chỉ của doanh nghiệp chế xuất.
4. Hồ sơ đối với vận tải quốc tế và xây dựng, lắp đặt
Đối với vận tải quốc tế:
- Hợp đồng vận chuyển hoặc chứng từ vận chuyển phù hợp.
- Vé, vận đơn và tài liệu xác định hành trình quốc tế.
- Chứng từ thanh toán theo quy định.
- Hồ sơ bổ sung tùy loại hình vận tải.
Đối với hoạt động xây dựng, lắp đặt:
- Hợp đồng xây dựng, lắp đặt công trình.
- Hồ sơ xác định địa điểm thực hiện công trình.
- Biên bản nghiệm thu, bàn giao khối lượng hoàn thành.
- Hóa đơn, chứng từ thanh toán và tài liệu liên quan theo điều kiện áp dụng.
Trường hợp công trình có nhiều hạng mục, doanh nghiệp nên lưu hồ sơ riêng để xác định doanh thu thuộc diện áp dụng thuế suất 0%.
V. Những Trường Hợp Không Được Áp Dụng Thuế Suất GTGT 0%
Theo khoản 1 Điều 9 Luật Thuế GTGT số 48/2024/QH15 và các văn bản hướng dẫn, không phải mọi hàng hóa, dịch vụ xuất khẩu hoặc giao dịch với tổ chức nước ngoài đều được áp dụng thuế suất GTGT 0%. Doanh nghiệp cần kiểm tra các trường hợp loại trừ và điều kiện cụ thể trước khi kê khai.
1. Hàng hóa, dịch vụ thuộc danh mục loại trừ theo pháp luật
Một số hàng hóa, dịch vụ không được áp dụng thuế suất GTGT 0% gồm:
- Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài.
- Dịch vụ tái bảo hiểm ra nước ngoài.
- Dịch vụ cấp tín dụng.
- Chuyển nhượng vốn, sản phẩm phái sinh.
- Dịch vụ bưu chính, viễn thông.
- Sản phẩm xuất khẩu thuộc trường hợp loại trừ theo quy định, như một số tài nguyên, khoáng sản và sản phẩm chế biến từ tài nguyên, khoáng sản.
Việc xác định phải căn cứ vào bản chất giao dịch và phạm vi loại trừ cụ thể, không chỉ dựa trên tên hàng hóa, dịch vụ.
2. Dịch vụ cung cấp cho khách hàng nước ngoài nhưng tiêu dùng tại Việt Nam
Dịch vụ cung cấp cho tổ chức, cá nhân nước ngoài nhưng được tiêu dùng tại Việt Nam thường không đáp ứng điều kiện áp dụng thuế suất 0%, trừ trường hợp có quy định riêng.
Ví dụ: Công ty Việt Nam cung cấp dịch vụ tư vấn cho doanh nghiệp nước ngoài để triển khai dự án tại Việt Nam. Nếu dịch vụ được xác định là tiêu dùng tại Việt Nam và không thuộc trường hợp ngoại lệ, giao dịch không được áp dụng thuế suất 0%.
3. Hàng hóa, dịch vụ bán vào khu phi thuế quan nhưng không đáp ứng điều kiện
Giao dịch với doanh nghiệp chế xuất hoặc tổ chức trong khu phi thuế quan không được áp dụng thuế suất 0% nếu không đáp ứng điều kiện pháp luật, chẳng hạn:
- Hàng hóa, dịch vụ không phục vụ trực tiếp hoạt động sản xuất xuất khẩu theo yêu cầu của quy định.
- Dịch vụ không được tiêu dùng tại khu phi thuế quan.
- Hàng hóa, dịch vụ thuộc danh mục loại trừ.
- Không đáp ứng điều kiện về hồ sơ, chứng từ tương ứng.
4. Giao dịch không đáp ứng điều kiện về hợp đồng, thanh toán hoặc chứng từ
Doanh nghiệp có thể không đủ điều kiện áp dụng thuế suất 0% nếu:
- Không có hợp đồng hợp lệ theo yêu cầu.
- Thiếu chứng từ thanh toán không dùng tiền mặt và không thuộc trường hợp ngoại lệ.
- Thiếu tờ khai hải quan đối với giao dịch bắt buộc thực hiện thủ tục hải quan.
- Hồ sơ không chứng minh được bản chất hoặc điều kiện xuất khẩu.
Kế toán cần kiểm tra tính đầy đủ, thống nhất của chứng từ trước khi xác định thuế suất.
5. Hàng hóa xuất khẩu nhưng thuộc nhóm không áp dụng thuế suất 0%
Theo điểm d khoản 1 Điều 9 Luật Thuế GTGT, một số hàng hóa dù xuất khẩu vẫn không được áp dụng thuế suất 0%, gồm:
- Thuốc lá, rượu, bia nhập khẩu sau đó xuất khẩu.
- Sản phẩm xuất khẩu thuộc nhóm loại trừ theo quy định về tài nguyên, khoáng sản.
- Xăng, dầu mua tại nội địa bán cho cơ sở kinh doanh trong khu phi thuế quan.
- Xe ô tô bán cho tổ chức, cá nhân trong khu phi thuế quan.
Lưu ý quan trọng: Hàng hóa, dịch vụ không đủ điều kiện áp dụng thuế suất GTGT 0% không đồng nghĩa tự động chuyển sang thuế suất 10%. Kế toán phải xác định lại bản chất giao dịch, đối tượng chịu thuế và mức thuế suất tương ứng theo quy định hiện hành.
VI. Những Sai Sót Thường Gặp Khi Áp Dụng Thuế Suất GTGT 0% Và Cách Phòng Tránh
Áp dụng sai thuế suất GTGT 0% có thể khiến doanh nghiệp bị điều chỉnh thuế, truy thu và xử phạt. Dưới đây là 6 sai sót thường gặp và cách phòng tránh.
1. Nhầm thuế suất 0% với không chịu thuế GTGT
Thuế suất 0% vẫn thuộc diện chịu thuế GTGT và có thể được khấu trừ, hoàn thuế đầu vào nếu đủ điều kiện. Trong khi đó, hàng hóa, dịch vụ không chịu thuế GTGT về nguyên tắc không được khấu trừ thuế đầu vào, trừ trường hợp pháp luật quy định khác.
Cách phòng tránh: Phân loại đúng đối tượng chịu thuế trước khi lập hóa đơn và kê khai.
2. Áp dụng 0% chỉ dựa trên thông tin khách hàng ở nước ngoài
Không phải mọi giao dịch với khách hàng nước ngoài đều được áp dụng thuế suất 0%. Đối với dịch vụ xuất khẩu, nơi tiêu dùng dịch vụ là yếu tố quan trọng để xác định điều kiện áp dụng.Cách phòng tránh: Kiểm tra hợp đồng, bản chất dịch vụ, địa điểm tiêu dùng và các trường hợp loại trừ.
3. Không kiểm tra mục đích sử dụng hàng hóa, dịch vụ trong khu phi thuế quan
Hàng hóa, dịch vụ bán vào khu phi thuế quan không mặc nhiên được áp dụng thuế suất 0%. Giao dịch phải đáp ứng điều kiện về đối tượng, nơi tiêu dùng và mục đích phục vụ hoạt động sản xuất xuất khẩu.
Cách phòng tránh: Xác minh tư cách bên mua, mục đích sử dụng và lưu giữ tài liệu chứng minh.
4. Thiếu hoặc không thống nhất chứng từ thanh toán, hợp đồng, hóa đơn
Sai lệch về tên đối tác, giá trị hợp đồng, thông tin thanh toán hoặc thiếu chứng từ bắt buộc có thể khiến doanh nghiệp không đủ cơ sở chứng minh điều kiện áp dụng thuế suất 0%.
Cách phòng tránh: Đối chiếu hợp đồng, hóa đơn, chứng từ thanh toán và hồ sơ xuất khẩu trước khi kê khai.
5. Kê khai thuế suất 0% trước khi xác định đầy đủ điều kiện
Một số doanh nghiệp áp dụng thuế suất 0% ngay khi phát sinh giao dịch mà chưa kiểm tra điều kiện pháp lý, chứng từ hoặc các trường hợp loại trừ.
Cách phòng tránh: Rà soát điều kiện theo Điều 18 Nghị định 181/2025/NĐ-CP, đồng thời theo dõi các chứng từ chưa đến hạn thanh toán hoặc cần bổ sung.
6. Không lưu trữ tài liệu chứng minh bản chất giao dịch
Thiếu biên bản giao nhận, nghiệm thu, chứng từ vận chuyển hoặc tài liệu chứng minh nơi tiêu dùng dịch vụ có thể gây khó khăn khi giải trình với cơ quan thuế.
Cách phòng tránh: Lưu trữ hồ sơ theo từng hợp đồng, giao dịch và bổ sung tài liệu chứng minh phù hợp.
Áp dụng đúng thuế suất GTGT 0% giúp doanh nghiệp tuân thủ quy định pháp luật, đảm bảo quyền khấu trừ, hoàn thuế và hạn chế rủi ro khi thanh tra, kiểm tra thuế. Kế toán cần xác định chính xác đối tượng áp dụng, kiểm tra đầy đủ điều kiện và chuẩn bị hồ sơ chứng minh theo Luật Thuế GTGT 2024, Nghị định 181/2025/NĐ-CP và Thông tư 69/2025/TT-BTC.
Để xử lý thành thạo các nghiệp vụ thuế GTGT, từ xác định thuế suất, kiểm tra hóa đơn, chứng từ đến kê khai và quyết toán thuế, bạn có thể tham khảo Khóa học Kế toán Thuế thực hành tại Kế toán Lê Ánh. Chương trình giúp học viên củng cố kiến thức pháp luật thuế và nâng cao kỹ năng xử lý các tình huống phát sinh trong thực tế doanh nghiệp.