Trọn Bộ 5 Phụ Lục Và Mẫu Biểu Thông Tư 91/2026/TT-BTC (Bản Word, Excel)
14/09/2026 - 15:19
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Trọn bộ 5 Phụ lục và mẫu biểu Thông tư 91/2026/TT-BTC bao gồm Phụ lục I, II quy định về ký hiệu hóa đơn, chứng từ điện tử; Phụ lục III là hệ thống mẫu biểu dành cho người nộp thuế; Phụ lục IV là mẫu thông báo của cơ quan thuế; Phụ lục V là mẫu hiển thị tham khảo. Theo quy định, Phụ lục I, II, III và IV được sử dụng bắt buộc, còn Phụ lục V mang tính tham khảo, không bắt buộc áp dụng.
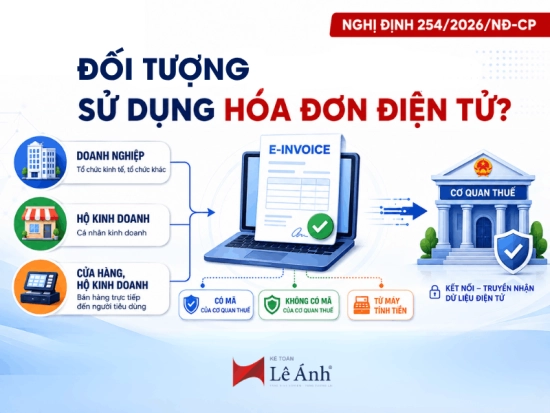
Thông tư 91/2026/TT-BTC có hiệu lực từ 01/7/2026, hướng dẫn thực hiện Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ điện tử. Đây là nhóm biểu mẫu kế toán thường xuyên phải tra cứu khi đăng ký sử dụng hóa đơn điện tử, tổng hợp dữ liệu, xử lý hóa đơn có sai sót và thực hiện các thủ tục liên quan. Bài viết dưới đây Kế toán Lê Ánh tổng hợp đầy đủ 5 phụ lục Thông tư 91/2026/TT-BTC, giải thích công dụng từng nhóm mẫu và cung cấp file Word, Excel để tải về, giúp kế toán dễ tra cứu, lựa chọn đúng biểu mẫu và áp dụng vào hồ sơ thực tế.
Tải nhanh: TRỌN BỘ MẪU BIỂU THÔNG TƯ 91/2026/TT-BTC BẢN WORD VÀ EXCEL
|
NHỮNG Ý CHÍNH CẦN NHỚ
|
- 1. Thông tư 91/2026/TT-BTC có mấy phụ lục?
- 2. Phụ lục I – Ký hiệu mẫu, ký hiệu hóa đơn
- 3. Phụ lục II – Ký hiệu mẫu, ký hiệu chứng từ điện tử
- 4. Phụ lục III – Hồ sơ hóa đơn, chứng từ dành cho người nộp thuế
- 5. Phụ lục IV – Các mẫu thông báo của cơ quan thuế
- 6. Phụ lục V – Mẫu hiển thị hóa đơn, chứng từ (tham khảo)
- 7. Các mẫu biểu quan trọng nhất kế toán cần dùng thường xuyên
- 8. Tải trọn bộ 5 phụ lục và mẫu biểu bản Word, Excel
1. Thông tư 91/2026/TT-BTC có mấy phụ lục?
Điều khoản thi hành của Thông tư 91/2026/TT-BTC ghi rõ Thông tư gồm 05 phụ lục, các phụ lục từ Phụ lục I đến Phụ lục IV có tính bắt buộc, riêng Phụ lục V mang tính tham khảo. Nắm cấu trúc này là cách tra nhanh mẫu cần dùng nằm ở phụ lục nào.
|
Phụ lục |
Nội dung chính |
Tính chất |
|
Phụ lục I |
Ký hiệu mẫu, ký hiệu hóa đơn |
Bắt buộc |
|
Phụ lục II |
Ký hiệu mẫu, ký hiệu chứng từ điện tử |
Bắt buộc |
|
Phụ lục III |
Hồ sơ hóa đơn, chứng từ – người nộp thuế (tờ khai, bảng tổng hợp, thông báo sai sót, chứng từ, phiếu) |
Bắt buộc |
|
Phụ lục IV |
Các mẫu thông báo của cơ quan thuế |
Bắt buộc |
|
Phụ lục V |
Mẫu hiển thị hóa đơn, chứng từ |
Tham khảo |
2. Phụ lục I – Ký hiệu mẫu, ký hiệu hóa đơn
Phụ lục I quy định ký hiệu mẫu hóa đơn điện tử là một chữ số phản ánh loại hóa đơn và ký hiệu hóa đơn là nhóm sáu ký tự phản ánh loại hóa đơn có mã hay không có mã, năm lập và loại hóa đơn sử dụng. Đây là căn cứ để đọc đúng một hóa đơn thuộc loại nào.
Ký hiệu mẫu hóa đơn điện tử gồm các số:
- Số 1: hóa đơn giá trị gia tăng; Số 2: hóa đơn bán hàng.
- Số 3: hóa đơn bán tài sản công; Số 4: hóa đơn bán hàng dự trữ quốc gia.
- Số 5: tem, vé, thẻ, phiếu thu điện tử hoặc chứng từ điện tử có nội dung của hóa đơn.
- Số 6: phiếu xuất kho kiêm vận chuyển nội bộ điện tử, phiếu xuất kho hàng gửi bán đại lý điện tử.
- Số 7: hóa đơn thương mại điện tử; Số 8 và Số 9: hóa đơn giá trị gia tăng hoặc bán hàng tích hợp biên lai thu thuế, phí, lệ phí.
Sáu ký tự của ký hiệu hóa đơn gồm: ký tự đầu là C hoặc K (C là có mã, K là không có mã của cơ quan thuế); hai ký tự tiếp theo là hai số cuối của năm lập; một ký tự loại hóa đơn (T, D, L, M, N, B, G, H, X, F); hai ký tự cuối do người bán tự xác định.
Ví dụ, 1C26TAA là hóa đơn giá trị gia tăng có mã của cơ quan thuế lập năm 2026 do doanh nghiệp đăng ký sử dụng; 1C26LBB là hóa đơn giá trị gia tăng có mã cấp theo từng lần phát sinh.
3. Phụ lục II – Ký hiệu mẫu, ký hiệu chứng từ điện tử
Phụ lục II quy định ký hiệu mẫu, ký hiệu chứng từ điện tử cho hai loại chứng từ trong lĩnh vực quản lý thuế, phí, lệ phí là chứng từ khấu trừ thuế và biên lai. Kế toán nhân sự – tiền lương và tổ chức thu phí cần nắm phần này khi phát hành chứng từ.
Hai nhóm ký hiệu chính:
- Chứng từ khấu trừ thuế thu nhập cá nhân điện tử. Ký hiệu mẫu là 03/TNCN. Ký hiệu gồm sáu ký tự, hai ký tự đầu là "CT", hai ký tự tiếp theo là hai số cuối của năm lập, hai ký tự cuối do tổ chức tự xác định. Ví dụ, 03/TNCNCT26AA là chứng từ khấu trừ thuế thu nhập cá nhân điện tử lập năm 2026.
- Biên lai điện tử. Ký hiệu mẫu là EBL01 cho biên lai không có mệnh giá và EBL02 cho biên lai có mệnh giá. Ký hiệu gồm năm ký tự: hai số cuối của năm lập, một chữ T cho biên lai do tổ chức đăng ký sử dụng, hai chữ cái tự xác định.
4. Phụ lục III – Hồ sơ hóa đơn, chứng từ dành cho người nộp thuế
Phụ lục III là bộ mẫu biểu người nộp thuế dùng nhiều nhất, gồm tờ khai đăng ký, bảng tổng hợp dữ liệu, thông báo sai sót, chứng từ và phiếu. Đây là nhóm mẫu kế toán thao tác thường xuyên nên cần lưu sẵn để dùng.
Danh mục mẫu biểu tại Phụ lục III:
|
Mẫu số |
Tên mẫu biểu |
|
01/ĐKTĐ-HĐĐT |
Tờ khai đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử |
|
01/ĐKTĐ-CTĐT |
Tờ khai đăng ký/thay đổi thông tin sử dụng chứng từ điện tử |
|
01/TH-HĐĐT |
Bảng tổng hợp dữ liệu hóa đơn điện tử gửi cơ quan thuế |
|
01/TH-BLĐT |
Bảng tổng hợp dữ liệu biên lai điện tử gửi cơ quan thuế |
|
01/TH-DT |
Bảng tổng hợp doanh thu |
|
01/TTGD |
Bảng thông tin chi tiết giao dịch |
|
04/SS-HĐĐT |
Thông báo hóa đơn điện tử đã lập sai |
|
04/SS-CTĐT |
Thông báo chứng từ điện tử đã lập sai |
|
01/BK-ĐCTT |
Bảng kê các hóa đơn điện tử đã lập sai |
|
06/ĐN-PSĐT |
Đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế |
|
01/CCTT-ĐK |
Đề nghị đăng ký mới hoặc bổ sung nội dung cung cấp thông tin hóa đơn điện tử |
|
02/HUY-HĐBLG |
Thông báo kết quả tiêu hủy hóa đơn giấy, biên lai giấy |
Phụ lục III còn kèm các mẫu chứng từ và phiếu áp dụng theo nghiệp vụ, gồm mẫu 03/TNCN chứng từ khấu trừ thuế thu nhập cá nhân, phiếu xuất kho kiêm vận chuyển nội bộ điện tử, mẫu 04/HGĐL phiếu xuất kho hàng gửi bán đại lý và mẫu 01/BK-CSGH bảng kê hàng hóa bán ra gửi cho cơ sở có hàng điều chuyển hoặc gửi bán.
5. Phụ lục IV – Các mẫu thông báo của cơ quan thuế
Phụ lục IV là bộ mẫu thông báo do cơ quan thuế phát hành gửi người nộp thuế. Kế toán cần nhận biết từng mẫu để phản hồi đúng và đúng hạn khi nhận thông báo.
Danh mục các mẫu thông báo chính:
|
Mẫu số |
Tên mẫu biểu |
|
01/TB-TNĐT |
Thông báo tiếp nhận/không tiếp nhận tờ khai đăng ký, thay đổi thông tin |
|
01/TB-ĐKĐT |
Thông báo chấp nhận/không chấp nhận đăng ký sử dụng hóa đơn, chứng từ điện tử |
|
01/TB-SSĐT |
Thông báo tiếp nhận và kết quả xử lý hóa đơn, chứng từ điện tử lập sai |
|
01/TB-RSĐT |
Thông báo hóa đơn điện tử cần rà soát |
|
01/TB-NSD |
Thông báo ngừng, tạm ngừng sử dụng hóa đơn |
|
01/TB-SD |
Thông báo tiếp tục sử dụng hóa đơn điện tử |
|
01/TB-SDPS |
Thông báo sử dụng hóa đơn điện tử có mã theo từng lần phát sinh |
|
01/TB-KTT |
Thông báo hết thời gian sử dụng hóa đơn điện tử có mã miễn phí dịch vụ |
|
01/TB-BSTT-NNT |
Thông báo giải trình, bổ sung thông tin, tài liệu |
|
01/TB-KTDL |
Thông báo kết quả kiểm tra dữ liệu hóa đơn điện tử |
6. Phụ lục V – Mẫu hiển thị hóa đơn, chứng từ (tham khảo)
Phụ lục V cung cấp mẫu hiển thị các loại hóa đơn, chứng từ để các đối tượng tham khảo bản thể hiện, mang tính tham khảo và không bắt buộc. Kế toán dùng phần này để hình dung bố cục một hóa đơn, chứng từ khi thiết kế bản thể hiện.
Phụ lục V gồm các mẫu hiển thị:
- Mẫu hiển thị các loại hóa đơn điện tử theo từng loại tại Phụ lục I.
- Mẫu 01/GTGT-TKHT hiển thị hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế, gồm phần doanh nghiệp bán hàng, phần cơ quan hải quan và phần ngân hàng thương mại là đại lý hoàn thuế.
- Mẫu CTT50 biên lai thuế điện tử, do thuế tỉnh, thành phố khởi tạo để thu thuế sử dụng đất nông nghiệp và thuế sử dụng đất phi nông nghiệp của hộ gia đình, cá nhân.
7. Các mẫu biểu quan trọng nhất kế toán cần dùng thường xuyên
Một số mẫu tại Phụ lục III phát sinh gần như hằng tháng. Nắm đúng công dụng từng mẫu là cách chọn nhanh biểu mẫu khi nghiệp vụ phát sinh.
Sáu mẫu dùng nhiều nhất:
- 01/ĐKTĐ-HĐĐT khi đăng ký lần đầu hoặc thay đổi thông tin sử dụng hóa đơn điện tử, chọn hình thức có mã hoặc không có mã và loại hóa đơn.
- 04/SS-HĐĐT khi thông báo hóa đơn lập sai nội dung không trọng yếu như tên, địa chỉ, số tiền bằng chữ, không phải lập lại hóa đơn.
- 01/BK-ĐCTT khi gộp nhiều hóa đơn sai cùng thông tin trong một tháng của cùng người mua thành một hóa đơn điều chỉnh hoặc thay thế.
- 01/TH-HĐĐT khi chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế theo bảng tổng hợp, ghi đủ 20 chỉ tiêu từ ký hiệu mẫu số đến trạng thái.
- 03/TNCN khi cấp chứng từ khấu trừ thuế thu nhập cá nhân điện tử cho người bị khấu trừ.
- 02/HUY-HĐBLG khi thông báo kết quả tiêu hủy hóa đơn giấy, biên lai giấy còn tồn của đơn vị.
Ví dụ, một doanh nghiệp lập sai địa chỉ người mua trên hóa đơn thì dùng mẫu 04/SS-HĐĐT gửi cơ quan thuế; nếu sai thuế suất trên năm hóa đơn của cùng một khách trong tháng thì lập một hóa đơn điều chỉnh kèm bảng kê 01/BK-ĐCTT.
8. Tải trọn bộ 5 phụ lục và mẫu biểu bản Word, Excel
Bộ mẫu biểu tải về chia theo định dạng để kế toán dùng đúng loại file. Tờ khai, thông báo, chứng từ và phiếu phù hợp bản Word; bảng kê, bảng tổng hợp nhiều dòng phù hợp bản Excel.
- Bản Word cho tờ khai, thông báo, chứng từ, phiếu: 01/ĐKTĐ-HĐĐT, 01/ĐKTĐ-CTĐT, 04/SS-HĐĐT, 04/SS-CTĐT, 06/ĐN-PSĐT, 01/CCTT-ĐK, 02/HUY-HĐBLG, 03/TNCN, 04/HGĐL, phiếu xuất kho kiêm vận chuyển nội bộ, các mẫu thông báo Phụ lục IV và mẫu hiển thị Phụ lục V.
- Bản Excel cho bảng kê, bảng tổng hợp nhiều dòng: 01/TH-HĐĐT, 01/TH-BLĐT, 01/TH-DT, 01/TTGD, 01/BK-ĐCTT, 01/BK-CSGH.
Link tải: TRỌN BỘ MẪU BIỂU THÔNG TƯ 91/2026/TT-BTC BẢN WORD VÀ EXCEL
Hướng dẫn dùng file: điền thông tin đơn vị vào phần trống, giữ nguyên mã mẫu số và tên mẫu, ký số trước khi gửi cơ quan thuế hoặc giao người mua. Kế toán kiểm tra từng chỉ tiêu khớp nghiệp vụ phát sinh, không xóa các cột chỉ tiêu bắt buộc trên bảng tổng hợp.
Kết luận
Thông tư 91/2026/TT-BTC gồm 05 phụ lục, Phụ lục I đến IV bắt buộc và Phụ lục V tham khảo. Kế toán lưu sẵn bộ mẫu biểu Phụ lục III, nhận biết các mẫu thông báo Phụ lục IV và tham khảo mẫu hiển thị Phụ lục V để xử lý nhanh khi nghiệp vụ phát sinh. Tải đúng định dạng, giữ nguyên mã mẫu và ký số đầy đủ là ba bước cần làm trước khi gửi hồ sơ.