Thanh Toán Qua Người Thứ Ba Có Được Khấu Trừ Thuế GTGT Không?
30/09/2026 - 12:25
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Doanh nghiệp A mua hàng của doanh nghiệp B, hóa đơn GTGT được xuất đúng tên và mã số thuế của A nhưng khoản tiền thanh toán lại do một cá nhân hoặc doanh nghiệp C chuyển cho B. Đây là tình huống khá phổ biến khi doanh nghiệp phát sinh thanh toán hộ, ủy quyền thanh toán hoặc bù trừ công nợ giữa nhiều bên. Vấn đề kế toán cần xác định là: Thanh toán qua người thứ ba có được khấu trừ thuế GTGT không?
Bài viết dưới đây Kế toán Lê Ánh sẽ phân tích cụ thể các trường hợp thanh toán qua bên thứ ba được khấu trừ thuế GTGT, hồ sơ cần chuẩn bị và những tình huống dễ bị cơ quan thuế loại khi kiểm tra.
|
NHỮNG ĐIỀU CẦN NHỚ VỀ VIỆC THANH TOÁN QUA NGƯỜI THỨ BA
|
- I. Thanh Toán Qua Người Thứ Ba Là Gì?
- II. Thanh Toán Qua Người Thứ Ba Có Được Khấu Trừ Thuế GTGT Không?
- III. Các Trường Hợp Thanh Toán Qua Người Thứ Ba Và Hồ Sơ Cần Có
- IV. Những Trường Hợp Thanh Toán Qua Người Thứ Ba Có Nguy Cơ Bị Loại Thuế GTGT
- V. Kế Toán Cần Xử Lý Thế Nào Khi Đã Thanh Toán Qua Người Thứ Ba?
I. Thanh Toán Qua Người Thứ Ba Là Gì?
1. Thanh toán qua người thứ ba được hiểu như thế nào?
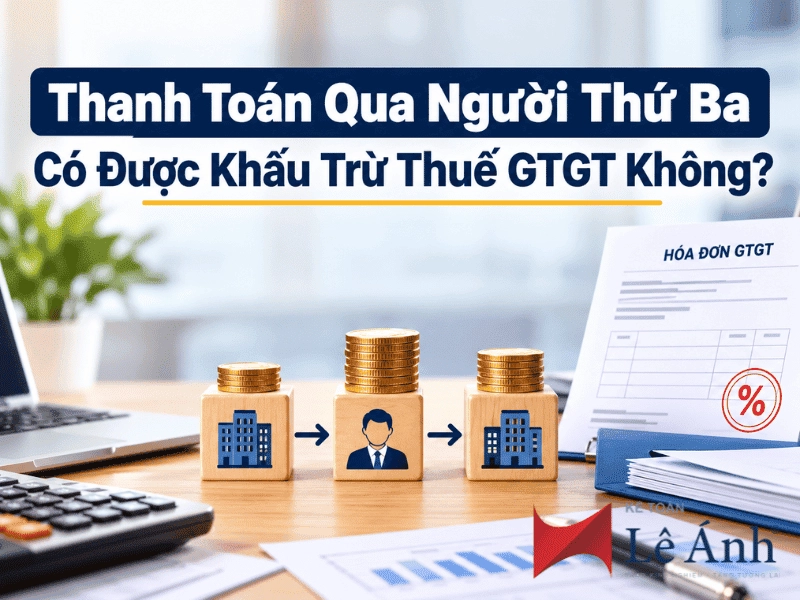
Thanh toán qua người thứ ba là trường hợp khoản tiền mua hàng hóa, dịch vụ không được thanh toán trực tiếp giữa bên mua và bên bán, mà có thêm một cá nhân hoặc tổ chức tham gia vào quá trình thanh toán.
Có thể hiểu đơn giản:
Bên A: Người mua, nhận hóa đơn GTGT.
Bên B: Người bán, xuất hóa đơn GTGT.
Bên C: Cá nhân hoặc tổ chức tham gia thanh toán.
Luồng thanh toán thông thường: A → thanh toán → B
Khi có bên thứ ba: A → C → B hoặc: C → thanh toán thay A → B
Điểm cần lưu ý là người thực tế chuyển tiền có thể không phải người đứng tên trên hóa đơn. Khi đó, kế toán cần xác định bản chất giao dịch và căn cứ thanh toán giữa các bên để xem xét điều kiện khấu trừ thuế GTGT.
2. Những trường hợp thanh toán qua bên thứ ba thường gặp
Một số tình huống doanh nghiệp thường phát sinh gồm:
- Doanh nghiệp ủy quyền cho bên thứ ba thanh toán tiền cho nhà cung cấp;
- Công ty mẹ thanh toán hộ công ty con hoặc ngược lại;
- Công ty liên kết thanh toán hộ;
- Khách hàng, đối tác thanh toán trực tiếp cho nhà cung cấp theo thỏa thuận;
- Bên thứ ba thực hiện nghĩa vụ thanh toán thay;
- Ba bên thực hiện bù trừ công nợ;
- Doanh nghiệp ủy quyền cho nhân viên hoặc cá nhân thanh toán tiền hàng cho nhà cung cấp.
Không phải tất cả các trường hợp trên đều mặc nhiên đáp ứng điều kiện khấu trừ thuế GTGT. Phương thức thanh toán và hồ sơ chứng minh của từng trường hợp cần được đối chiếu với quy định pháp luật về thuế GTGT.
II. Thanh Toán Qua Người Thứ Ba Có Được Khấu Trừ Thuế GTGT Không?
Có. Thanh toán qua người thứ ba vẫn có thể đáp ứng điều kiện khấu trừ thuế GTGT đầu vào nếu phương thức thanh toán và hồ sơ chứng minh phù hợp với Điều 26 Nghị định 181/2025/NĐ-CP.
1. Điều kiện khấu trừ thuế GTGT đầu vào từ năm 2026
Theo Điều 26 Nghị định 181/2025/NĐ-CP, đối với hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên đã bao gồm thuế GTGT, doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt để đáp ứng điều kiện khấu trừ thuế GTGT đầu vào, trừ các trường hợp pháp luật có quy định riêng.
Bên cạnh chuyển khoản trực tiếp từ bên mua sang bên bán, một số phương thức thanh toán đặc thù cũng được quy định như:
- Bù trừ giữa hàng hóa, dịch vụ mua vào và bán ra;
- Bù trừ công nợ qua bên thứ ba;
- Bù trừ công nợ vay, mượn tiền;
- Ủy quyền cho bên thứ ba thanh toán;
- Bên bán yêu cầu bên mua thanh toán cho bên thứ ba;
- Ủy quyền cho người lao động thanh toán theo điều kiện quy định.
Do đó, không phải mọi hóa đơn từ 5 triệu đồng trở lên đều bắt buộc tiền phải chuyển trực tiếp từ tài khoản doanh nghiệp mua sang tài khoản doanh nghiệp bán.
Riêng hàng hóa, dịch vụ mua trả chậm, trả góp, Nghị định 144/2026/NĐ-CP đã sửa đổi điểm g khoản 2 Điều 26. Nếu chưa đến hạn thanh toán theo hợp đồng hoặc phụ lục hợp đồng, doanh nghiệp vẫn được khấu trừ thuế GTGT đầu vào dù chưa có chứng từ thanh toán không dùng tiền mặt. Khi đến hạn mà chưa có chứng từ đáp ứng quy định, doanh nghiệp phải điều chỉnh giảm số thuế đã khấu trừ tương ứng.
2. Khi nào thanh toán qua người thứ ba vẫn được khấu trừ?
Điểm c khoản 2 Điều 26 Nghị định 181/2025/NĐ-CP quy định trường hợp thanh toán ủy quyền qua bên thứ ba bằng hình thức không dùng tiền mặt vẫn có thể đáp ứng điều kiện về chứng từ thanh toán để khấu trừ thuế GTGT đầu vào.
Hai tình huống thường gặp là:
- Bên mua ủy quyền cho bên thứ ba thanh toán cho bên bán;
- Bên bán yêu cầu bên mua thanh toán cho bên thứ ba do bên bán chỉ định.
Nội dung thanh toán qua bên thứ ba cần được quy định cụ thể trong hợp đồng bằng văn bản; bên thứ ba phải là tổ chức hoặc thể nhân đang hoạt động theo quy định của pháp luật.
Doanh nghiệp nên lưu đầy đủ hợp đồng, hóa đơn GTGT, thỏa thuận về phương thức thanh toán, chứng từ chuyển tiền và hồ sơ đối chiếu công nợ tùy từng giao dịch.
Nếu thanh toán theo phương thức bù trừ công nợ qua bên thứ ba, doanh nghiệp cần có biên bản bù trừ công nợ của ba bên và các chứng từ liên quan để chứng minh.
Trường hợp doanh nghiệp ủy quyền cho người lao động thanh toán, thuế GTGT đầu vào cũng có thể được khấu trừ nếu đáp ứng các điều kiện riêng tại Điều 26, bao gồm quy định tại quy chế tài chính hoặc quy chế nội bộ và doanh nghiệp thanh toán lại cho người lao động bằng hình thức không dùng tiền mặt.
III. Các Trường Hợp Thanh Toán Qua Người Thứ Ba Và Hồ Sơ Cần Có
Thanh toán qua người thứ ba có nhiều hình thức khác nhau. Để bảo đảm điều kiện khấu trừ thuế GTGT đầu vào, kế toán cần xác định đúng bản chất giao dịch và lưu hồ sơ tương ứng.
|
Tình huống |
Khả năng khấu trừ GTGT |
Hồ sơ, chứng từ cần lưu |
|
Bên thứ ba thanh toán theo ủy quyền |
Có thể được khấu trừ |
Hợp đồng có quy định cụ thể phương thức thanh toán qua bên thứ ba; chứng từ thanh toán không dùng tiền mặt |
|
Công ty khác thanh toán hộ |
Có thể được khấu trừ nếu đáp ứng điều kiện |
Hợp đồng/thỏa thuận thanh toán hộ; chứng từ thanh toán; hồ sơ đối chiếu, xác nhận công nợ |
|
Bù trừ công nợ qua bên thứ ba |
Có thể được khấu trừ |
Hợp đồng; biên bản bù trừ công nợ của ba bên; chứng từ liên quan |
|
Cá nhân/người lao động thanh toán thay doanh nghiệp |
Có thể nếu đáp ứng điều kiện riêng |
Quy chế tài chính hoặc quy chế nội bộ; hồ sơ ủy quyền; chứng từ thanh toán của người lao động và chứng từ doanh nghiệp thanh toán lại |
|
Bên mua thanh toán cho bên thứ ba theo chỉ định của bên bán |
Có thể được khấu trừ |
Hợp đồng quy định cụ thể phương thức thanh toán; chứng từ thanh toán không dùng tiền mặt |
|
Người mua nộp tiền mặt vào tài khoản người bán |
Không đáp ứng điều kiện về chứng từ thanh toán không dùng tiền mặt theo trường hợp này |
Chứng từ nộp tiền mặt không được coi là chứng từ thanh toán không dùng tiền mặt đáp ứng Điều 26 |
IV. Những Trường Hợp Thanh Toán Qua Người Thứ Ba Có Nguy Cơ Bị Loại Thuế GTGT
Thanh toán qua người thứ ba được pháp luật cho phép trong một số trường hợp, nhưng nếu hồ sơ không đáp ứng điều kiện, doanh nghiệp có nguy cơ không được khấu trừ thuế GTGT đầu vào.
Một số lỗi kế toán cần lưu ý:
- Hợp đồng không quy định phương thức thanh toán qua bên thứ ba đối với trường hợp pháp luật yêu cầu phải thể hiện bằng văn bản.
- Thiếu thỏa thuận hoặc căn cứ ủy quyền, dẫn đến không xác định được lý do bên thứ ba thực hiện thanh toán.
- Không chứng minh được quan hệ giữa các bên và nghĩa vụ thanh toán liên quan.
- Chứng từ chuyển tiền không khớp với hợp đồng, hóa đơn hoặc công nợ về số tiền, đối tượng hay nội dung thanh toán.
- Bù trừ công nợ qua bên thứ ba nhưng không có biên bản bù trừ công nợ của ba bên.
- Người mua nộp tiền mặt vào tài khoản của người bán, không đáp ứng điều kiện về chứng từ thanh toán không dùng tiền mặt theo quy định.
- Hóa đơn đứng tên doanh nghiệp A nhưng tiền do C thanh toán, trong khi hồ sơ không có căn cứ chứng minh C thanh toán thay hoặc được ủy quyền.
- Hồ sơ bổ sung không phản ánh đúng bản chất giao dịch thực tế, thiếu tính thống nhất giữa hợp đồng, chứng từ thanh toán và công nợ.
Sai lầm thường gặp: Kế toán cho rằng chỉ cần có sao kê hoặc chứng từ ngân hàng là đủ. Thực tế, hồ sơ cần có sự thống nhất giữa hóa đơn – hợp đồng – nghĩa vụ thanh toán – người thực tế chuyển tiền – quan hệ giữa các bên – chứng từ đối chiếu. Vì vậy, có chứng từ chuyển khoản chưa đồng nghĩa khoản thuế GTGT đầu vào chắc chắn đủ điều kiện khấu trừ.
V. Kế Toán Cần Xử Lý Thế Nào Khi Đã Thanh Toán Qua Người Thứ Ba?
Khi phát hiện khoản mua hàng đã thanh toán qua người thứ ba, kế toán không nên vội kết luận thuế GTGT đầu vào bị loại. Trước tiên cần kiểm tra bản chất giao dịch và hoàn thiện hồ sơ theo các bước sau:
Bước 1: Xác định bản chất khoản thanh toán
Xác định bên thứ ba chuyển tiền theo hình thức nào:
- Được doanh nghiệp ủy quyền thanh toán;
- Thanh toán hộ;
- Bù trừ công nợ giữa các bên;
- Phát sinh từ quan hệ vay, mượn;
- Người lao động/cá nhân ứng tiền thanh toán cho doanh nghiệp.
Mỗi trường hợp có yêu cầu về hồ sơ khác nhau nên cần xác định đúng ngay từ đầu.
Bước 2: Kiểm tra hợp đồng và thỏa thuận giữa các bên
Đối chiếu hợp đồng mua bán, phụ lục và các thỏa thuận liên quan để xác định phương thức thanh toán qua bên thứ ba đã được quy định phù hợp hay chưa.
Nếu hồ sơ chưa đầy đủ, cần rà soát chứng từ thực tế trước khi bổ sung. Không nên lập chứng từ chỉ nhằm hợp thức hóa giao dịch đã phát sinh.
Bước 3: Đối chiếu dòng tiền
Kế toán cần kiểm tra toàn bộ dòng tiền theo nguyên tắc: Ai chuyển tiền → Chuyển cho ai → Số tiền bao nhiêu → Thời điểm nào → Nội dung chuyển khoản là gì?
Số liệu trên chứng từ ngân hàng phải có cơ sở đối chiếu với hóa đơn, hợp đồng và công nợ của các bên.
Bước 4: Hoàn thiện hồ sơ chứng minh
Tùy từng phương thức thanh toán, bộ hồ sơ nên được kiểm tra theo chuỗi: Hợp đồng → Hóa đơn → Thỏa thuận/ủy quyền → Chứng từ ngân hàng → Biên bản đối chiếu/bù trừ công nợ → Hồ sơ hạch toán
Mục tiêu là chứng minh được giao dịch có thật, nghĩa vụ thanh toán có thật và bên thứ ba tham gia thanh toán có căn cứ rõ ràng.
Bước 5: Kiểm tra trước khi kê khai khấu trừ
Đặc biệt với hóa đơn mua hàng hóa, dịch vụ từ 5 triệu đồng trở lên đã bao gồm thuế GTGT, kế toán cần kiểm tra kỹ điều kiện về chứng từ thanh toán không dùng tiền mặt trước khi xác định số thuế GTGT đầu vào được khấu trừ.
Ví dụ thực tế: Công ty A mua hàng của Công ty B với tổng giá thanh toán 110 triệu đồng. B xuất hóa đơn cho A nhưng theo thỏa thuận, Công ty C chuyển 110 triệu đồng cho B thay A.
A không mặc nhiên bị loại thuế GTGT đầu vào chỉ vì C là người chuyển tiền. Kế toán cần kiểm tra hợp đồng có quy định phương thức thanh toán qua bên thứ ba hay không, căn cứ để C thanh toán thay A, chứng từ chuyển khoản và hồ sơ công nợ liên quan. Nếu phương thức thanh toán và bộ chứng từ đáp ứng Điều 26 Nghị định 181/2025/NĐ-CP, đây là cơ sở để A xem xét khấu trừ thuế GTGT đầu vào.
Thanh toán qua người thứ ba không mặc nhiên làm mất quyền khấu trừ thuế GTGT đầu vào. Doanh nghiệp vẫn có thể được khấu trừ nếu phương thức thanh toán thuộc trường hợp được pháp luật công nhận và đáp ứng đầy đủ điều kiện về hồ sơ, chứng từ.
Kế toán cần kiểm tra đồng bộ hóa đơn, hợp đồng, thỏa thuận hoặc căn cứ thanh toán qua bên thứ ba, chứng từ ngân hàng và quan hệ công nợ giữa các bên. Đặc biệt, đối với hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên đã bao gồm thuế GTGT, điều kiện về chứng từ thanh toán không dùng tiền mặt cần được rà soát kỹ trước khi kê khai khấu trừ.
>>> Tham khảo: KHÓA HỌC KẾ TOÁN THUẾ THỰC HÀNH