Phát Hiện Sai Sót Thuế GTGT Đầu Vào Xử Lý Và Kê Khai Bổ Sung Thế Nào?
30/09/2026 - 12:08
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Khi rà soát hồ sơ khai thuế, kế toán có thể phát hiện hóa đơn đầu vào chưa kê khai, kê khai thiếu hoặc thừa thuế GTGT, xác định sai số thuế được khấu trừ. Lúc này, vấn đề quan trọng không đơn thuần là sửa lại số liệu mà phải xác định sai sót được khai bổ sung về kỳ phát sinh hay kê khai tại kỳ phát hiện.
Bài viết dưới đây Kế toán Lê Ánh sẽ phân tích cụ thể cách xử lý khi phát hiện sai sót thuế GTGT đầu vào, trường hợp nào phải khai bổ sung kỳ phát sinh, trường hợp nào kê khai tại kỳ phát hiện và các tình huống thực tế kế toán thường gặp.
|
Những Điều Kế Toán Cần Nhớ
|
- I. Sai Sót Thuế GTGT Đầu Vào Là Gì? Những Trường Hợp Kế Toán Thường Gặp
- II. Nguyên Tắc Xử Lý Khi Phát Hiện Sai Sót Thuế GTGT Đầu Vào
- III. Cách Xác Định Kê Khai Bổ Sung Kỳ Cũ Hay Kê Khai Tại Kỳ Phát Hiện
- IV. Kế Toán Cần Làm Gì Khi Phát Hiện Sai Sót Thuế GTGT Đầu Vào?
- V. Những Sai Lầm Kế Toán Dễ Mắc Khi Kê Khai Bổ Sung Thuế GTGT Đầu Vào
I. Sai Sót Thuế GTGT Đầu Vào Là Gì? Những Trường Hợp Kế Toán Thường Gặp
Sai sót thuế GTGT đầu vào là trường hợp doanh nghiệp kê khai thiếu, thừa, sai thông tin hoặc khấu trừ khoản thuế chưa đáp ứng đủ điều kiện theo quy định. Một số tình huống kế toán thường gặp:
Bỏ sót hóa đơn đầu vào: Hóa đơn phát sinh ở kỳ trước nhưng chưa kê khai; hóa đơn đã hạch toán nhưng chưa đưa lên tờ khai; hóa đơn điện tử nhận muộn hoặc bị bỏ sót.
Kê khai sai số thuế GTGT: Khai thừa, khai thiếu hoặc nhập sai giá trị hàng hóa, dịch vụ và số tiền thuế được khấu trừ.
Khấu trừ thuế GTGT đầu vào không đủ điều kiện: Hóa đơn, chứng từ chưa hợp lệ; thiếu chứng từ thanh toán không dùng tiền mặt khi thuộc trường hợp bắt buộc; khoản mua vào không thuộc diện được khấu trừ.
Hóa đơn đã kê khai sau đó được điều chỉnh hoặc thay thế: Trường hợp này cần xác định theo quy định về hóa đơn điều chỉnh, hóa đơn thay thế, tránh xử lý giống hóa đơn đầu vào bị bỏ sót.
Mỗi dạng sai sót có thể ảnh hưởng khác nhau đến số thuế GTGT phải nộp, số thuế được hoàn hoặc số thuế còn được khấu trừ chuyển kỳ sau. Vì vậy, kế toán cần xác định đúng tính chất và ảnh hưởng của sai sót trước khi kê khai điều chỉnh.
II. Nguyên Tắc Xử Lý Khi Phát Hiện Sai Sót Thuế GTGT Đầu Vào
Khi phát hiện thuế GTGT đầu vào kê khai, khấu trừ bị sai, sót, kế toán không mặc định mọi trường hợp đều khai bổ sung về kỳ phát sinh hoặc đều kê khai vào kỳ hiện tại. Cách xử lý phụ thuộc vào ảnh hưởng của sai sót đến số thuế phải nộp, số thuế được hoàn và số thuế còn được khấu trừ chuyển kỳ sau.
1. Nguyên tắc theo điểm đ khoản 1 Điều 14 Luật Thuế GTGT số 48/2024/QH15
Theo quy định, thuế GTGT đầu vào phát sinh tháng, quý nào được kê khai, khấu trừ khi xác định số thuế phải nộp của tháng, quý đó. Phần thuế GTGT đầu vào chưa được khấu trừ hết được chuyển sang kỳ tiếp theo.
Nếu phát hiện số thuế GTGT đầu vào đã kê khai, khấu trừ bị sai, sót, doanh nghiệp được khai thuế trước khi cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định kiểm tra thuế, thanh tra thuế.
Điểm cần lưu ý là phải xác định: Nếu đưa khoản sai, sót về đúng kỳ phát sinh thì nghĩa vụ thuế của kỳ đó thay đổi như thế nào? Từ kết quả này mới xác định kê khai ở kỳ nào.
2. Trường hợp phải khai bổ sung vào kỳ phát sinh sai sót
Doanh nghiệp thực hiện khai bổ sung vào tháng, quý phát sinh sai sót nếu kê khai lại tại kỳ đó dẫn đến: Tăng số thuế
GTGT phải nộp; hoặc Giảm số thuế GTGT được hoàn.
Nếu làm tăng số thuế phải nộp, doanh nghiệp phải nộp đủ phần thuế tăng thêm và tiền chậm nộp nếu có. Nếu làm giảm số thuế đã được hoàn, số tiền hoàn tương ứng sẽ được xử lý theo quy định.
3. Trường hợp kê khai tại kỳ phát hiện sai sót
Doanh nghiệp thực hiện kê khai vào tháng, quý phát hiện sai sót nếu đưa khoản sai, sót về kỳ phát sinh dẫn đến:
Giảm số thuế GTGT phải nộp; hoặc Chỉ làm tăng hoặc giảm số thuế GTGT còn được khấu trừ chuyển sang kỳ sau.
Nguyên tắc này cũng được Cục Thuế hướng dẫn đối với hóa đơn đầu vào bỏ sót tại Công văn 2193/CT-CS ngày 08/04/2026, trên cơ sở điểm đ khoản 1 Điều 14 Luật Thuế GTGT số 48/2024/QH15 và khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP.
III. Cách Xác Định Kê Khai Bổ Sung Kỳ Cũ Hay Kê Khai Tại Kỳ Phát Hiện
Để xác định kê khai bổ sung kỳ phát sinh hay kê khai tại kỳ phát hiện, kế toán cần xem xét ảnh hưởng của khoản thuế GTGT đầu vào bị sai, sót đến nghĩa vụ thuế của kỳ phát sinh.
Có thể xác định nhanh theo bảng sau:
|
Ảnh hưởng của sai sót |
Cách xử lý |
|
Làm tăng số thuế GTGT phải nộp |
Khai bổ sung kỳ phát sinh |
|
Làm giảm số thuế GTGT được hoàn |
Khai bổ sung kỳ phát sinh |
|
Làm giảm số thuế GTGT phải nộp |
Kê khai tại kỳ phát hiện |
|
Chỉ làm tăng số thuế GTGT còn được khấu trừ chuyển kỳ sau |
Kê khai tại kỳ phát hiện |
|
Chỉ làm giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau |
Kê khai tại kỳ phát hiện |
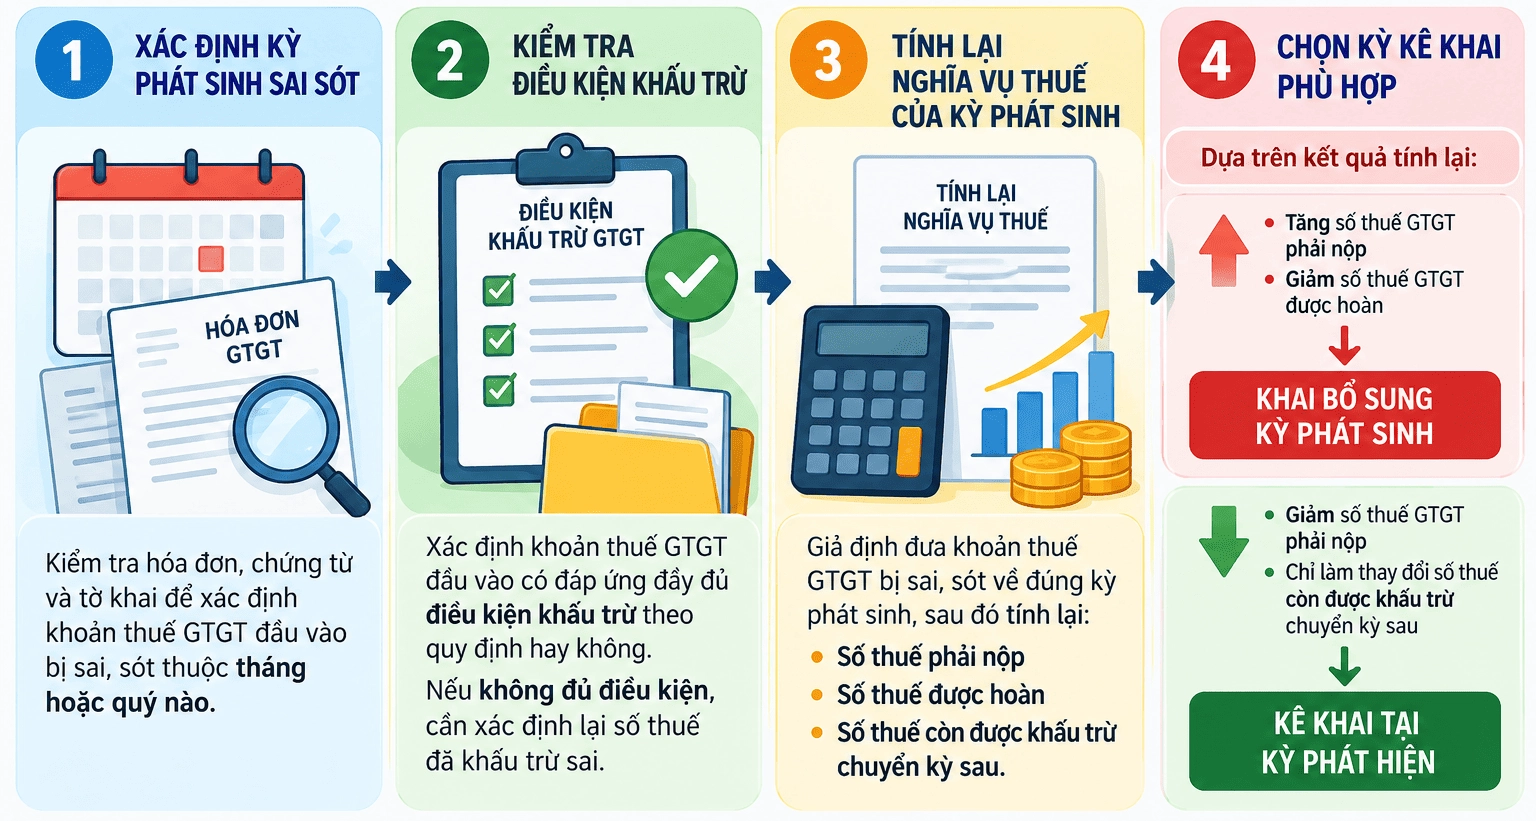
Quy trình 4 bước xác định kỳ kê khai:
IV. Kế Toán Cần Làm Gì Khi Phát Hiện Sai Sót Thuế GTGT Đầu Vào?
Khi phát hiện thuế GTGT đầu vào bị kê khai sai, sót, kế toán nên rà soát theo trình tự dưới đây để xác định đúng số liệu và kỳ kê khai.
1. Kiểm tra lại hóa đơn, chứng từ
Đối chiếu hóa đơn điện tử, hợp đồng, chứng từ mua hàng, chứng từ thanh toán và hồ sơ liên quan. Đồng thời kiểm tra hóa đơn có hợp pháp, thông tin trên hóa đơn có phù hợp với giao dịch thực tế hay không.
2. Kiểm tra điều kiện khấu trừ thuế GTGT đầu vào
Xác định khoản thuế GTGT đầu vào có đáp ứng đầy đủ điều kiện khấu trừ theo quy định. Đặc biệt lưu ý các trường hợp phải có chứng từ thanh toán không dùng tiền mặt và các khoản mua vào không thuộc diện được khấu trừ.
3. Xác định kỳ phát sinh sai sót
Đối chiếu hóa đơn với tờ khai thuế để xác định khoản thuế bị bỏ sót, kê khai thiếu hoặc kê khai thừa phát sinh ở tháng/quý nào.
4. Tính lại nghĩa vụ thuế của kỳ phát sinh
Kế toán cần giả định đưa khoản sai, sót về đúng kỳ phát sinh và tính lại:
Số thuế GTGT phải nộp;
Số thuế GTGT được hoàn;
Số thuế GTGT còn được khấu trừ chuyển kỳ sau.
Kết quả tính lại là căn cứ quan trọng để xác định cách kê khai tiếp theo.
5. Xác định kỳ kê khai phù hợp
Căn cứ ảnh hưởng của sai sót:
- Tăng số thuế phải nộp hoặc giảm số thuế được hoàn: khai bổ sung kỳ phát sinh.
- Giảm số thuế phải nộp hoặc chỉ làm thay đổi số thuế còn được khấu trừ chuyển kỳ sau: kê khai tại kỳ phát hiện.
6. Lập hồ sơ khai bổ sung nếu thuộc trường hợp phải khai bổ sung
Nếu phải điều chỉnh về kỳ phát sinh, kế toán lập hồ sơ khai bổ sung theo quy định, đồng thời đối chiếu số liệu giữa tờ khai lần đầu và tờ khai sau bổ sung để xác định chính xác phần chênh lệch.
7. Kiểm tra ảnh hưởng đến các kỳ khai thuế tiếp theo
Sai sót của một kỳ có thể ảnh hưởng đến số thuế GTGT còn được khấu trừ chuyển sang các kỳ sau. Vì vậy, sau khi xử lý kỳ phát sinh, kế toán cần rà soát chuỗi số liệu từ kỳ sai sót đến kỳ hiện tại, tránh tình trạng đã sửa kỳ trước nhưng số chuyển kỳ sau vẫn chưa chính xác.
Đặc biệt, không nên tự động khai bổ sung hàng loạt các kỳ tiếp theo khi chưa xác định rõ ảnh hưởng thực tế của sai sót và cách xử lý theo quy định.
8. Xác định số thuế và tiền chậm nộp nếu phát sinh
Nếu khai bổ sung làm tăng số thuế GTGT phải nộp, doanh nghiệp cần xác định số thuế còn thiếu và tiền chậm nộp phát sinh theo quy định để nộp vào ngân sách nhà nước.
Lưu ý cho kế toán: Không nên xác định kỳ kê khai chỉ dựa vào ngày hóa đơn hoặc thời điểm phát hiện sai sót. Trước khi xử lý, cần tính ảnh hưởng của sai sót đến số thuế phải nộp, số thuế được hoàn và số thuế còn được khấu trừ chuyển kỳ sau.
V. Những Sai Lầm Kế Toán Dễ Mắc Khi Kê Khai Bổ Sung Thuế GTGT Đầu Vào
Kê khai bổ sung thuế GTGT đầu vào dễ sai nếu kế toán chỉ căn cứ vào thời điểm phát hiện hóa đơn mà chưa đánh giá đầy đủ ảnh hưởng đến nghĩa vụ thuế. Một số lỗi thường gặp gồm:
- Cho rằng mọi hóa đơn đầu vào bỏ sót đều kê khai tại kỳ phát hiện: Cách xử lý còn phụ thuộc vào ảnh hưởng của khoản sai, sót đến số thuế phải nộp, số thuế được hoàn và số thuế còn được khấu trừ.
- Mọi sai sót đều khai bổ sung về kỳ phát sinh: Không phải trường hợp nào cũng xử lý như vậy. Có trường hợp được kê khai tại tháng/quý phát hiện sai sót theo quy định.
- Không tính lại nghĩa vụ thuế của kỳ phát sinh: Đây là nguyên nhân khiến kế toán xác định sai kỳ kê khai và số thuế cần điều chỉnh.
- Chỉ sửa kỳ có sai sót mà không rà soát các kỳ sau: Sai lệch số thuế GTGT còn được khấu trừ có thể ảnh hưởng đến số chuyển tiếp của các kỳ tiếp theo.
- Khấu trừ trước khi kiểm tra đủ điều kiện: Hóa đơn có thật chưa đồng nghĩa số thuế GTGT trên hóa đơn đương nhiên được khấu trừ. Kế toán vẫn phải kiểm tra đầy đủ điều kiện theo quy định.
- Bỏ sót tiền chậm nộp: Nếu khai bổ sung làm tăng số thuế phải nộp, cần xác định số thuế thiếu và tiền chậm nộp phát sinh theo quy định.
- Nhầm hóa đơn bỏ sót với hóa đơn điều chỉnh, thay thế: Hai trường hợp có bản chất và căn cứ xử lý khác nhau, không nên áp dụng máy móc cùng một cách kê khai.
- Để đến khi có quyết định kiểm tra, thanh tra mới rà soát: Sai sót nên được phát hiện và xử lý sớm. Đặc biệt cần lưu ý giới hạn về thời điểm khai bổ sung theo quy định pháp luật quản lý thuế.
Kinh nghiệm thực tế: Khi phát hiện sai sót, kế toán nên đi theo trình tự kiểm tra hồ sơ → kiểm tra điều kiện khấu trừ → tính lại nghĩa vụ thuế → xác định kỳ kê khai → kiểm tra ảnh hưởng các kỳ sau, thay vì sửa ngay tờ khai dựa trên ngày hóa đơn.
Kê khai bổ sung thuế GTGT là nghiệp vụ kế toán thuế thường gặp nhưng dễ sai nếu chỉ xử lý theo thói quen. Nếu muốn thực hành bài bản các tình huống về thuế GTGT, hóa đơn, kê khai bổ sung, quyết toán và xử lý sai sót thuế, bạn có thể tham khảo Khóa học Kế toán Thuế tại Kế toán Lê Ánh, chương trình tập trung vào nghiệp vụ thực tế và các tình huống kế toán thường gặp tại doanh nghiệp.