Đối Tượng Không Chịu Thuế GTGT: Danh Mục Và Điều Kiện Áp Dụng
06/10/2026 - 19:22
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Đối tượng không chịu thuế GTGT là các hàng hóa, dịch vụ thuộc phạm vi không chịu thuế theo quy định pháp luật về thuế giá trị gia tăng. Hàng hóa, dịch vụ thuộc nhóm này không phát sinh thuế GTGT đầu ra, đồng thời cơ sở kinh doanh không được khấu trừ và không được hoàn thuế GTGT đầu vào tương ứng.
Việc xác định đúng hàng hóa, dịch vụ không chịu thuế GTGT ảnh hưởng trực tiếp đến cách lập hóa đơn, kê khai và xử lý thuế GTGT đầu vào của doanh nghiệp. Đặc biệt, sau khi Nghị định 181/2025/NĐ-CP được sửa đổi, bổ sung bởi Nghị định 144/2026/NĐ-CP, kế toán cần đối chiếu quy định đang có hiệu lực thay vì chỉ dựa vào danh mục đã áp dụng trước đây. Bài viết dưới đây Kế toán Lê Ánh hệ thống danh mục đối tượng không chịu thuế GTGT, điều kiện áp dụng và những lưu ý nghiệp vụ quan trọng để kế toán, doanh nghiệp thuận tiện tra cứu và xử lý thực tế.
|
Những Điểm Chính Cần Ghi Nhớ Về Đối Tượng Không Chịu Thuế GTGT
|
- I. Đối Tượng Không Chịu Thuế GTGT Là Gì?
- II. Căn Cứ Pháp Lý Xác Định Đối Tượng Không Chịu Thuế GTGT Năm 2026
- III. Danh Mục Đối Tượng Không Chịu Thuế GTGT Theo Quy Định Hiện Hành
- IV. Những Điểm Cần Chú Ý Sau Nghị định 144/2026/NĐ-CP
- V. Cách Kê Khai Thuế GTGT Đối Với Doanh Thu Không Chịu Thuế
- VI. Các Lỗi Thường Gặp Khi Xác Định Đối Tượng Không Chịu Thuế GTGT
I. Đối Tượng Không Chịu Thuế GTGT Là Gì?
Đối tượng không chịu thuế GTGT là các hàng hóa, dịch vụ nằm ngoài phạm vi đánh thuế giá trị gia tăng, được liệt kê thành 26 nhóm tại Điều 5 Luật Thuế GTGT số 48/2024/QH15. Bản chất pháp lý của nhóm này gồm ba đặc điểm sau:
- Không phát sinh thuế GTGT đầu ra. Khi bán hàng hóa, dịch vụ thuộc diện không chịu thuế, cơ sở kinh doanh không tính thuế đầu ra, không ghi Có tài khoản 3331 cho phần doanh thu này.
- Không được khấu trừ, hoàn thuế GTGT đầu vào tương ứng. Thuế đầu vào của hàng hóa, dịch vụ mua vào phục vụ hoạt động không chịu thuế bị loại khỏi số được khấu trừ, tính thẳng vào giá trị hàng mua hoặc vào chi phí.
- Vẫn phải lập hóa đơn và kê khai doanh thu. Không chịu thuế không đồng nghĩa miễn nghĩa vụ hóa đơn. Cơ sở vẫn xuất hóa đơn cho người mua, bỏ trống dòng thuế suất và tiền thuế, đồng thời ghi doanh thu vào chỉ tiêu hàng không chịu thuế trên tờ khai để cơ quan thuế theo dõi.
Nhà nước đặt một số hàng hóa, dịch vụ ra ngoài diện chịu thuế nhằm ba mục tiêu chính: hỗ trợ sản xuất nông nghiệp, bảo đảm an sinh ở các lĩnh vực y tế, giáo dục, và xử lý một số hoạt động đặc thù mà cơ chế thuế giá trị gia tăng không phù hợp để đánh, chẳng hạn hoạt động tài chính, tín dụng.
Ví dụ: Một hộ trồng rau tự sản xuất bán rau tươi ra thị trường. Rau tươi chưa qua chế biến thuộc diện không chịu thuế, nên hộ này không có thuế đầu ra. Đổi lại, tiền thuế GTGT của phân bón, vật tư, bao bì mua vào không được khấu trừ mà tính hết vào chi phí sản xuất. Một cơ sở khác bán nước ép đóng chai, thuộc diện chịu thuế 8%, mua đúng lượng vật tư như vậy thì 8 triệu đồng thuế đầu vào được ghi Nợ tài khoản 133 và trừ vào thuế đầu ra phải nộp. Cùng một khoản chi, một bên được khấu trừ còn một bên không, khác biệt nằm ở nhóm hàng đầu ra.
Lưu ý: Không chịu thuế GTGT cần phân biệt với thuế suất 0% và không phải kê khai, tính nộp thuế GTGT. Ba trường hợp có bản chất pháp lý khác nhau, kéo theo cách xử lý thuế đầu ra, thuế GTGT đầu vào, hóa đơn và kê khai khác nhau.
|
Tiêu chí |
Không chịu thuế GTGT |
Thuế suất 0% |
Không phải kê khai, tính thuế |
|
Bản chất |
Thuộc đối tượng được pháp luật quy định không chịu thuế GTGT |
Thuộc đối tượng chịu thuế nhưng áp dụng thuế suất 0% khi đủ điều kiện |
Giao dịch thuộc trường hợp pháp luật quy định không phải kê khai, tính nộp GTGT |
|
Thuế GTGT đầu ra |
Không tính thuế GTGT |
Thuế suất áp dụng là 0% |
Không phải tính nộp thuế GTGT |
|
Khấu trừ đầu vào |
Không mặc nhiên được khấu trừ |
Có cơ chế khấu trừ khi đáp ứng điều kiện |
Phụ thuộc từng trường hợp cụ thể |
|
Hóa đơn |
Thực hiện theo quy định về hóa đơn áp dụng cho giao dịch |
Lập hóa đơn và thể hiện thuế suất 0% khi đủ điều kiện |
Thực hiện theo quy định tương ứng với từng giao dịch |
|
Kê khai |
Xác định theo quy định kê khai GTGT hiện hành |
Kê khai theo quy định |
Xử lý theo trường hợp không phải kê khai, tính nộp thuế |
II. Căn Cứ Pháp Lý Xác Định Đối Tượng Không Chịu Thuế GTGT Năm 2026
Đối tượng không chịu thuế GTGT năm 2026 được xác định theo Điều 5 Luật Thuế GTGT và quy định hướng dẫn tại Điều 4 Nghị định 181/2025/NĐ-CP, đồng thời phải cập nhật các nội dung được sửa đổi, bổ sung bởi Nghị định 144/2026/NĐ-CP.
Văn bản nào đang được áp dụng?
Khi xác định hàng hóa, dịch vụ không chịu thuế GTGT, kế toán cần đối chiếu đồng thời quy định của Luật Thuế GTGT và Nghị định hướng dẫn đang có hiệu lực. Nghị định 144/2026/NĐ-CP được ban hành ngày 05/05/2026, có hiệu lực từ ngày 20/06/2026 và sửa đổi, bổ sung một số quy định của Nghị định 181/2025/NĐ-CP.
Nghị định 144/2026/NĐ-CP thay đổi gì liên quan đến đối tượng không chịu thuế GTGT?
Khi áp dụng quy định năm 2026, kế toán cần đặc biệt lưu ý sự thay đổi phạm vi đối tượng không chịu thuế. Theo Luật Thuế GTGT 2024, phân bón; máy móc, thiết bị chuyên dùng phục vụ sản xuất nông nghiệp; tàu khai thác thủy sản không còn thuộc nhóm không chịu thuế mà chuyển sang áp dụng thuế suất GTGT 5% từ ngày 01/07/2025.
Luật đồng thời bổ sung một số trường hợp vào diện không chịu thuế, liên quan đến hoạt động vay vốn của Chính phủ, hàng hóa nhập khẩu phục vụ cho thuê tài chính trong khu phi thuế quan, hàng nhập khẩu để tài trợ hoặc ủng hộ khắc phục thiên tai, dịch bệnh, chiến tranh và một số di vật, cổ vật, bảo vật quốc gia nhập khẩu.
Điều kiện áp dụng đối với từng nhóm hàng hóa, dịch vụ không chịu thuế GTGT
Hàng hóa, dịch vụ chỉ được xác định là không chịu thuế GTGT khi thuộc đúng đối tượng và đáp ứng đầy đủ điều kiện pháp luật quy định cho từng trường hợp. Kế toán cần kiểm tra đồng thời bản chất giao dịch, chủ thể cung cấp, khâu phát sinh và hồ sơ chứng minh, thay vì chỉ căn cứ vào tên hàng hóa, dịch vụ.
Chẳng hạn, với sản phẩm cây trồng, rừng trồng, chăn nuôi và thủy sản, cần xác định sản phẩm chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường, đồng thời kiểm tra chủ thể bán và khâu giao dịch. Điều 4 Nghị định 181/2025/NĐ-CP quy định cụ thể các hình thức sơ chế thông thường để làm căn cứ xác định.
Tương tự, các nhóm như dịch vụ tài chính, bảo hiểm, giáo dục, y tế, chuyển giao công nghệ hoặc hàng hóa nhập khẩu đặc thù đều phải đối chiếu điều kiện riêng. Hồ sơ cần được lưu phù hợp với từng giao dịch để chứng minh căn cứ áp dụng.
Nguyên tắc kiểm tra có thể tóm tắt: xác định đúng đối tượng → kiểm tra điều kiện → kiểm tra chứng từ → xác định chính sách thuế tương ứng. Nếu không đáp ứng điều kiện của trường hợp không chịu thuế, doanh nghiệp phải xác định lại nghĩa vụ thuế GTGT theo quy định áp dụng cho hàng hóa, dịch vụ đó.
III. Danh Mục Đối Tượng Không Chịu Thuế GTGT Theo Quy Định Hiện Hành
Theo Điều 5 Văn bản hợp nhất 114/VBHN-VPQH, pháp luật hiện hành quy định 26 nhóm đối tượng không chịu thuế GTGT. Để thuận tiện tra cứu, có thể hệ thống các trường hợp này thành các nhóm lớn theo tính chất hàng hóa, dịch vụ và giao dịch như sau:
Nhóm 1 – Sản phẩm nông nghiệp, chăn nuôi, thủy sản và sản phẩm liên quan
Nhóm này gồm sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường trong phạm vi luật quy định; giống vật nuôi, vật liệu nhân giống cây trồng; thức ăn chăn nuôi, thức ăn thủy sản và một số sản phẩm muối. Căn cứ: khoản 1 đến khoản 4 Điều 5.
Riêng sản phẩm nông nghiệp chưa chế biến hoặc chỉ qua sơ chế thông thường, kế toán cần đặc biệt kiểm tra chủ thể bán và khâu lưu thông, vì không phải mọi giao dịch mua bán nông sản đều được xử lý giống nhau.
Nhóm 2 – Dịch vụ phục vụ trực tiếp sản xuất nông nghiệp
Các dịch vụ không chịu thuế gồm tưới, tiêu nước; cày, bừa đất; nạo vét kênh, mương nội đồng phục vụ sản xuất nông nghiệp và dịch vụ thu hoạch sản phẩm nông nghiệp theo khoản 6 Điều 5.
Cần lưu ý, phân bón và máy móc, thiết bị chuyên dùng phục vụ sản xuất nông nghiệp không thuộc nhóm không chịu thuế GTGT theo danh mục này.
Nhóm 3 – Nhà ở, đất đai và một số giao dịch tài sản
Nhà ở thuộc tài sản công do Nhà nước bán cho người đang thuê và hoạt động chuyển quyền sử dụng đất thuộc đối tượng không chịu thuế GTGT theo khoản 5 và khoản 7 Điều 5.
Ngoài ra, khoản 25 Điều 5 còn quy định đối với tài sản của tổ chức, cá nhân không kinh doanh, không phải là người nộp thuế GTGT bán ra trong phạm vi luật định.
Nhóm 4 – Tài chính, tín dụng, ngân hàng và chứng khoán
Theo khoản 9 Điều 5, nhóm không chịu thuế bao gồm các dịch vụ tài chính, ngân hàng, chứng khoán được luật xác định cụ thể như cấp tín dụng, cho vay của người nộp thuế không phải tổ chức tín dụng, kinh doanh chứng khoán, chuyển nhượng vốn, bán nợ, kinh doanh ngoại tệ, sản phẩm phái sinh và một số hoạt động xử lý tài sản bảo đảm.
Kế toán không nên hiểu rằng mọi khoản thu của ngân hàng hoặc doanh nghiệp tài chính đều không chịu thuế GTGT; cần xác định đúng bản chất từng dịch vụ thuộc phạm vi khoản 9 Điều 5.
Nhóm 5 – Các dịch vụ bảo hiểm thuộc diện không chịu thuế
Khoản 8 Điều 5 quy định một số loại bảo hiểm không chịu thuế GTGT, gồm bảo hiểm nhân thọ, sức khỏe, người học; một số bảo hiểm nông nghiệp, bảo hiểm phục vụ trực tiếp đánh bắt thủy sản; tái bảo hiểm và một số trường hợp bảo hiểm đặc thù trong hoạt động dầu khí.
Do đó, cần đối chiếu đúng loại hình bảo hiểm, không nên mặc định mọi dịch vụ bảo hiểm đều thuộc đối tượng không chịu thuế.
Nhóm 6 – Y tế, thú y, giáo dục và đào tạo
Các dịch vụ y tế, chăm sóc sức khỏe và dịch vụ thú y thuộc phạm vi khoản 10 Điều 5; hoạt động dạy học, dạy nghề theo pháp luật về giáo dục và giáo dục nghề nghiệp thuộc khoản 13 Điều 5. Một số sản phẩm chuyên dùng thay thế bộ phận cơ thể và dụng cụ dành cho người khuyết tật còn được quy định tại khoản 24 Điều 5.
Riêng hoạt động đào tạo, cần phân biệt dịch vụ dạy học, dạy nghề với hàng hóa, dịch vụ khác được cung cấp kèm theo để xác định đúng chính sách thuế.
Nhóm 7 – Văn hóa, thông tin, xuất bản và dịch vụ công ích
Nhóm này gồm dịch vụ tang lễ; một số hoạt động duy tu, sửa chữa, xây dựng công trình bằng nguồn vốn đáp ứng điều kiện luật định; phát sóng truyền thanh, truyền hình bằng nguồn vốn ngân sách nhà nước; một số hoạt động xuất bản, nhập khẩu, phát hành báo, sách và in tiền; vận chuyển hành khách công cộng bằng phương tiện được luật quy định. Căn cứ: khoản 11, 12, 14, 15 và 16 Điều 5.
Nhóm 8 – Hàng hóa nhập khẩu, viện trợ và giao dịch đặc thù với khu phi thuế quan
Các trường hợp này gồm hàng viện trợ nhân đạo, viện trợ không hoàn lại; một số hàng hóa chuyển khẩu, quá cảnh, tạm nhập – tái xuất, tạm xuất – tái nhập; nguyên liệu nhập khẩu để sản xuất, gia công hàng xuất khẩu; một số giao dịch với khu phi thuế quan và hàng nhập khẩu của công ty cho thuê tài chính đáp ứng điều kiện luật định. Căn cứ: khoản 19, khoản 20 Điều 5.
Khoản 26 Điều 5 còn quy định một số hàng nhập khẩu đặc thù như quà tặng, quà biếu, hành lý trong định mức miễn thuế nhập khẩu; hàng nhập khẩu phục vụ khắc phục thảm họa, thiên tai, dịch bệnh, chiến tranh và di vật, cổ vật, bảo vật quốc gia theo điều kiện tương ứng.
Nhóm 9 – Khoa học, công nghệ, quyền sở hữu trí tuệ và phần mềm
Chuyển giao công nghệ; chuyển nhượng quyền sở hữu trí tuệ; sản phẩm phần mềm và dịch vụ phần mềm thuộc đối tượng không chịu thuế GTGT theo khoản 21 Điều 5.
Bên cạnh đó, khoản 17 Điều 5 quy định một số máy móc, thiết bị, phụ tùng, vật tư và phương tiện thuộc loại trong nước chưa sản xuất được nhập khẩu để phục vụ nghiên cứu khoa học, phát triển công nghệ, hoạt động dầu khí hoặc tạo tài sản cố định trong những trường hợp cụ thể.
Nhóm 10 – Quốc phòng, an ninh, vàng và tài nguyên, khoáng sản
Sản phẩm quốc phòng, an ninh và một số sản phẩm, dịch vụ nhập khẩu phục vụ công nghiệp quốc phòng, an ninh thuộc phạm vi khoản 18 Điều 5. Vàng dạng thỏi, miếng chưa được chế tác thuộc diện không chịu thuế ở khâu nhập khẩu theo khoản 22.
Khoản 23 Điều 5 đồng thời quy định đối với một số sản phẩm xuất khẩu là tài nguyên, khoáng sản chưa chế biến hoặc đã chế biến thuộc Danh mục do Chính phủ quy định.
Nhóm 11 – Hàng hóa, dịch vụ của hộ, cá nhân kinh doanh và các trường hợp khác
Khoản 25 Điều 5 quy định hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có doanh thu năm từ mức do Chính phủ quy định trở xuống thuộc đối tượng không chịu thuế GTGT. Cùng khoản này còn có hàng dự trữ quốc gia do cơ quan dự trữ quốc gia bán ra và các khoản thu phí, lệ phí theo pháp luật về phí và lệ phí.
Như vậy, khi xác định đối tượng không chịu thuế GTGT, kế toán không nên chỉ đối chiếu tên hàng hóa, dịch vụ với danh mục. Cần kiểm tra đồng thời chủ thể thực hiện, bản chất giao dịch, khâu phát sinh và các điều kiện cụ thể được quy định cho từng trường hợp.
IV. Những Điểm Cần Chú Ý Sau Nghị định 144/2026/NĐ-CP
Từ ngày 20/06/2026, Nghị định 144/2026/NĐ-CP có hiệu lực và sửa đổi, bổ sung một số quy định của Nghị định 181/2025/NĐ-CP về thuế GTGT. Với nhóm không chịu thuế GTGT, doanh nghiệp cần rà soát lại phạm vi áp dụng để xử lý đúng giao dịch phát sinh.
Nội dung nào của Nghị định 181/2025/NĐ-CP đã được sửa đổi?
Liên quan trực tiếp đến đối tượng không chịu thuế GTGT, Nghị định 144/2026/NĐ-CP bổ sung khoản 3a Điều 4 về một số dịch vụ bảo hiểm; sửa đổi điểm đ khoản 4 về bán nợ; đồng thời sửa đổi khoản 14 về sản phẩm xuất khẩu là tài nguyên, khoáng sản.
Đối tượng nào cần rà soát lại từ ngày 20/06/2026?
Doanh nghiệp hoạt động trong lĩnh vực bảo hiểm, tài chính – ngân hàng, mua bán nợ và xuất khẩu tài nguyên, khoáng sản cần đặc biệt kiểm tra lại từng giao dịch theo quy định mới. Ngoài ra, Nghị định 144/2026/NĐ-CP còn sửa đổi quy định liên quan đến khấu trừ thuế GTGT đầu vào đối với hoạt động vừa chịu thuế vừa không chịu thuế.
V. Cách Kê Khai Thuế GTGT Đối Với Doanh Thu Không Chịu Thuế
Doanh thu từ hàng hóa, dịch vụ không chịu thuế GTGT cần được xác định và theo dõi riêng để kê khai đúng, đồng thời phục vụ việc xác định thuế GTGT đầu vào được khấu trừ. Kế toán không nên chỉ căn cứ vào việc hóa đơn không có thuế GTGT để kết luận giao dịch thuộc đối tượng không chịu thuế.
Quy trình xử lý có thể thực hiện theo 6 bước:
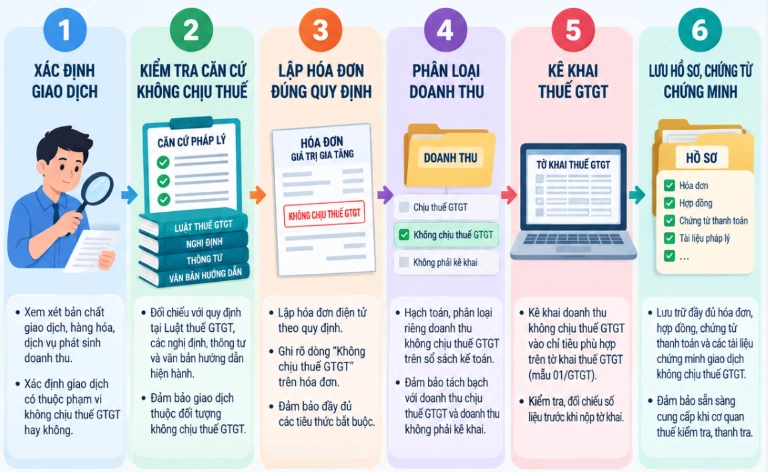
Đối với cách ghi từng chỉ tiêu, kỳ kê khai và xử lý các trường hợp điều chỉnh, kế toán nên tham khảo riêng hướng dẫn cách kê khai thuế GTGT để tránh nhầm lẫn giữa doanh thu không chịu thuế với doanh thu áp dụng thuế suất 0% hoặc các trường hợp không phải kê khai, tính thuế.
VI. Các Lỗi Thường Gặp Khi Xác Định Đối Tượng Không Chịu Thuế GTGT
Sai sót khi xác định đối tượng không chịu thuế GTGT thường xuất phát từ việc nhầm bản chất giao dịch, bỏ qua điều kiện áp dụng hoặc sử dụng quy định đã hết hiệu lực. Kế toán nên kiểm tra căn cứ pháp lý và hồ sơ thực tế trước khi lập hóa đơn, kê khai thuế.
|
Lỗi thường gặp |
Biện pháp phòng ngừa |
|
Nhầm không chịu thuế với thuế suất 0% |
Xác định đúng căn cứ pháp lý trước khi lập hóa đơn |
|
Chỉ nhìn tên hàng hóa mà không kiểm tra điều kiện |
Kiểm tra hàng hóa, chủ thể và khâu giao dịch |
|
Nhầm sơ chế thông thường với chế biến |
Đối chiếu quy trình thực tế với quy định về sơ chế |
|
Không lưu hồ sơ chứng minh điều kiện |
Lập checklist chứng từ cho từng nhóm giao dịch |
|
Khấu trừ toàn bộ thuế GTGT đầu vào |
Phân loại đầu vào theo mục đích sử dụng trước khi khấu trừ |
|
Dùng quy định cũ sau khi văn bản mới có hiệu lực |
Kiểm tra văn bản và thời điểm hiệu lực trước khi xử lý |
Lưu ý: Khi một giao dịch không đáp ứng đủ điều kiện để áp dụng diện không chịu thuế GTGT, kế toán cần xác định lại chính sách thuế theo đúng bản chất hàng hóa, dịch vụ và thời điểm phát sinh giao dịch.
Khi xác định đối tượng không chịu thuế GTGT, kế toán không nên chỉ tra tên hàng hóa, dịch vụ trong danh mục mà cần kiểm tra đồng thời bản chất giao dịch, chủ thể thực hiện, khâu phát sinh và điều kiện áp dụng. Phân loại sai ngay từ đầu có thể dẫn đến sai cách lập hóa đơn, kê khai và xử lý thuế GTGT đầu vào.
Để hiểu rõ hơn cách áp dụng chính sách thuế vào chứng từ, hóa đơn và kê khai thực tế, người mới làm thuế có thể tham khảo khóa học kế toán thuế thực hành tại Kế toán Lê Ánh. Với kế toán đã có nền tảng và cần nâng cao kỹ năng xử lý các nghiệp vụ, tình huống thuế phức tạp, khóa học kế toán thuế chuyên sâu là lựa chọn phù hợp hơn.