Thuế GTGT Đầu Vào Không Được Khấu Trừ Có Được Tính Vào Chi Phí Không?
30/09/2026 - 11:52
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Thuế GTGT đầu vào không được khấu trừ có được tính vào chi phí không là vướng mắc thường gặp khi doanh nghiệp phát sinh hóa đơn mua hàng hóa, dịch vụ nhưng một phần hoặc toàn bộ thuế GTGT đầu vào không đáp ứng điều kiện khấu trừ.
Tuy nhiên, thuế GTGT đầu vào không được khấu trừ không đồng nghĩa đương nhiên được tính vào chi phí được trừ khi tính thuế TNDN. Kế toán cần xác định nguyên nhân không được khấu trừ, bản chất khoản chi và các điều kiện theo pháp luật thuế TNDN trước khi hạch toán. Bài viết dưới đây Kế toán Lê Ánh sẽ phân tích từng trường hợp và hướng xử lý cụ thể để doanh nghiệp áp dụng đúng.
|
Thuế GTGT Đầu Vào Không Được Khấu Trừ – Những Điều Cần Nhớ
|
- I. Thuế GTGT Đầu Vào Không Được Khấu Trừ Là Gì?
- II. Thuế GTGT Đầu Vào Không Được Khấu Trừ Có Được Tính Vào Chi Phí Không?
- III. Cách Xử Lý Thuế GTGT Đầu Vào Không Được Khấu Trừ Theo Từng Trường Hợp
- IV. Cách Hạch Toán Thuế GTGT Đầu Vào Không Được Khấu Trừ
- V. Những Sai Sót Kế Toán Thường Gặp Khi Xử Lý Thuế GTGT Không Được Khấu Trừ
I. Thuế GTGT Đầu Vào Không Được Khấu Trừ Là Gì?
Thuế GTGT đầu vào không được khấu trừ là phần thuế GTGT phát sinh khi doanh nghiệp mua hàng hóa, dịch vụ nhưng không đáp ứng điều kiện khấu trừ hoặc thuộc trường hợp pháp luật quy định không được khấu trừ toàn bộ hay một phần. Khoản thuế này cần được xác định riêng để kế toán xử lý vào chi phí, giá trị hàng hóa, tài sản hoặc nguyên giá tài sản cố định theo từng trường hợp.
1. Thế nào là thuế GTGT đầu vào được khấu trừ?
Thuế GTGT đầu vào là số thuế GTGT ghi trên hóa đơn GTGT khi doanh nghiệp mua hàng hóa, dịch vụ hoặc số thuế GTGT đã nộp ở khâu nhập khẩu và các khoản thuế đầu vào khác theo quy định.
Theo nguyên tắc tại Điều 14 Luật Thuế GTGT số 48/2024/QH15, cơ sở kinh doanh áp dụng phương pháp khấu trừ được khấu trừ thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT khi đáp ứng các điều kiện theo quy định.
Kế toán cần lưu ý, “không được khấu trừ thuế GTGT” không đồng nghĩa với “phải loại toàn bộ khỏi chi phí”. Điểm e khoản 1 Điều 14 Luật Thuế GTGT số 48/2024/QH15 cho phép số thuế GTGT đầu vào không được khấu trừ được tính vào chi phí để tính thuế TNDN hoặc tính vào nguyên giá tài sản cố định theo pháp luật thuế TNDN, ngoại trừ trường hợp được pháp luật quy định riêng.
2. Những trường hợp thường phát sinh thuế GTGT đầu vào không được khấu trừ
Thực tế kế toán có thể gặp nhiều nguyên nhân khiến thuế GTGT đầu vào không được khấu trừ. Một số trường hợp cần đặc biệt lưu ý gồm:
Hàng hóa, dịch vụ mua vào phục vụ hoạt động không chịu thuế GTGT: Thuế GTGT đầu vào liên quan đến hoạt động này về nguyên tắc không được khấu trừ, trừ các trường hợp pháp luật có quy định khác.
Hàng hóa, dịch vụ sử dụng đồng thời cho hoạt động chịu thuế và không chịu thuế GTGT: Doanh nghiệp phải hạch toán riêng số thuế GTGT đầu vào được khấu trừ và không được khấu trừ. Nếu không hạch toán riêng được, số thuế được khấu trừ phải xác định theo phương pháp phân bổ theo quy định. Phần còn lại là thuế GTGT đầu vào không được khấu trừ.
Thuế GTGT đầu vào liên quan đến tài sản cố định thuộc trường hợp không được khấu trừ: Một số tài sản hoặc trường hợp sử dụng tài sản thuộc diện pháp luật hạn chế hoặc không cho khấu trừ thuế GTGT đầu vào. Khi đó, kế toán cần tiếp tục xác định phần thuế không được khấu trừ có phải tính vào nguyên giá TSCĐ hay xử lý theo quy định khác.
Không đáp ứng điều kiện về hóa đơn, chứng từ: Hàng hóa, dịch vụ mua vào không có hóa đơn, chứng từ hợp pháp hoặc hồ sơ không đáp ứng điều kiện khấu trừ theo quy định có thể khiến số thuế GTGT đầu vào không được khấu trừ.
Không đáp ứng điều kiện về chứng từ thanh toán không dùng tiền mặt: Đối với các khoản mua hàng hóa, dịch vụ thuộc trường hợp phải có chứng từ thanh toán không dùng tiền mặt để được khấu trừ, doanh nghiệp không đáp ứng điều kiện này có thể bị loại số thuế GTGT đầu vào tương ứng. Đây cũng là trường hợp cần đặc biệt lưu ý khi xem xét khoản thuế bị loại có được tính vào chi phí khi xác định thuế TNDN hay không.
Các trường hợp không được khấu trừ khác theo quy định của pháp luật thuế GTGT: Tùy tính chất giao dịch, mục đích sử dụng hàng hóa, dịch vụ và hồ sơ thực tế, doanh nghiệp cần đối chiếu quy định hiện hành để xác định chính xác số thuế được khấu trừ.
II. Thuế GTGT Đầu Vào Không Được Khấu Trừ Có Được Tính Vào Chi Phí Không?
Có. Thuế GTGT đầu vào không được khấu trừ có thể được tính vào chi phí để tính thuế TNDN hoặc tính vào nguyên giá tài sản cố định theo quy định của pháp luật thuế TNDN. Tuy nhiên, kế toán cần xác định nguyên nhân khoản thuế không được khấu trừ và kiểm tra các điều kiện liên quan trước khi xử lý, bởi không phải trường hợp nào thuế GTGT bị loại khấu trừ cũng được đưa vào chi phí được trừ.
1. Quy định tại Điểm e Khoản 1 Điều 14 Luật Thuế GTGT 48/2024/QH15
Theo điểm e khoản 1 Điều 14 Luật Thuế GTGT số 48/2024/QH15, đối với số thuế GTGT đầu vào không được khấu trừ, cơ sở kinh doanh được xử lý theo một trong hai hướng:
Tính vào chi phí để tính thuế TNDN theo quy định của pháp luật thuế TNDN;
Tính vào nguyên giá tài sản cố định nếu khoản thuế GTGT đầu vào không được khấu trừ liên quan đến TSCĐ và đáp ứng quy định tương ứng.
Riêng số thuế GTGT của hàng hóa, dịch vụ mua vào không có chứng từ thanh toán không dùng tiền mặt theo quy định của Chính phủ thuộc trường hợp ngoại lệ, không áp dụng cách xử lý trên.
Như vậy, thuế GTGT đầu vào không được khấu trừ không phải lúc nào cũng là khoản thuế doanh nghiệp phải “loại bỏ” hoàn toàn. Tùy bản chất giao dịch, khoản thuế này có thể trở thành một bộ phận của chi phí hoặc nguyên giá TSCĐ.
Ví dụ: Doanh nghiệp mua một hàng hóa phục vụ hoạt động sản xuất, kinh doanh nhưng chỉ được khấu trừ một phần thuế GTGT đầu vào theo quy định. Phần thuế GTGT không được khấu trừ có thể được tính vào giá trị hàng hóa hoặc chi phí tương ứng nếu đáp ứng quy định về thuế TNDN.
Trường hợp mua TSCĐ và thuế GTGT đầu vào của tài sản thuộc diện không được khấu trừ, phần thuế này có thể được tính vào nguyên giá TSCĐ thay vì ghi nhận toàn bộ vào chi phí của kỳ phát sinh.
2. Không được khấu trừ thuế GTGT có đồng nghĩa được tính vào chi phí được trừ?
Không. Thuế GTGT đầu vào không được khấu trừ phản ánh cách xử lý khoản thuế ở khâu GTGT. Còn khoản thuế đó có được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN hay không phải tiếp tục đối chiếu quy định của pháp luật thuế TNDN.
Nói cách khác: Thuế GTGT không được khấu trừ ≠ đương nhiên là chi phí được trừ khi tính thuế TNDN.
Kế toán cần kiểm tra ít nhất các yếu tố sau:
- Bản chất khoản chi: Khoản mua hàng hóa, dịch vụ thực tế phục vụ mục đích gì? Đây là chi phí của kỳ, giá trị hàng tồn kho hay khoản hình thành tài sản cố định?
- Mối liên hệ với hoạt động sản xuất, kinh doanh: Khoản chi cần được xem xét theo các điều kiện của pháp luật thuế TNDN để xác định có được trừ khi tính thu nhập chịu thuế hay không.
- Hóa đơn, chứng từ: Doanh nghiệp phải có hồ sơ, hóa đơn, chứng từ hợp pháp theo quy định tương ứng với khoản chi.
- Phương thức thanh toán: Nếu giao dịch thuộc trường hợp pháp luật yêu cầu thanh toán không dùng tiền mặt, doanh nghiệp cần có chứng từ đáp ứng điều kiện.
- Các trường hợp chi không được trừ: Dù phát sinh thực tế và đã được ghi nhận theo kế toán, khoản chi vẫn có thể phải loại khi xác định thu nhập chịu thuế nếu thuộc trường hợp không được trừ theo pháp luật thuế TNDN.
Do đó, kế toán nên xử lý theo hai bước độc lập:
- Bước 1: Xác định số thuế GTGT đầu vào có được khấu trừ hay không.
- Bước 2: Đối với phần không được khấu trừ, tiếp tục xác định khoản thuế này được tính vào chi phí để tính thuế TNDN, tính vào nguyên giá TSCĐ hay thuộc trường hợp phải loại theo quy định.
Cách tiếp cận này hạn chế sai sót thường gặp là thấy VAT đầu vào không được khấu trừ thì đưa ngay toàn bộ vào chi phí.
3. Trường hợp nào thuế GTGT đầu vào không được khấu trừ không được tính vào chi phí?
Một trường hợp cần đặc biệt lưu ý liên quan đến chứng từ thanh toán không dùng tiền mặt.
Điểm e khoản 1 Điều 14 Luật Thuế GTGT số 48/2024/QH15 quy định ngoại lệ đối với số thuế GTGT của hàng hóa, dịch vụ mua vào không có chứng từ thanh toán không dùng tiền mặt theo quy định của Chính phủ.
Quy định này được cụ thể hóa tại khoản 16 Điều 23 Nghị định 181/2025/NĐ-CP. Theo đó, số thuế GTGT đầu vào không được khấu trừ được tính vào chi phí để tính thuế TNDN hoặc nguyên giá TSCĐ, trừ số thuế GTGT của hàng hóa, dịch vụ mua vào từng lần có giá trị từ 5 triệu đồng trở lên không có chứng từ thanh toán không dùng tiền mặt.
Đây là điểm kế toán rất dễ xử lý sai. Nếu chỉ hiểu rằng “VAT không được khấu trừ thì đưa vào chi phí”, doanh nghiệp có nguy cơ chuyển một khoản thuế đã không đủ điều kiện khấu trừ sang chi phí và tiếp tục tính giảm thu nhập chịu thuế TNDN.
Ngoài trường hợp trên, khoản thuế GTGT đầu vào không được khấu trừ muốn được tính vào chi phí khi xác định thuế TNDN vẫn phải được xem xét theo quy định của pháp luật thuế TNDN. Nếu khoản chi gốc thuộc trường hợp không được trừ thì không nên mặc nhiên cho rằng phần thuế GTGT gắn với khoản chi đó sẽ trở thành chi phí được trừ.
III. Cách Xử Lý Thuế GTGT Đầu Vào Không Được Khấu Trừ Theo Từng Trường Hợp
Khi phát sinh thuế GTGT đầu vào không được khấu trừ, kế toán không nên áp dụng một cách xử lý chung cho tất cả giao dịch. Cần xác định nguyên nhân không được khấu trừ, mục đích sử dụng hàng hóa, dịch vụ và bản chất khoản mua để quyết định phần thuế này được tính vào chi phí, giá trị tài sản hay phải loại khi xác định thuế TNDN.
Có thể tham khảo cách xử lý theo từng tình huống sau:
|
Tình huống |
Khấu trừ thuế GTGT |
Xử lý phần thuế không được khấu trừ |
Lưu ý về thuế TNDN |
|
Hàng hóa, dịch vụ phục vụ hoạt động không chịu thuế GTGT |
Về nguyên tắc không được khấu trừ, trừ trường hợp pháp luật có quy định khác |
Tính vào chi phí, giá trị hàng hóa hoặc nguyên giá TSCĐ tùy bản chất khoản mua |
Phải đáp ứng quy định về chi phí được trừ |
|
Dùng chung cho hoạt động chịu thuế và không chịu thuế |
Chỉ được khấu trừ phần xác định theo quy định |
Phần không được khấu trừ xử lý vào chi phí, giá trị tài sản theo từng trường hợp |
Cần hạch toán riêng hoặc phân bổ đúng quy định |
|
Mua TSCĐ có thuế GTGT đầu vào không được khấu trừ |
Tùy mục đích sử dụng và trường hợp cụ thể |
Có thể tính phần VAT không được khấu trừ vào nguyên giá TSCĐ |
Kiểm tra điều kiện ghi nhận, khấu hao và chi phí được trừ |
|
Không đáp ứng điều kiện về chứng từ thanh toán không dùng tiền mặt |
Không được khấu trừ đối với phần không đáp ứng điều kiện |
Không mặc nhiên chuyển phần VAT bị loại sang chi phí hoặc nguyên giá |
Cần kiểm tra ngoại lệ tại điểm e khoản 1 Điều 14 |
|
Khoản chi không đáp ứng quy định về chi phí được trừ khi tính thuế TNDN |
Xem xét riêng theo pháp luật GTGT |
VAT không được khấu trừ không đương nhiên trở thành chi phí được trừ |
Có thể phải loại khi xác định thu nhập chịu thuế |
IV. Cách Hạch Toán Thuế GTGT Đầu Vào Không Được Khấu Trừ
Cách hạch toán thuế GTGT đầu vào không được khấu trừ phụ thuộc vào bản chất khoản mua. Phần thuế này có thể được tính vào giá trị hàng hóa, chi phí hoặc nguyên giá TSCĐ nếu đáp ứng quy định liên quan.
1. Trường hợp tính vào giá trị hàng hóa, dịch vụ hoặc chi phí
Ví dụ doanh nghiệp mua hàng:
Giá chưa VAT: 100.000.000 đồng
Thuế GTGT: 10.000.000 đồng
Thuế được khấu trừ: 6.000.000 đồng
Thuế không được khấu trừ: 4.000.000 đồng
Nếu 4 triệu đồng đủ điều kiện tính vào giá trị hàng hóa hoặc chi phí, kế toán ghi nhận:
Nợ TK hàng hóa/chi phí: 104.000.000
Nợ TK 133: 6.000.000
Có TK 111, 112, 331: 110.000.000
Tài khoản Nợ cụ thể được lựa chọn theo bản chất khoản mua như TK 152, 153, 156, 642...
2. Trường hợp tính vào nguyên giá tài sản cố định
Nếu thuế GTGT đầu vào không được khấu trừ liên quan đến TSCĐ và đủ điều kiện tính vào nguyên giá:
Nguyên giá TSCĐ = Giá mua + Thuế GTGT không được khấu trừ + Các chi phí trực tiếp liên quan đủ điều kiện
Ví dụ máy móc có giá chưa VAT 500 triệu đồng, VAT không được khấu trừ 50 triệu đồng, chưa xét các chi phí khác thì nguyên giá ghi nhận là 550 triệu đồng.
Kế toán ghi nhận phần thuế không được khấu trừ vào TK 211 – TSCĐ hữu hình thay vì đưa ngay toàn bộ vào chi phí kỳ phát sinh.
3. Trường hợp cuối kỳ mới xác định được thuế GTGT không được khấu trừ
Với hàng hóa, dịch vụ dùng chung cho hoạt động chịu thuế và không chịu thuế GTGT, doanh nghiệp có thể phải xác định phần thuế được khấu trừ theo tỷ lệ theo quy định.
Khi xác định được số thuế GTGT không được khấu trừ, kế toán điều chỉnh phần tương ứng từ TK 133 sang chi phí hoặc giá trị tài sản phù hợp.
Doanh nghiệp nên lưu bảng phân bổ, số liệu doanh thu, hóa đơn và các chứng từ liên quan để làm căn cứ giải trình khi cơ quan thuế kiểm tra.
V. Những Sai Sót Kế Toán Thường Gặp Khi Xử Lý Thuế GTGT Không Được Khấu Trừ
Khi xử lý thuế GTGT đầu vào không được khấu trừ, kế toán thường gặp một số sai sót sau:
- Đưa toàn bộ VAT không được khấu trừ vào chi phí mà chưa xác định nguyên nhân bị loại.
- Nhầm chi phí kế toán với chi phí được trừ khi tính thuế TNDN, dẫn đến sai khi quyết toán thuế.
- Không phân bổ VAT đầu vào dùng chung cho hoạt động chịu thuế và không chịu thuế GTGT theo quy định.
- Đưa VAT không được khấu trừ của TSCĐ thẳng vào chi phí, thay vì xem xét tính vào nguyên giá tài sản.
- Chỉ kiểm tra hóa đơn mà bỏ qua chứng từ thanh toán, đặc biệt với giao dịch thuộc trường hợp phải thanh toán không dùng tiền mặt.
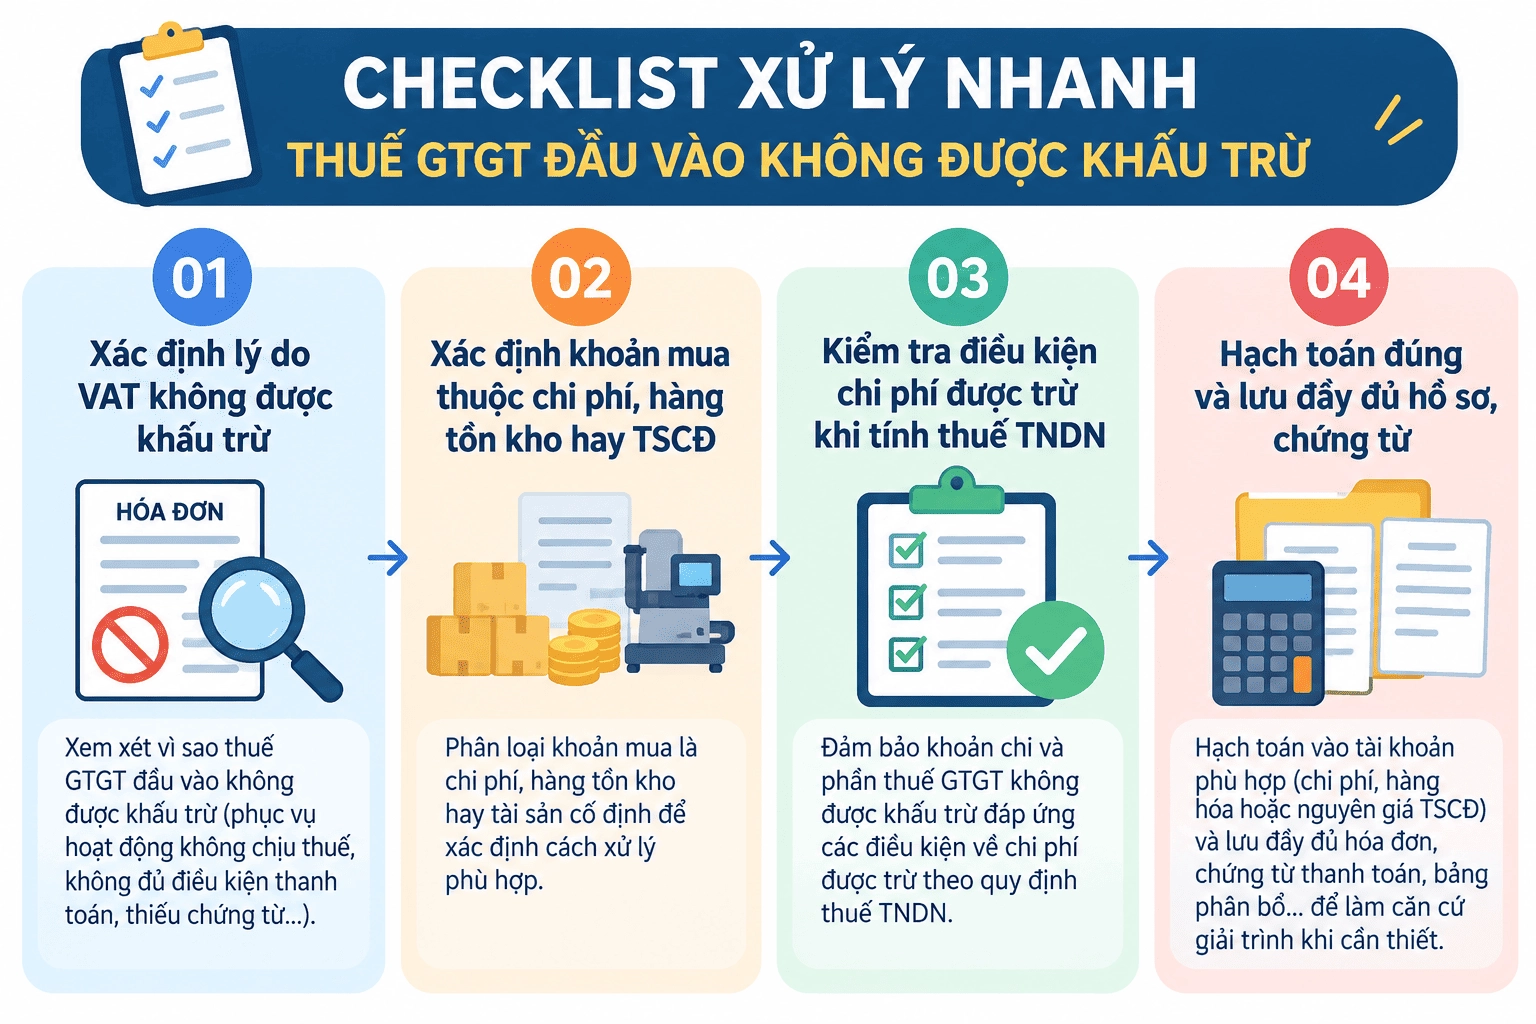
Nguyên tắc cần nhớ: VAT đầu vào không được khấu trừ không đồng nghĩa mặc nhiên được tính vào chi phí được trừ. Kế toán cần xem xét từng trường hợp trước khi hạch toán và quyết toán thuế.
Thuế GTGT đầu vào không được khấu trừ không đồng nghĩa khoản thuế này phải loại hoàn toàn hoặc mặc nhiên được đưa vào chi phí. Kế toán cần xác định rõ nguyên nhân không được khấu trừ, bản chất khoản mua và điều kiện về thuế TNDN để xử lý phù hợp vào chi phí, giá trị hàng hóa hoặc nguyên giá TSCĐ.
Thực tế, các sai sót về khấu trừ VAT, chứng từ thanh toán, kê khai bổ sung hay xác định chi phí được trừ thường có mối liên hệ chặt chẽ giữa thuế GTGT và thuế TNDN. Vì vậy, kế toán cần hiểu bản chất quy định thay vì chỉ xử lý theo từng hóa đơn riêng lẻ.
Nếu muốn hệ thống lại kiến thức và thực hành các tình huống thuế thường gặp tại doanh nghiệp, bạn có thể tham khảo Khóa học Kế toán Thuế tại Kế toán Lê Ánh. Chương trình tập trung vào nghiệp vụ thực tế, từ hóa đơn – chứng từ, kê khai các sắc thuế đến rà soát sai sót và xử lý tình huống phát sinh, phù hợp với kế toán muốn nâng cao khả năng làm thuế thực tế.