Cách Tính Thuế TNCN Lũy Tiến Từng Phần: Biểu Thuế 5 Bậc Và Ví Dụ
23/09/2026 - 00:24
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Từ kỳ tính thuế năm 2026, cách tính thuế thu nhập cá nhân đối với tiền lương, tiền công của cá nhân cư trú có thay đổi đáng kể. Biểu thuế lũy tiến từng phần được rút từ 7 bậc xuống còn 5 bậc, đồng thời mức giảm trừ gia cảnh tăng lên 15,5 triệu đồng/tháng đối với người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
Kế toán khi tính thuế TNCN cần xác định đúng thu nhập chịu thuế, các khoản được giảm trừ, thu nhập tính thuế và phần thu nhập thuộc từng bậc thuế. Thuế suất của bậc cao nhất mà cá nhân đạt tới không áp dụng cho toàn bộ thu nhập tính thuế; mỗi phần thu nhập chịu mức thuế suất tương ứng của bậc đó.
Bài viết dưới đây của Kế toán Lê Ánh hướng dẫn cách tính thuế TNCN theo phương pháp lũy tiến từng phần áp dụng cho kỳ tính thuế năm 2026, kèm biểu thuế 5 bậc, công thức tính nhanh và các ví dụ thực tế dành cho kế toán, người lao động.
|
Tóm Tắt Nhanh Cách Tính Thuế TNCN Lũy Tiến Năm 2026
|
- 1. Thuế TNCN Lũy Tiến Từng Phần Là Gì?
- 2. Ai Áp Dụng Cách Tính Thuế TNCN Theo Biểu Lũy Tiến Từng Phần?
- 3. Biểu Thuế TNCN Lũy Tiến Từng Phần 5 Bậc Năm 2026
- 4. Công Thức Tính Thuế TNCN Theo Phương Pháp Lũy Tiến Từng Phần
- 5. Các Khoản Giảm Trừ Khi Tính Thuế TNCN Năm 2026
- 6. Cách Tính Thuế TNCN Theo Từng Bậc Năm 2026
- 7. Bảng Công Thức Tính Nhanh Thuế TNCN Lũy Tiến 5 Bậc
- 8. Ví Dụ Cách Tính Thuế TNCN Từ Tiền Lương Năm 2026
- 9. Các Khoản Thu Nhập Cần Kiểm Tra Trước Khi Tính Thuế TNCN
- 10. Những Sai Sót Kế Toán Thường Gặp Khi Tính Thuế TNCN Lũy Tiến
- Kết Luận
1. Thuế TNCN Lũy Tiến Từng Phần Là Gì?
Thuế TNCN lũy tiến từng phần là phương pháp tính thuế theo từng phần của thu nhập tính thuế. Mỗi phần thu nhập nằm tại một bậc thuế sẽ áp dụng mức thuế suất tương ứng của bậc đó.
Theo Luật Thuế thu nhập cá nhân số 109/2025/QH15, biểu thuế lũy tiến từng phần áp dụng đối với thu nhập tính thuế từ tiền lương, tiền công của cá nhân cư trú theo quy định. Từ kỳ tính thuế năm 2026, biểu thuế được điều chỉnh còn 5 bậc.
Điểm quan trọng kế toán và người lao động cần hiểu là thuế suất tăng theo từng phần thu nhập chứ không áp một mức thuế suất cho toàn bộ thu nhập tính thuế.
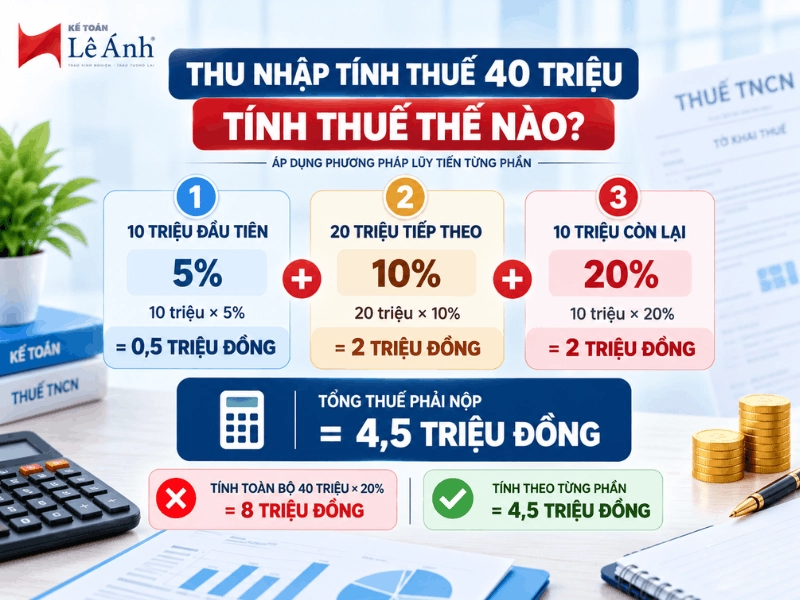
Ví dụ, một cá nhân có thu nhập tính thuế 40 triệu đồng/tháng thuộc đến bậc 3. Số thuế không được tính bằng:
40 triệu đồng × 20% = 8 triệu đồng.
Thay vào đó:
- 10 triệu đồng đầu tiên chịu thuế suất 5%;
- 20 triệu đồng tiếp theo chịu thuế suất 10%;
- 10 triệu đồng còn lại chịu thuế suất 20%.
Số thuế TNCN:
(10 × 5%) + (20 × 10%) + (10 × 20%) = 4,5 triệu đồng.
Đây chính là bản chất của cụm từ “lũy tiến từng phần”.
2. Ai Áp Dụng Cách Tính Thuế TNCN Theo Biểu Lũy Tiến Từng Phần?
Theo quy định hiện hành, thuế TNCN đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được xác định dựa trên thu nhập tính thuế và biểu thuế lũy tiến từng phần theo Luật Thuế TNCN, trừ các trường hợp thuộc cơ chế khấu trừ riêng theo quy định.
Kế toán cần phân biệt các trường hợp cơ bản sau:
|
Trường hợp |
Cách xác định/khấu trừ thuế |
|
Cá nhân cư trú thuộc trường hợp áp dụng biểu lũy tiến |
Tính theo biểu thuế lũy tiến từng phần 5 bậc |
|
Cá nhân cư trú không ký HĐLĐ hoặc ký HĐLĐ dưới 03 tháng, mức chi trả từ 5 triệu đồng/lần trở lên |
Khấu trừ 10% trên thu nhập trước khi trả, trừ trường hợp pháp luật có quy định khác |
|
Cá nhân không cư trú có thu nhập từ tiền lương, tiền công |
Không áp dụng biểu thuế lũy tiến từng phần; xác định thuế theo quy định dành cho cá nhân không cư trú |
Từ ngày 01/07/2026, Nghị định 253/2026/NĐ-CP quy định tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao hoặc khoản chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng mà mức chi trả từ 5 triệu đồng/lần trở lên phải khấu trừ 10% trước khi trả thu nhập, thuộc trường hợp quy định tại khoản 2 Điều 50.
Do đó, kế toán không nên mặc định mọi khoản tiền lương, tiền công đều đưa vào biểu thuế lũy tiến. Xác định đúng tình trạng cư trú và trường hợp khấu trừ là bước đầu tiên trước khi tính thuế.
3. Biểu Thuế TNCN Lũy Tiến Từng Phần 5 Bậc Năm 2026
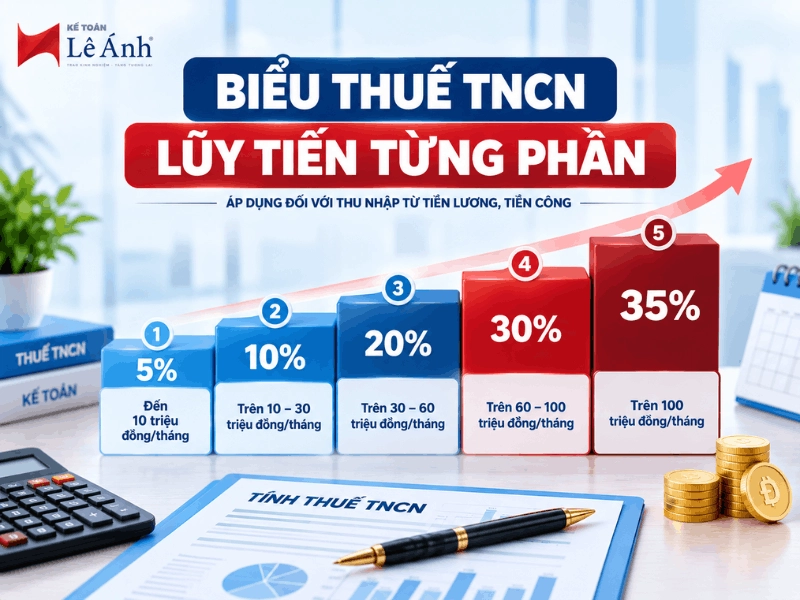
Một thay đổi quan trọng của Luật Thuế TNCN số 109/2025/QH15 là giảm biểu thuế lũy tiến từ 7 bậc xuống 5 bậc, đồng thời mở rộng khoảng thu nhập của từng bậc.
Biểu thuế áp dụng như sau:
|
Bậc thuế |
Thu nhập tính thuế/năm |
Thu nhập tính thuế/tháng |
Thuế suất |
|
Bậc 1 |
Đến 120 triệu đồng |
Đến 10 triệu đồng |
5% |
|
Bậc 2 |
Trên 120 – 360 triệu đồng |
Trên 10 – 30 triệu đồng |
10% |
|
Bậc 3 |
Trên 360 – 720 triệu đồng |
Trên 30 – 60 triệu đồng |
20% |
|
Bậc 4 |
Trên 720 triệu – 1,2 tỷ đồng |
Trên 60 – 100 triệu đồng |
30% |
|
Bậc 5 |
Trên 1,2 tỷ đồng |
Trên 100 triệu đồng |
35% |
Điểm mới kế toán cần lưu ý
Biểu thuế trước đây có 7 mức thuế suất:
5% – 10% – 15% – 20% – 25% – 30% – 35%.
Từ kỳ tính thuế năm 2026, biểu mới còn:
5% – 10% – 20% – 30% – 35%.
Các mức thuế suất 15% và 25% không còn là bậc riêng trong biểu thuế mới.
Đồng thời, khoảng thu nhập tại từng bậc được mở rộng đáng kể. Ví dụ thu nhập tính thuế trên 10 triệu đến 30 triệu đồng/tháng thuộc bậc 2 với thuế suất 10%.
4. Công Thức Tính Thuế TNCN Theo Phương Pháp Lũy Tiến Từng Phần
Muốn xác định chính xác số thuế phải nộp, kế toán không nên lấy tổng tiền lương nhân trực tiếp thuế suất.
Quy trình cơ bản cần đi theo thứ tự:
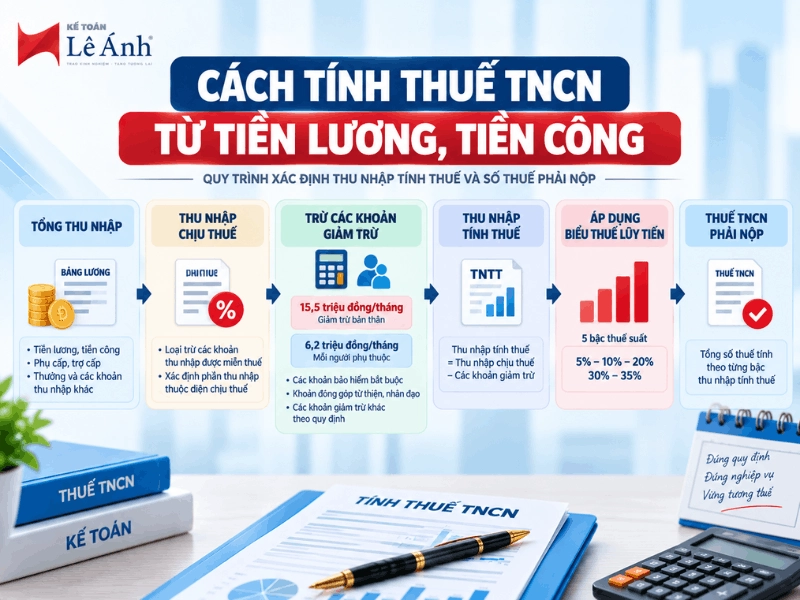
Tổng thu nhập → Thu nhập chịu thuế → Các khoản được trừ → Thu nhập tính thuế → Biểu thuế lũy tiến → Thuế TNCN phải nộp
Theo Điều 46 Nghị định 253/2026/NĐ-CP, thu nhập tính thuế đối với tiền lương, tiền công được xác định từ tổng thu nhập chịu thuế nhận được trong kỳ tính thuế sau khi trừ các khoản theo quy định, như bảo hiểm, giảm trừ gia cảnh và các khoản giảm trừ đủ điều kiện.
Công thức tổng quát
Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản được giảm trừ
Sau khi xác định được thu nhập tính thuế:
Thuế TNCN phải nộp = Tổng số thuế tính theo từng bậc
Số thuế tại từng bậc:
Thuế của từng bậc = Phần thu nhập tính thuế thuộc bậc × Thuế suất của bậc đó
Cách trình bày này chính xác hơn so với cách hiểu đơn giản:
Thu nhập tính thuế × thuế suất của bậc cao nhất.
Nghị định 253/2026/NĐ-CP cũng xác định số thuế theo từng bậc bằng phần thu nhập tính thuế thuộc bậc đó nhân thuế suất tương ứng.
5. Các Khoản Giảm Trừ Khi Tính Thuế TNCN Năm 2026
Đây là bước có ảnh hưởng trực tiếp đến số thuế TNCN phải nộp.
5.1. Giảm trừ gia cảnh
Luật Thuế TNCN số 109/2025/QH15 quy định mức giảm trừ gia cảnh:
- Người nộp thuế: 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm.
- Mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
Một người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế theo nguyên tắc luật định.
Ví dụ, cá nhân được tính giảm trừ bản thân và có 01 người phụ thuộc đủ điều kiện giảm trừ cả tháng thì tổng mức giảm trừ gia cảnh tháng là:
15,5 + 6,2 = 21,7 triệu đồng/tháng.
Có 02 người phụ thuộc:
15,5 + (6,2 × 2) = 27,9 triệu đồng/tháng.
Cần lưu ý đây mới là giảm trừ gia cảnh, chưa phải toàn bộ khoản được trừ khi xác định thu nhập tính thuế.
5.2. Các khoản bảo hiểm được trừ
Theo Nghị định 253/2026/NĐ-CP, các khoản được trừ khi xác định thu nhập tính thuế có các khoản đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề bắt buộc và một số khoản bảo hiểm khác đáp ứng quy định.
Đáng chú ý, tổng mức được trừ đối với bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện và bảo hiểm nhân thọ thuộc phạm vi quy định tại Nghị định tối đa 3 triệu đồng/tháng.
5.3. Khoản đóng góp từ thiện, nhân đạo và khoản giảm trừ khác
Luật mới tiếp tục quy định giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo đủ điều kiện, đồng thời bổ sung cơ sở pháp lý đối với một số khoản chi y tế, giáo dục – đào tạo theo quy định và điều kiện cụ thể.
Kế toán cần kiểm tra đầy đủ đối tượng, giới hạn, hóa đơn, chứng từ và điều kiện được giảm trừ trước khi đưa khoản chi vào công thức tính thuế.
6. Cách Tính Thuế TNCN Theo Từng Bậc Năm 2026
Sau khi xác định thu nhập tính thuế, kế toán chia thu nhập theo từng khoảng của biểu thuế.
Bậc 1: Thu nhập tính thuế đến 10 triệu đồng/tháng
Thuế phải nộp:
Thu nhập tính thuế × 5%
Ví dụ thu nhập tính thuế 8 triệu đồng:
8 × 5% = 400.000 đồng
Bậc 2: Thu nhập tính thuế trên 10 đến 30 triệu đồng/tháng
Phần 10 triệu đồng đầu tiên:
10 × 5% = 0,5 triệu đồng
Phần vượt 10 triệu đồng:
Phần vượt × 10%
Ví dụ thu nhập tính thuế 25 triệu đồng:
10 × 5% + 15 × 10%
= 0,5 + 1,5
= 2 triệu đồng
Bậc 3: Thu nhập tính thuế trên 30 đến 60 triệu đồng/tháng
Ví dụ thu nhập tính thuế 40 triệu đồng:
10 × 5% + 20 × 10% + 10 × 20%
= 0,5 + 2 + 2
= 4,5 triệu đồng
Bậc 4: Thu nhập tính thuế trên 60 đến 100 triệu đồng/tháng
Ví dụ thu nhập tính thuế 80 triệu đồng:
10 × 5% + 20 × 10% + 30 × 20% + 20 × 30%
= 0,5 + 2 + 6 + 6
= 14,5 triệu đồng
Bậc 5: Thu nhập tính thuế trên 100 triệu đồng/tháng
Ví dụ thu nhập tính thuế 120 triệu đồng:
10 × 5% + 20 × 10% + 30 × 20% + 40 × 30% + 20 × 35%
= 0,5 + 2 + 6 + 12 + 7
= 27,5 triệu đồng
Các ví dụ trên cho thấy mức 35% chỉ áp dụng cho phần thu nhập tính thuế vượt 100 triệu đồng/tháng, chứ không áp 35% cho toàn bộ 120 triệu đồng.
7. Bảng Công Thức Tính Nhanh Thuế TNCN Lũy Tiến 5 Bậc
Từ biểu thuế 5 bậc, có thể quy đổi thành công thức tính nhanh như sau:
|
Bậc |
Thu nhập tính thuế/tháng |
Thuế suất |
Công thức tính nhanh |
|
1 |
Đến 10 triệu |
5% |
TNTT × 5% |
|
2 |
Trên 10 – 30 triệu |
10% |
TNTT × 10% – 0,5 triệu |
|
3 |
Trên 30 – 60 triệu |
20% |
TNTT × 20% – 3,5 triệu |
|
4 |
Trên 60 – 100 triệu |
30% |
TNTT × 30% – 9,5 triệu |
|
5 |
Trên 100 triệu |
35% |
TNTT × 35% – 14,5 triệu |
Trong bảng:
TNTT = Thu nhập tính thuế.
Ví dụ thu nhập tính thuế là 40 triệu đồng/tháng, thuộc bậc 3:
40 × 20% – 3,5 = 4,5 triệu đồng
Kết quả bằng phương pháp cộng thuế từng bậc:
0,5 + 2 + 2 = 4,5 triệu đồng
Bảng tính nhanh phù hợp khi kế toán đã xác định chính xác thu nhập tính thuế. Nếu xác định sai thu nhập chịu thuế hoặc khoản giảm trừ, kết quả cuối cùng vẫn sai dù áp dụng đúng công thức.
8. Ví Dụ Cách Tính Thuế TNCN Từ Tiền Lương Năm 2026
Để dễ áp dụng vào nghiệp vụ tiền lương, cần phân biệt tổng tiền lương, thu nhập chịu thuế và thu nhập tính thuế.
Các ví dụ dưới đây được đơn giản hóa để minh họa phương pháp tính. Khi xử lý hồ sơ thực tế, kế toán cần xác định riêng các khoản bảo hiểm, khoản miễn thuế, giảm trừ và thông tin người phụ thuộc.
Ví dụ 1: Thu nhập chịu thuế 20 triệu đồng, không có người phụ thuộc
Giả sử cá nhân cư trú có:
- Thu nhập chịu thuế: 20 triệu đồng/tháng.
- Khoản bảo hiểm được trừ giả định: 2 triệu đồng/tháng.
- Không có người phụ thuộc.
- Giảm trừ bản thân: 15,5 triệu đồng/tháng.
Thu nhập tính thuế: 20 – 2 – 15,5 = 2,5 triệu đồng
Thuộc bậc 1: 2,5 × 5% = 125.000 đồng
Số thuế TNCN phải nộp theo giả định là 125.000 đồng/tháng.
Ví dụ 2: Thu nhập chịu thuế 30 triệu đồng, có 01 người phụ thuộc
Giả sử:
- Thu nhập chịu thuế: 30 triệu đồng.
- Bảo hiểm được trừ: 3 triệu đồng.
- Giảm trừ bản thân: 15,5 triệu đồng.
- Giảm trừ 01 người phụ thuộc: 6,2 triệu đồng.
Thu nhập tính thuế: 30 – 3 – 15,5 – 6,2 = 5,3 triệu đồng
Thuế TNCN: 5,3 × 5% = 265.000 đồng
Có thể thấy lương 30 triệu đồng không đồng nghĩa lấy 30 triệu đồng để áp biểu thuế.
Ví dụ 3: Thu nhập chịu thuế 50 triệu đồng, không có người phụ thuộc
Giả sử:
- Thu nhập chịu thuế: 50 triệu đồng.
- Bảo hiểm được trừ: 5 triệu đồng.
- Giảm trừ bản thân: 15,5 triệu đồng.
Thu nhập tính thuế:50 – 5 – 15,5 = 29,5 triệu đồng
Thuộc bậc 2.
Cách tính nhanh:
29,5 × 10% – 0,5 = 2,45 triệu đồng
Số thuế TNCN phải nộp theo giả định là 2,45 triệu đồng/tháng.
Ví dụ 4: Thu nhập chịu thuế 80 triệu đồng, có 02 người phụ thuộc
Giả sử:
- Thu nhập chịu thuế: 80 triệu đồng.
- Bảo hiểm được trừ: 6 triệu đồng.
- Giảm trừ bản thân: 15,5 triệu đồng.
- Giảm trừ 02 người phụ thuộc: 12,4 triệu đồng.
Thu nhập tính thuế: 80 – 6 – 15,5 – 12,4 = 46,1 triệu đồng
Thuộc bậc 3.
Thuế phải nộp: 46,1 × 20% – 3,5 = 5,72 triệu đồng
Các con số bảo hiểm ở ví dụ trên mang tính giả định để minh họa quy trình. Khi tính thuế thực tế, kế toán phải sử dụng số bảo hiểm và khoản giảm trừ phát sinh thực tế, đủ điều kiện theo quy định.
9. Các Khoản Thu Nhập Cần Kiểm Tra Trước Khi Tính Thuế TNCN
Sai sót phổ biến của kế toán không nằm ở phép nhân thuế suất mà thường phát sinh ngay từ bước xác định thu nhập chịu thuế.
Luật Thuế TNCN mới xác định thu nhập từ tiền lương, tiền công có thể bao gồm tiền lương, tiền công, khoản có tính chất tiền lương, tiền công, tiền thù lao, lợi ích bằng tiền hoặc không bằng tiền và các khoản thu nhập khác thuộc diện chịu thuế. Đồng thời, pháp luật quy định riêng các khoản không tính hoặc được miễn theo từng trường hợp.
Đáng chú ý, Luật 109/2025/QH15 đã bổ sung, điều chỉnh một số khoản miễn thuế, chẳng hạn toàn bộ tiền lương làm ban đêm, làm thêm giờ thuộc phạm vi miễn thuế theo quy định mới; tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định cũng được bổ sung vào nhóm miễn thuế.
Do đó, trước khi áp dụng biểu thuế, kế toán nên rà soát theo trình tự:
Khoản thu nhập phát sinh → Có thuộc thu nhập chịu thuế không? → Có thuộc trường hợp miễn thuế không? → Có khoản giảm trừ nào đủ điều kiện? → Xác định TNTT → Áp dụng biểu 5 bậc.
10. Những Sai Sót Kế Toán Thường Gặp Khi Tính Thuế TNCN Lũy Tiến
Dùng biểu thuế 7 bậc cho kỳ tính thuế năm 2026
Đây là sai sót cần đặc biệt lưu ý sau khi Luật 109/2025/QH15 được áp dụng. Kỳ tính thuế năm 2026 đối với tiền lương, tiền công của cá nhân cư trú sử dụng biểu 5 bậc.
Vẫn sử dụng mức giảm trừ 11 triệu và 4,4 triệu đồng
Mức áp dụng theo quy định mới là:
15,5 triệu đồng/tháng đối với bản thân người nộp thuế và 6,2 triệu đồng/tháng đối với mỗi người phụ thuộc.
Lấy toàn bộ thu nhập tính thuế nhân thuế suất của bậc cao nhất
Cá nhân có TNTT 40 triệu đồng thuộc bậc 3 nhưng không có nghĩa toàn bộ 40 triệu đồng chịu thuế suất 20%.
Nhầm tổng lương với thu nhập tính thuế
Thu nhập tính thuế được xác định sau khi xử lý thu nhập chịu thuế và các khoản được trừ theo quy định.
Áp dụng biểu lũy tiến cho mọi khoản chi trả tiền lương, tiền công
Một số trường hợp có cơ chế khấu trừ riêng. Đáng chú ý từ 01/07/2026, cá nhân cư trú không ký HĐLĐ hoặc ký HĐLĐ dưới 03 tháng nhận khoản chi trả từ 5 triệu đồng/lần trở lên thuộc trường hợp khấu trừ 10% theo Điều 50 Nghị định 253/2026/NĐ-CP.
Xác định sai thời điểm tính thuế
Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm người sử dụng lao động trả tiền lương, tiền công hoặc thời điểm người nộp thuế nhận được thu nhập theo quy định.
Kết Luận
Cách tính thuế TNCN theo phương pháp lũy tiến từng phần năm 2026 cần dựa trên biểu thuế 5 bậc, mức giảm trừ bản thân 15,5 triệu đồng/tháng, mức giảm trừ người phụ thuộc 6,2 triệu đồng/tháng và các khoản được trừ theo quy định mới. Kế toán cần xác định đúng thu nhập chịu thuế và thu nhập tính thuế trước khi áp dụng thuế suất, đồng thời tránh lấy toàn bộ thu nhập nhân mức thuế suất của bậc cao nhất.
Các thay đổi của Luật Thuế TNCN số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP ảnh hưởng trực tiếp đến nghiệp vụ tiền lương, khấu trừ và xác định nghĩa vụ thuế của người lao động. Người làm kế toán nên cập nhật đồng bộ chính sách mới và thực hành trên tình huống thực tế để hạn chế sai sót khi tính, kê khai và quyết toán thuế TNCN.
Nếu cần hệ thống lại nghiệp vụ thuế từ chứng từ, hóa đơn, kê khai đến quyết toán, bạn có thể tham khảo Khóa học Kế toán thuế tại Kế toán Lê Ánh, chương trình tập trung vào nghiệp vụ thực tế và cập nhật quy định thuế hiện hành.