Quyết Toán Thuế TNCN 2026: Đối Tượng, Thời Hạn, Hồ Sơ Và Cách Làm
30/09/2026 - 00:18
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
Quyết toán thuế thu nhập cá nhân (TNCN) là bước xác định tổng nghĩa vụ thuế từ tiền lương, tiền công của cá nhân trong năm tính thuế, sau đó đối chiếu số thuế phải nộp với số thuế đã khấu trừ hoặc tạm nộp để xác định số thuế còn phải nộp thêm, số thuế nộp thừa hoặc không phát sinh chênh lệch.
Từ kỳ tính thuế năm 2026, chính sách thuế TNCN có nhiều thay đổi đáng chú ý liên quan đến mức giảm trừ gia cảnh và biểu thuế lũy tiến từng phần. Người lao động và kế toán cần xác định đúng đối tượng quyết toán, điều kiện ủy quyền, thời hạn, hồ sơ, thu nhập tính thuế và dữ liệu người phụ thuộc trước khi lập tờ khai.
|
NHỮNG ĐIỂM CHÍNH CẦN GHI NHỚ VỀ QUYẾT TOÁN THUẾ TNCN 2026
|
- 1. Quyết toán thuế TNCN là gì? Ai phải và không phải quyết toán?
- 2. Khi nào được ủy quyền quyết toán thuế TNCN?
- 3. Thời hạn và hồ sơ quyết toán thuế TNCN
- 4. Cách quyết toán thuế TNCN online
- 5. Cách xác định số thuế phải nộp, nộp thêm hoặc được hoàn
- 6. Các lỗi thường gặp và câu hỏi về quyết toán thuế TNCN
- Kết luận
1. Quyết toán thuế TNCN là gì? Ai phải và không phải quyết toán?
Quyết toán thuế TNCN đối với tiền lương, tiền công là quá trình tổng hợp thu nhập thuộc diện quyết toán của cá nhân trong năm tính thuế, xác định các khoản giảm trừ, thu nhập tính thuế và tổng số thuế phải nộp; sau đó đối chiếu cùng số thuế đã khấu trừ hoặc tạm nộp.
Kết quả quyết toán thường thuộc ba trường hợp:
- Số thuế phải nộp bằng số thuế đã khấu trừ hoặc tạm nộp: không phát sinh chênh lệch.
- Số thuế phải nộp lớn hơn số đã khấu trừ hoặc tạm nộp: phát sinh số thuế còn phải nộp thêm.
- Số thuế phải nộp nhỏ hơn số đã khấu trừ hoặc tạm nộp: phát sinh số thuế nộp thừa, cá nhân có thể xử lý theo quy định về hoàn thuế hoặc bù trừ nghĩa vụ thuế.
Ai phải quyết toán thuế TNCN?
Đối tượng quyết toán đối với thu nhập từ tiền lương, tiền công có thể chia thành hai nhóm:
- Tổ chức, cá nhân trả thu nhập thực hiện khai quyết toán đối với thu nhập đã trả cho cá nhân và quyết toán thay cho người lao động có ủy quyền hợp lệ theo quy định.
- Cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán nếu thuộc diện phải quyết toán nhưng không đáp ứng điều kiện ủy quyền hoặc không thực hiện ủy quyền cho tổ chức trả thu nhập.
Một số tình huống thường dẫn đến cá nhân phải trực tiếp quyết toán gồm có thu nhập tại nhiều nơi không đáp ứng điều kiện ủy quyền, đã nghỉ tại đơn vị trước thời điểm đơn vị thực hiện quyết toán hoặc phát sinh các khoản thu nhập cần tổng hợp theo quy định.
Trường hợp nào không phải quyết toán thuế TNCN?
Không phải mọi cá nhân có thu nhập từ tiền lương, tiền công đều phải tự nộp hồ sơ quyết toán.
Một số trường hợp cần lưu ý:
- Cá nhân có số thuế phải nộp thêm sau quyết toán thuộc mức được miễn theo quy định thì không phải nộp hồ sơ chỉ vì khoản chênh lệch đó.
- Cá nhân có số thuế nộp thừa nhưng không yêu cầu hoàn hoặc bù trừ vào kỳ khai thuế tiếp theo có thể không phải thực hiện quyết toán.
- Cá nhân đủ điều kiện ủy quyền và đã ủy quyền hợp lệ cho tổ chức trả thu nhập thì tổ chức thực hiện quyết toán thay.
- Cá nhân có thu nhập vãng lai tại nơi khác, đã khấu trừ thuế theo quy định và đáp ứng đầy đủ điều kiện liên quan có thể vẫn thuộc trường hợp được ủy quyền tại đơn vị chính.
|
Tình huống |
Hướng xử lý |
|
Làm một nơi và đủ điều kiện ủy quyền |
Có thể ủy quyền cho đơn vị |
|
Đã nghỉ doanh nghiệp trước thời điểm đơn vị quyết toán |
Kiểm tra nghĩa vụ trực tiếp quyết toán |
|
Có thu nhập từ nhiều nơi |
Kiểm tra điều kiện ủy quyền; nếu không đáp ứng thì trực tiếp quyết toán |
|
Có thu nhập vãng lai đáp ứng điều kiện và không yêu cầu quyết toán phần này |
Có thể thuộc trường hợp được ủy quyền |
|
Nộp thừa nhưng không yêu cầu hoàn hoặc bù trừ |
Có thể không phải quyết toán |
|
Phát sinh số thuế còn phải nộp thêm |
Kiểm tra nghĩa vụ quyết toán và số thuế phải nộp |
2. Khi nào được ủy quyền quyết toán thuế TNCN?
Điều kiện ủy quyền cần được xác định dựa trên quan hệ lao động, tình trạng làm tại đơn vị ở thời điểm quyết toán và các nguồn thu nhập khác của cá nhân.
Trường hợp được ủy quyền quyết toán
Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 3 tháng trở lên tại một nơi và thực tế đang làm tại đó vào thời điểm tổ chức trả thu nhập thực hiện quyết toán thuế có thể ủy quyền cho tổ chức quyết toán thay nếu đáp ứng các điều kiện theo quy định.
Ví dụ, người lao động ký hợp đồng 12 tháng nhưng bắt đầu làm từ giữa năm và vẫn làm tại doanh nghiệp vào thời điểm quyết toán có thể thuộc trường hợp được ủy quyền dù chưa làm đủ 12 tháng.
Có thu nhập vãng lai tại nơi khác có được ủy quyền không?
Cá nhân có hợp đồng lao động từ 3 tháng trở lên tại một nơi, đang làm tại đó vào thời điểm quyết toán và có thêm thu nhập vãng lai tại nơi khác có thể vẫn được ủy quyền nếu khoản thu nhập vãng lai đáp ứng các điều kiện theo quy định, đã được khấu trừ thuế và cá nhân không yêu cầu quyết toán đối với phần thu nhập đó.
Nếu cá nhân muốn tổng hợp khoản thu nhập vãng lai để quyết toán thì cần kiểm tra lại điều kiện và thực hiện theo trường hợp tương ứng.
Làm hai công ty có được ủy quyền quyết toán không?
Cần căn cứ tính chất nguồn thu nhập tại từng đơn vị.
Nếu cá nhân có nhiều nguồn thu nhập thuộc diện phải tổng hợp khi quyết toán và không đáp ứng điều kiện ủy quyền thì cá nhân thực hiện trực tiếp quyết toán.
Trường hợp nguồn thu nhập bổ sung thuộc diện được xử lý riêng theo quy định và cá nhân đáp ứng đầy đủ điều kiện ủy quyền tại đơn vị chính thì có thể ủy quyền cho đơn vị đó.
3. Thời hạn và hồ sơ quyết toán thuế TNCN
Thời hạn quyết toán thuế TNCN
Thời hạn nộp hồ sơ của tổ chức trả thu nhập và cá nhân trực tiếp quyết toán được xác định khác nhau:
|
Đối tượng |
Thời hạn theo nguyên tắc |
|
Tổ chức, cá nhân trả thu nhập |
Ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính |
|
Cá nhân trực tiếp quyết toán |
Ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch |
Nếu ngày cuối cùng của thời hạn rơi vào ngày nghỉ theo quy định, thời hạn thực tế được xác định theo quy định pháp luật về thời hạn giải quyết thủ tục thuế.
Hồ sơ quyết toán của tổ chức trả thu nhập
Kế toán cần sử dụng đúng biểu mẫu đang có hiệu lực tại kỳ quyết toán, đồng thời cập nhật phiên bản phần mềm hỗ trợ kê khai trước khi lập hồ sơ.
Bộ hồ sơ có thể phát sinh các biểu mẫu như:
- Tờ khai quyết toán thuế TNCN mẫu 05/QTT-TNCN;
- Bảng kê 05-1/BK-QTT-TNCN;
- Bảng kê 05-2/BK-QTT-TNCN;
- Bảng kê 05-3/BK-QTT-TNCN liên quan đến người phụ thuộc được tính giảm trừ gia cảnh.
Hồ sơ cá nhân trực tiếp quyết toán
Cá nhân trực tiếp quyết toán sử dụng Tờ khai 02/QTT-TNCN theo mẫu đang áp dụng và chuẩn bị các tài liệu liên quan tùy từng trường hợp.
Hồ sơ có thể phát sinh tờ khai quyết toán, bảng kê người phụ thuộc, chứng từ chứng minh số thuế đã khấu trừ, tài liệu chứng minh các khoản giảm trừ và các chứng từ khác liên quan đến thu nhập của cá nhân.
Mức giảm trừ gia cảnh áp dụng từ kỳ tính thuế năm 2026
Mức giảm trừ gia cảnh được xác định như sau:
|
Khoản giảm trừ |
Mức áp dụng |
|
Bản thân người nộp thuế |
15,5 triệu đồng/tháng |
|
Bản thân tính theo năm |
186 triệu đồng/năm |
|
Mỗi người phụ thuộc |
6,2 triệu đồng/tháng |
Mức giảm trừ gia cảnh ảnh hưởng trực tiếp đến thu nhập tính thuế. Kế toán cần kiểm tra số người phụ thuộc, thời gian được tính giảm trừ và hồ sơ liên quan trước khi xác định nghĩa vụ thuế.
4. Cách quyết toán thuế TNCN online
Cá nhân có thể sử dụng các nền tảng điện tử do cơ quan thuế cung cấp để kiểm tra dữ liệu thu nhập, số thuế đã khấu trừ và thực hiện thủ tục quyết toán.
Kiểm tra dữ liệu trước khi lập tờ khai
- Trước khi gửi hồ sơ, cá nhân nên đối chiếu:
- Tổng thu nhập từ tiền lương, tiền công thuộc diện quyết toán;
- Các tổ chức đã trả thu nhập;
- Số thuế TNCN đã khấu trừ;
- Thông tin và thời gian tính giảm trừ của người phụ thuộc;
- Các khoản giảm trừ khác;
- Chứng từ khấu trừ thuế và tài liệu do tổ chức trả thu nhập cung cấp.
Dữ liệu do hệ thống tự động tổng hợp có tính chất hỗ trợ. Người nộp thuế vẫn cần kiểm tra số liệu trước khi xác nhận và gửi tờ khai.
Nếu dữ liệu điện tử khác chứng từ hoặc dữ liệu thực tế, cá nhân cần xác định nguyên nhân và xử lý chênh lệch trước khi hoàn thành hồ sơ.
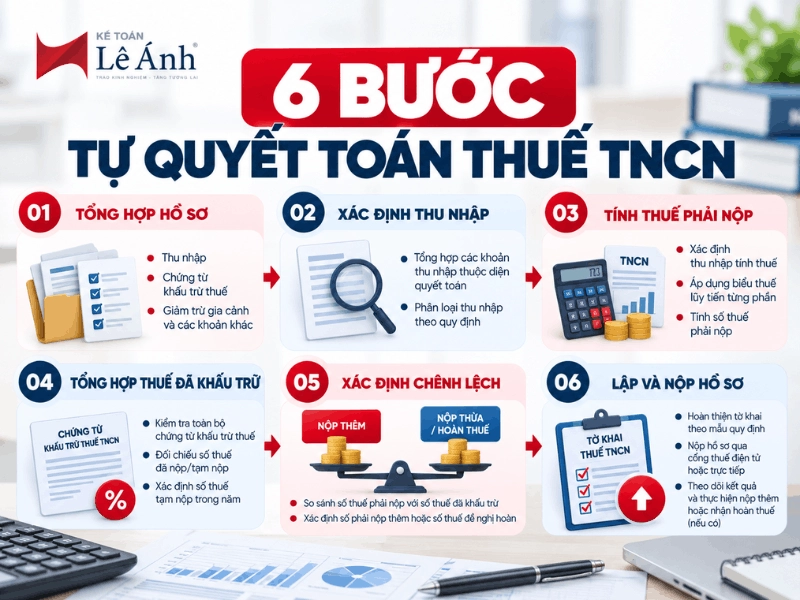
Các bước quyết toán thuế TNCN trên eTax Mobile
Quy trình có thể thực hiện theo các bước chính:
Bước 1: Đăng nhập eTax Mobile và truy cập chức năng hỗ trợ quyết toán thuế TNCN.
Bước 2: Chọn chức năng hỗ trợ lập tờ khai quyết toán.
Bước 3: Chọn năm quyết toán và tra cứu dữ liệu.
Bước 4: Kiểm tra thông tin thu nhập, thuế đã khấu trừ và tờ khai gợi ý.
Bước 5: Kiểm tra thông tin nơi làm hoặc nơi cư trú theo tình trạng thực tế của cá nhân.
Bước 6: Đối chiếu thông tin người phụ thuộc và thời gian tính giảm trừ.
Bước 7: Khai thông tin nhận tiền nếu phát sinh đề nghị hoàn thuế.
Bước 8: Kiểm tra toàn bộ tờ khai và các chỉ tiêu liên quan.
Bước 9: Đính kèm chứng từ, tài liệu theo yêu cầu của hồ sơ.
Bước 10: Xác thực và gửi hồ sơ điện tử.
5. Cách xác định số thuế phải nộp, nộp thêm hoặc được hoàn
Đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công áp dụng biểu thuế lũy tiến từng phần:
Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ theo quy định
Từ kỳ tính thuế năm 2026, biểu thuế lũy tiến từng phần gồm 5 bậc:
|
Bậc |
Thu nhập tính thuế/tháng |
Thuế suất |
|
1 |
Đến 10 triệu đồng |
5% |
|
2 |
Trên 10 đến 30 triệu đồng |
10% |
|
3 |
Trên 30 đến 60 triệu đồng |
20% |
|
4 |
Trên 60 đến 100 triệu đồng |
30% |
|
5 |
Trên 100 triệu đồng |
35% |
Sau khi xác định tổng số thuế phải nộp, cá nhân đối chiếu cùng số thuế đã khấu trừ hoặc tạm nộp.
Không phát sinh chênh lệch
Nếu số thuế phải nộp bằng số thuế đã khấu trừ hoặc tạm nộp thì không phát sinh khoản phải nộp thêm hoặc số thuế nộp thừa.
Phải nộp thêm thuế
Nếu:
Số thuế phải nộp > Số thuế đã khấu trừ hoặc tạm nộp
phần chênh lệch là số thuế còn phải nộp thêm, trừ trường hợp thuộc diện được xử lý khác theo quy định.
Nộp thừa thuế TNCN
Nếu:
Số thuế phải nộp < Số thuế đã khấu trừ hoặc tạm nộp
cá nhân phát sinh số thuế nộp thừa và có thể đề nghị hoàn hoặc bù trừ theo quy định.
Ví dụ, tổng số thuế phải nộp sau quyết toán là 18 triệu đồng, số thuế đã khấu trừ là 22 triệu đồng.
Số thuế nộp thừa:
22 triệu – 18 triệu = 4 triệu đồng.
Cá nhân có thể xử lý khoản nộp thừa theo quy định nếu đáp ứng các điều kiện liên quan.
6. Các lỗi thường gặp và câu hỏi về quyết toán thuế TNCN
7 lỗi thường gặp khi quyết toán thuế TNCN
- Bỏ sót thu nhập tại đơn vị khác: Cá nhân chuyển nơi làm hoặc có nhiều nguồn thu nhập cần kiểm tra đầy đủ các khoản thuộc diện tổng hợp khi quyết toán.
- Ủy quyền khi không đủ điều kiện: Người lao động cần kiểm tra tình trạng làm tại đơn vị và các nguồn thu nhập khác trước khi lập giấy ủy quyền.
- Không kiểm tra thu nhập vãng lai: Mức thu nhập, tình trạng khấu trừ và yêu cầu quyết toán có thể ảnh hưởng đến điều kiện ủy quyền.
- Sai thông tin người phụ thuộc: Dữ liệu định danh, quan hệ, thời gian tính giảm trừ và hồ sơ chứng minh cần được đối chiếu chính xác.
- Dữ liệu điện tử khác chứng từ thực tế: Không nên xác nhận tờ khai ngay khi phát hiện chênh lệch. Cần kiểm tra nguồn dữ liệu và xử lý trước khi gửi hồ sơ.
- Nhầm thời hạn giữa tổ chức và cá nhân: Tổ chức trả thu nhập và cá nhân trực tiếp quyết toán có thời hạn khác nhau.
- Nhầm tổng thu nhập với thu nhập tính thuế: Thu nhập tính thuế được xác định sau khi xử lý thu nhập chịu thuế và các khoản giảm trừ hợp lệ theo quy định.
Kết luận
Quyết toán thuế TNCN cần được thực hiện dựa trên đúng đối tượng, đúng nguồn thu nhập, đúng điều kiện ủy quyền, đúng mức giảm trừ và đúng thời hạn. Người lao động có nhiều nguồn thu nhập cần kiểm tra kỹ khả năng ủy quyền; kế toán doanh nghiệp cần đối chiếu dữ liệu thu nhập, số thuế đã khấu trừ và người phụ thuộc trước khi lập hồ sơ.
Từ kỳ tính thuế năm 2026, mức giảm trừ gia cảnh được áp dụng là 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc; biểu thuế lũy tiến từng phần đối với tiền lương, tiền công được thiết kế theo 5 bậc thuế.
Người làm kế toán thường xuyên xử lý tiền lương, khấu trừ, giảm trừ gia cảnh, kê khai và quyết toán thuế TNCN cần cập nhật đồng bộ chính sách và thực hành trên các tình huống thực tế để hạn chế sai sót khi lập hồ sơ.
Bạn có thể tham khảo thêm Khóa học Kế toán thuế thực hành tại Kế toán Lê Ánh để hệ thống nghiệp vụ thuế TNCN, kê khai, quyết toán và xử lý các tình huống thuế phát sinh tại doanh nghiệp.