-
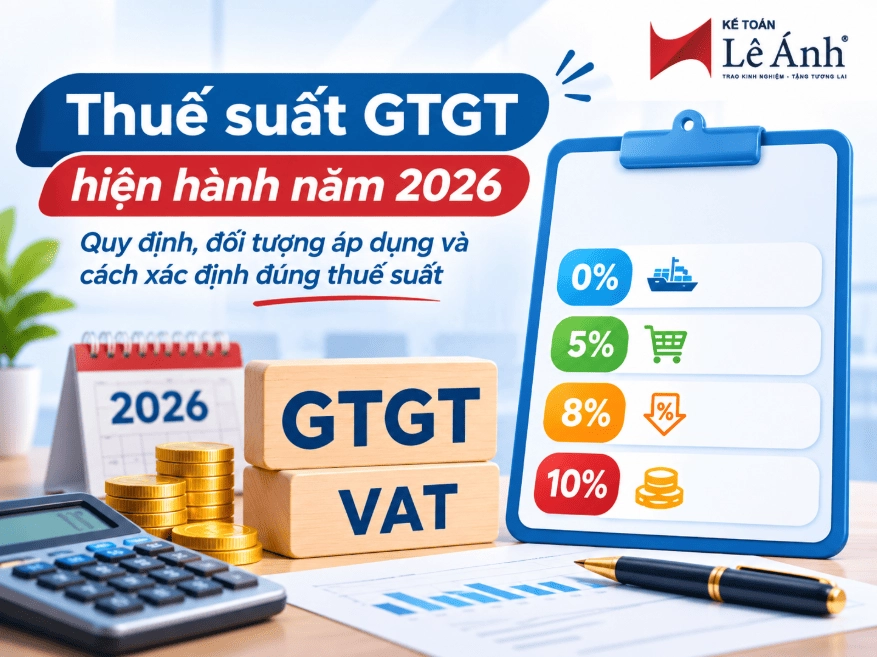
Thuế Suất GTGT Hiện Hành: Hàng Hóa, Dịch Vụ Áp Dụng 0%, 5%, 8% Và 10%
Cập nhật: 02/11/2026 - Tác giả: Trần Thị Hồng HuệThuế suất GTGT hiện hành năm 2026 gồm các mức 0%, 5% và 10% theo Điều 9 Luật Thuế giá trị gia tăng. Tuy nhiên, không phải tất cả hàng hóa, dịch vụ đều được áp dụng mức giảm này. Kế toán cần xác định đúng đối tượng chịu thuế, tính chất hàng hóa, dịch vụ và các trường hợp loại trừ để tránh sai sót khi lập hóa đơn, kê khai thuế. Bài viết dưới đây của Kế toán Lê Ánh sẽ tổng hợp bảng tra cứu thuế suất GTGT 0%, 5%, 8% và 10% mới nhất năm 2026, phân tích căn cứ pháp lý, điều kiện áp dụng và hướng dẫn xác định thuế suất qua các tình huống thực tế, giúp kế toán và doanh nghiệp áp dụng đúng quy định.
-
Hóa Đơn Của Doanh Nghiệp Bỏ Trốn Có Được Khấu Trừ Thuế GTGT Không?
Cập nhật: 02/11/2026 - Tác giả: Trương Văn DungHóa đơn của doanh nghiệp bỏ trốn có được khấu trừ thuế GTGT không? Khi phát hiện nhà cung cấp đã bỏ địa chỉ kinh doanh hoặc bị cơ quan thuế xác định không hoạt động tại địa chỉ đăng ký, nhiều kế toán băn khoăn liệu hóa đơn đã nhận, đã thanh toán hoặc đã kê khai có còn được khấu trừ thuế GTGT đầu vào hay không. Vấn đề cần được xem xét dựa trên thời điểm phát sinh giao dịch, tính hợp pháp của hóa đơn, hồ sơ chứng minh việc mua bán hàng hóa, dịch vụ và điều kiện khấu trừ thuế. Bài viết dưới đây của Kế toán Lê Ánh phân tích căn cứ và các quy định liên quan, đồng thời hướng dẫn cách kiểm tra, xử lý hóa đơn có rủi ro trong thực tế.
-
Hóa Đơn Đặt In Và Biên Lai Giấy Được Sử Dụng Đến Khi Nào?
Cập nhật: 02/11/2026 - Tác giả: Vũ Thị NgầnTheo Điều 44 Nghị định 254/2026/NĐ-CP, hóa đơn đặt in của cơ quan thuế hết giá trị sử dụng kể từ ngày 01/7/2026, phần chưa dùng hết phải tiêu hủy. Biên lai giấy chưa sử dụng hết được dùng tiếp đến hết ngày 31/12/2026; từ ngày 01/01/2027 phải tiêu hủy và chuyển sang biên lai điện tử theo định dạng chuẩn dữ liệu.
-
Cách Xử Lý Chứng Từ Điện Tử Lập Sai Theo Mẫu 04/SS-CTĐT Của Thông Tư 91/2026/TT-BTC
Cập nhật: 02/11/2026 - Tác giả: Lại Thị Thu HiềnTheo Điều 20 Thông tư 91/2026/TT-BTC, chứng từ điện tử lập sai được xử lý theo hai hướng. Sai về tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác mà không sai mã số thuế, số tiền ghi trên chứng từ thì tổ chức thông báo bằng Mẫu 04/SS-CTĐT và không phải lập lại. Sai về mã số thuế hoặc số tiền ghi trên chứng từ thì phải lập chứng từ thay thế.
-
Các Trường Hợp Không Phải Lập Chứng Từ Khấu Trừ Thuế Thu Nhập Cá Nhân Từ Ngày 01/7/2026
Cập nhật: 02/11/2026 - Tác giả: Lại Thị Thu HiềnTheo Điều 24 Nghị định 254/2026/NĐ-CP, tổ chức khấu trừ không phải lập chứng từ khấu trừ thuế thu nhập cá nhân trong hai trường hợp: cá nhân ủy quyền quyết toán thuế, và thu nhập của nhà đầu tư cá nhân đã được khấu trừ, nộp thuế tại nguồn. Các trường hợp còn lại, khi khấu trừ thuế là phải lập chứng từ giao cho cá nhân.
-
Các Trường Hợp Ngừng, Tạm Ngừng Sử Dụng Hóa Đơn Điện Tử Theo Thông Tư 91/2026/TT-BTC
Cập nhật: 02/11/2026 - Tác giả: Lại Thị Thu Hiền12 trường hợp ngừng, tạm ngừng sử dụng hóa đơn điện tử theo Điều 8 Thông tư 91/2026/TT-BTC, phân biệt ngừng và tạm ngừng, trình tự áp dụng và điều kiện được sử dụng hóa đơn trở lại.
-
Sinh Trắc Học Khi Thay Đổi Thông Tin Đăng Ký Sử Dụng Hóa Đơn Điện Tử Theo Thông Tư 91/2026/TT-BTC
Cập nhật: 02/11/2026 - Tác giả: Vũ Thị NgầnThay đổi thông tin đăng ký sử dụng hóa đơn điện tử theo Thông tư 91/2026/TT-BTC phải qua bước đối chiếu sinh trắc học của người đại diện. Ai phải xác thực, trình tự và cách xử lý khi không khớp.
-
Khi Nào Bắt Buộc Ghi Số Định Danh Cá Nhân Trên Hóa Đơn Điện Tử?
Cập nhật: 02/11/2026 - Tác giả: Cô Nguyễn Thị ThuỷSố định danh cá nhân bắt buộc thể hiện trên hóa đơn điện tử khi người mua là cá nhân cung cấp tên, địa chỉ, số định danh để lấy hóa đơn, theo điểm 4 Phụ lục Nghị định 254/2026/NĐ-CP
-
Hóa Đơn Ghi “Bán Cho Người Tiêu Dùng” Có Được Tính Vào Chi Phí Hợp Lý Không
Cập nhật: 02/11/2026 - Tác giả: Lại Thị Thu HiềnHóa đơn ghi "Bán cho người tiêu dùng" không có giá trị hạch toán chi phí hay quyết toán thuế theo điểm 4 Phụ lục Nghị định 254/2026/NĐ-CP. Cách để khoản chi được trừ.
-
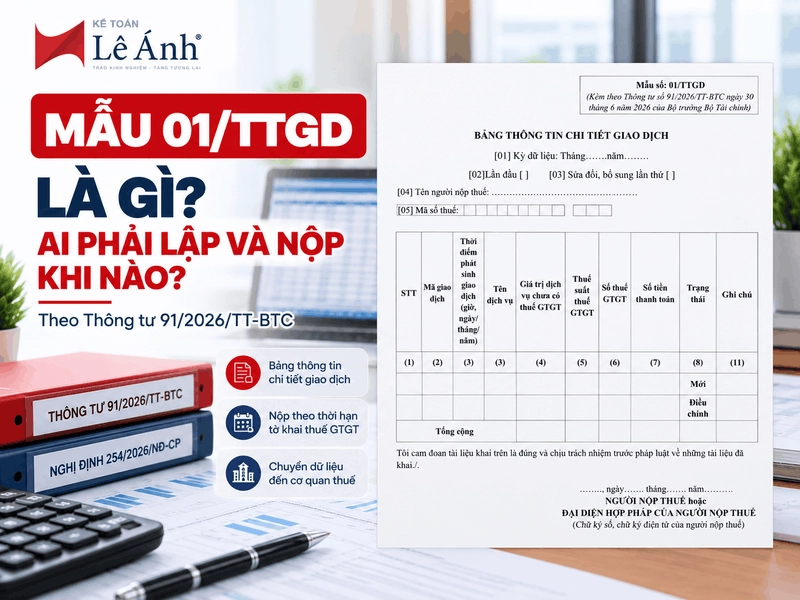
Mẫu 01/TTGD Là Gì? Ai Phải Lập Và Nộp Bảng Thông Tin Chi Tiết Giao Dịch Khi Nào?
Cập nhật: 02/11/2026 - Tác giả: Vũ Thị NgầnMẫu 01/TTGD là Bảng thông tin chi tiết giao dịch theo Thông tư 91/2026/TT-BTC, do doanh nghiệp dịch vụ bán cho cá nhân lập, nộp theo kỳ khai thuế giá trị gia tăng.
-
Dịch Vụ Nào Được Lập Hóa Đơn Sau 7 Ngày Đối Soát Theo Nghị Định 254/2026/NĐ-CP?
Cập nhật: 02/11/2026 - Tác giả: Vũ Thị NgầnDịch vụ nào được lập hóa đơn sau 7 ngày đối soát theo Nghị định 254/2026/NĐ-CP? Theo điểm a khoản 4 Điều 9, các dịch vụ phát sinh thường xuyên, có khối lượng giao dịch lớn và cần đối soát số liệu được lập hóa đơn khi hoàn thành đối soát, chậm nhất là ngày 07 của tháng tiếp theo hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.
-
Nhận Tiền Đặt Cọc Có Phải Xuất Hóa Đơn Không? Quy Định Từ Ngày 01/7/2026
Cập nhật: 02/11/2026 - Tác giả: Lại Thị Thu HiềnTiền đặt cọc đảm bảo thực hiện hợp đồng không phải xuất hóa đơn theo khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP. Bài viết phân biệt đặt cọc và thanh toán trước từ 01/7/2026.
-
Khi Nào Bắt Buộc Đăng Ký Hóa Đơn Điện Tử Khởi Tạo Từ Máy Tính Tiền Theo Nghị Định 254/2026/NĐ-CP?
Cập nhật: 02/11/2026 - Tác giả: Cô Nguyễn Thị ThuỷĐiểm c khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP buộc hộ, tổ chức bán trực tiếp đến người tiêu dùng ngành bán lẻ, ăn uống, lưu trú dùng hóa đơn điện tử từ máy tính tiền.
-
Hộ Kinh Doanh Có Doanh Thu Trên 1 Tỷ Đồng Phải Sử Dụng Loại Hóa Đơn Điện Tử Nào?
Cập nhật: 02/11/2026 - Tác giả: Huỳnh Thị Thu HiềnHộ kinh doanh doanh thu năm trên 1 tỷ đồng phải dùng hóa đơn điện tử có mã hoặc hóa đơn từ máy tính tiền theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP.
-
8 Trường Hợp Không Phải Sử Dụng Hóa Đơn Điện Tử Từ Ngày 01/7/2026 Theo Nghị Định 254/2026/NĐ-CP
Cập nhật: 02/11/2026 - Tác giả: Lại Thị Thu HiềnTừ 01/7/2026, Điều 7 Nghị định 254/2026/NĐ-CP quy định 8 trường hợp không phải sử dụng hóa đơn điện tử: điều chuyển tài sản nội bộ, góp vốn, thu hộ, luân chuyển nội bộ.
- Trang chủ
- Kinh nghiệm kế toán